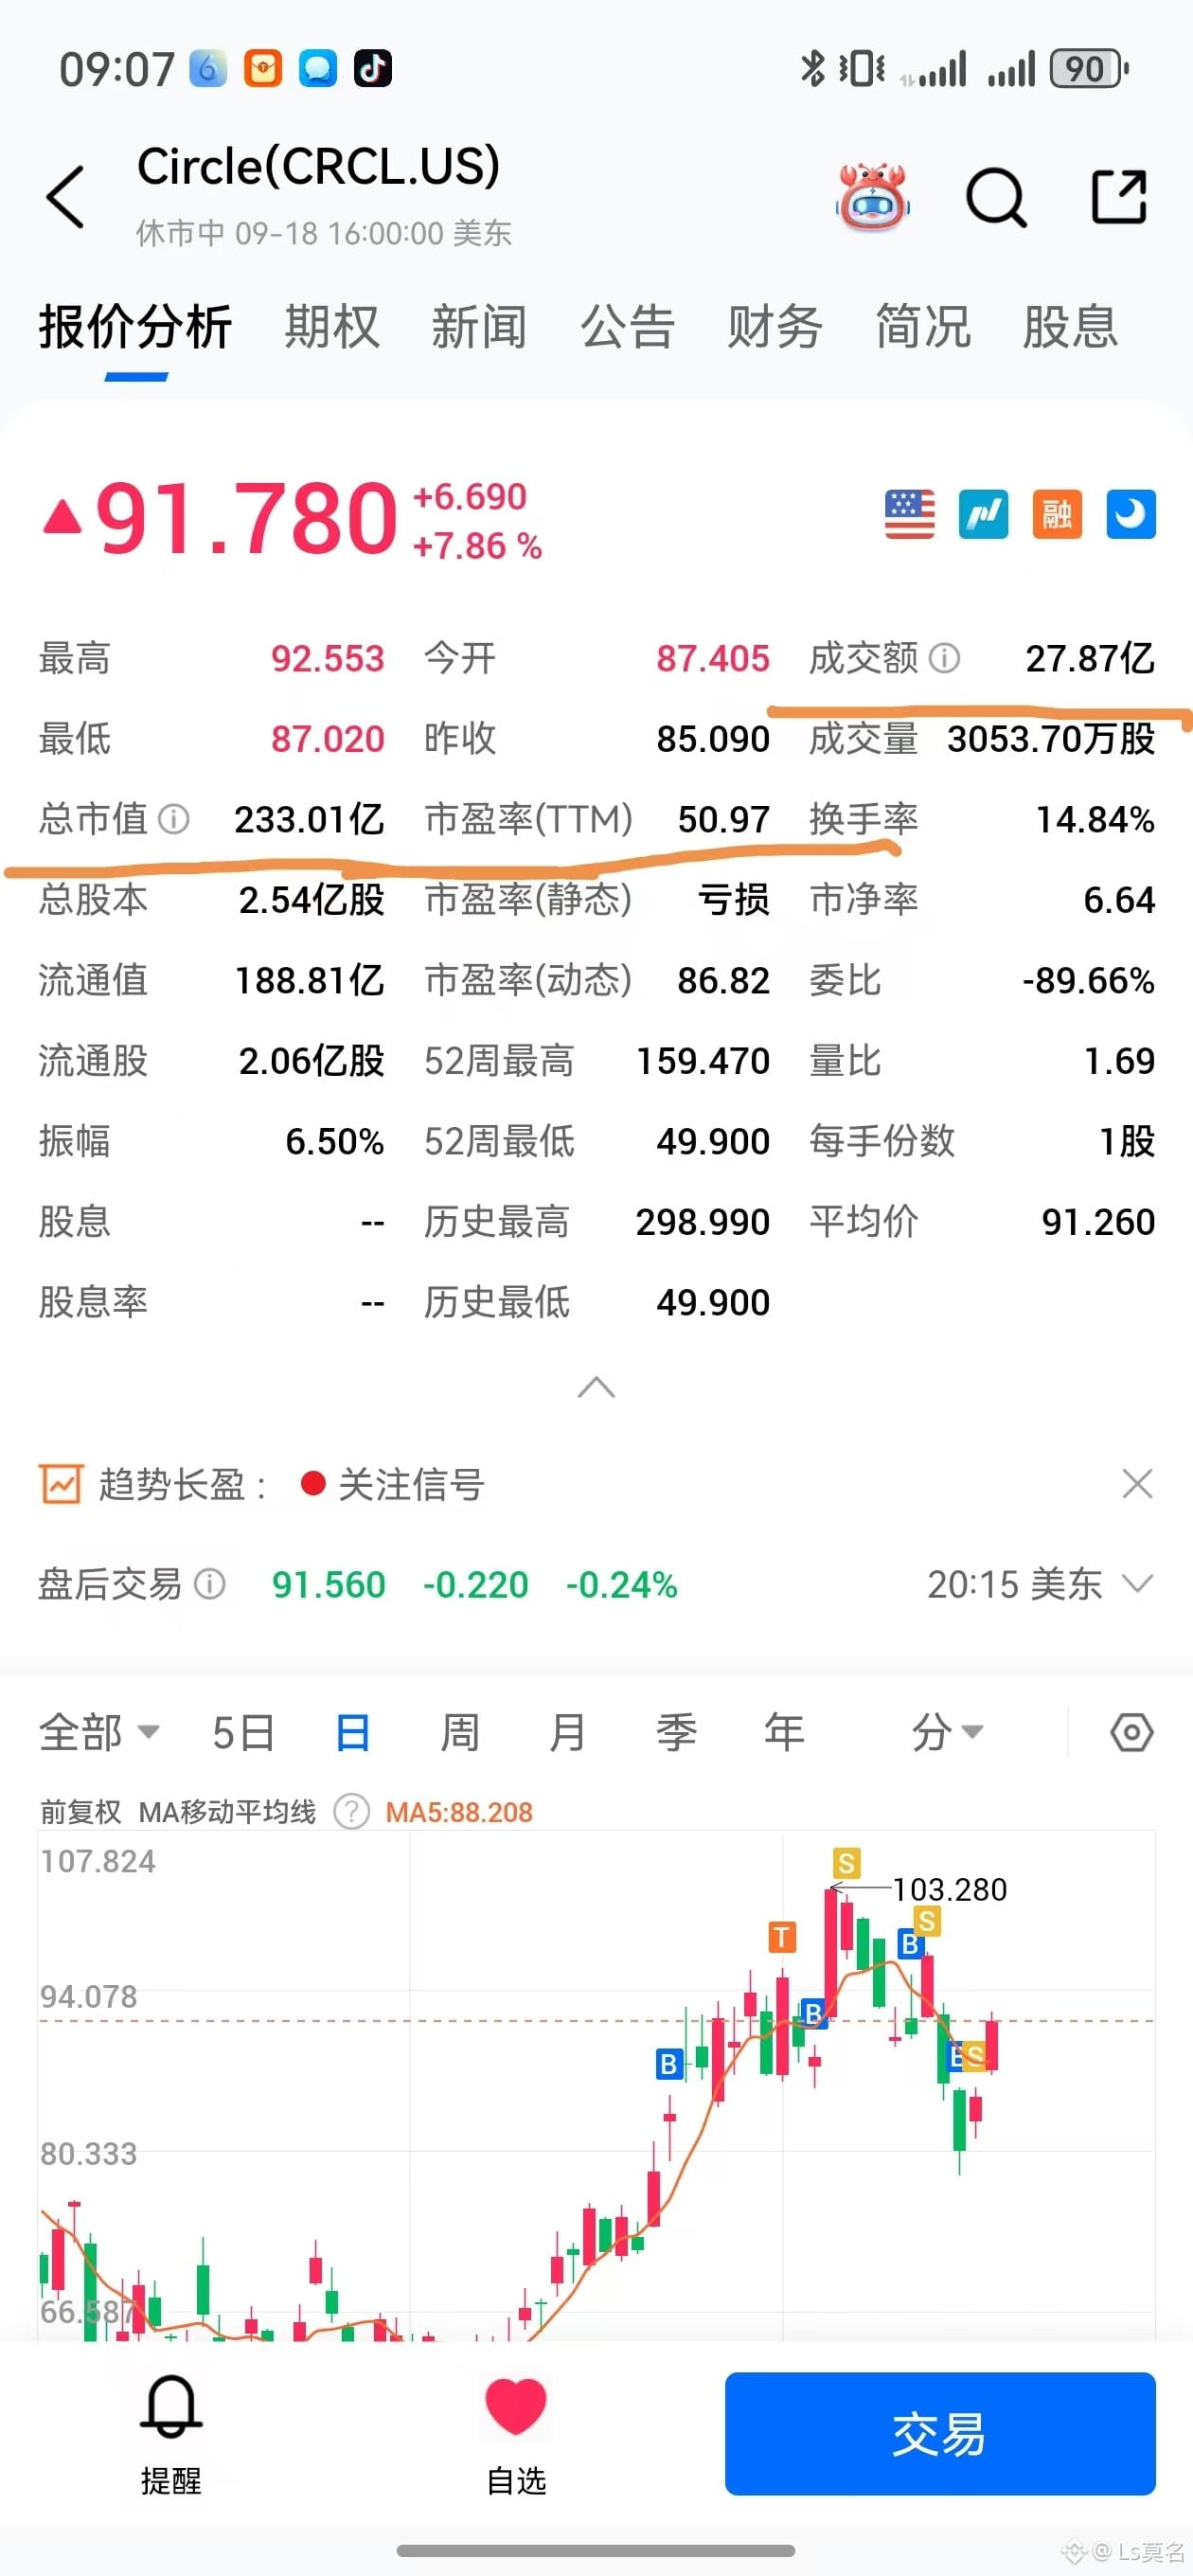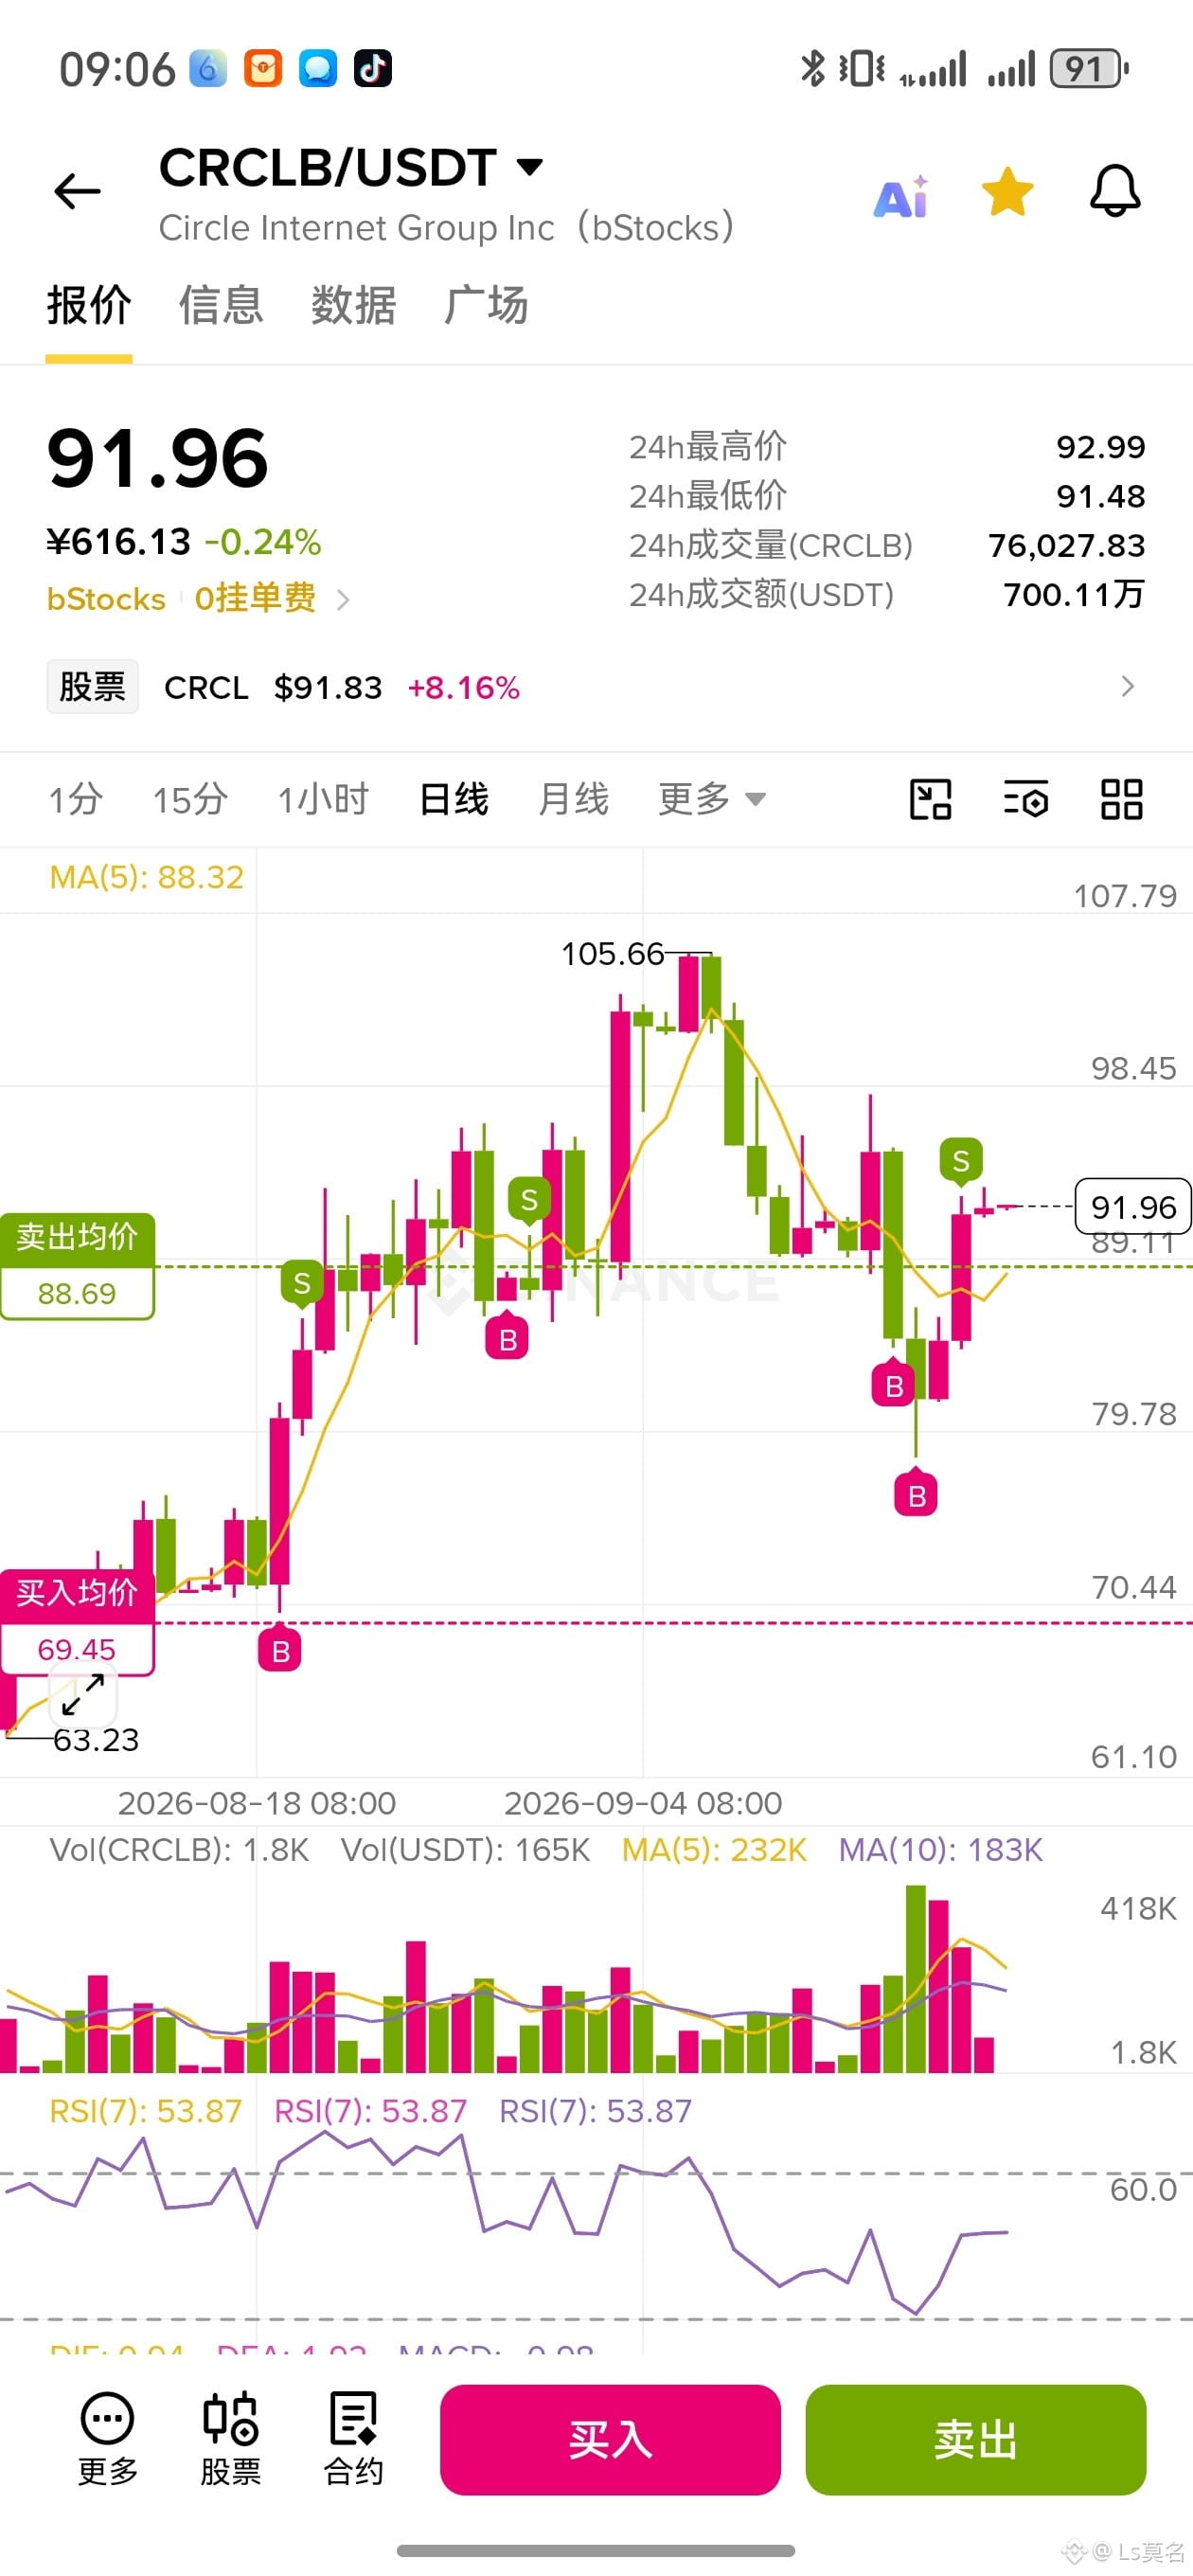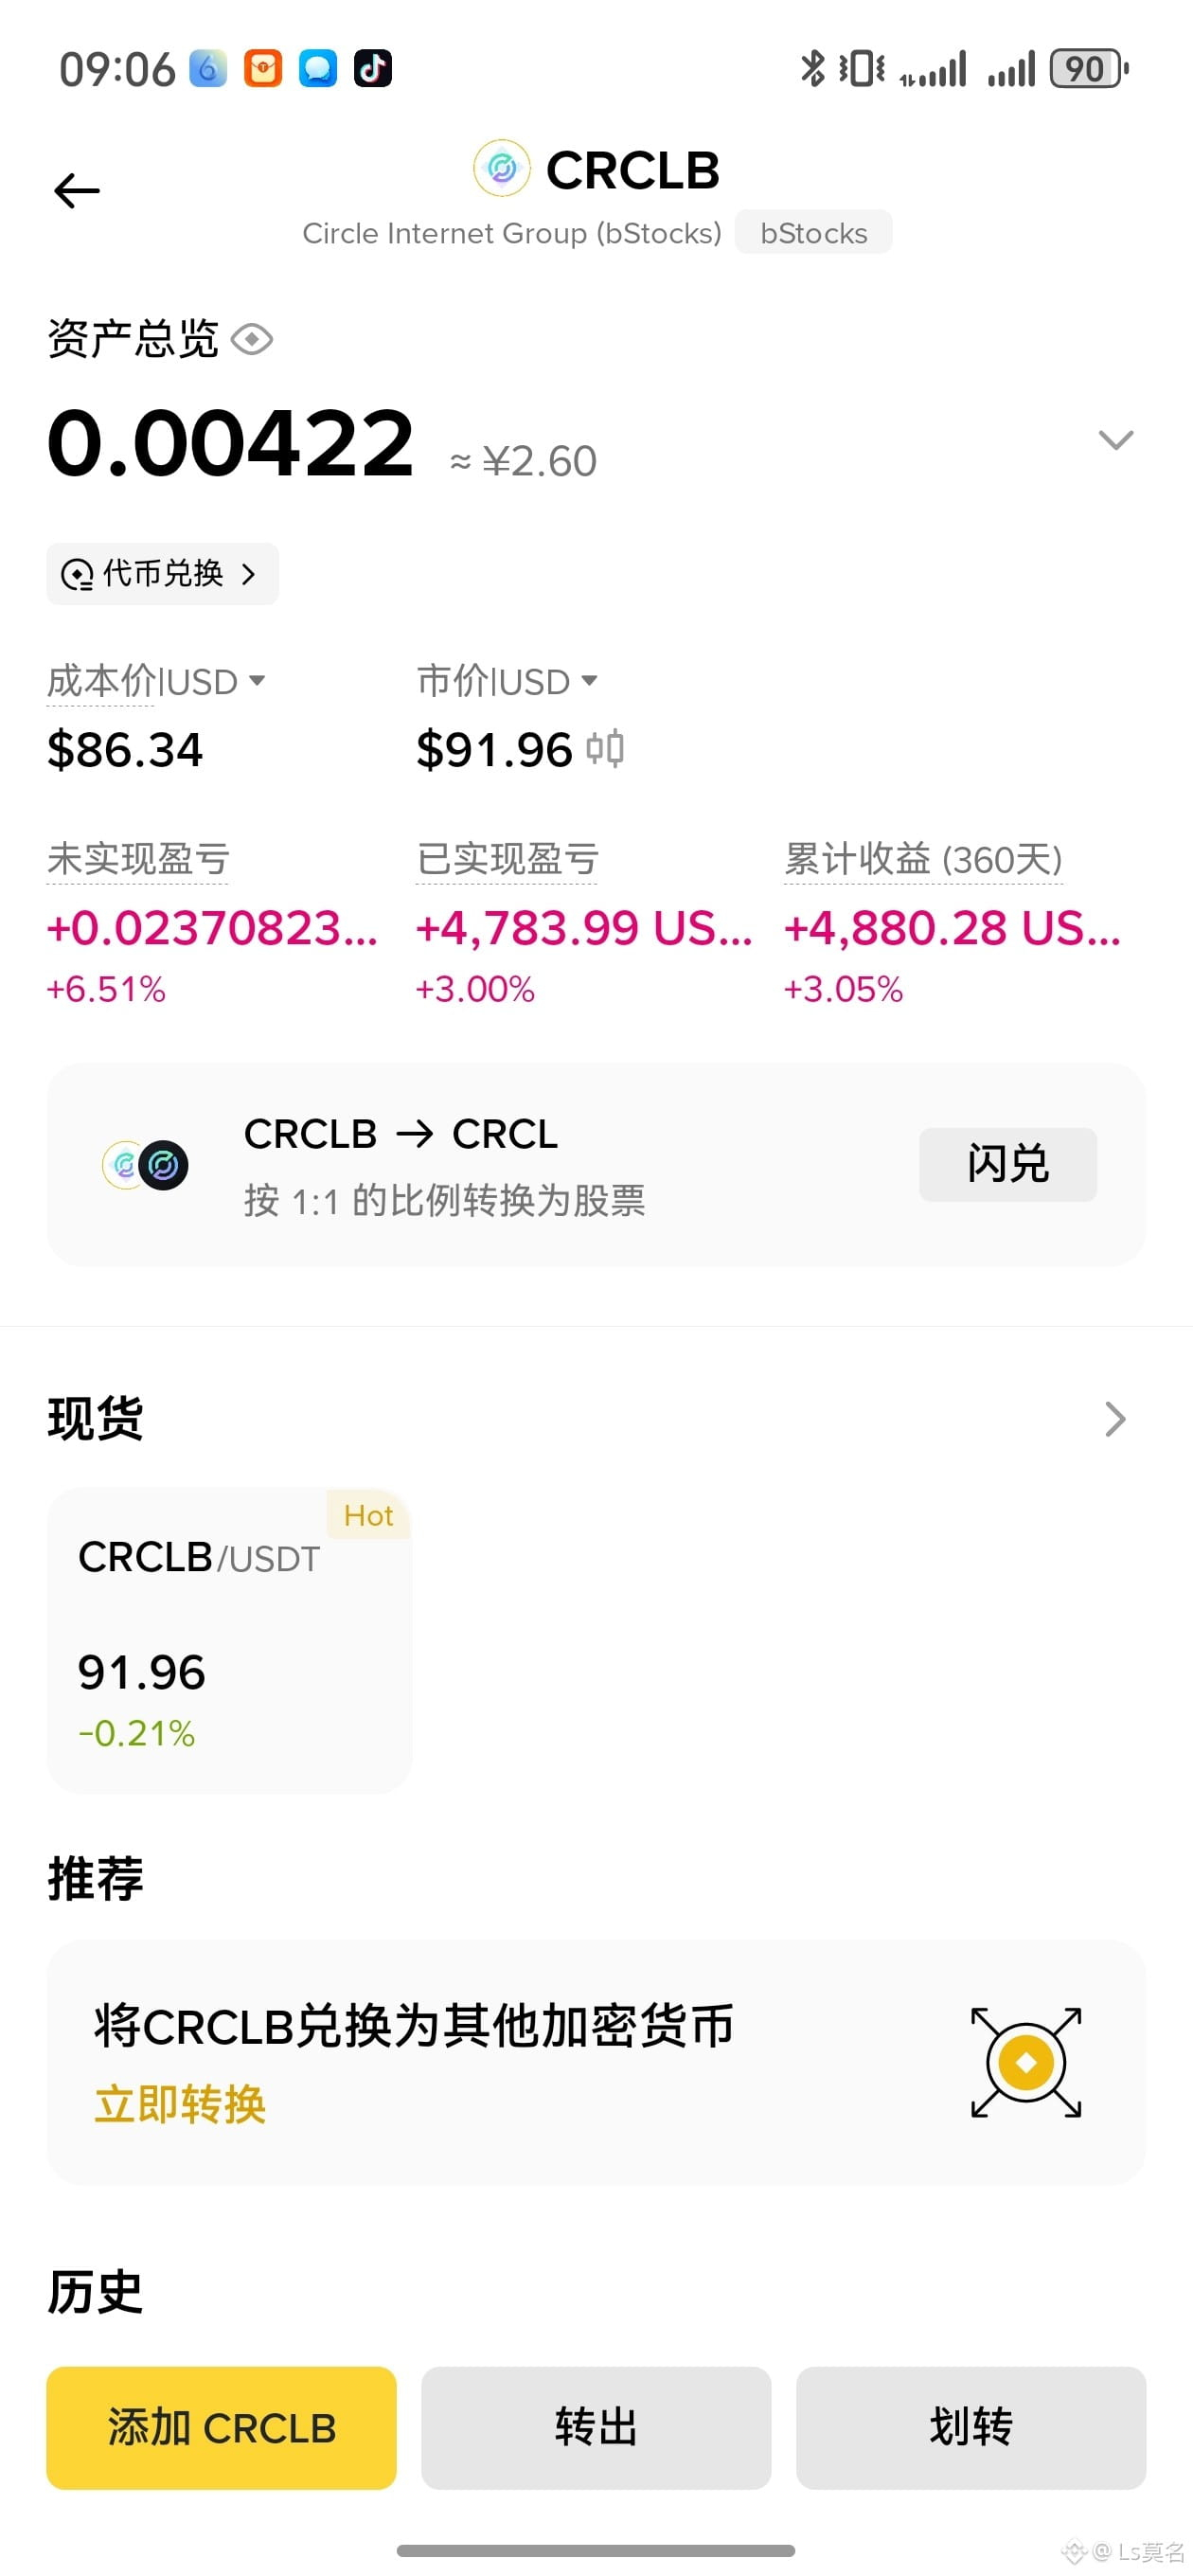
Di una verdad que mucha gente no quiere aceptar. La conclusión a la que llego en esta etapa mediante el método de valoración por múltiplos de la empresa es: el rango de precio razonable para CRCL es de 65 a 95 dólares;
En este momento, CRCL ronda los 91 dólares y tiene una capitalización de mercado de 23.500 millones de dólares. No la considero barata solo porque haya caído desde 159 dólares. Tomaré 65–95 dólares como una valoración de referencia actualmente más razonable y consideraré los 60 dólares aproximadamente como una zona de compra con mayor margen de seguridad. Si en el futuro el negocio de Arc, la red de pagos y los ingresos no vinculados a intereses realmente despegan, entonces ajustaré el centro de la valoración al alza, en lugar de comprar hoy anticipadamente los sueños con mi valoración;
Los aumentos de tasas favorecen a CRCL: cuando bajan las tasas, el diferencial se reduce y, como se gana gran parte a través de eso, la valoración de la empresa debe estar bien pensada. Para que la empresa baje, su mínimo tendría que caer a 60 dólares; aun así, el valor intrínseco seguiría creciendo;
Por lo tanto, en esta etapa, entre 60 y 90 es mejor vender alto y comprar bajo: es muy cómodo y el riesgo es muy bajo.
En este momento, CRCL ronda los 91 dólares y tiene una capitalización de mercado de 23.500 millones de dólares. No la considero barata solo porque haya caído desde 159 dólares. Tomaré 65–95 dólares como una valoración de referencia actualmente más razonable y consideraré los 60 dólares aproximadamente como una zona de compra con mayor margen de seguridad. Si en el futuro el negocio de Arc, la red de pagos y los ingresos no vinculados a intereses realmente despegan, entonces ajustaré el centro de la valoración al alza, en lugar de comprar hoy anticipadamente los sueños con mi valoración;
Los aumentos de tasas favorecen a CRCL: cuando bajan las tasas, el diferencial se reduce y, como se gana gran parte a través de eso, la valoración de la empresa debe estar bien pensada. Para que la empresa baje, su mínimo tendría que caer a 60 dólares; aun así, el valor intrínseco seguiría creciendo;
Por lo tanto, en esta etapa, entre 60 y 90 es mejor vender alto y comprar bajo: es muy cómodo y el riesgo es muy bajo.