

¡El Standard Chartered Bank lanza una predicción contundente! El precio objetivo del ARB apunta directamente a 10 dólares, y los ingresos del ecosistema de segunda capa se disparan
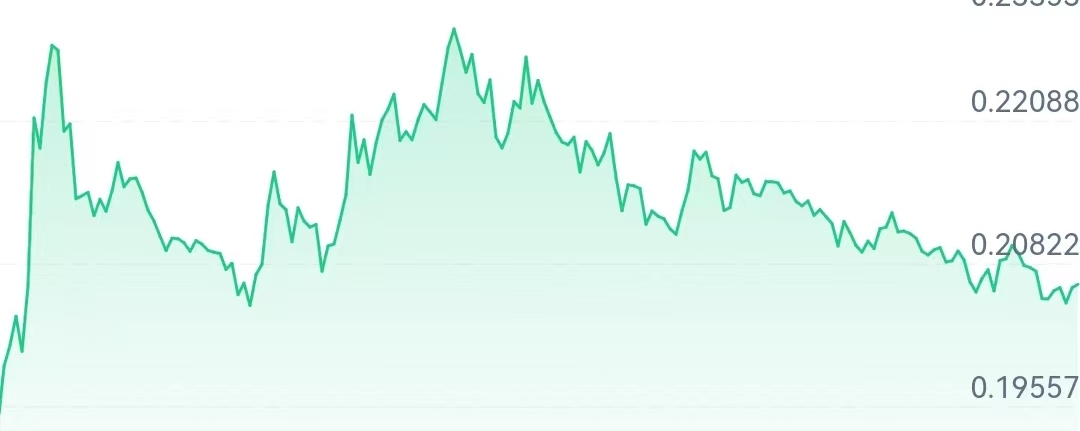
El director global de investigación de activos digitales del Standard Chartered Bank, Geoff Kendrick, publicó recientemente una predicción: el token ARB podría subir hasta 10 dólares a finales de 2030. Esta proyección toma como precio de referencia 0,14 dólares; en comparación con el precio actual de alrededor de 0,21 dólares, el potencial de crecimiento a largo plazo es de cerca de 48 veces. Asimismo, ofrece objetivos de precio anuales: 0,5 dólares en 2026, 1,5 dólares en 2027, 3,5 dólares en 2028 y 6,5 dólares en 2029.
Lo que respalda esta perspectiva optimista es el rápido crecimiento de los ingresos del ecosistema de Arbitrum. Según estimaciones de datos, los ingresos mensuales de Arbitrum para septiembre podrían alcanzar 5 millones de dólares, lo que representa un aumento de más de 5 veces frente al periodo anterior al lanzamiento de Robinhood Chain. Robinhood Chain se lanzó a la red principal el 1 de julio con base en la infraestructura de Arbitrum, enfocándose en activos tokenizados y aplicaciones de finanzas descentralizadas. De acuerdo con el plan de expansión del proyecto, el 10% de los ingresos netos del protocolo se reinvertirá en el ecosistema de Arbitrum: el 8% se destinará al tesoro de ArbitrumDAO y el 2% restante se utilizará para apoyar a la comunidad de desarrolladores.
Tras conocerse la noticia, se desató un debate considerable en el mundo cripto sobre el carril de capa 2. ARB es el token de gobernanza de ArbitrumDAO, utilizado principalmente para votar propuestas de la comunidad. Aquí hay un punto crucial: ARB no representa la propiedad de los activos on-chain, y no existe un mecanismo directo para obtener ingresos de la cadena Arbitrum; este es precisamente el mayor riesgo oculto en las proyecciones de la institución.
El propio Standard Chartered también señaló tres grandes riesgos. Primero, que el avance en la implementación de la tokenización de activos no cumpla las expectativas; segundo, que la competencia en el carril de la capa 2 de Ethereum se intensifique, con que distintas cadenas de escalamiento sigan compitiendo por usuarios y capital; y tercero, que falte un mecanismo de captura de valor del token, por lo que el crecimiento de los ingresos del ecosistema es difícil de materializar de forma directa en las ganancias para ARB.
Visto en el conjunto del mundo cripto, el valor de este informe no radica en afirmar que ARB necesariamente alcanzará el precio objetivo, sino en la señal de que las tradicionales grandes instituciones financieras mantienen un sesgo positivo hacia el carril de expansión de la capa 2 de Ethereum. Los puntos de vista de los research papers de las instituciones pueden fácilmente influir en el sentimiento del mercado; además de ARB, otros proyectos del carril de capa 2 también pueden verse afectados por el arrastre del sentimiento y presentar oscilaciones en su cotización.
Pero los inversores comunes deben ser racionales al considerarlo; las proyecciones de las instituciones no equivalen a un compromiso de inversión. Este tipo de predicciones de precios a largo plazo están influenciadas por múltiples factores, como las tasas de interés macroeconómicas, la regulación global y la evolución tecnológica del sector, por lo que las variables son enormes. No se puede entrar impulsivamente basándose ciegamente en un informe de una institución; hay que ver el potencial de desarrollo del segundo nivel de la “autopista”, pero también reconocer las debilidades del propio modelo de economía del token.