【CJ notas de creación de mercado 01/14】
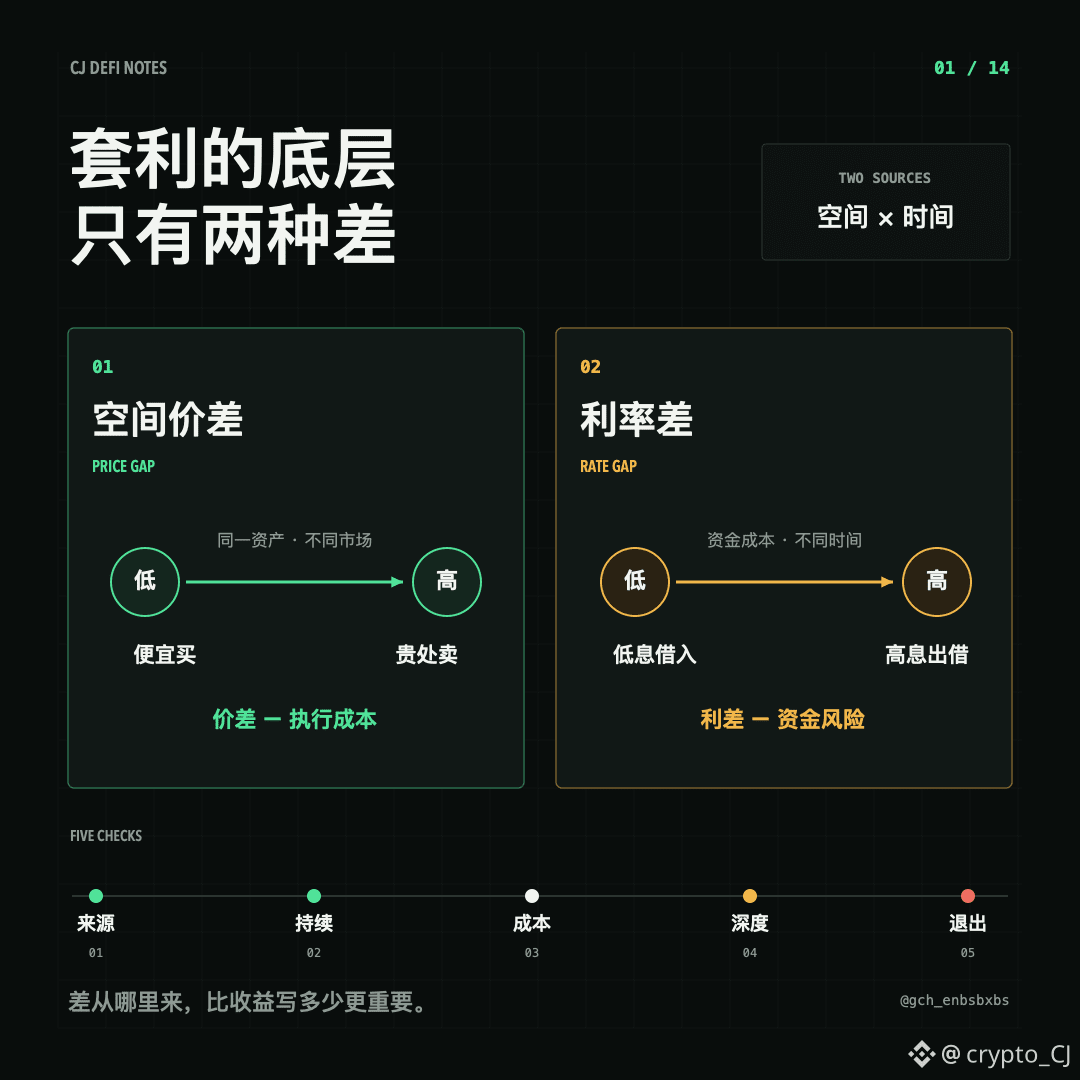
Las estrategias de arbitraje parecen muchas, pero en el fondo solo hay dos cosas: la diferencia de precios y la diferencia de tasas.
La diferencia de precios es una inconsistencia en el espacio. Para un mismo activo, si en dos mercados aparecen precios distintos, compras en el lado más barato y vendes en el más caro, ganando la diferencia del medio. Pero la diferencia de precios que ves en la pantalla no equivale a la ganancia. El tiempo de transferencia, las comisiones, el deslizamiento, la profundidad del libro de órdenes y la liquidez para cerrar posiciones se irán comiendo esa ganancia poco a poco. Si se ve la diferencia, pero no puedes ejecutar operaciones de compra y venta de forma fluida en ambos lados, entonces esa oportunidad no existe.
Un ejemplo hipotético: en ambos lados se muestra una diferencia de precio del 3%, el impacto del precio al comprar on-chain consume 1%, y la transferencia y el cierre de posición gastan otro 1%. El espacio real que queda es solo 1%. Si durante el tiempo hasta que llegue el dinero el precio sigue cambiando, es posible que ni siquiera puedas capturar ese 1%.
La diferencia de tasas es que el capital tiene precios distintos en diferentes lugares. En un sitio, pedir dinero prestado es más barato; en otro, están dispuestos a pagar intereses más altos. En teoría, puedes pedir prestado barato y colocar más caro. Aquí también hay costos: el ratio de colateral puede cambiar, el monto máximo de préstamo podría ajustarse, las tasas pueden fluctuar, y además el activo podría no transferirse a tiempo.
Así que cuando me encuentro con una nueva cadena, un nuevo protocolo o un nuevo derivado, primero desarmo la situación en cinco cuentas: de dónde proviene la diferencia, por qué todavía no se ha eliminado, cuánto tiempo puede sostenerse, cuánto costará ejecutarlo y, en el peor caso, cómo salir. El nombre del camino puede cambiar todo lo que quieras, pero esas cinco preguntas no cambian.
Próxima entrega: las comisiones del LP, ¿quién las paga realmente?
#DeFi #arbitraje
Las estrategias de arbitraje parecen muchas, pero en el fondo solo hay dos cosas: la diferencia de precios y la diferencia de tasas.
La diferencia de precios es una inconsistencia en el espacio. Para un mismo activo, si en dos mercados aparecen precios distintos, compras en el lado más barato y vendes en el más caro, ganando la diferencia del medio. Pero la diferencia de precios que ves en la pantalla no equivale a la ganancia. El tiempo de transferencia, las comisiones, el deslizamiento, la profundidad del libro de órdenes y la liquidez para cerrar posiciones se irán comiendo esa ganancia poco a poco. Si se ve la diferencia, pero no puedes ejecutar operaciones de compra y venta de forma fluida en ambos lados, entonces esa oportunidad no existe.
Un ejemplo hipotético: en ambos lados se muestra una diferencia de precio del 3%, el impacto del precio al comprar on-chain consume 1%, y la transferencia y el cierre de posición gastan otro 1%. El espacio real que queda es solo 1%. Si durante el tiempo hasta que llegue el dinero el precio sigue cambiando, es posible que ni siquiera puedas capturar ese 1%.
La diferencia de tasas es que el capital tiene precios distintos en diferentes lugares. En un sitio, pedir dinero prestado es más barato; en otro, están dispuestos a pagar intereses más altos. En teoría, puedes pedir prestado barato y colocar más caro. Aquí también hay costos: el ratio de colateral puede cambiar, el monto máximo de préstamo podría ajustarse, las tasas pueden fluctuar, y además el activo podría no transferirse a tiempo.
Así que cuando me encuentro con una nueva cadena, un nuevo protocolo o un nuevo derivado, primero desarmo la situación en cinco cuentas: de dónde proviene la diferencia, por qué todavía no se ha eliminado, cuánto tiempo puede sostenerse, cuánto costará ejecutarlo y, en el peor caso, cómo salir. El nombre del camino puede cambiar todo lo que quieras, pero esas cinco preguntas no cambian.
Próxima entrega: las comisiones del LP, ¿quién las paga realmente?
#DeFi #arbitraje