

Una fórmula convirtió “espera un poco más” en un número concreto de días.
Hice un experimento de trading de 9 días: 23 cuentas en paralelo y 563 registros de operaciones.
Luego calculé otra fórmula para saber “¿cuántos datos más necesito para sacar una conclusión?”.
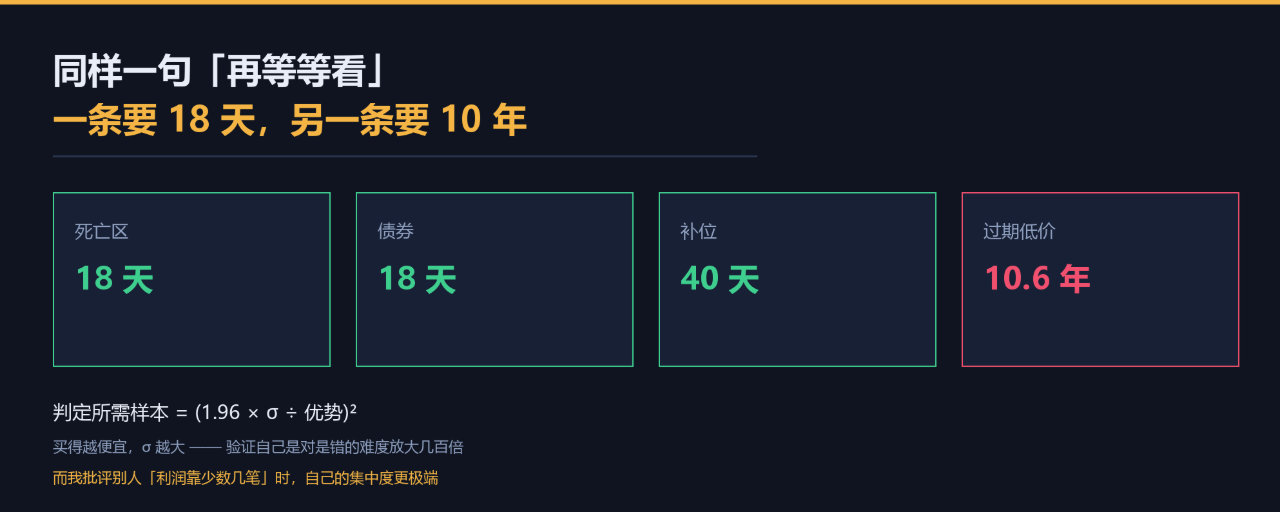
La respuesta me sorprendió un poco: la misma frase “espera un poco más”, para una de mis estrategias fue 18 días, y para la otra, 10.6 años.
1. Primero, esto: me equivoqué al calcular esta fórmula por primera vez.
Al principio usé una suposición muy natural: “para detectar una ventaja de tasa de acierto del 5%, ¿cuántas muestras se necesitan?”.
Así es como sale el cálculo: 44 operaciones de bonos, 1.050 del tramo intermedio, 12.561 de precio bajo caducado.
Luego, al revisar el algoritmo por mi cuenta, descubrí que tenía un problema.
Porque, para una estrategia con una tasa de equilibrio del 97,2%, «una ventaja de 5% en la tasa de acierto» significa que su tasa real sería de 102,2%—lo cual es imposible. La ventaja máxima posible es solo 2,8% (límite de tasa de acierto 100%).
Poner como objetivo «una ventaja del 5%» para los bonos, en sí, es inalcanzable.
Así que la forma correcta es: calcular con «la ventaja que realmente muestra cada estrategia», no ajustarla con un número unificado.
II. Fórmula corregida
Para una estrategia binaria con una tasa de equilibrio de ganancias/pérdidas b (apostando 1 unidad por operación):
· Gana: obtiene (1−b)/b
· Pierde: pierde 1
· Valor esperado en época sin ventaja = 0
La desviación estándar por operación σ = √((1−b)/b)
Para detectar una ventaja de tamaño e (confianza 95%), se necesita aproximadamente:
n ≈ (1.96 × σ / e)²
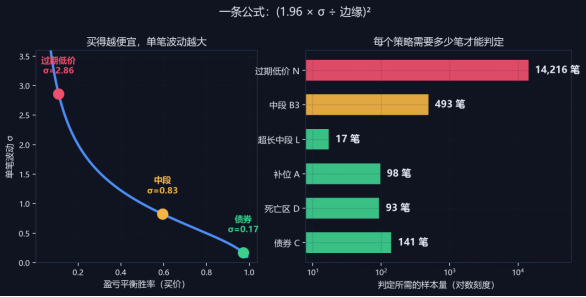
Figura 1: izquierda: cuanto más barato se compra, mayor es la volatilidad por operación; derecha: cantidad de muestra necesaria para decidir
III. Sustituir la fórmula en mis seis estrategias
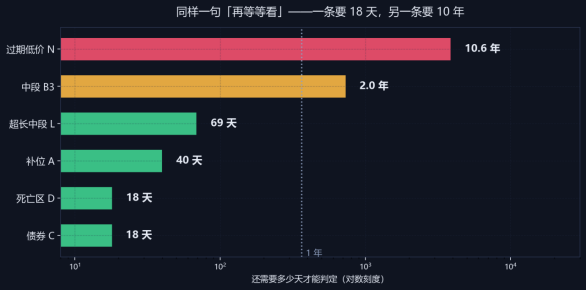
Figura 2: la misma frase «esperemos a ver»——una necesita 18 días y la otra 10 años
El resultado es así:
· Estrategia de zona de muerte: requiere 93 operaciones (las actuales son 31, 3,4 al día) → aún faltan 18 días
· Estrategia de bonos: requiere 141 operaciones (actuales 47, 5,2 al día) → aún faltan 18 días
· Estrategia de rellenar huecos: requiere 98 operaciones (las actuales son 18) → aún faltan 40 días
· Tramo intermedio ultra largo: solo 17 operaciones, pero sale únicamente 0,2 al día → aún faltan 69 días
· Estrategia de tramo intermedio: requiere 493 operaciones (actuales 6) → aún faltan 2 años
· Estrategia de precio bajo caducado: requiere 14.216 operaciones (actuales 33) → aún faltan 10,6 años
18 días ↔ 10,6 años
· Pierde: pierde 1
La clave está en el número σ: el tamaño de la fluctuación del resultado por operación.
· Bonos a 97 centavos: gana/perfila 0,3%, pierde/perfila 100%; pero la probabilidad de ganar es 97% → σ = 0,17
· Tramo intermedio a 60 centavos: gana/perfila 67%, pierde/perfila 100%; probabilidad de ganar 60% → σ = 0,83
· Lotería de 11 centavos: gana/perfila 800%, pierde/perfila 100% → σ = 2,86
Confirmar también una ventaja, al final el ruido de esta última es 17 veces el de la primera; por eso se necesita 17² ≈ 285 veces más de muestra.
Dicho de otra manera: «comprar barato» parece dar mejores cuotas y resulta muy tentador, pero al mismo tiempo multiplica por cientos la dificultad de «validar si uno tiene razón o no».
V. Esta fórmula explica mis dos errores de juicio en esos 9 días
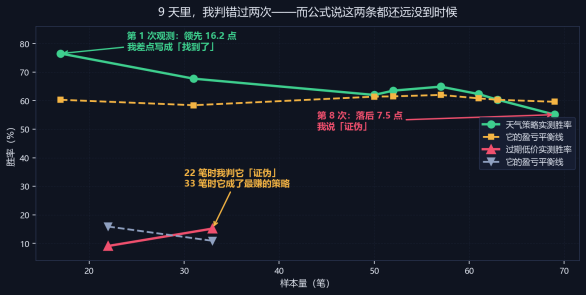
Figura 3: en 9 días me equivoqué dos veces
Primer error de juicio: estrategia meteorológica
· Primera observación (17 operaciones): tasa de acierto 76,5%, 16,2 puntos por encima de la línea de equilibrio
· Octava observación (69 operaciones): tasa de acierto 55,1%, 7,5 puntos por debajo de la línea de equilibrio
Casi escribí en la primera vez «encontré una estrategia de alta tasa de acierto». Pero necesitaba 954 operaciones para poder decidirla—yo solo tenía 94.
Segundo error de juicio: estrategia de precio bajo caducado
· Con 22 operaciones: tasa de acierto 9,1%, 6,8 puntos por debajo de la línea de equilibrio → escribí «supongamos que fue refutada»
· Con 33 operaciones: tasa de acierto 15,2%, 4,7 puntos por encima de la línea de equilibrio; se convierte en la estrategia que más gana
Pero necesita 14.216 operaciones.
La característica común de esos dos errores de juicio es: cuando mis datos no eran suficientes para sostener una conclusión, di una conclusión. Y esta fórmula me dice que en esas dos ocasiones ni siquiera debía preguntarme «si debo sacar una conclusión».
VI. Otro hallazgo, aún más incómodo
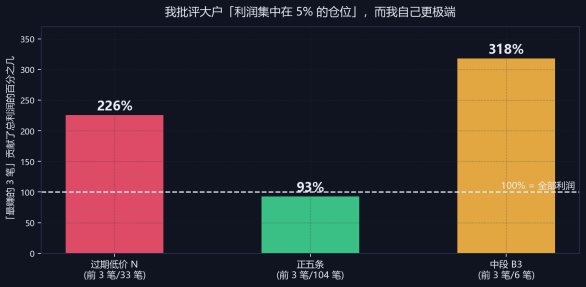
Figura 4: critiqué a otros por «la concentración de beneficios», pero yo mismo fui aún más extremo
Hace unos días, al analizar «copiar/seguir a los grandes», usé un argumento para descartarlos:
«Las primeras 5% de las posiciones aportan 124~129% de la ganancia—o sea, que el restante 95% de las posiciones en total está perdiendo. Su habilidad no se puede replicar».
Luego usé el mismo estándar para revisar mi propio caso:
· Estrategia de precio bajo caducado: las primeras 3 operaciones (el 9% de 33) aportan el 226% de la ganancia
· Estrategia de tramo intermedio: en 6 operaciones, las primeras 3 aportan 318%; al excluirlas queda −$205
· Cinco líneas positivas: las primeras 3 operaciones (el 2,9% de 104) aportan el 94%
Esa regla que usé para refutar a otros, al medir sobre mí mismo, el resultado fue aún más extremo.
VII. Entonces, ¿qué hago ahora?
Esta fórmula me da un criterio de filtrado, no una conclusión:
Límite de entrada: σ/ventaja < 15 (aprox. dentro de 500 operaciones se puede decidir)
Con este estándar:
· Se puede hacer: zona de muerte (σ/e = 4,9), bonos (6,1), rellenar huecos (5,0), tramo intermedio ultra largo (2,1)
· Justo a duras: tramo intermedio (11,3)
· No debería empezar: precio bajo caducado (σ/e = 60,8)
Así que ahora mi forma de hacerlo es:
· Mantener esas tres estrategias que se pueden juzgar en 18~40 días—son las únicas que «se puede esperar» en el momento actual
· Ya no se añaden estrategias de baja/media tasa de acierto——matemáticamente no convergen
· El precio bajo caducado baja su prioridad, pero se mantiene la observación (porque ya había invertido ahí).
Este estándar tiene una función primordial: que antes de empezar una estrategia, sepa si podré esperar hasta obtener la respuesta.
Conclusión
En estos 9 días escribí muchos análisis, encontré 5 errores de código míos y refuté 6 suposiciones.
Pero el de hoy quizá sea el más útil: porque no está juzgando una estrategia en particular, sino juzgando «si tengo capacidad para juzgar».
La respuesta que me dio fue:
En las estrategias de alta tasa de acierto, tengo capacidad—si espero 18 días más, obtendré la respuesta. En las de baja tasa de acierto, no tengo capacidad—eso requiere 10 años. Por lo tanto, lo que realmente hay que hacer no es «esperar a ver», sino «hacer solo aquello que se puede esperar».
Esto suena como una frase negativa. Pero creo que es la experiencia más práctica de esos 9 días:
En un ámbito donde no puedes verificar rápido, es más importante elegir «la velocidad de verificación» que elegir «el rendimiento».
Este artículo registra metodología y práctica de ingeniería, y no constituye ningún consejo de inversión.
Todos los datos provienen de una plataforma de experimentos propia (563 operaciones de liquidación sin duplicados acumuladas, 9 días). «Se necesita muestra» se calcula como n ≈ (1.96σ/e)², donde σ = √((1−b)/b), b es la tasa de equilibrio de ganancias/pérdidas medida para esa estrategia, y e es la ventaja medida.