
#日本央行加息至31年高位
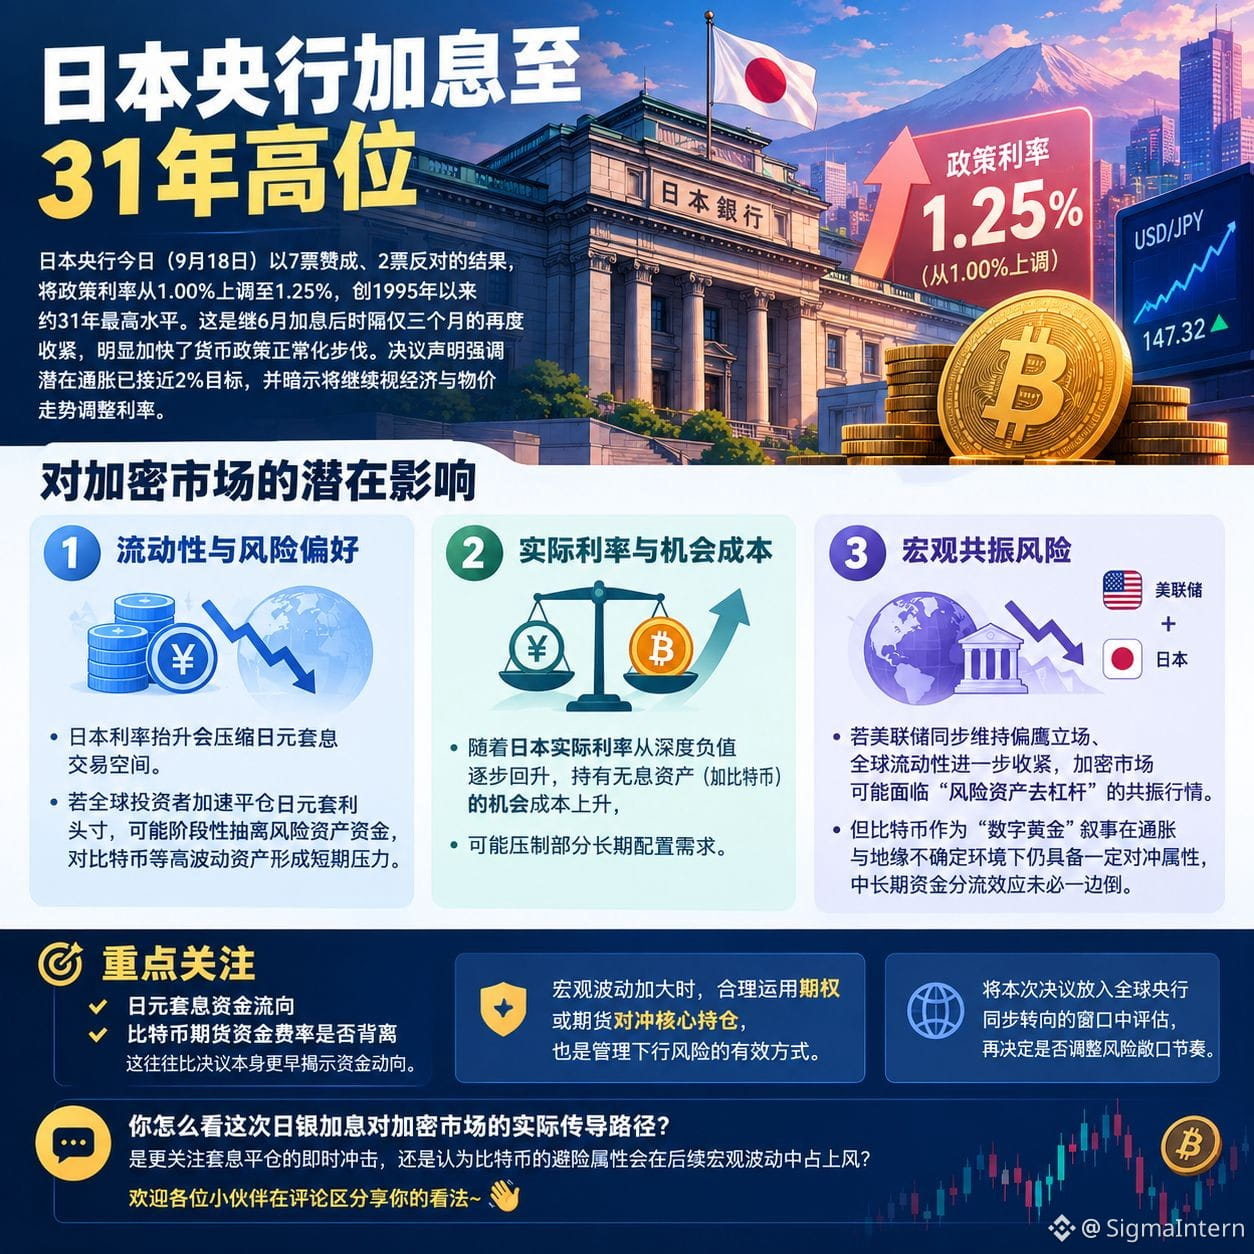
El Banco de Japón, en su decisión de hoy (18 de septiembre), aprobó con 7 votos a favor y 2 en contra. Como resultado, elevó el tipo de interés de política del 1,00% al 1,25%, situándolo en el nivel más alto desde 1995, tras aproximadamente 31 años. Se trata del segundo endurecimiento en apenas tres meses desde la subida de tipos de junio, lo que acelera claramente el ritmo de normalización de la política monetaria. El comunicado de la decisión subrayó que la inflación subyacente potencial está cerca del objetivo del 2% e insinuó que el banco seguirá ajustando los tipos en función de la evolución de la economía y los precios.
Esta subida de tipos en sí ya estaba parcialmente descontada por el mercado, pero la combinación de “aumentan los votos en contra” y “no se aporta una hoja de ruta clara para los próximos pasos” ejerció presión a corto plazo sobre el yen y elevó el cruce de USD/JPY. El posible impacto en el mercado cripto se refleja principalmente en tres aspectos:
1)Liquidez y apetito por el riesgo: el alza de tipos en Japón reduce el espacio del carry trade del yen. Si los inversores globales aceleran el cierre de posiciones de arbitraje en yen, podría producirse una salida temporal de liquidez desde activos de riesgo, generando presión a corto plazo sobre activos de alta volatilidad como el bitcoin.
2)Tasas reales y costo de oportunidad: a medida que las tasas reales en Japón vuelven gradualmente hacia terreno positivo desde niveles profundamente negativos, aumenta el costo de oportunidad de mantener activos sin rendimiento (como el bitcoin), lo que podría frenar parte de la demanda de asignación a más largo plazo.
3)Riesgo de sintonía macro: si la Reserva Federal mantiene simultáneamente una postura más “hawkish” y la liquidez global se contrae aún más, el mercado cripto podría enfrentar un escenario de “desapalancamiento de activos de riesgo” en sintonía con el resto del mercado. Aun así, como narrativa de “oro digital”, el bitcoin conserva cierta capacidad de cobertura en un entorno de incertidumbre por inflación y geopolítica; por lo tanto, el efecto de desvío de capital a mediano y largo plazo no tiene por qué inclinarse necesariamente en una sola dirección.
Conviene prestar especial atención a si el flujo de fondos del carry trade del yen y las primas/tasas de financiamiento del mercado de futuros de bitcoin divergen; a menudo, esto revela el movimiento del capital antes que la decisión en sí. Cuando aumenta la volatilidad macro, usar de manera razonable opciones o futuros por $SIGMA para cubrir la posición central también es una forma efectiva de gestionar el riesgo a la baja. Evalúa esta decisión dentro de la ventana en la que los bancos centrales globales giran simultáneamente, y luego decide si ajustar el ritmo de exposición al riesgo.
¿Qué opinas sobre la transmisión real de la subida de tipos del BoJ al mercado cripto? ¿Te preocupa más el impacto inmediato por cierres de carry trades, o crees que la cualidad de refugio del bitcoin ganará terreno en la volatilidad macro posterior? ¡Anímate a compartir tu punto de vista en los comentarios! 👂
El Banco de Japón, en su decisión de hoy (18 de septiembre), aprobó con 7 votos a favor y 2 en contra. Como resultado, elevó el tipo de interés de política del 1,00% al 1,25%, situándolo en el nivel más alto desde 1995, tras aproximadamente 31 años. Se trata del segundo endurecimiento en apenas tres meses desde la subida de tipos de junio, lo que acelera claramente el ritmo de normalización de la política monetaria. El comunicado de la decisión subrayó que la inflación subyacente potencial está cerca del objetivo del 2% e insinuó que el banco seguirá ajustando los tipos en función de la evolución de la economía y los precios.
Esta subida de tipos en sí ya estaba parcialmente descontada por el mercado, pero la combinación de “aumentan los votos en contra” y “no se aporta una hoja de ruta clara para los próximos pasos” ejerció presión a corto plazo sobre el yen y elevó el cruce de USD/JPY. El posible impacto en el mercado cripto se refleja principalmente en tres aspectos:
1)Liquidez y apetito por el riesgo: el alza de tipos en Japón reduce el espacio del carry trade del yen. Si los inversores globales aceleran el cierre de posiciones de arbitraje en yen, podría producirse una salida temporal de liquidez desde activos de riesgo, generando presión a corto plazo sobre activos de alta volatilidad como el bitcoin.
2)Tasas reales y costo de oportunidad: a medida que las tasas reales en Japón vuelven gradualmente hacia terreno positivo desde niveles profundamente negativos, aumenta el costo de oportunidad de mantener activos sin rendimiento (como el bitcoin), lo que podría frenar parte de la demanda de asignación a más largo plazo.
3)Riesgo de sintonía macro: si la Reserva Federal mantiene simultáneamente una postura más “hawkish” y la liquidez global se contrae aún más, el mercado cripto podría enfrentar un escenario de “desapalancamiento de activos de riesgo” en sintonía con el resto del mercado. Aun así, como narrativa de “oro digital”, el bitcoin conserva cierta capacidad de cobertura en un entorno de incertidumbre por inflación y geopolítica; por lo tanto, el efecto de desvío de capital a mediano y largo plazo no tiene por qué inclinarse necesariamente en una sola dirección.
Conviene prestar especial atención a si el flujo de fondos del carry trade del yen y las primas/tasas de financiamiento del mercado de futuros de bitcoin divergen; a menudo, esto revela el movimiento del capital antes que la decisión en sí. Cuando aumenta la volatilidad macro, usar de manera razonable opciones o futuros por $SIGMA para cubrir la posición central también es una forma efectiva de gestionar el riesgo a la baja. Evalúa esta decisión dentro de la ventana en la que los bancos centrales globales giran simultáneamente, y luego decide si ajustar el ritmo de exposición al riesgo.
¿Qué opinas sobre la transmisión real de la subida de tipos del BoJ al mercado cripto? ¿Te preocupa más el impacto inmediato por cierres de carry trades, o crees que la cualidad de refugio del bitcoin ganará terreno en la volatilidad macro posterior? ¡Anímate a compartir tu punto de vista en los comentarios! 👂