#香港拟年底前推出批发cbdc
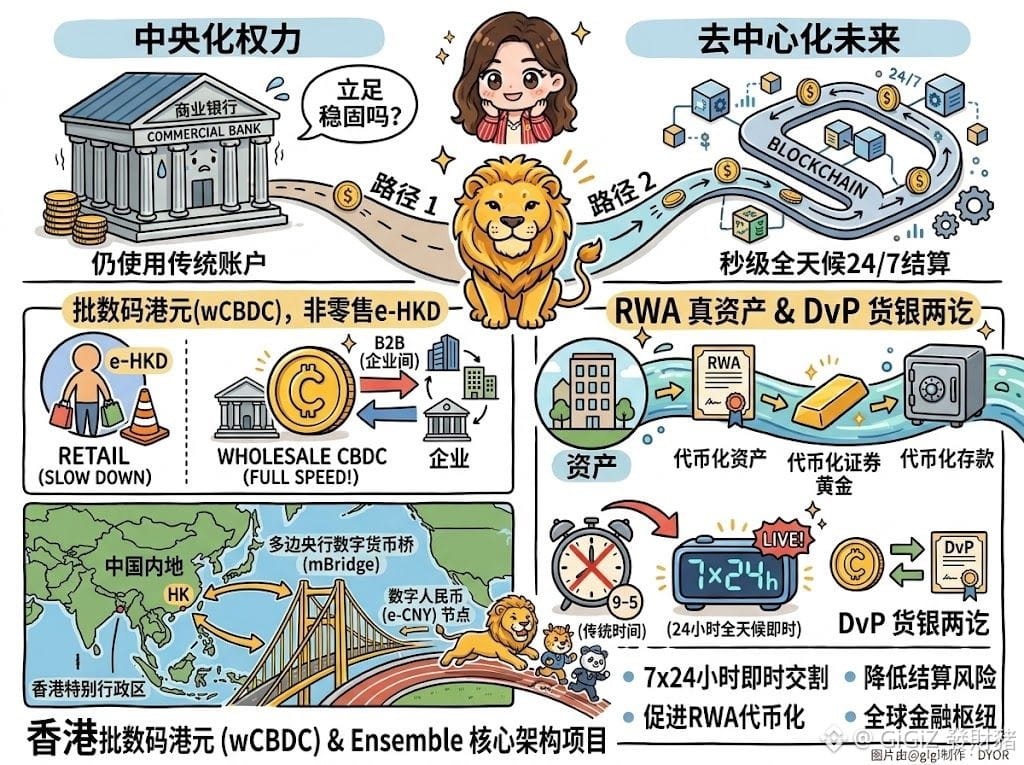
Si en el futuro el dinero ya no se deposita en cuentas tradicionales, sino que se liquida directamente en blockchain con pagos cada segundo durante las 24 horas, ¿todavía podrían los bancos comerciales actuales mantenerse firmes?
La Autoridad Monetaria de Hong Kong (HKMA) ha confirmado recientemente que, antes de fin de año, se implementará oficialmente en el ámbito mayorista el CBDC digital del banco central, wCBDC, es decir, un hito clave del Project EnsembleTX.
Muchos no distinguen bien entre minorista y mayorista. En realidad, la estrategia de la HKMA es muy clara: para el público general, el e-HKD (dólar de Hong Kong digital minorista) no se apurará; el foco está completamente en el segmento B.
Esta vez, el wCBDC está diseñado específicamente para hacer liquidaciones de depósitos tokenizados entre bancos, liquidar bonos gubernamentales tokenizados y realizar la entrega en tiempo real (24/7) de activos reales RWA.
En mi opinión, el paso de Hong Kong es extremadamente inteligente.
▶️ Reduce costos y mejora la eficiencia, atacando el dolor principal
Las transferencias tradicionales de gran importe dentro del país y a través de fronteras deben pasar por SWIFT y RTGS. Hay muchos eslabones intermedios, con costos elevados. Además, por la noche y los fines de semana, hay cierre. El wCBDC convierte directamente la moneda del banco central en una capa subyacente tokenizada, logrando un intercambio simultáneo de dinero y activos (DvP). Con ello no solo se habilitan liquidaciones inmediatas 7x24, sino que también se ahorran enormes costos de cumplimiento y gestión de riesgos intermedios.
▶️ Se ancla en el ecosistema RWA y de stablecoins
Hong Kong no está haciendo CBDC de forma aislada: lo conecta con un marco regulado de stablecoins y con la tokenización de activos Web3 en una misma línea. El wCBDC funciona como la herramienta definitiva de liquidación con el menor riesgo posible; los depósitos tokenizados de los bancos actúan como la capa comercial intermedia. En la base se conecta directamente el capital cripto, y así se posiciona para capturar de inmediato el poder de fijación de precios de los RWA a escala global.
A continuación, se prevé que, en el corto plazo, la arquitectura técnica de la banca tradicional enfrentará desafíos considerables. Los grandes bancos que primero logren integrar interfaces de tokenización absorberán los primeros beneficios de liquidez.
A largo plazo, es casi seguro que el Bridge de CBDC digital multilateral para pagos transfronterizos se fusionará en profundidad con Ensemble. Hong Kong probablemente se convierta en un supercentro que conecte el yuan digital de China continental con las finanzas Web3 globales. En esta guerra silenciosa por infraestructura monetaria, Hong Kong ya ha sacado a otros centros financieros por medio paso.
DYOR
Si en el futuro el dinero ya no se deposita en cuentas tradicionales, sino que se liquida directamente en blockchain con pagos cada segundo durante las 24 horas, ¿todavía podrían los bancos comerciales actuales mantenerse firmes?
La Autoridad Monetaria de Hong Kong (HKMA) ha confirmado recientemente que, antes de fin de año, se implementará oficialmente en el ámbito mayorista el CBDC digital del banco central, wCBDC, es decir, un hito clave del Project EnsembleTX.
Muchos no distinguen bien entre minorista y mayorista. En realidad, la estrategia de la HKMA es muy clara: para el público general, el e-HKD (dólar de Hong Kong digital minorista) no se apurará; el foco está completamente en el segmento B.
Esta vez, el wCBDC está diseñado específicamente para hacer liquidaciones de depósitos tokenizados entre bancos, liquidar bonos gubernamentales tokenizados y realizar la entrega en tiempo real (24/7) de activos reales RWA.
En mi opinión, el paso de Hong Kong es extremadamente inteligente.
▶️ Reduce costos y mejora la eficiencia, atacando el dolor principal
Las transferencias tradicionales de gran importe dentro del país y a través de fronteras deben pasar por SWIFT y RTGS. Hay muchos eslabones intermedios, con costos elevados. Además, por la noche y los fines de semana, hay cierre. El wCBDC convierte directamente la moneda del banco central en una capa subyacente tokenizada, logrando un intercambio simultáneo de dinero y activos (DvP). Con ello no solo se habilitan liquidaciones inmediatas 7x24, sino que también se ahorran enormes costos de cumplimiento y gestión de riesgos intermedios.
▶️ Se ancla en el ecosistema RWA y de stablecoins
Hong Kong no está haciendo CBDC de forma aislada: lo conecta con un marco regulado de stablecoins y con la tokenización de activos Web3 en una misma línea. El wCBDC funciona como la herramienta definitiva de liquidación con el menor riesgo posible; los depósitos tokenizados de los bancos actúan como la capa comercial intermedia. En la base se conecta directamente el capital cripto, y así se posiciona para capturar de inmediato el poder de fijación de precios de los RWA a escala global.
A continuación, se prevé que, en el corto plazo, la arquitectura técnica de la banca tradicional enfrentará desafíos considerables. Los grandes bancos que primero logren integrar interfaces de tokenización absorberán los primeros beneficios de liquidez.
A largo plazo, es casi seguro que el Bridge de CBDC digital multilateral para pagos transfronterizos se fusionará en profundidad con Ensemble. Hong Kong probablemente se convierta en un supercentro que conecte el yuan digital de China continental con las finanzas Web3 globales. En esta guerra silenciosa por infraestructura monetaria, Hong Kong ya ha sacado a otros centros financieros por medio paso.
DYOR