🔗 Lo interesante del último acuerdo bancario de Chainlink no son los 600 bancos.
#chainlinkpowersbottomlinepaymentplatform
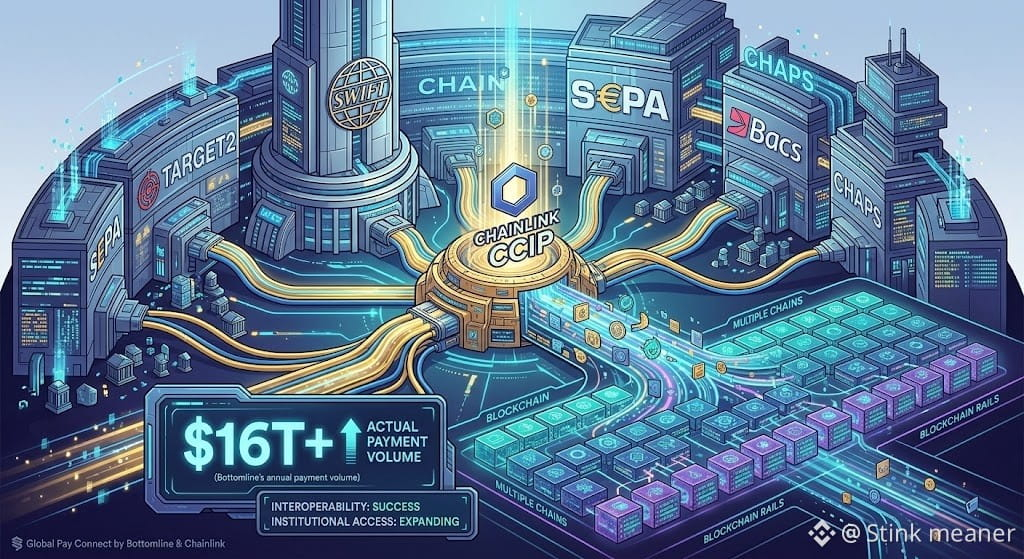
Bottomline ha lanzado Global Pay Connect, conectando 600+ bancos con rieles de pagos onchain a través de Chainlink.
Lo que me llamó la atención fue la escala: Bottomline dice que procesa $16T+ en pagos anuales y que admite redes como SWIFT, SEPA, CHAPS y Bacs.
Pero observa qué es lo que esto realmente resuelve.
Los bancos no necesariamente necesitan reconstruir su infraestructura de pagos para entrar en mercados de blockchain.
Necesitan un puente entre la infraestructura que ya usan y la infraestructura a la que intentan acceder.
Ahí es donde entra en juego el CCIP de Chainlink.
El bucle potencial es sencillo:
Rieles bancarios existentes → interoperabilidad → liquidación onchain → más acceso institucional.
Esta es una tesis muy distinta de “los bancos están comprando cripto”.
En lugar de eso, podrían estar empezando a conectar la plomería financiera existente con rieles de blockchain.
El indicador que vigilaría después no son los anuncios.
Es el volumen real de pagos que fluye a través de la conexión.
DYOR. Las asociaciones de infraestructura no garantizan adopción, valor del token ni volumen de transacciones futuro. No es asesoramiento financiero.
$LINK $XRP
#ChainlinkPowersBottomlinePaymentPlatform #BOJHikesRatesTo31YearHigh #XRPGains3%AsRippleAddsMPPSupport
#DtcpayCompletes$25MSeriesA
#chainlinkpowersbottomlinepaymentplatform
Bottomline ha lanzado Global Pay Connect, conectando 600+ bancos con rieles de pagos onchain a través de Chainlink.
Lo que me llamó la atención fue la escala: Bottomline dice que procesa $16T+ en pagos anuales y que admite redes como SWIFT, SEPA, CHAPS y Bacs.
Pero observa qué es lo que esto realmente resuelve.
Los bancos no necesariamente necesitan reconstruir su infraestructura de pagos para entrar en mercados de blockchain.
Necesitan un puente entre la infraestructura que ya usan y la infraestructura a la que intentan acceder.
Ahí es donde entra en juego el CCIP de Chainlink.
El bucle potencial es sencillo:
Rieles bancarios existentes → interoperabilidad → liquidación onchain → más acceso institucional.
Esta es una tesis muy distinta de “los bancos están comprando cripto”.
En lugar de eso, podrían estar empezando a conectar la plomería financiera existente con rieles de blockchain.
El indicador que vigilaría después no son los anuncios.
Es el volumen real de pagos que fluye a través de la conexión.
DYOR. Las asociaciones de infraestructura no garantizan adopción, valor del token ni volumen de transacciones futuro. No es asesoramiento financiero.
$LINK $XRP
#ChainlinkPowersBottomlinePaymentPlatform #BOJHikesRatesTo31YearHigh #XRPGains3%AsRippleAddsMPPSupport
#DtcpayCompletes$25MSeriesA