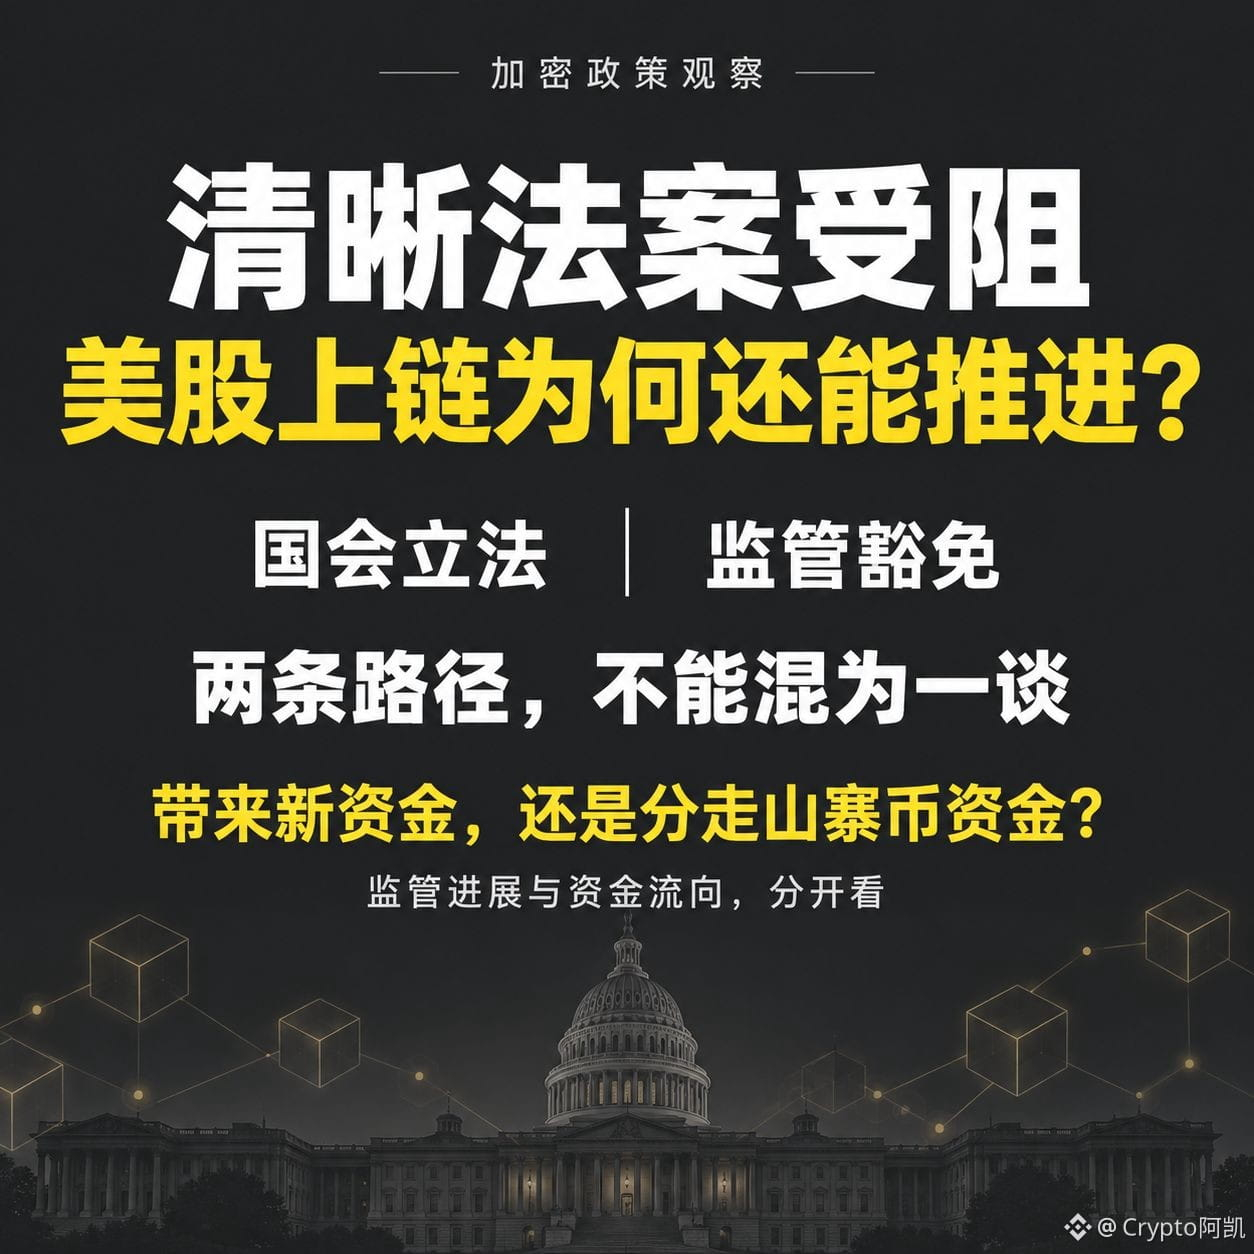
¿El proyecto de ley de “Reglas claras” acaba de quedar bloqueado y, aun así, cómo avanzan los tokens de EE. UU.? Estas dos noticias parecen contradictorias, pero en realidad tratan de cosas distintas.
El proyecto de ley “Reglas claras” sigue el camino de la legislación en el Congreso, con el objetivo de crear un marco regulatorio más completo para el mercado de activos digitales. Esta vez, al no aprobarse la votación procedimental, el avance queda obstaculizado, pero eso no significa que las autoridades regulatorias existentes no puedan hacer nada.
Según Reuters, lo que hizo esta vez la SEC (Comisión de Bolsa y Valores de EE. UU.) fue otorgar a las operaciones con acciones tokenizadas una exención innovadora condicionada con duración de cinco años. En términos simples: dentro del alcance de la autorización legal existente, permitir que los negocios que cumplan ciertas condiciones queden temporalmente exentos de algunos requisitos, no significa cancelar por completo toda la regulación de valores.
Por lo tanto, no se puede interpretar esta noticia como que “el proyecto de ley de reglas claras se aprobó de otra forma”, y tampoco se puede decir que todas las acciones tokenizadas hayan recibido el visto bueno. El informe indica con claridad que los productos relacionados deben conservar derechos de los accionistas como el reparto de dividendos y el derecho a voto; los tokens sintéticos que solo siguen el precio de la acción no están incluidos en este alcance.
Para mí, esta noticia implica pensar una capa más en el ecosistema cripto: cuando las acciones de EE. UU. se tokenizan y se registran on-chain, ¿nos traen nuevo capital o solo atraen a más activos compitiendo por ese mismo capital?
Lo positivo es que el comercio de acciones podría aportar nuevos usuarios on-chain, y también generar necesidades de negociación, custodia y liquidación. Pero si estas actividades se materializan en alguna blockchain concreta, y si los ingresos terminan beneficiando a los tenedores de tokens, dependerá de la forma específica en que se implemente.
Por otro lado, si en el futuro comprar acciones on-chain fuera más fácil, las personas que antes apostaban por memecoins o altcoins podrían desplazarse a comprar empresas con negocio y ganancias. Que el intercambio on-chain esté más animado no significa que las altcoins vayan a repartir dinero.
Así que mi postura es: es un avance positivo para el negocio de la tokenización de acciones, pero no se puede tomar directamente como la razón para un aumento general en todo el mercado cripto.
A partir de ahora me interesa más esto: quiénes lanzan realmente productos, si están atrayendo capital nuevo o solo canalizando capital existente, y si el dinero ganado finalmente queda en la plataforma y en los accionistas, o si llega a los tenedores de tokens. Entender bien estos puntos es más útil que perseguir conceptos solo por ver dos palabras: “aprobado”.
#清晰法案 #股票代币化 #加密
El proyecto de ley “Reglas claras” sigue el camino de la legislación en el Congreso, con el objetivo de crear un marco regulatorio más completo para el mercado de activos digitales. Esta vez, al no aprobarse la votación procedimental, el avance queda obstaculizado, pero eso no significa que las autoridades regulatorias existentes no puedan hacer nada.
Según Reuters, lo que hizo esta vez la SEC (Comisión de Bolsa y Valores de EE. UU.) fue otorgar a las operaciones con acciones tokenizadas una exención innovadora condicionada con duración de cinco años. En términos simples: dentro del alcance de la autorización legal existente, permitir que los negocios que cumplan ciertas condiciones queden temporalmente exentos de algunos requisitos, no significa cancelar por completo toda la regulación de valores.
Por lo tanto, no se puede interpretar esta noticia como que “el proyecto de ley de reglas claras se aprobó de otra forma”, y tampoco se puede decir que todas las acciones tokenizadas hayan recibido el visto bueno. El informe indica con claridad que los productos relacionados deben conservar derechos de los accionistas como el reparto de dividendos y el derecho a voto; los tokens sintéticos que solo siguen el precio de la acción no están incluidos en este alcance.
Para mí, esta noticia implica pensar una capa más en el ecosistema cripto: cuando las acciones de EE. UU. se tokenizan y se registran on-chain, ¿nos traen nuevo capital o solo atraen a más activos compitiendo por ese mismo capital?
Lo positivo es que el comercio de acciones podría aportar nuevos usuarios on-chain, y también generar necesidades de negociación, custodia y liquidación. Pero si estas actividades se materializan en alguna blockchain concreta, y si los ingresos terminan beneficiando a los tenedores de tokens, dependerá de la forma específica en que se implemente.
Por otro lado, si en el futuro comprar acciones on-chain fuera más fácil, las personas que antes apostaban por memecoins o altcoins podrían desplazarse a comprar empresas con negocio y ganancias. Que el intercambio on-chain esté más animado no significa que las altcoins vayan a repartir dinero.
Así que mi postura es: es un avance positivo para el negocio de la tokenización de acciones, pero no se puede tomar directamente como la razón para un aumento general en todo el mercado cripto.
A partir de ahora me interesa más esto: quiénes lanzan realmente productos, si están atrayendo capital nuevo o solo canalizando capital existente, y si el dinero ganado finalmente queda en la plataforma y en los accionistas, o si llega a los tenedores de tokens. Entender bien estos puntos es más útil que perseguir conceptos solo por ver dos palabras: “aprobado”.
#清晰法案 #股票代币化 #加密