¡Los rendimientos de los bonos del Tesoro de EE. UU. vuelven a romper el 5%! #美国初请失业金人数降至19.6万 , fondos soberanos de máxima categoría a nivel mundial, planean reducir su tenencia de 800 mil millones de dólares en bonos del Tesoro de EE. UU. ¡Ya no se compran ciegamente bonos del Tesoro! ¿La reestructuración del fondo soberano noruego de 2,3 billones de dólares libera una señal importante?
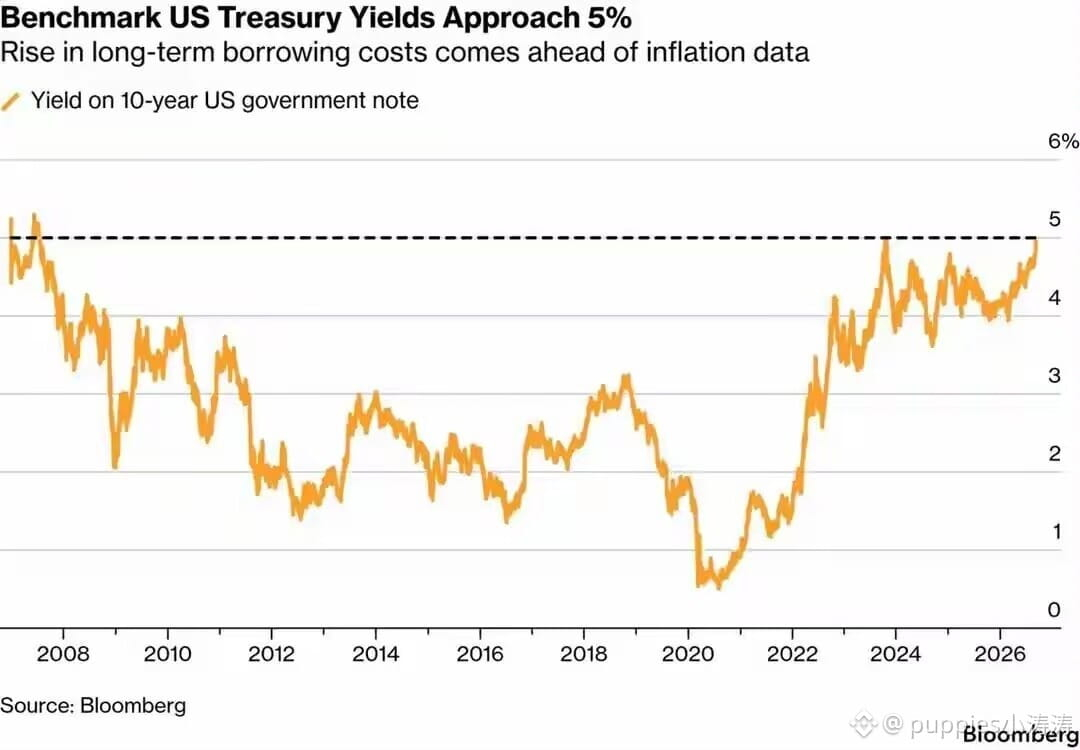
El 14 de septiembre, el rendimiento de los bonos del Tesoro a 10 años tocó un máximo intradía de 5,012% y luego cerró en 4,96%. En la ronda anterior, el avance por encima del 5% solo se mantuvo durante un día; la demanda entró rápidamente para sostener el mercado. Pero tras este nuevo intento de superar el 5%, la intensidad de la corrección fue relativamente débil, y la estructura del mercado ya ha cambiado #Paradigm披露持有ZEC
$APM
Justo antes del momento en que los bonos del Tesoro presionaban el umbral del 5%, el mayor fondo soberano de Noruega a nivel mundial lanzó un plan de reestructuración de gran impacto. La entidad gestora del fondo propuso reducir la proporción de bonos gubernamentales en el indicador de referencia de la cartera del 70% al 50%, lo que implicaría recortar aproximadamente 800 mil millones de dólares en bonos del Tesoro de EE. UU., $ONE
La participación de bonos del Tesoro en la asignación bajaría del 34,1% al 21,9%.
#萨尔瓦多政府持仓增至7777枚BTC
Este año, en abril, Noruega también había indicado que mantendría la asignación de activos hacia el mercado estadounidense; en apenas cinco meses, el enfoque cambió drásticamente. Lo clave es que el fondo no se retira del mercado estadounidense, sino que reduce bonos del Tesoro de EE. UU. y aumenta la inversión en deuda institucional con mayor rendimiento y en MBS.
La lógica central de esta reestructuración es la siguiente: a largo plazo, el capital sigue viendo con buenos ojos el mercado estadounidense, pero el riesgo de volatilidad de los bonos del Tesoro ha aumentado; las características de “refugio” que antes se consideraban prácticamente libres de riesgo se han debilitado. El alto déficit fiscal de Estados Unidos hace que el capital a largo plazo reevalúe la relación costo-rendimiento de los bonos del Tesoro, y esto también refleja, en esencia, la reevaluación global de activos por parte de grandes capitales.
El 14 de septiembre, el rendimiento de los bonos del Tesoro a 10 años tocó un máximo intradía de 5,012% y luego cerró en 4,96%. En la ronda anterior, el avance por encima del 5% solo se mantuvo durante un día; la demanda entró rápidamente para sostener el mercado. Pero tras este nuevo intento de superar el 5%, la intensidad de la corrección fue relativamente débil, y la estructura del mercado ya ha cambiado #Paradigm披露持有ZEC
$APM
Justo antes del momento en que los bonos del Tesoro presionaban el umbral del 5%, el mayor fondo soberano de Noruega a nivel mundial lanzó un plan de reestructuración de gran impacto. La entidad gestora del fondo propuso reducir la proporción de bonos gubernamentales en el indicador de referencia de la cartera del 70% al 50%, lo que implicaría recortar aproximadamente 800 mil millones de dólares en bonos del Tesoro de EE. UU., $ONE
La participación de bonos del Tesoro en la asignación bajaría del 34,1% al 21,9%.
#萨尔瓦多政府持仓增至7777枚BTC
Este año, en abril, Noruega también había indicado que mantendría la asignación de activos hacia el mercado estadounidense; en apenas cinco meses, el enfoque cambió drásticamente. Lo clave es que el fondo no se retira del mercado estadounidense, sino que reduce bonos del Tesoro de EE. UU. y aumenta la inversión en deuda institucional con mayor rendimiento y en MBS.
La lógica central de esta reestructuración es la siguiente: a largo plazo, el capital sigue viendo con buenos ojos el mercado estadounidense, pero el riesgo de volatilidad de los bonos del Tesoro ha aumentado; las características de “refugio” que antes se consideraban prácticamente libres de riesgo se han debilitado. El alto déficit fiscal de Estados Unidos hace que el capital a largo plazo reevalúe la relación costo-rendimiento de los bonos del Tesoro, y esto también refleja, en esencia, la reevaluación global de activos por parte de grandes capitales.