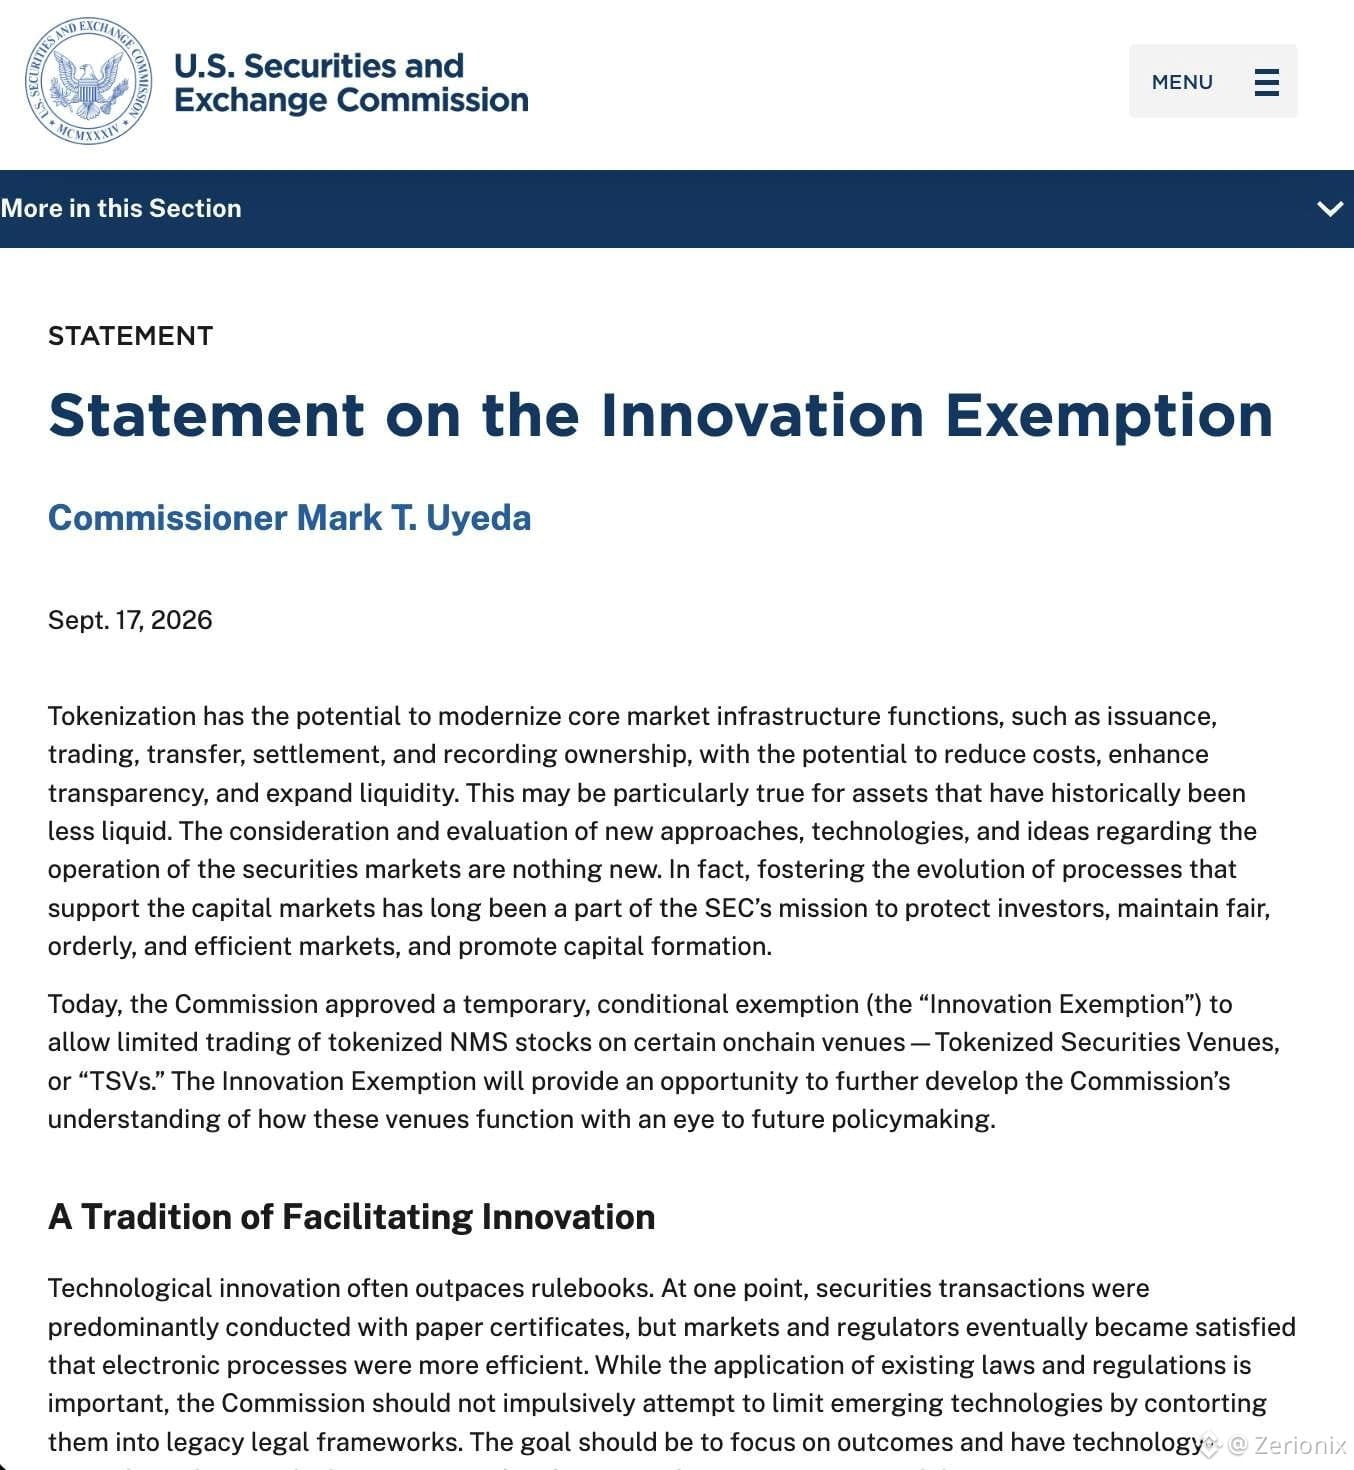
La SEC ha aprobado una exención de Innovación condicional de cinco años que permite a determinados centros basados en blockchain negociar acciones tokenizadas de EE. UU. a través de creadores de mercado automatizados y fondos de liquidez con permisos.
Este es un avance mayor para las RWA que otro lanzamiento de un activo tokenizado.
La SEC, en esencia, está brindando a la infraestructura nativa de cripto un banco de pruebas controlado dentro del mercado de valores de EE. UU. Los centros tendrán límites sobre las acciones elegibles y el volumen de operaciones, mientras que las acciones tokenizadas deben ofrecer a los titulares los mismos derechos y prerrogativas que las acciones tradicionales equivalentes.
También hay salvaguardas. Las plataformas deben notificar a la empresa subyacente antes de listar sus acciones; los emisores pueden objetar, y se excluyen los tokens sintéticos que simplemente crean exposición derivada a una acción.
Lo que me llama la atención es dónde está ocurriendo el experimento.
La SEC no solo está probando la tokenización como una nueva forma de representar la propiedad. Está probando si las vías basadas en blockchain y los AMM pueden realmente gestionar parte de la función de negociación.
Si esto funciona, los beneficios potenciales van más allá de poner acciones en la cadena. Piense en horarios de negociación más largos, propiedad fraccionada, liquidación más rápida, autocustodia y, potencialmente, menores costos de transacción.
Pero esto todavía es un piloto, no el mercado completo de acciones tokenizadas.
La prueba real es si los emisores, los proveedores de liquidez y los inversores realmente usan estos centros a una escala significativa.
Personalmente, este es el tipo de desarrollo de RWA al que le presto atención.
La SEC acaba de mover las acciones tokenizadas de “concepto interesante” a un experimento de mercado regulado.
Ahora veremos si las vías realmente funcionan.
#BTC Price Analysis# #Altcoin Season# $BTC $ETH
Este es un avance mayor para las RWA que otro lanzamiento de un activo tokenizado.
La SEC, en esencia, está brindando a la infraestructura nativa de cripto un banco de pruebas controlado dentro del mercado de valores de EE. UU. Los centros tendrán límites sobre las acciones elegibles y el volumen de operaciones, mientras que las acciones tokenizadas deben ofrecer a los titulares los mismos derechos y prerrogativas que las acciones tradicionales equivalentes.
También hay salvaguardas. Las plataformas deben notificar a la empresa subyacente antes de listar sus acciones; los emisores pueden objetar, y se excluyen los tokens sintéticos que simplemente crean exposición derivada a una acción.
Lo que me llama la atención es dónde está ocurriendo el experimento.
La SEC no solo está probando la tokenización como una nueva forma de representar la propiedad. Está probando si las vías basadas en blockchain y los AMM pueden realmente gestionar parte de la función de negociación.
Si esto funciona, los beneficios potenciales van más allá de poner acciones en la cadena. Piense en horarios de negociación más largos, propiedad fraccionada, liquidación más rápida, autocustodia y, potencialmente, menores costos de transacción.
Pero esto todavía es un piloto, no el mercado completo de acciones tokenizadas.
La prueba real es si los emisores, los proveedores de liquidez y los inversores realmente usan estos centros a una escala significativa.
Personalmente, este es el tipo de desarrollo de RWA al que le presto atención.
La SEC acaba de mover las acciones tokenizadas de “concepto interesante” a un experimento de mercado regulado.
Ahora veremos si las vías realmente funcionan.
#BTC Price Analysis# #Altcoin Season# $BTC $ETH