


Los inversores en cripto tienen acceso a más datos que nunca. La actividad en cadena, los flujos de los exchanges, la posición en derivados, los mercados spot, los libros de órdenes y los fundamentos de la red pueden revelar cada uno una parte diferente del mercado.
Esa amplitud es una de las mayores fortalezas de Glassnode. También puede generar una difícil primera pregunta: ¿Por dónde empiezo?
Cuando un catálogo contiene miles de métricas, encontrar el pequeño conjunto que importa para una decisión de inversión específica puede convertirse en un proyecto de investigación por sí mismo. Los equipos cuantitativos experimentados pueden crear canalizaciones para probar combinaciones, transformaciones y umbrales. Para muchos inversores, sin embargo, pasar de un gráfico en Studio a una regla de decisión sistemática todavía requiere demasiado tiempo, código y conocimientos especializados.
Creamos Glassnode Alpha Lab para cerrar esa brecha.
PRUEBA GLASSNODE ALPHA LAB
Alpha Lab es una plataforma de investigación cuantitativa que busca en los datos de Glassnode heurísticas de trading sencillas y fáciles de interpretar. Indica a la aplicación qué quieres identificar, elige los datos de mercado que quieres analizar y el motor de investigación probará qué combinaciones han sido más útiles históricamente.
El objetivo es sencillo: convertir un amplio universo de métricas en un conjunto específico de ideas que un inversor pueda comprender, cuestionar e incorporar a su propio proceso de investigación.
Empieza por la pregunta de inversión
¿Qué métricas de Glassnode han ayudado históricamente a identificar buenas oportunidades de compra de Bitcoin?
A continuación, el usuario elige las métricas que la plataforma debe explorar, desde datos on-chain y al contado hasta señales de futuros, opciones y libros de órdenes, y decide qué debe priorizar la búsqueda. Puede ser una mayor rentabilidad ajustada al riesgo, medida mediante el ratio de Sharpe, o un mayor rendimiento absoluto.
La pregunta determina el activo y el objetivo; el etiquetado define lo que cuenta como verdad. Cada día del historial disponible se marca como una buena oportunidad de compra o no, según lo que hizo realmente el mercado después. A continuación, cada métrica seleccionada se expande en muchas versiones transformadas de sí misma, y la tarea se convierte en un sencillo problema estadístico: ¿qué valores aparecieron en los días favorables y no en los demás?
Los árboles de decisión están diseñados para responder precisamente a eso: cada rama es un umbral que separa los días favorables del resto. Se generan cientos de árboles a la vez y un optimizador ajusta continuamente su construcción. Cada intento se puntúa como lo haría un operador: según el rendimiento que habría obtenido la estrategia resultante.
A continuación, el motor extrae los hallazgos más sólidos en forma de heurísticas, en lugar de ofrecer una predicción de caja negra. Como cada árbol se mantiene deliberadamente poco profundo, cada recorrido que termina en un «sí» ya constituye una regla concisa: una o dos condiciones sobre métricas que describen una zona donde se concentraron los días favorables. Después, cada zona se evalúa según la frecuencia con que acertó y la cantidad de datos históricos en que se basa.
Un resultado podría tener esta forma:
«Cuando esta métrica transformada está por debajo de X y esta otra está por encima de Y, esta es la zona óptima para mejorar la rentabilidad ajustada al riesgo de BTC»
Cada regla viene acompañada de la evidencia necesaria para evaluarla, incluidos la rentabilidad histórica, el ratio de Sharpe, la caída máxima, la tasa de aciertos, la frecuencia de trading y una curva de capital. Los usuarios pueden comparar la regla con el activo subyacente, examinar distintos horizontes temporales y comprobar si sus condiciones se cumplen con los datos más recientes. Esto ayuda a sacar a la luz relaciones prometedoras sin ocultar la lógica subyacente.
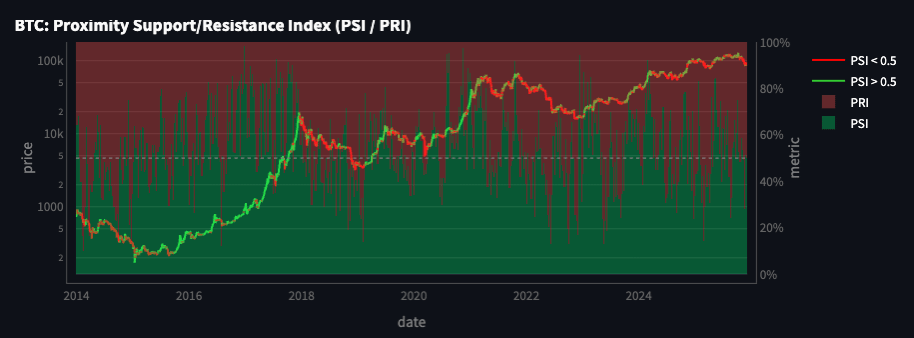 Tres formas de investigar
Cada inversor quiere un nivel de control distinto. El producto ofrece tres formas de acceder al mismo motor de investigación.
Modo sencillo: pasa de una pregunta a heurísticas clasificadas
El modo sencillo está diseñado para ofrecer rapidez y facilidad de uso. Elige un activo, indica si quieres analizar oportunidades de compra o de venta en corto, selecciona las métricas que quieres explorar y establece el nivel de esfuerzo de búsqueda. Alpha Lab ejecuta en segundo plano el flujo de trabajo descrito y devuelve las reglas más prometedoras en tarjetas de señales fáciles de leer: se pueden ver como pares de métricas o desglosar en reglas de una sola métrica, y filtrar según las preferencias del inversor, por ejemplo, la caída máxima, la rentabilidad ajustada al riesgo, la tasa de aciertos o un período de evaluación concreto.
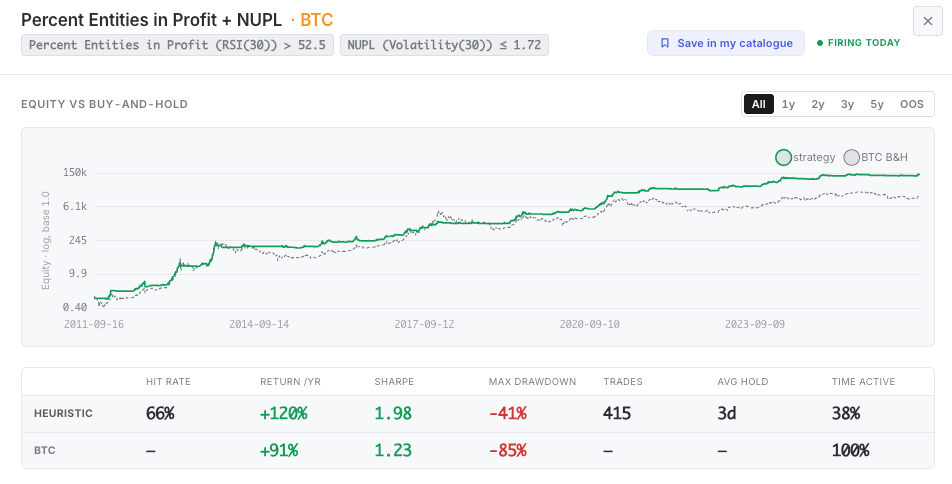
El flujo de trabajo es iterativo por diseño. Los usuarios pueden ajustar el conjunto de métricas, volver a ejecutar la búsqueda y comparar los nuevos resultados con los intentos anteriores. Así, un análisis puntual se convierte en un ciclo de descubrimiento estructurado: formular una hipótesis, ponerla a prueba, aprender del resultado y acotar la búsqueda.
Modo avanzado: inspecciona cada paso
El modo avanzado muestra todos los pasos de la búsqueda. Los usuarios pueden controlar el espacio de características seleccionando tanto las métricas de origen como las transformaciones que se les aplican, incluidos los valores z, el RSI, las medias móviles, la volatilidad y las características basadas en percentiles. Las ventanas de transformación se pueden ajustar para probar cómo se comporta la misma métrica subyacente en distintos horizontes.
También pueden definir qué debe aprender el modelo. La aplicación de investigación incluye un etiquetado predeterminado para oportunidades de compra y de venta en corto, pero los usuarios pueden dibujar zonas personalizadas directamente sobre el historial de precios.
Esto abre la puerta a preguntas más específicas:
¿Qué métricas han caracterizado históricamente los mínimos locales?
¿Qué suele aparecer cerca de los máximos del mercado?
¿Qué características se asocian con un régimen de volatilidad o un movimiento parabólico?
Una vez completada la búsqueda, el modo avanzado muestra el recorrido del modelo a la regla. Los usuarios pueden comparar modelos de aprendizaje automático, inspeccionar la influencia de las características, revisar la tabla completa de heurísticas y analizar reglas individuales en detalle.
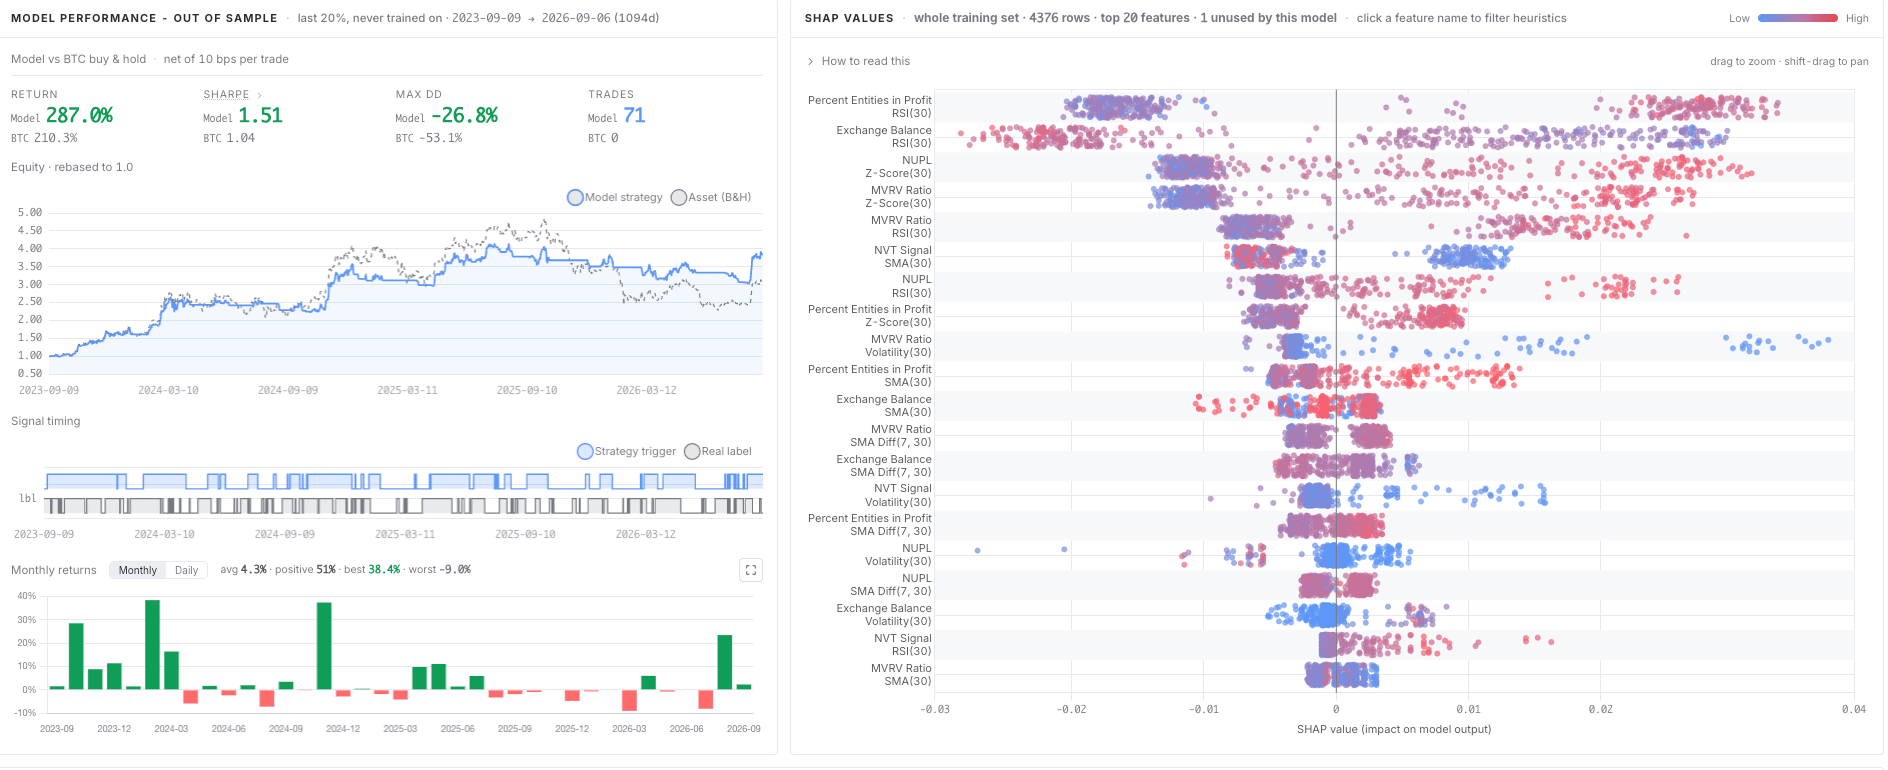
La plataforma también permite someter las heurísticas a pruebas de estrés. Si un resultado solo funciona con un umbral o una ventana retrospectiva exactos, es una señal de alerta. Una relación más creíble debería mantenerse relativamente estable cuando cambian parámetros cercanos.
Alpha Lab hace visible esa sensibilidad y ayuda a los investigadores a distinguir un patrón potencialmente duradero de una coincidencia histórica ajustada al detalle.
Modo Agentes: pon la investigación automática a trabajar
Algunas preguntas de investigación se abordan mejor como un ciclo que como una sola consulta.
A través del servidor MCP de Alpha Lab, los agentes de IA compatibles pueden acceder al mismo catálogo de métricas y motor de optimización que la interfaz para usuarios.
Un inversor puede asignarle a un agente un objetivo de investigación, como explorar grupos de métricas hasta encontrar una regla que mejore el rendimiento ajustado al riesgo frente a un índice de referencia, y dejar que ejecute, evalúe y perfeccione búsquedas sucesivas.
Este es un caso de uso natural para la investigación agéntica. El objetivo se puede definir, el resultado se puede medir y cada candidato se puede evaluar con un marco de evaluación coherente.
El agente se encarga de las tareas repetitivas; el inversor conserva el control de la pregunta, las hipótesis y el juicio final. Después, los hallazgos más sólidos se pueden llevar de vuelta a la interfaz visual para examinarlos en profundidad o guardarlos en un catálogo de trabajo.
Del descubrimiento a un catálogo vivo
El catálogo de Alpha Lab contiene estrategias que el equipo de Glassnode ya ha identificado y guardado. Los usuarios pueden explorar por activo, dirección y características de riesgo o rendimiento, y luego estudiar cómo se comportó una regla a lo largo de todo su historial, durante el período fuera de muestra y en la ventana en vivo posterior a su catalogación.
Los inversores también pueden guardar los hallazgos relevantes en Mi catálogo y crear un universo de investigación específico para su propio equipo.
Con el tiempo, ese conjunto de trabajo se convierte en algo más que una lista de pruebas retrospectivas. La plataforma puede detectar reglas cuyo comportamiento reciente se ha debilitado, señalar estrategias superpuestas y ayudar a identificar lagunas de cobertura. También se beneficia del efecto Lindy: cuanto más tiempo siga funcionando una estrategia en un entorno de trading en vivo, con datos que nunca había visto, mayor será la confianza en que su comportamiento es robusto y no producto del sobreajuste.
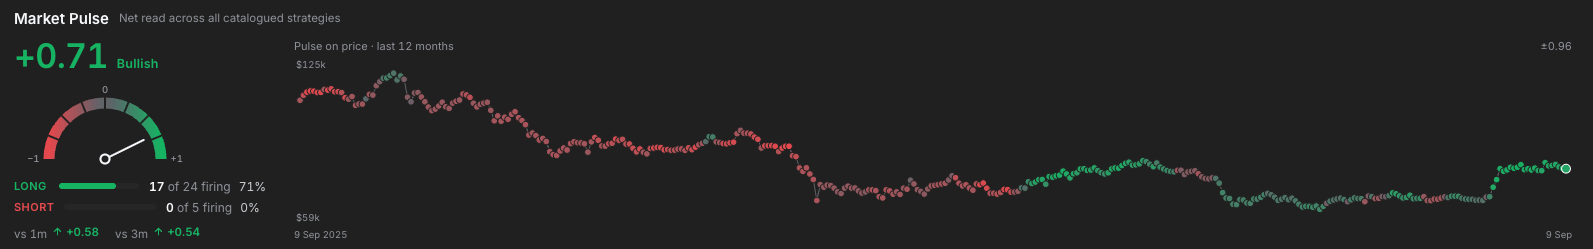
Market Pulse ofrece otra vista del mismo conjunto de investigaciones. Agrega las reglas de compra y venta en corto catalogadas que están activas en ese momento y ofrece una visión compacta de la orientación del conjunto de evidencia seleccionado, sin dejar de permitir la inspección de las reglas individuales que la sustentan.
En conjunto, estas funciones conectan el descubrimiento con la monitorización continua. La pregunta pasa de «¿Funcionó históricamente?» a «¿Sigue comportándose como se esperaba?».
Un proceso de investigación basado en una metodología sólida
Alpha Lab sigue prácticas rigurosas de investigación cuantitativa diseñadas para reducir el sobreajuste y comprobar si un resultado se generaliza más allá de los datos utilizados para descubrirlo. La metodología se basa en flujos de trabajo de investigación propios desarrollados en Glassnode para la señal de Sharpe de Bitcoin, respaldados por más de tres años de resultados en vivo.
La búsqueda utiliza un bosque aleatorio con un presupuesto fijo de pruebas. La profundidad de los árboles se limita a dos, lo que restringe la complejidad y hace que cada regla sea fácil de interpretar como dos condiciones.
La validación se realiza en tres etapas. La validación de ventana móvil entrena los modelos con datos anteriores y los evalúa en períodos posteriores, respetando el orden cronológico del mercado.
Una muestra de prueba fuera de muestra reserva el 20 % más reciente del historial, lo excluye de la búsqueda y lo utiliza únicamente para una evaluación independiente. Una vez catalogada una regla, la evaluación en vivo la sigue con los nuevos datos que van llegando y que no pudieron influir en su selección.
El rendimiento informado es neto: tanto la rentabilidad como el ratio de Sharpe incluyen supuestos de deslizamiento.
En conjunto, los modelos poco profundos, el análisis de ventana móvil, las pruebas fuera de muestra, las comprobaciones de sensibilidad a los parámetros y la monitorización en vivo ayudan a distinguir las relaciones potencialmente estables de los resultados históricos sobreajustados. No garantizan el rendimiento futuro, pero ofrecen una base más rigurosa para evaluar cada heurística.
A quién está dirigido Alpha Lab
Alpha Lab está diseñado para inversores que creen que los datos de Glassnode pueden fortalecer su proceso, pero buscan un camino más rápido desde la exploración hasta la evidencia.
Para los inversores discrecionales, el producto puede revelar qué métricas y umbrales merecen atención antes de tomar una decisión de mercado.
Para los investigadores cuantitativos, ofrece un entorno configurable para descubrir características, comparar modelos y probar su robustez.
Para los equipos que experimentan con agentes de IA, la plataforma ofrece un ciclo de investigación automática medible, basado en los mismos datos y el mismo marco de evaluación que utiliza la interfaz para usuarios.
Los modos son distintos, pero tienen el mismo propósito: facilitar que los datos de Glassnode se conviertan en una investigación enfocada, transparente y práctica.
Únete a la beta
Glassnode Alpha Lab está actualmente disponible en versión beta para un grupo limitado de clientes. Buscamos equipos de investigación e inversores que quieran probar el producto en flujos de trabajo reales y ayudar a definir lo que viene después.
Si quieres obtener acceso anticipado, habla con tu representante de Glassnode o ponte en contacto con el equipo para unirte a la beta.
Alpha Lab es un producto de investigación. Sus resultados se basan en datos históricos y no constituyen asesoramiento de inversión ni garantizan el rendimiento futuro.