


Esta semana, los mercados financieros globales están enfrentando una rara “reacción en cadena de bancos centrales”.
La Reserva Federal acaba de subir las tasas de interés en 25 puntos básicos, elevando el rango objetivo de los fondos federales a 3.75%–4.00%. La atención ahora se desplaza de inmediato al Banco de Japón. El BOJ celebrará su reunión de política monetaria del 17 al 18 de septiembre, y el mercado en general espera que eleve su tasa de política de 1.00% a 1.25%, marcando el nivel más alto en aproximadamente 31 años.
Aquí está la gran pregunta: si el aumento de tasas de la Reserva Federal (Fed) ya es lo bastante doloroso para el BTC, ¿por qué un alza de tasas del BOJ podría representar un riesgo aún mayor?
La respuesta podría estar en un término con el que muchos inversores cripto no están familiarizados: el Carry Trade del yen japonés.
1. Las subidas de tasas de la Fed apuntan a la “liquidez en dólares”
La lógica detrás de una subida de tipos de la Fed es bastante sencilla:
Mayores tipos de interés → mayores rendimientos de los activos denominados en dólares → el efectivo y los bonos del Tesoro de EE. UU. se vuelven más atractivos → las valoraciones de activos de riesgo como acciones y BTC quedan bajo presión.
Además, el mercado ya ha descontado en gran medida esta subida de tipos de la Fed. Lo que realmente importa ahora es la guía prospectiva señalada por el nuevo presidente de la Fed, Waller.
Si el mercado interpreta esta subida como meramente una forma de “normalización de la política” con espacio limitado para aumentos adicionales, el impacto negativo podría convertirse en un escenario clásico de “comprar el rumor, vender la noticia”.
Pero si los mercados concluyen que la Fed podría seguir subiendo tasas, el dólar y los rendimientos de los bonos podrían moverse al alza, presionando significativamente más al BTC.
La situación se complica aún más por la incertidumbre persistente en torno a los precios del petróleo, los riesgos geopolíticos y la inflación, mientras que, en general, el entorno de política monetaria en los principales bancos centrales globales sigue relativamente estricto.
2. El verdadero peligro de una subida de tipos del BOJ: podría afectar a los “tubos” que transportan capital global
Durante décadas, Japón mantuvo tasas de interés extremadamente bajas. Esto animó a inversores globales a construir una operación clásica:
Pide prestado yenes baratos → conviértelos en dólares y otras divisas → invierte en acciones de EE. UU., bonos del Tesoro, oro, BTC y otros activos con mayores rendimientos.
Esto se conoce como el Carry Trade del yen japonés.
Puedes pensar en el yen como una especie de “combustible de bajo costo” para los mercados financieros globales.
Ahora, a medida que el BOJ comienza a subir las tasas, el mecanismo de transmisión cambia:
Mayores costos de financiación en yenes → yen más fuerte → menores rendimientos del Carry Trade → los inversores deshacen posiciones → se venden los activos de riesgo en el exterior → los flujos de capital regresan a Japón.
Eso es fundamentalmente diferente de simplemente decir “el BOJ subió los tipos en 25 puntos básicos”.
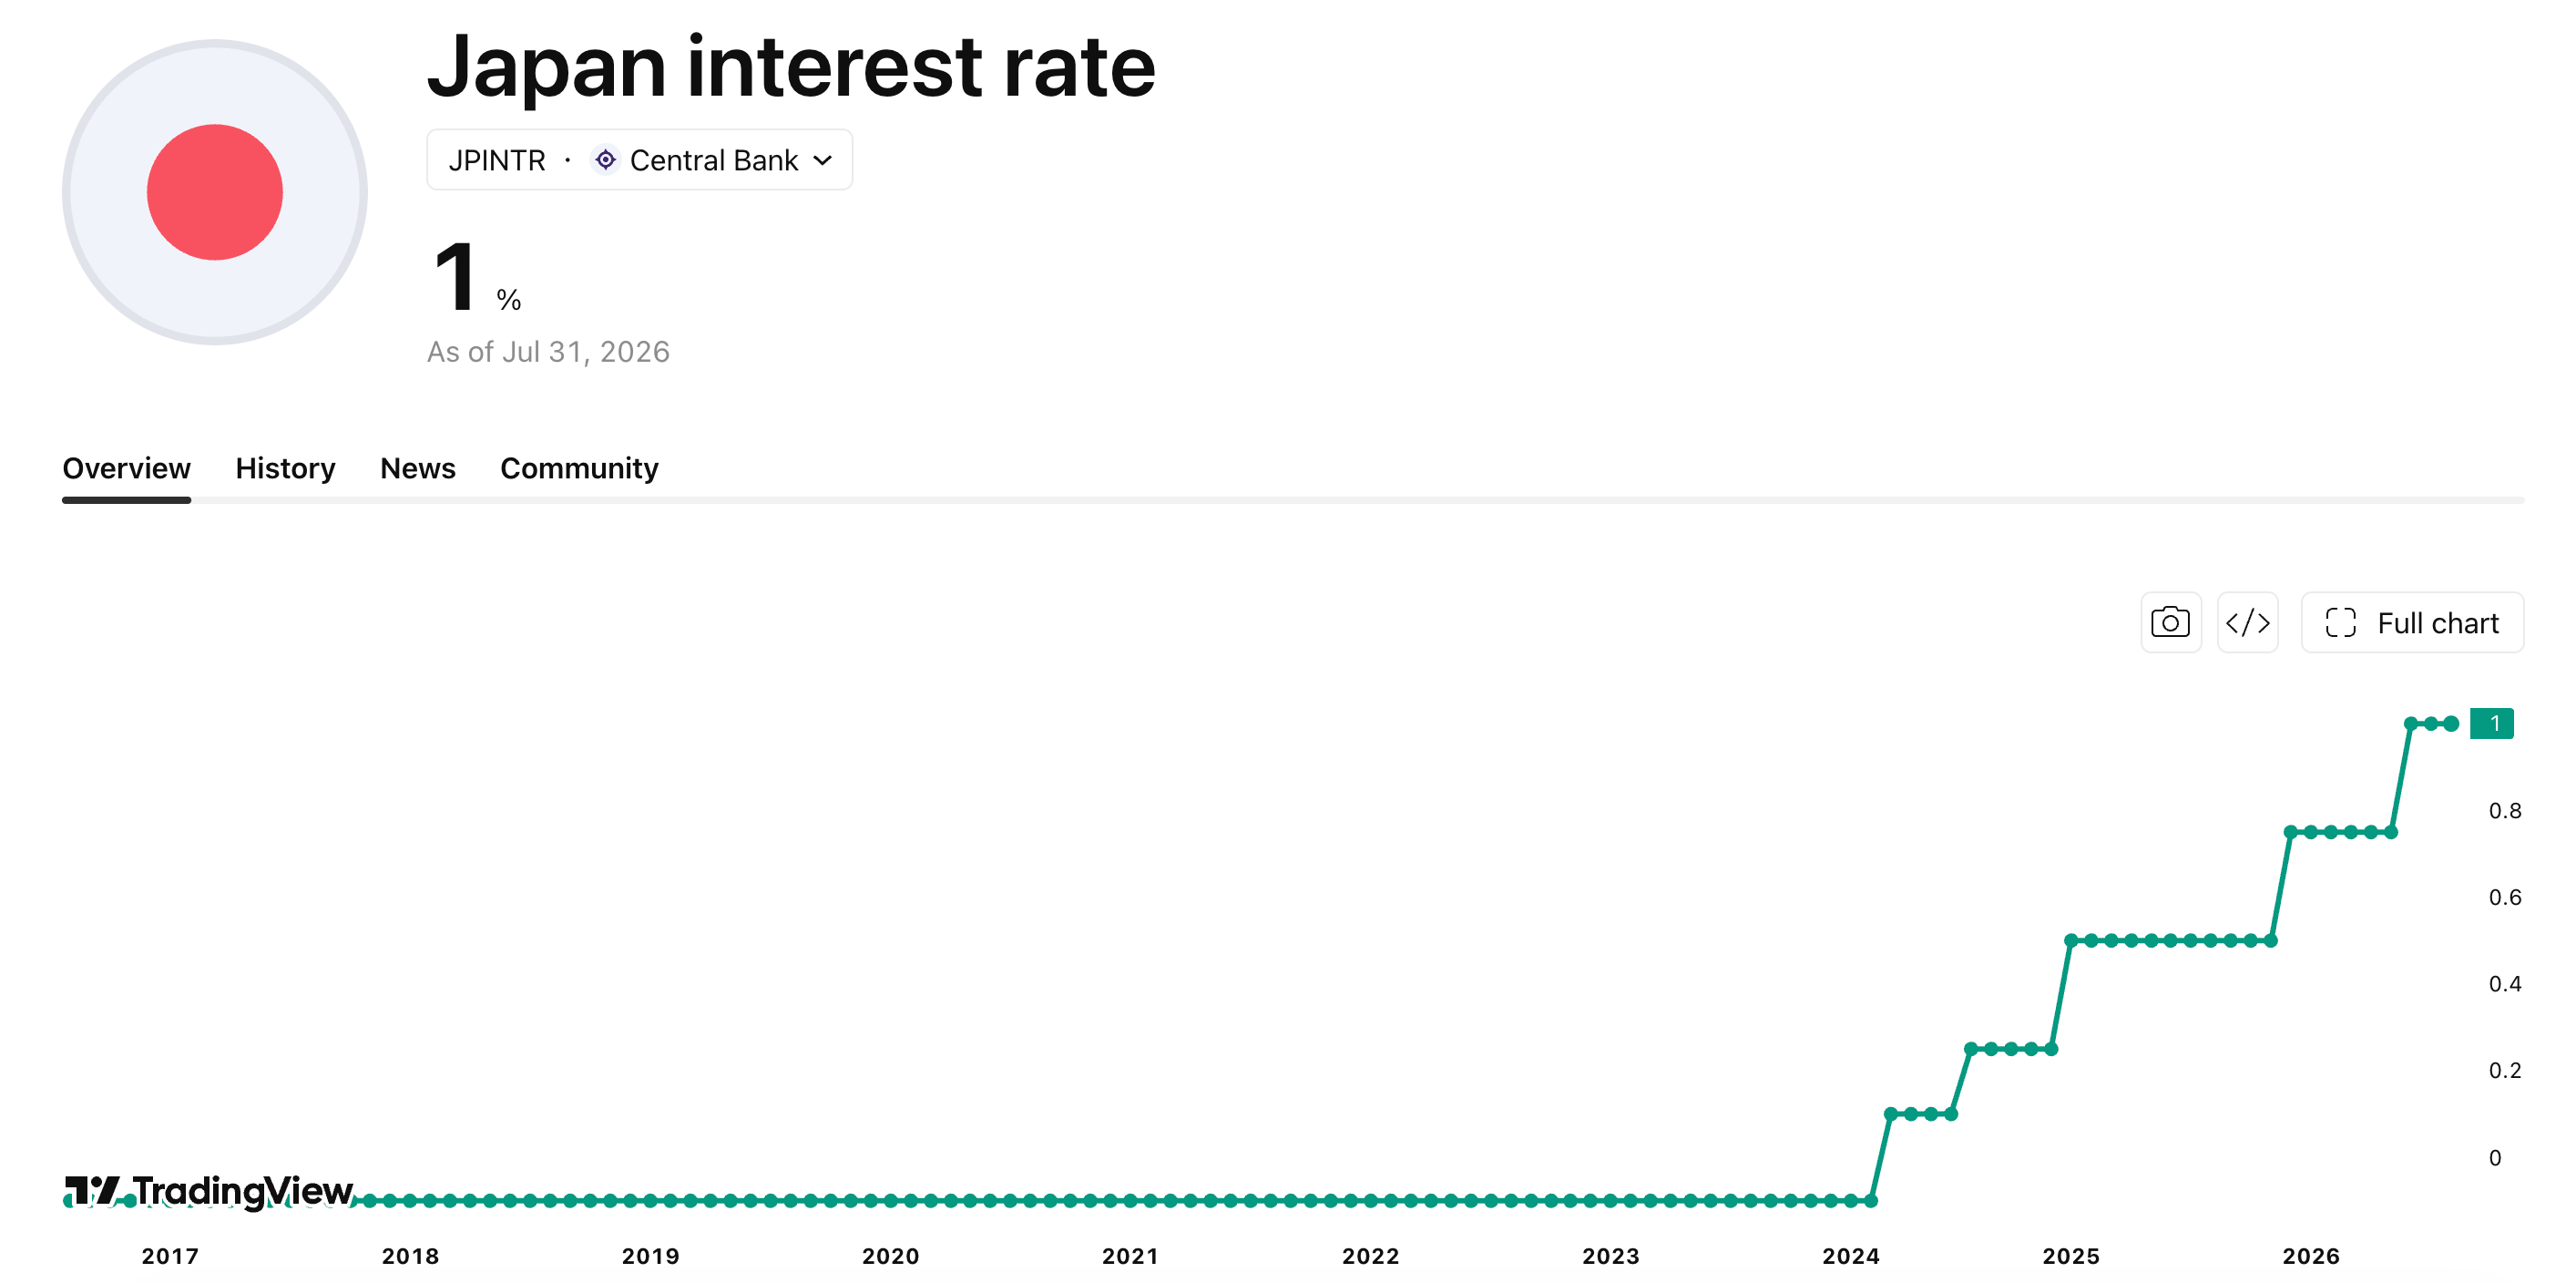
Las tasas de interés de Japón durante la última década (Fuente: TradingView)
El yen se ha apreciado recientemente de forma significativa. A principios de septiembre, subió aproximadamente un 4,5% en una sola semana, y el mercado ya había empezado a ver señales tempranas de que el Carry Trade se estaba deshaciendo. Reuters, citando a analistas, informó que, a fecha de marzo de este año, la escala del endeudamiento transfronterizo relacionado con el yen había alcanzado aproximadamente ¥360 billones, el nivel más alto de los últimos 30 años.
En otras palabras, el peligro real que plantea el BOJ no es simplemente “subir tasas”, sino la posibilidad de desencadenar una revalorización del capital global apalancado.
3. ¿Por qué esto es especialmente digno de vigilarse esta vez?
Porque el entorno macroeconómico global en 2026 ya es desafiante.
Estados Unidos acaba de subir los tipos de interés.
Japón se está preparando para subir las tasas.
El Banco Central Europeo también se ha desplazado hacia una postura más hawkish.
Al mismo tiempo, las tensiones geopolíticas en Oriente Medio han mantenido los precios del petróleo elevados, mientras que los mayores costos de energía están añadiendo más presión a la inflación global.
Esto significa que el capital global podría enfrentar simultáneamente:
Mayores costos de financiación en dólares + mayores costos de financiación en yenes.
Si la Fed sube las tasas solo, el impacto principal es una revalorización de los activos denominados en dólares. Pero si Japón también sube tasas y empuja el yen al alza, podría desencadenar una reacción en cadena más amplia:
Deshacer el Carry Trade → desapalancamiento global de activos de riesgo → caída del BTC → pérdidas aceleradas en las altcoins.
Un episodio similar de volatilidad severa en los mercados globales ocurrió después de que el BOJ subiera las tasas en agosto de 2024. Por eso el mercado ahora se preocupa por “que la historia se repita”.
Sin embargo, en comparación con 2024, el mercado ya sabe que esta vez Japón podría subir tasas. Por lo tanto, que ocurra o no una ola severa de liquidaciones dependerá en última instancia de la brecha entre las decisiones reales de política y las expectativas del mercado.
4. ¿Qué es lo más probable que haga el BOJ el 18 de septiembre?
La expectativa predominante del mercado es una subida de tipos de 25 puntos básicos, llevando el tipo de política del 1,00% al 1,25%.
En comparación con un movimiento agresivo de 50 puntos básicos, 25 puntos básicos serían más coherentes con las expectativas actuales del mercado. Reuters informó previamente que no había una indicación clara de un fuerte apoyo interno en el BOJ para entregar de repente una subida de 50 puntos básicos en esta reunión.
Así que, que sea 1,25% por sí solo tal vez no sea especialmente aterrador.
Lo que realmente importa es lo que Kazuo Ueda diga después de la reunión.
Si dice algo en la línea de:
“Seguiremos monitoreando los datos económicos y de inflación.”
el mercado podría interpretar la decisión como un caso de “las noticias negativas ya están descontadas”.
Pero si envía una señal claramente hawkish que:
“Todavía hay margen para nuevas subidas de tasas.”
entonces el mercado dejará de operar alrededor del 1,25%.
En cambio, empezará a descontar:
1,50% → 1,75% → o incluso más.
Eso es lo que podría desencadenar potencialmente una desactivación acelerada del Carry Trade del yen.
5. BTC a corto plazo: $75.000 es un nivel clave a vigilar
El BTC ya ha caído desde alrededor de $82.000 hasta la zona de $75.000–$76.000.
Al mismo tiempo, el fallo previo del Senado de EE. UU. al avanzar la Ley CLARITY ha añadido aún más presión al mercado cripto.
Por lo tanto, el BTC se enfrenta a tres fuentes de presión simultáneas:
Decepción por las expectativas de regulación cripto en EE. UU.
Una Reserva Federal hawkish
Una posible subida de tipos del BOJ
Si el BOJ simplemente ejecuta una subida estándar de 25 puntos básicos y los comentarios de Ueda son relativamente dovish, el BTC podría seguir un patrón familiar:
Caída inicial → noticias negativas descontadas → rebote.
Pero si el BOJ se vuelve significativamente más hawkish mientras el yen se aprecia rápidamente, el BTC debe vigilarse de cerca por:
Ruptura por debajo de $75.000 → alrededor de $72.000 → prueba potencial de la zona de $70.000.
Estos no son objetivos predeterminados. Son simplemente las zonas clave de precios que el mercado debería estar observando bajo las condiciones actuales.
6. Mediano a largo plazo: BTC podría no ser bajista, pero las altcoins requieren más cautela
Si los próximos meses traen una combinación de:
Subidas de tipos de la Fed acercándose al final + endurecimiento del BOJ descontado gradualmente + una desaceleración en la apreciación del yen + mejora de la liquidez global,
El BTC podría entrar en un periodo de construcción de rango y formación de suelo, o incluso reanudar una tendencia al alza.
Una vez que el BTC se estabilice, el capital normalmente tiende a rotar por etapas:
BTC → ETH → altcoins de gran capitalización → altcoins de mediana/pequeña capitalización → Monedas Meme.
Por el contrario, si Japón entra en un ciclo prolongado de endurecimiento, el yen continúa apreciándose y el Carry Trade sigue contrayéndose, la estructura del mercado podría moverse en la dirección opuesta:
BTC relativamente resistente → mayor presión sobre ETH → debilidad más amplia en altcoins → riesgo más alto concentrado en altcoins de pequeña capitalización y en monedas Meme.
La razón es simple:
El BTC tiene la liquidez más profunda y el mayor nivel de participación institucional.
Muchas altcoins, en cambio, dependen en gran medida del sentimiento, el apalancamiento y el capital de corto plazo. Una vez que el mercado entra en modo Risk-off, el capital puede salir de estos activos mucho más rápido.
7. Lo que realmente importa no es solo el precio del BTC
Los inversores en cripto no deberían centrarse únicamente en el gráfico de velas. Hay cuatro indicadores clave que vale la pena monitorear de cerca.
Primero: USD/JPY
Si USD/JPY cae rápidamente, significa que el yen se está apreciando con rapidez, lo que podría indicar que el Carry Trade se está contrayendo.
Segundo: Rendimiento de los Bonos del Tesoro de EE. UU. a 10 años
Si los rendimientos de los bonos del Tesoro continúan en aumento, el costo del capital para los activos de riesgo globales también está creciendo.
Tercero: Flujos de BTC Spot ETF
Si el BTC cae mientras los ETF spot siguen registrando entradas, indicaría que todavía hay una demanda relativamente fuerte de BTC spot.
Cuarto: si el BTC puede mantener niveles clave de soporte
Si los vientos en contra macroeconómicos continúan acumulándose, pero el BTC logra mantener niveles clave de soporte, podría indicar que el mercado está pasando por un proceso de rotación de posiciones y liquidez.
Por el contrario, si el yen se dispara, los rendimientos de los bonos del Tesoro suben, los flujos del ETF se vuelven negativos y el BTC rompe por debajo de soportes clave, los inversores deberían estar atentos a la posibilidad de que el riesgo se extienda aún más hacia las altcoins.
Conclusión: la “bomba” real del BOJ no es el 1,25%
Entonces, el 18 de septiembre, la pregunta más importante no es simplemente:
“¿El BOJ subirá las tasas en 25 puntos básicos?”
La pregunta más importante es:
“¿El BOJ está diciendo a los mercados globales que la era del yen barato realmente está llegando a su fin?”
Una subida de tipos de la Fed afecta principalmente a la liquidez en dólares.
Una subida de tipos del BOJ, mientras tanto, podría afectar al Carry Trade global.
Por eso, en las circunstancias actuales, una aparentemente modesta subida de 25 puntos básicos del BOJ podría, teóricamente, generar un impacto de mercado mucho mayor de lo que el número en sí sugiere.
Para el BTC, el mayor riesgo a corto plazo es el desapalancamiento global desencadenado por la apreciación del yen.
Para las altcoins, el peligro mayor es una segunda ola de venta impulsada por la liquidez después de una caída del BTC.
Por lo tanto, después del 18 de septiembre, la pregunta clave del mercado no debería ser “¿Qué moneda va a dispararse?”
Debería tratarse de algo más fundamental:
¿Continuará apreciándose el yen?
Si el yen deja de apreciarse, el Carry Trade se estabiliza y la Fed se acerca gradualmente al final de su ciclo de endurecimiento, el BTC podría entrar en una nueva ventana para un rebote.
Pero si el yen continúa apreciándose mientras las tasas de interés globales siguen elevadas, es posible que el periodo actual de consolidación del BTC aún no haya terminado.
Esta vez, lo que los inversores en activos quizá necesiten vigilar con más atención no sea el propio BTC, sino el Banco de Japón y el yen japonés.