En el ciclo pasado, todo el mundo dijo que el liquid staking llevaría DeFi. Haces staking de un activo nativo, obtienes LST y sigues ganando mientras despliegas ese capital en otros lugares. Tesis limpia.
Luego, el restaking se lo comió todo. Los programas de puntos empujaron con más fuerza que el rendimiento base. El capital rotó hacia perps, stables, RWAs y aplicaciones de ingresos.
Los LST dejaron de ser la narrativa. Pero siguieron construyendo.
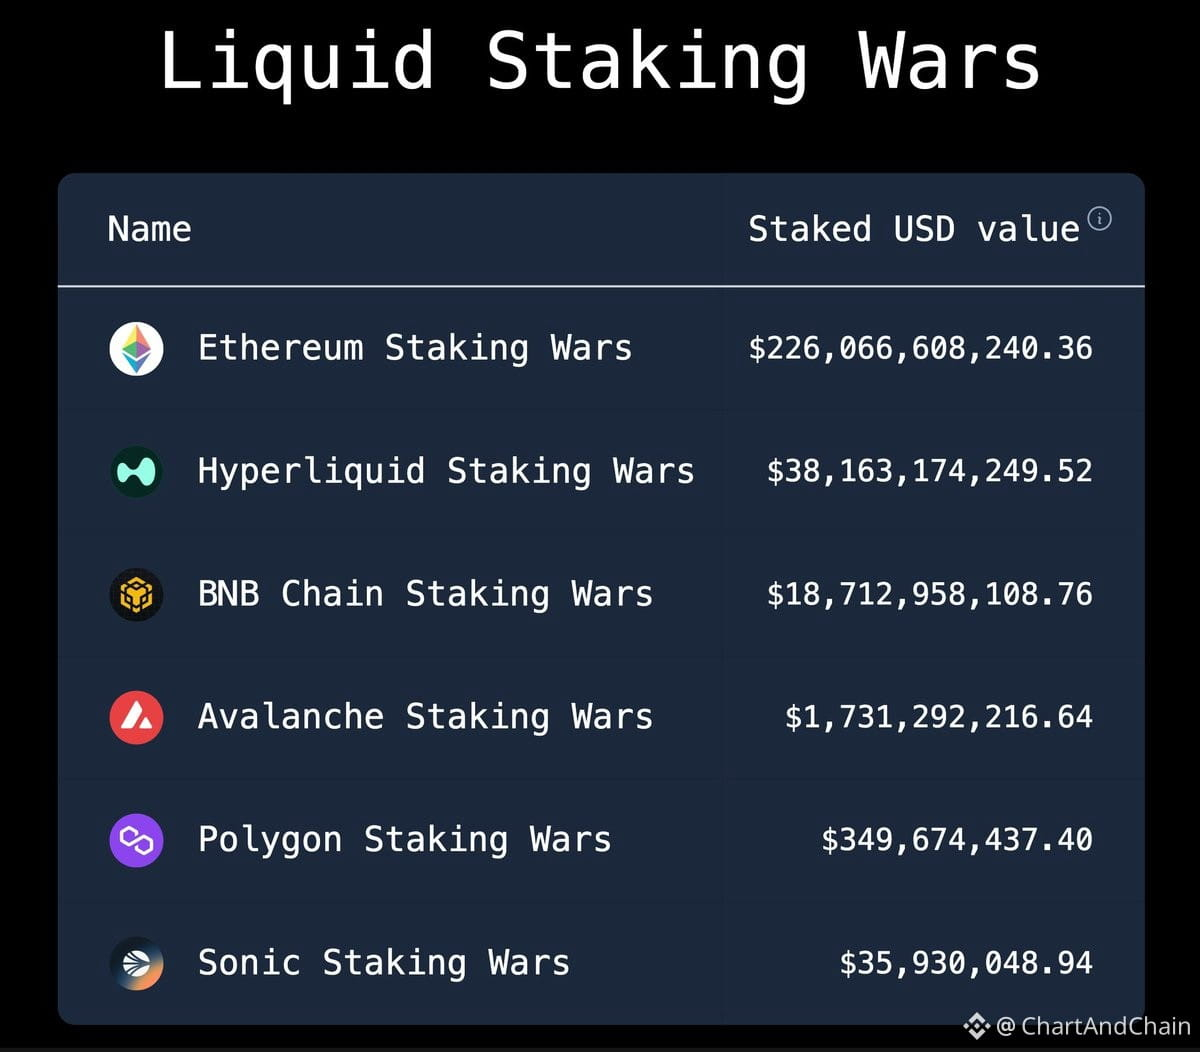
El valor en staking actual a través de cinco cadenas está cerca de $285B:
$ETH: $226B
Hyperliquid: $38.2B
$BNB: $18.7B
$AVAX: $1.73B
$POL: $350M
Los protocolos de liquid staking aún retienen ~ $52.6B en TVL, generando ~ $28.8M en comisiones semanales. Lido solo gestiona más de $24B.
Lo que cambió es el marco de evaluación. Antes solo se comparaba el APY, las comisiones y la profundidad de retiros. Ahora reviso el respaldo del mercado de préstamos, la eficiencia del colateral, la liquidez en DEX, la integración con Pendle, las opciones de custodia, la dispersión entre validadores, y el riesgo del contrato y de slashing.
El sector también se está expandiendo más allá de Ethereum. Solana superó los $6.2B en TVL de LST. Hyperliquid ya tiene $38B+ en staking. Ethereum sigue liderando, pero los ecosistemas más nuevos tienen suficiente stake nativo como para generar competencia real en LST.
Se están moviendo las instituciones. Anchorage añadió soporte para Lido. Sharplink asignó $200M $ETH a través del protocolo.
Los LST se están convirtiendo en colateral central para las finanzas onchain. Menos hype, infraestructura más sólida. Espera una aceptación amplia en préstamos, trading, rendimiento estructurado y productos institucionales.
Fase de construcción silenciosa. Es usualmente cuando se asienta la base.