

Cómo funciona la creación de mercado en los exchanges de cripto: TDMM
Cada token con el que operas tiene un market maker detrás, o debería tenerlo. Esto es lo que realmente hacen, por qué el diferencial y el deslizamiento que pagas dependen de ellos, y cómo distinguir uno real de uno falso.
Puntos clave
Un market maker cotiza una oferta y una demanda en el mismo par, todo el día, todos los días. Gana el diferencial; tú puedes operar al instante.
El diferencial es el costo visible de operar. El deslizamiento es el costo oculto. Ambos disminuyen a medida que crece la profundidad del mercado, y la profundidad es lo que un market maker fabrica.
Los algoritmos no “fijan” precios. Calculan el valor justo, sesgan las cotizaciones para gestionar el inventario y re-cotizan cientos de veces por segundo.
El 10 de octubre de 2025, la liquidez visible de futuros perpetuos de BTC cayó 99,8% en menos de una hora cuando los makers se retiraron. Así se ve un mercado sin makers.
La verdadera creación de mercado se trata de la negociabilidad. La falsa creación de mercado es el wash trading y la gente va a prisión por ello.
Qué hace realmente un market maker
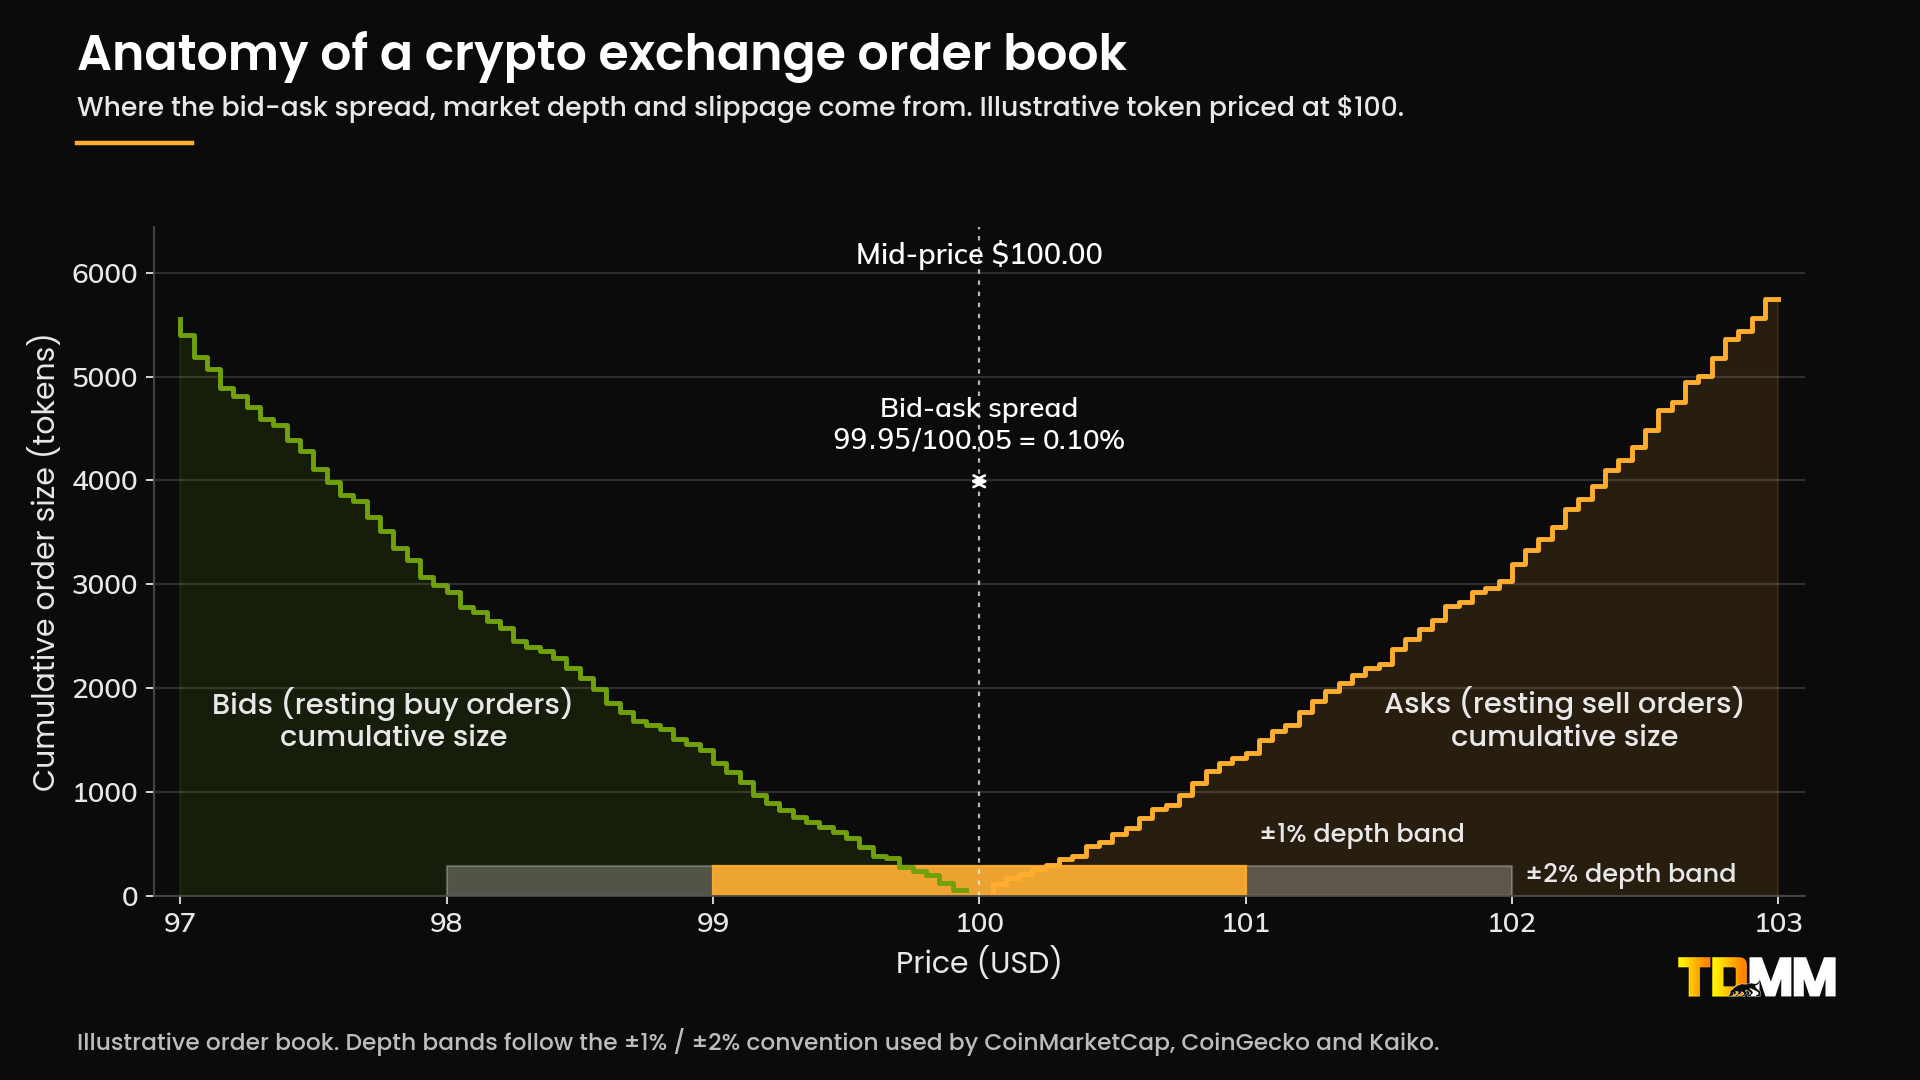
Los compradores y vendedores casi nunca aparecen al mismo tiempo, en el mismo tamaño, al mismo precio. Un market maker ocupa ese hueco. Mantiene continuamente órdenes de compra (bids) y órdenes de venta (asks) en el libro, toma tus tokens cuando vendes y se los entrega al siguiente comprador, y cobra la diferencia entre los dos precios.
Los exchanges pagan por este comportamiento. El programa de market maker spot de Binance admite empresas con volumen en 30 días superior a 1.000 BTC y las puntúa por volumen de maker, spread cotizado, tamaño de orden y duración de las órdenes, a cambio de reducciones de comisiones y mayores límites de API.
Spread y slippage en un minuto
Spread = (mejor oferta − mejor demanda) ÷ mejor oferta. Una oferta de 99,95 USD frente a una demanda de 100,05 USD es 0,10%, o 10 bps. En BTC/USDT en las principales bolsas, TokenInsight midió spreads spot de aproximadamente 0 a 0,02 bps en julio de 2026. En un token recién listado, espera 20 a 100 bps con un market maker y varios puntos porcentuales sin uno.
El slippage es lo que ocurre cuando tu orden es más grande que la liquidez disponible al mejor precio y se ejecuta en varios niveles. Una venta de 250.000 USD que sufre un 0,5% de slippage en un libro profundo puede llegar a casi un 7% en uno delgado. Ejemplo de Kaiko: una venta de 100.000 USD en WLD en Uniswap v3 habría sufrido 6,3%.
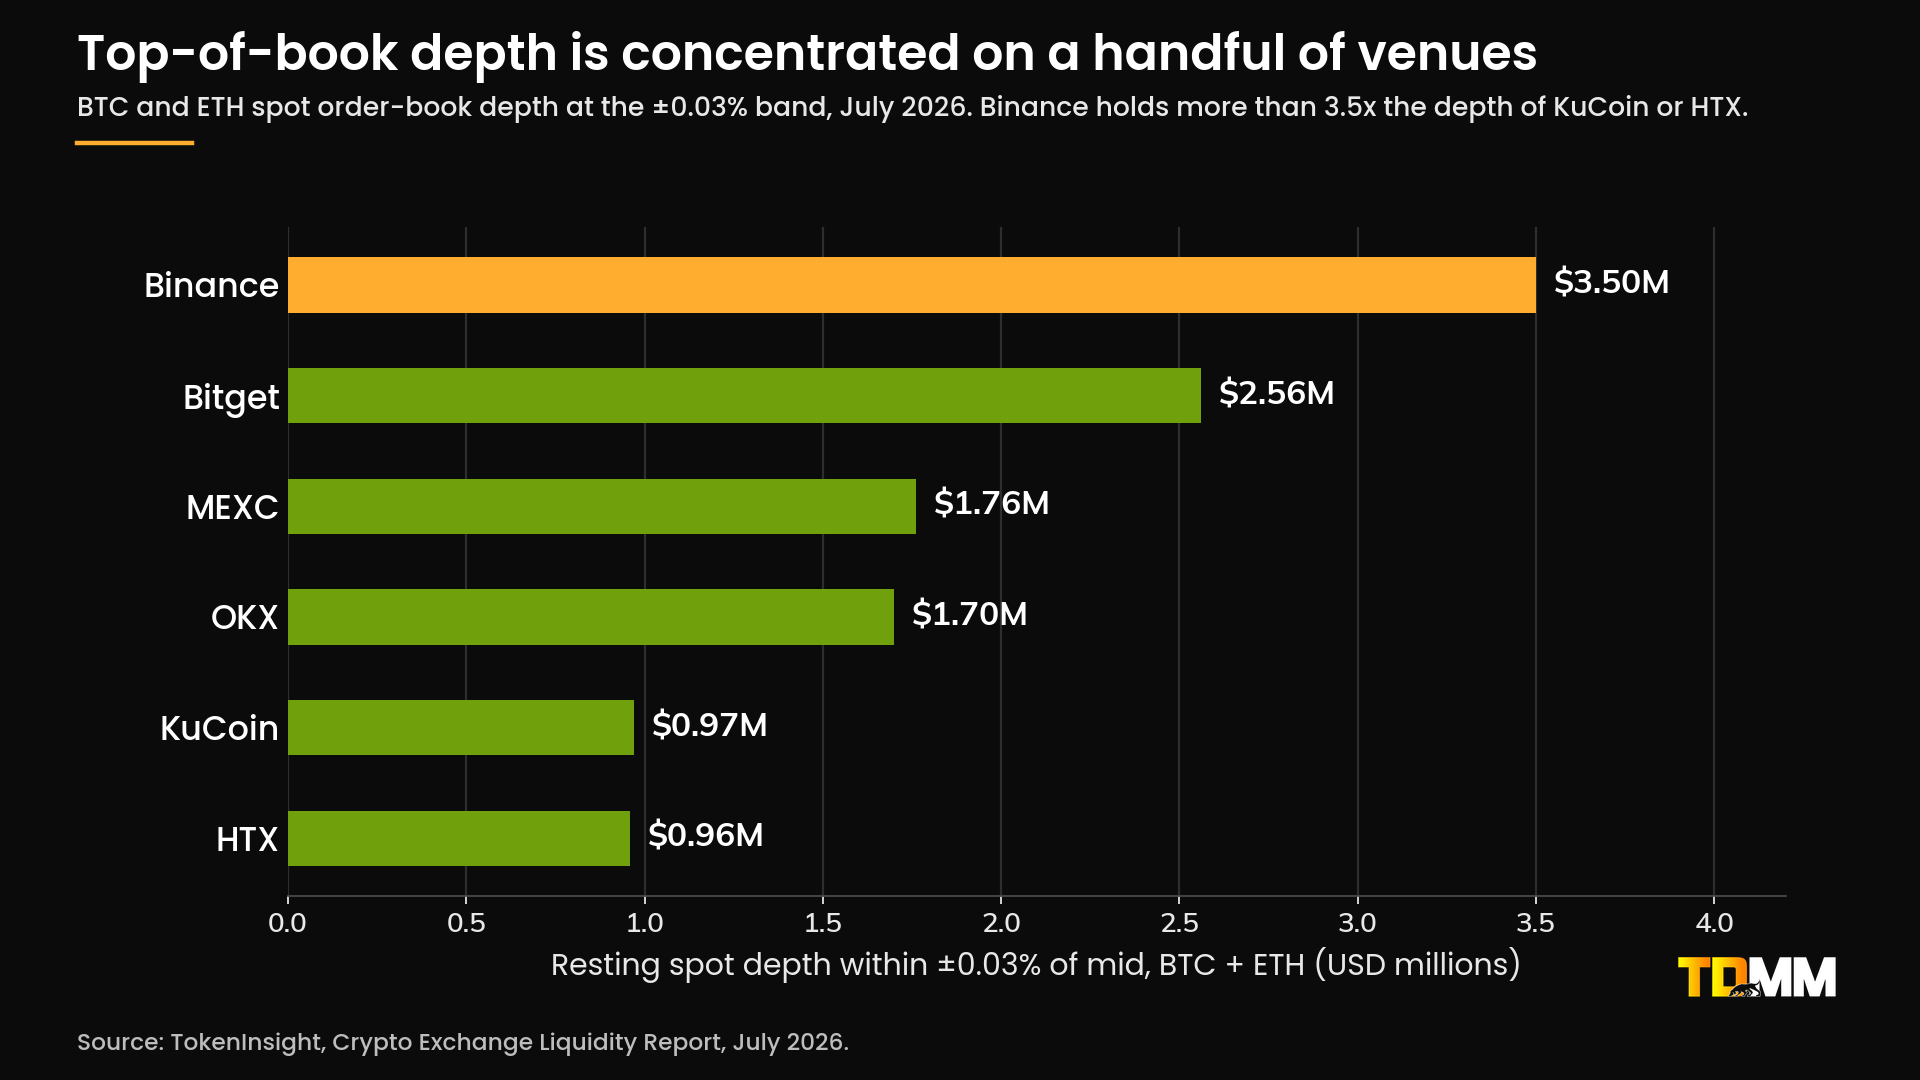
La profundidad está concentrada. En julio de 2026, Binance tenía aproximadamente 3,5M USD de profundidad spot de BTC y ETH dentro de 0,03% del punto medio, más de 3,5x que KuCoin o HTX. Si tu token solo es líquido en un venue, está a una caída de servicio de volverse ilíquido.
Dentro del algoritmo
El motor funciona en un bucle: datos de mercado → valor justo → verificación de inventario → motor de cotizaciones → ejecución → cobertura y riesgo → repetir, cada 10 a 200 milisegundos, por par, por venue.
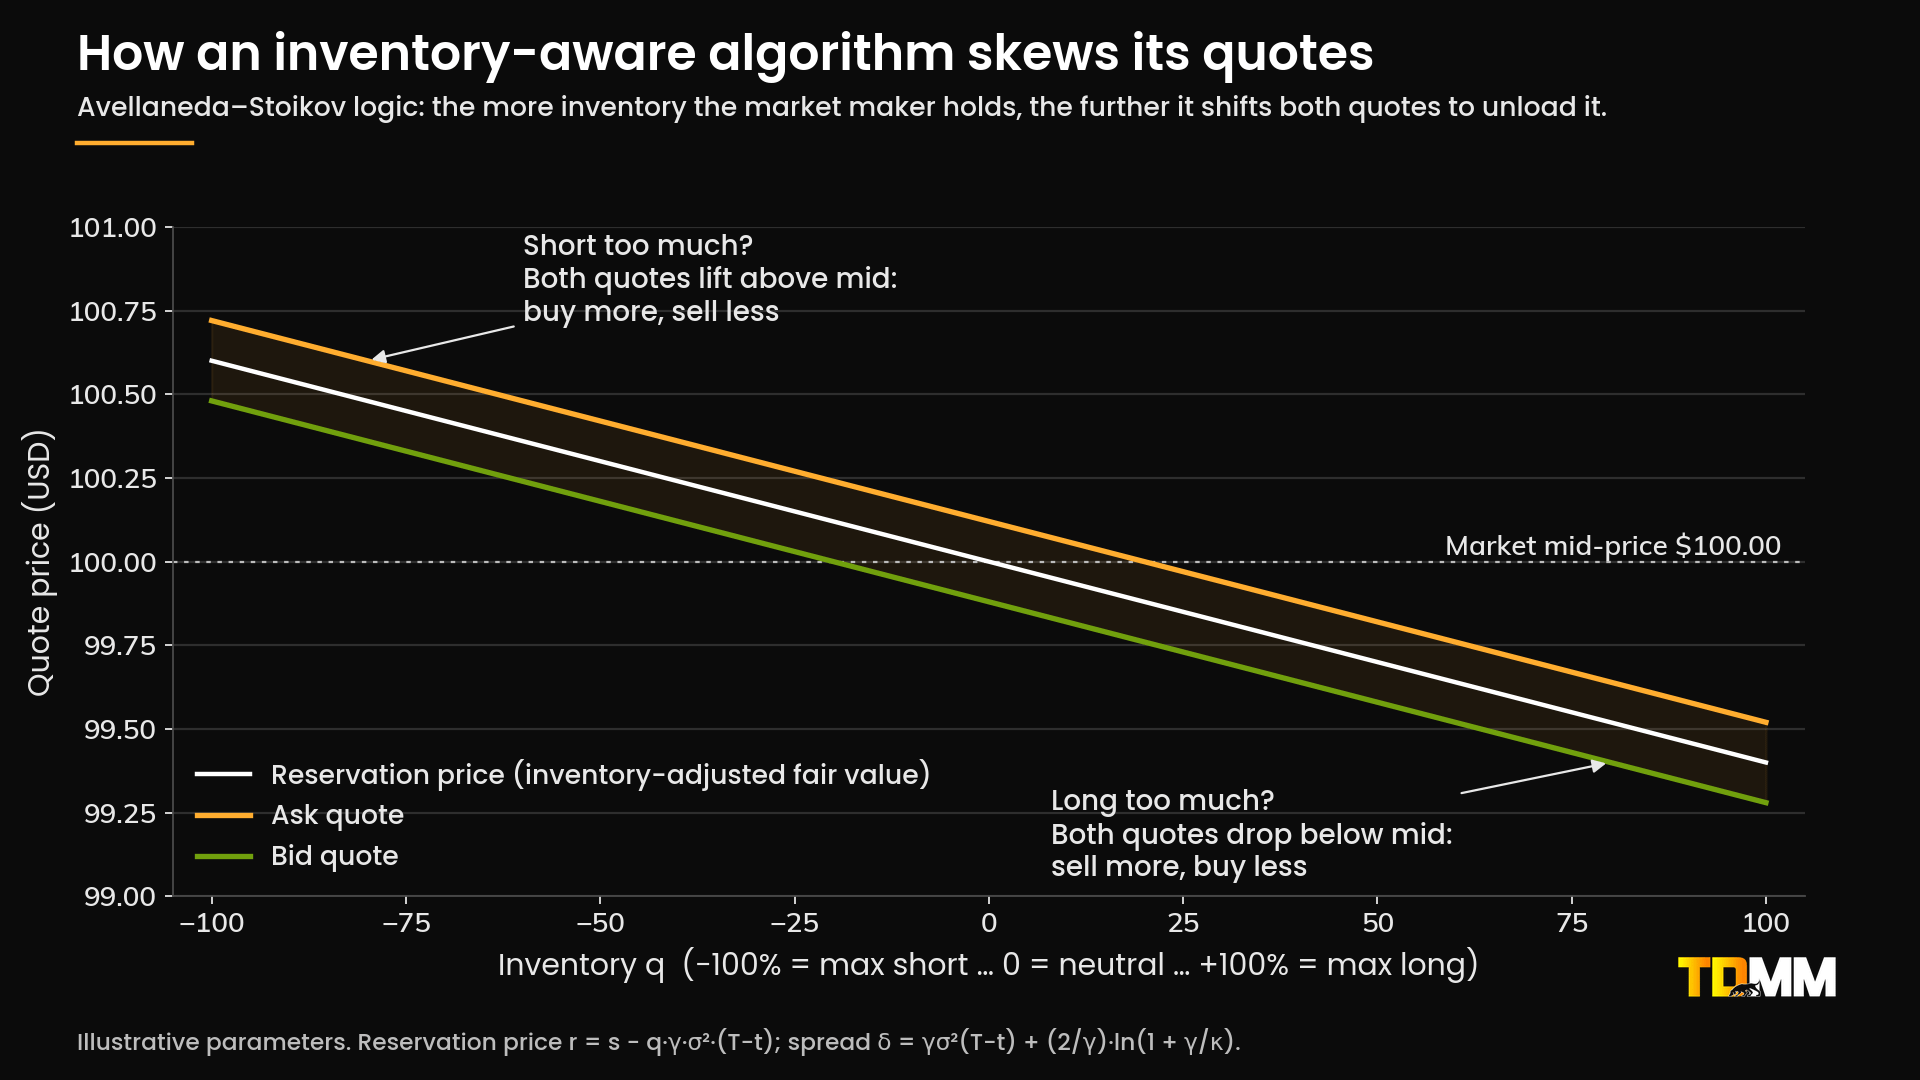
La idea central, del modelo de Avellaneda-Stoikov, es que el maker cotiza alrededor de un precio de reserva en lugar del punto medio del mercado. ¿Demasiado inventario largo? ¿Ambas cotizaciones bajan por debajo del punto medio para vender más y comprar menos. ¿Demasiado corto? ¿Ambas suben por encima del punto medio. Los spreads se amplían con la volatilidad y se estrechan cuando el libro es denso. Los desks profesionales añaden, además, cobertura entre exchanges, cobertura de perpetuos y gestión del rango de AMM, junto con límites de riesgo estrictos que retiran cotizaciones cuando las ejecuciones se vuelven tóxicas.
10 de octubre de 2025: el día en que los makers se retiraron
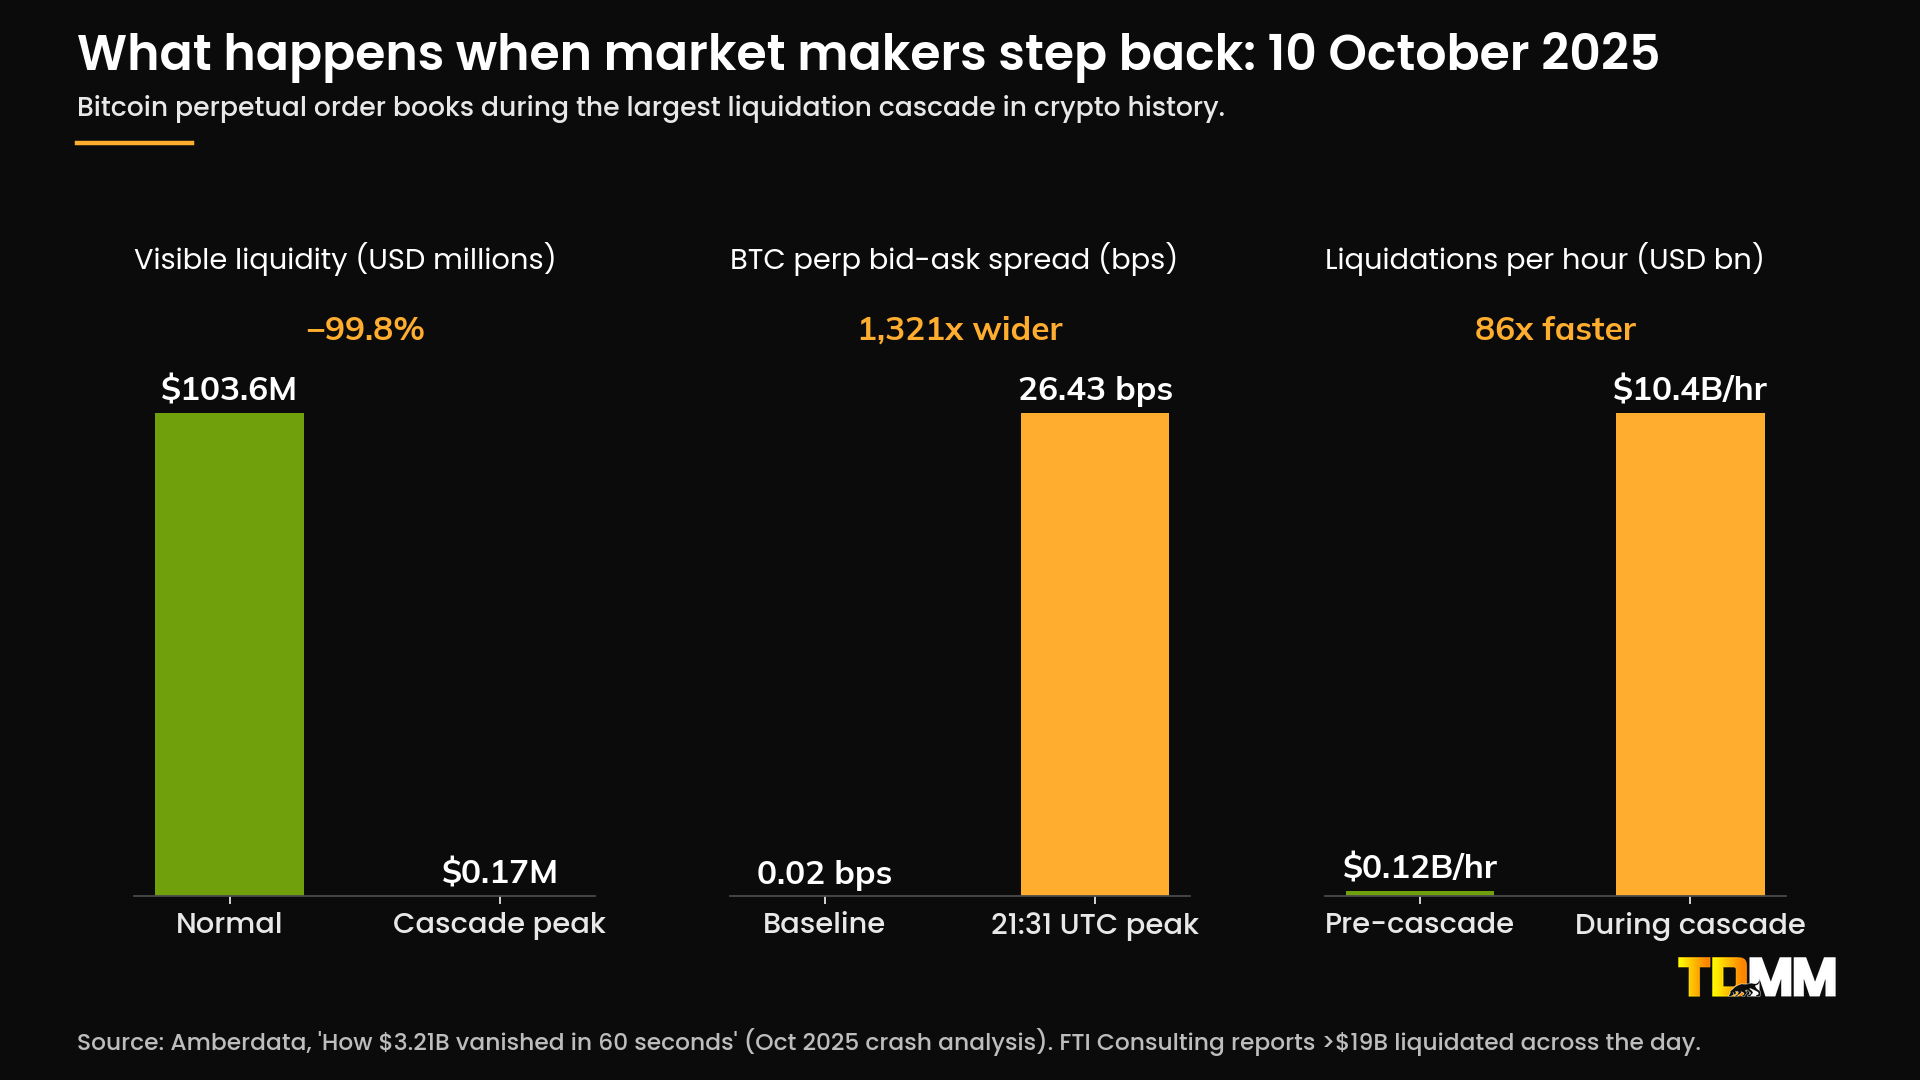
Se liquidó más de 19 mil millones de USD de apalancamiento en aproximadamente un día (FTI Consulting), 3,21 mil millones de eso en un solo minuto (Amberdata). La liquidez visible de perpetuos de BTC colapsó de 103,6M USD a 0,17M USD. El spread pasó de 0,02 bps a 26,43 bps. BTC cayó 6,8%; AVAX y AAVE registraron retrocesos intradía cerca del 69%.
Dos lecciones. Los market makers no son una garantía contra las caídas; sus reglas de riesgo retiran cotizaciones cuando las ejecuciones se vuelven tóxicas, y cualquier firma que prometa lo contrario está prometiendo perder el inventario de sus clientes. Y los tokens que se recuperaron más rápido fueron los cuyas contrapartes volvieron al libro en minutos.
Creación de mercado real vs. fabricación por volumen
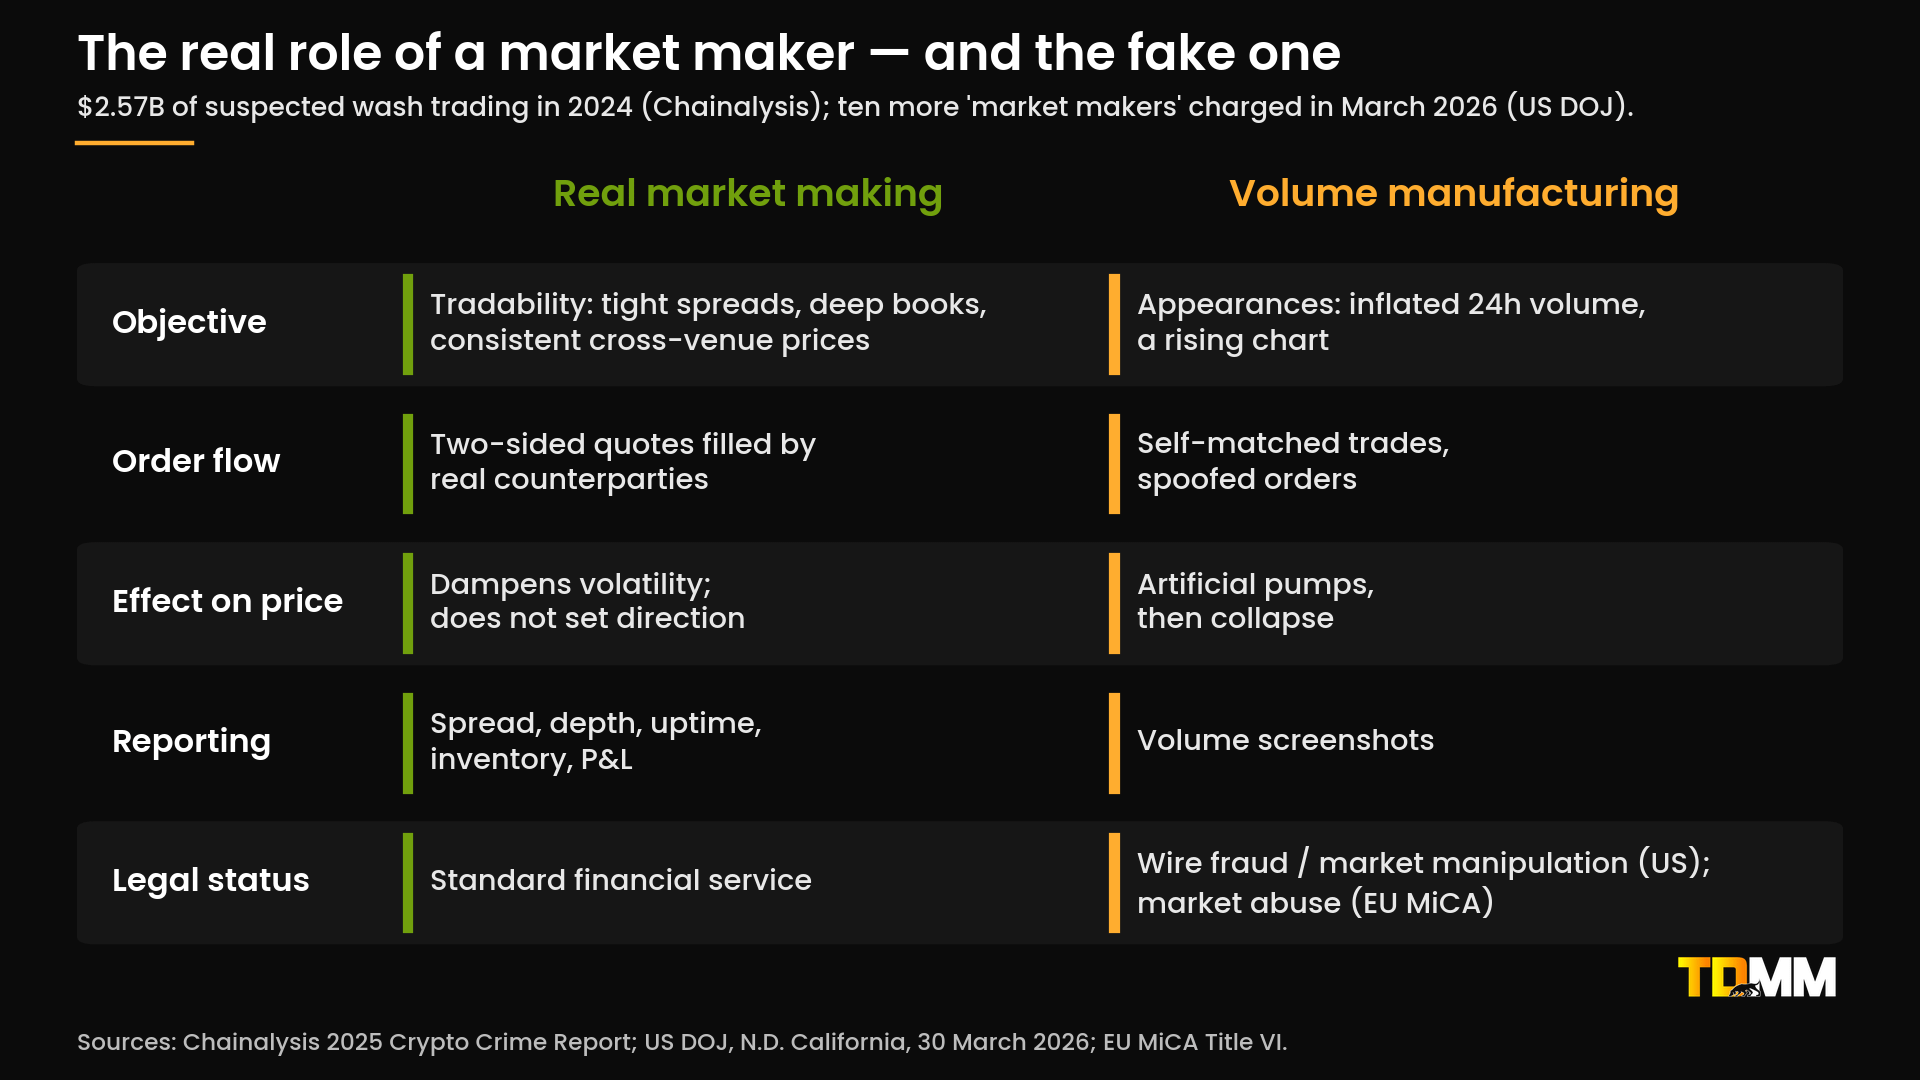
Un market maker real hace que tu token sea negociable en tamaño, en cada venue, en cualquier condición, y reporta spread, profundidad, disponibilidad, inventario y P&L para que puedas verificarlo. Uno falso negocia consigo mismo para generar volumen. Chainalysis encontró 2.570 millones de USD en wash trading sospechado en tres cadenas en 2024. El fundador de Gotbit fue sentenciado y perdió 23M de USD en junio de 2025; el 30 de marzo de 2026, fiscales de EE. UU. acusaron a diez personas más de cuatro firmas “market making”. CoinMarketCap, CoinGecko y los exchanges han endurecido sus controles.
Tampoco funciona comercialmente: solo alrededor del 32% de los nuevos listados negocian por encima del precio de listado inmediatamente, y menos del 10% un año después (CoinGecko). El volumen falso no cambia nada de eso. La profundidad real sí.
Donde encaja TDMM
TDMM cotiza mercados cripto desde 2015: +10B negociados, +100 integraciones CEX y DEX, +200 mercados, 24/7. Motores propietarios, un solo libro de riesgos entre venues, reportes transparentes y un rotundo no al wash trading y a promesas de precio. Creación de mercado, tesorería, gestión de salida y soporte de listado bajo un mismo techo.
Guía completa con ejemplos resueltos, estructuras de tramos y una lista de verificación de evaluación: tdmm.io/insights/blog/
#MarketMaking #LiquidezCrypto #BidAskSpread #Slippage #OrderBook #TDMM #Binance