El rebote de Ciena es interesante. Pero no creo que el movimiento del 4% demuestre mucho todavía.
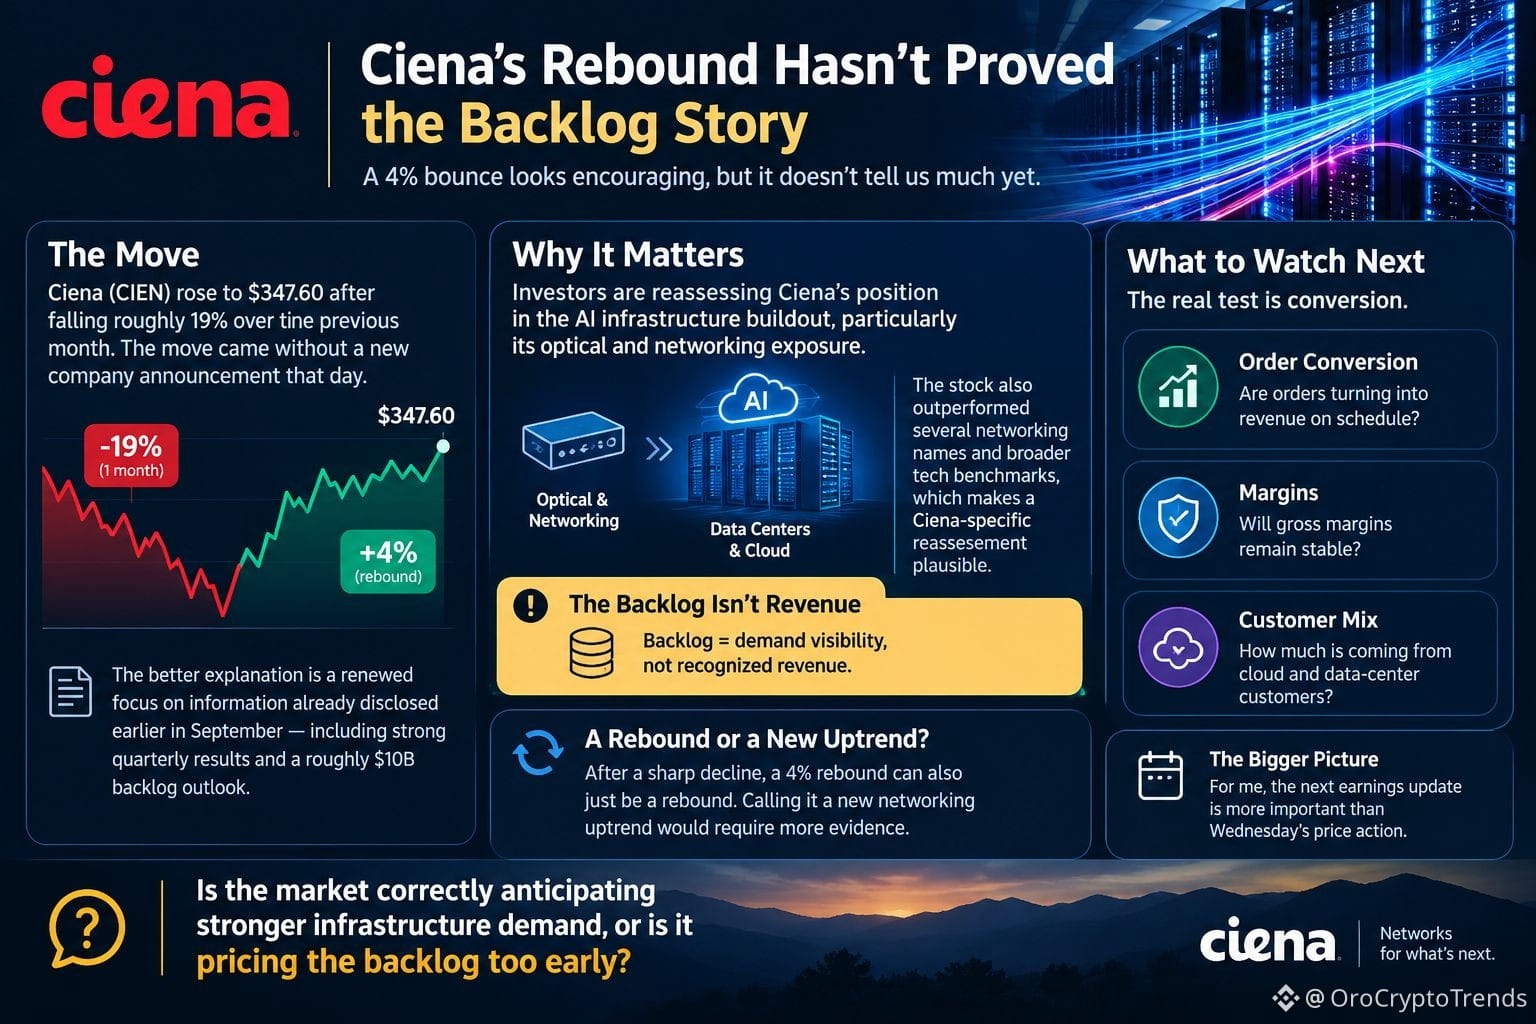
Ciena (CIEN) subió hasta $347.60 después de caer aproximadamente un 19% durante el mes anterior. El movimiento se produjo sin un nuevo anuncio de la empresa ese día, así que la mejor explicación es un renovado enfoque en la gestión de información que ya se había divulgado a principios de septiembre, incluidos resultados trimestrales sólidos y su perspectiva de un backlog de alrededor de $10B.
Esa distinción importa.
Mi lectura es que los inversores están reevaluando la posición de Ciena en el despliegue de la infraestructura de IA, en particular su exposición a lo óptico y a redes. La acción también se movió con más fuerza que varios nombres de redes cercanos y que los puntos de referencia más amplios de tecnología, lo que hace plausible una reevaluación específica de Ciena.
Pero hay un problema al tratar el backlog como una señal inmediata de crecimiento.
El backlog es visibilidad de la demanda, no ingresos reconocidos.
La prueba real es la conversión. Los resultados futuros deberían decirnos si los pedidos se están convirtiendo en ingresos a tiempo, si los márgenes brutos se mantienen estables y qué tan fuerte está siendo la contribución de los clientes de nube y centros de datos.
Después de una caída pronunciada, un rebote del 4% también puede ser simplemente eso: un rebote. Llamarlo un nuevo impulso alcista en redes requeriría más evidencia.
Para mí, la próxima actualización de resultados es más importante que la acción del precio del miércoles.
¿El mercado está anticipando correctamente una demanda más fuerte de infraestructura, o está valorando el backlog demasiado pronto?
#Ciena
Ciena (CIEN) subió hasta $347.60 después de caer aproximadamente un 19% durante el mes anterior. El movimiento se produjo sin un nuevo anuncio de la empresa ese día, así que la mejor explicación es un renovado enfoque en la gestión de información que ya se había divulgado a principios de septiembre, incluidos resultados trimestrales sólidos y su perspectiva de un backlog de alrededor de $10B.
Esa distinción importa.
Mi lectura es que los inversores están reevaluando la posición de Ciena en el despliegue de la infraestructura de IA, en particular su exposición a lo óptico y a redes. La acción también se movió con más fuerza que varios nombres de redes cercanos y que los puntos de referencia más amplios de tecnología, lo que hace plausible una reevaluación específica de Ciena.
Pero hay un problema al tratar el backlog como una señal inmediata de crecimiento.
El backlog es visibilidad de la demanda, no ingresos reconocidos.
La prueba real es la conversión. Los resultados futuros deberían decirnos si los pedidos se están convirtiendo en ingresos a tiempo, si los márgenes brutos se mantienen estables y qué tan fuerte está siendo la contribución de los clientes de nube y centros de datos.
Después de una caída pronunciada, un rebote del 4% también puede ser simplemente eso: un rebote. Llamarlo un nuevo impulso alcista en redes requeriría más evidencia.
Para mí, la próxima actualización de resultados es más importante que la acción del precio del miércoles.
¿El mercado está anticipando correctamente una demanda más fuerte de infraestructura, o está valorando el backlog demasiado pronto?
#Ciena