

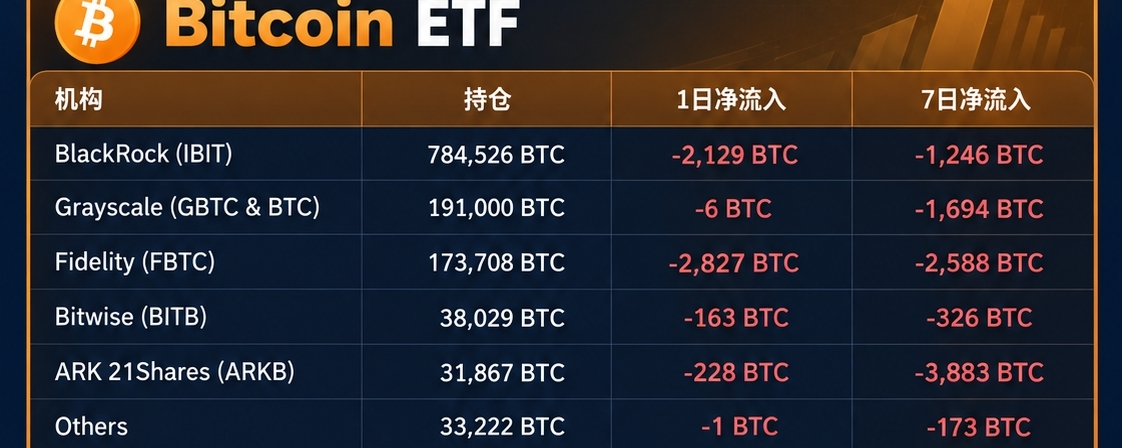

Al anochecer del 16 de septiembre, $BTC cotiza cerca de 757.000 dólares, mientras que $ETH está en torno a 2.394 dólares. El ETF spot de Bitcoin registró una salida neta diaria de 5.353 BTC, equivalente a unos 405 millones de dólares; en los últimos 7 días, la salida neta acumulada fue de 9.908 BTC, equivalente a unos 750 millones de dólares. El ETF de Ethereum tuvo una salida neta diaria de 51.443 ETH, equivalente a unos 123 millones de dólares, pero en los últimos 7 días aún mantiene una entrada neta de 34.334 ETH, equivalente a unos 82,42 millones de dólares.
Dos conjuntos de datos muestran un ritmo de fondos diferente.
La dirección de los flujos de BTC en el día coincide con la de 7 días, lo que indica que en la fase de absorción marginal del canal institucional la fuerza se ha debilitado de manera temporal; en cambio, ETH muestra “salida diaria, entrada semanal”, lo que se parece más a la tensión entre reducir el riesgo de corto plazo y la demanda de asignación a medio plazo. Los flujos de los ETFs afectan la intensidad de la demanda de compra en el mercado spot, pero el flujo del día aún no es suficiente para confirmar una tendencia por sí solo.
Las variables externas también son intensas. El Senado de EE. UU. no avanzó en una votación procedimental para el proyecto de ley (sobre criptoactivos) con marco regulatorio claro, por lo que las expectativas regulatorias vuelven a un estado de espera; la Reserva Federal publicará próximamente su decisión de tasas y las últimas previsiones económicas, y el interés del mercado se extiende de “si se ajusta o no la tasa” a la trayectoria futura de la política. Mientras tanto, el rendimiento de los bonos del Tesoro a 10 años sigue cerca del 5%, el precio del petróleo se mantiene alto y la presión de valoración sobre los activos de riesgo, junto con las expectativas de liquidez, se está reequilibrando.
En el gráfico, alrededor de 75.000 dólares de $BTC es una zona de observación a corto plazo; en cuanto a $ETH, hay que estar atento al volumen de negociación en el rango de 2.360—2.400 dólares. Si, tras materializarse los eventos macro, el precio defiende el rango y el volumen se recupera gradualmente, es posible que el impacto de las salidas de los ETF sea absorbido por el mercado; si el rendimiento continúa en ascenso, también podrían repetirse las recompras del mercado spot y la contracción del apalancamiento.
Ahora es más adecuado entender el mercado como una nueva fijación del precio de los fondos, en vez de apresurarse a sacar una conclusión direccional unilateral. A continuación, el foco debe ponerse en si los flujos de los ETF pueden mantenerse de forma continua, la evolución de precio y volumen después de la materialización del evento, y la reacción del dólar y de los rendimientos de los bonos del Tesoro estadounidense.