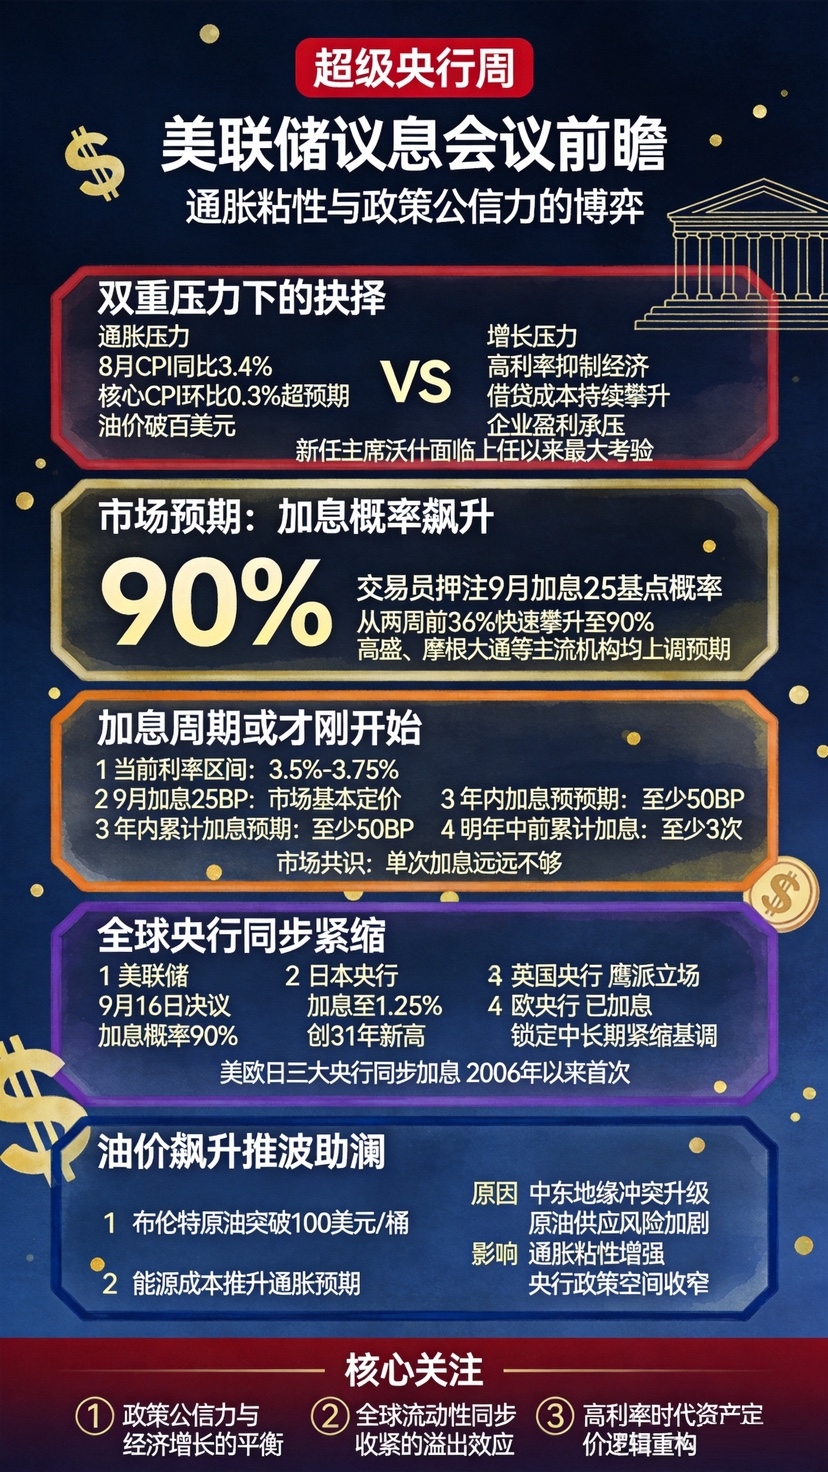

El mercado prácticamente ya ha tomado una decisión por Powell. En la víspera de la reunión, la herramienta de la CME “FedWatch” mostraba que la probabilidad de una subida de 25 puntos básicos en septiembre era del 92,5%, mientras que mantener el tipo de interés sin cambios tenía solo un 7,5%. El rango objetivo del tipo de los fondos federales se elevará desde el nivel actual de 3,50%–3,75% hasta 3,75%–4,00%.
Pero lo que el mercado realmente espera no son esos 25 puntos básicos. Lo que realmente mueve la próxima etapa de los mercados de bonos, de divisas y de activos de riesgo es si Powell puede, gracias a esta decisión, responder tres señales: ¿el shock del petróleo es una perturbación a corto plazo o se expandirá a los salarios, a los precios de los servicios y a las expectativas de inflación a largo plazo? ¿Se trata solo de un ajuste, o es el inicio de un nuevo ciclo de subidas de tipos? Además, ¿hasta qué nivel de presión económica y de mercado estaría dispuesto Powell a soportar para frenar la inflación?
Esta noche, lo realmente importante no es “subir o no subir tasas”, sino si la Reserva Federal puede volver a estabilizar las expectativas del mercado.
1. La lógica del mercado ya se ha invertido: no subir tasas es el negativo mayor
En los últimos años, el mercado se ha acostumbrado a una lógica simple: la economía se debilita, la Reserva Federal recorta tasas, la liquidez se vuelve a ampliar y los activos de riesgo reciben soporte.
Ahora, esta lógica se topa con una nueva variable.
El precio del petróleo supera los 100 dólares: la inflación vuelve a repuntar; los rendimientos de los bonos del Tesoro rompen el 5% y el costo de financiación sigue subiendo; la deuda global, además, se encuentra en máximos históricos. Si la economía se debilita, es posible que la Reserva Federal no pueda recortar tasas de inmediato. Si la inflación continúa calentándose, incluso podría verse obligada a subir tasas.
Estos son los cambios a los que el mercado global se está adaptando de nuevo.
En este contexto, el supuesto tradicional de que “subir tasas es negativo para el mercado de bonos” ya no funciona. El mercado ya ha incorporado en precios la subida de tasas con una probabilidad del 92,5% para todos los activos. Si Waller —en lugar de actuar— decide quedarse de brazos cruzados, las tasas de la parte larga podrían subir de manera más caótica y desordenada que si la Reserva Federal subiera las tasas. El “nuevo rey de los bonos”, Gundlach, lo dijo sin rodeos: si la Reserva Federal mantiene las tasas sin cambios, contradiciendo lo esperado por el mercado, podría intensificar la histórica ola de ventas masivas de bonos del Tesoro de EE. UU. Algunas instituciones advierten que el rendimiento de los bonos del Tesoro a 30 años podría saltar rápidamente hasta 5,75%.
El aprendizaje de finales de julio aún está muy fresco. Ese día, el mercado fijó en precios una probabilidad del 38% de una subida de tasas; pero la Reserva Federal, al final, no hizo nada. Waller, en el periodo posterior, no logró dar una explicación clara sobre mantener las tasas sin cambios, y los rendimientos de los bonos a largo plazo saltaron enseguida. Se desató entonces una oleada de críticas tanto del mercado como de economistas. El costo de aquella vez fue un descuento por pérdida de credibilidad, y ese descuento se reflejaría directamente en los rendimientos de la parte larga.
Dicho de otra manera, si no se suben tasas, los bonos de la parte larga en realidad se encargarán de subir las tasas por la Reserva Federal —y lo harán con más fuerza, de manera más desordenada y de forma más incontrolable. Esta es la lógica de “inversión” que domina ahora el mercado: en un entorno donde el mercado es extremadamente sensible a la credibilidad frente a la inflación, quedarse quieto por sí mismo es una señal de contracción, solo que esa contracción ocurre de manera caótica.
2. Las tres señales a las que Waller debe responder
Señal uno: ¿el shock del precio del petróleo es una perturbación de corto plazo o se va a expandir?
Los datos del IPC de agosto ya han alcanzado el umbral de subida de tasas de la Reserva Federal. El IPC total interanual fue de 3,4%, igual que el valor anterior y lo esperado, pero el IPC subyacente intermensual fue de 0,3%, por encima del 0,2% que esperaba el mercado; es el mayor aumento mensual desde abril de este año. Los servicios subyacentes sin alquileres subieron 0,5% intermensual; la persistencia de la inflación de servicios vuelve a hacerse visible.
Lo más importante, además, es el precio del petróleo. El conflicto en Oriente Medio impulsó al Brent a superar por primera vez desde julio la barrera de los 100 dólares por barril; en septiembre, el aumento intermensual del WTI ya se acerca al 13,5%. Con precios del petróleo altos y una base baja, el IPC nominal enfrentará presiones de rebote a partir de septiembre.
Waller necesita evaluar: ¿es una perturbación temporal en los precios de la energía o se expandirá hacia una presión inflacionaria más persistente a través de salarios, precios de servicios y expectativas de inflación a largo plazo? Anteriormente, en Jackson Hole, ya había delimitado umbrales de acción, afirmando que los datos recientes de inflación “no indican que la tendencia subyacente de la inflación haya mejorado”, y añadió que si en el corto plazo no se ve una mejora de la inflación, “todavía tenemos mucho trabajo por hacer”.
Los datos ya han tocado el umbral de la Reserva Federal para subir tasas. El cambio de “esperar” a “actuar” no es una elección voluntaria de Waller, sino una inevitabilidad impuesta por los datos.
Señal dos: ¿es un ajuste, o es el inicio de un nuevo ciclo de subidas de tasas?
La declaración de esta decisión en sí quizá no traiga muchas sorpresas. La señal real está en el gráfico de puntos (dot plot) y en la rueda de prensa de Waller.
Los economistas esperan que la mediana de la tasa a finales de 2026 en el dot plot se eleve a alrededor del 4,1%. Deutsche Bank prevé que la mediana del dot plot mostrará una subida de tasas adicional todavía este año, e incluso que las expectativas de algunos funcionarios serán más agresivas. HSBC espera que la Reserva Federal suba 25 puntos básicos tanto en septiembre como en diciembre, mientras que Goldman Sachs también anticipa subidas en septiembre y diciembre, y además desplaza hacia adelante el momento de recortes de tasas en 2027.
Pero Waller, en persona, ha rechazado durante mucho tiempo proporcionar una guía prospectiva. En su anterior presentación de previsiones en junio, ni siquiera participó en el dot plot. En esta ocasión, el mercado necesita no sus pronósticos personales, sino su formulación cualitativa de si es una subida de tasas única o el inicio de un nuevo ciclo.
Si Waller pudiera transmitir de forma clara en su rueda de prensa que esta subida de tasas es para anclar las expectativas de inflación, y que la trayectoria futura dependerá de los datos y no de una dirección preestablecida, el mercado obtendría un marco que se puede fijar en precios. Por el contrario, si sigue evitando juzgar la situación económica, los rendimientos de la parte larga podrían volver a subir debido a la incertidumbre; esa es precisamente la lección de la reunión de julio.
Señal tres: ¿qué nivel de presión está dispuesto a soportar Waller?
Waller necesita encontrar el equilibrio entre la presión desde la Casa Blanca y el aumento de los rendimientos de los bonos del Tesoro que supera el 5%.
La postura de Trump ya estaba dentro de lo previsto. En el fin de semana anterior, reiteró que “Estados Unidos debería pagar las tasas más bajas del mundo”, y cuando se le preguntó si la Reserva Federal subirá tasas respondió: “No sé”. El director del Consejo Económico Nacional de la Casa Blanca, Hasett, también dijo que la Reserva Federal “no debería subir tasas cerca de las elecciones legislativas de mitad de mandato”.
Pero Waller no necesita sorprenderse por ello. Cuando Trump nominó a Waller prometió: “haz lo tuyo”, y ahora esa promesa se enfrenta a una prueba. El economista senior del Peterson Institute for International Economics y ex economista jefe del FMI, Obstfeld, señaló que Waller no quiere dejar la valoración histórica de “en un momento clave en que la misión de la Reserva Federal está bajo prueba, este presidente de la Reserva Federal se doblega ante la presión del gobierno”.
Para Waller, la inconformidad de Trump es un costo político conocido y que se puede fijar en precios. El costo realmente inaceptable es abandonar una subida de tasas mientras la inflación aún no está bajo control, lo que haría que el mercado de bonos largos perdiera la confianza y, en consecuencia, elevaría los costos de financiación para toda la sociedad. Entre los dos males, subir tasas implica un riesgo político menor.
Lo más importante, además, es que aunque 25 puntos básicos no son mucho, lo que realmente influirá en la siguiente etapa del mercado es si Waller puede hacer que los inversores crean: que la Reserva Federal aún tiene la capacidad de contener la inflación sin romper el sistema financiero de alto endeudamiento. Lo que espera todo el mundo es esa señal.
3. Ritmo de las subidas: después de una, quedarse de brazos cruzados y observar los datos
Desde la óptica de Waller, la intención de esta subida de tasas debe quedar clara: es una “subida de tasas para restaurar la credibilidad”, no el punto de partida de un nuevo ciclo de contracción.
El esquema del ritmo sería así:
Después de completar una subida de 25 puntos básicos en septiembre, si en la reunión de octubre se mantienen las tasas sin cambios, se le dará al mercado una ventana para asimilarlo. Si, en adelante, los datos de inflación no se deterioran más —si el núcleo del IPC intermensual cae por debajo del 0,2% y el precio del petróleo tiende a estabilizarse— entonces no será necesario añadir subidas adicionales antes de fin de año. Este ciclo termina con una sola subida.
Este ritmo coincide básicamente con las expectativas de las principales instituciones, pero la hoja de ruta de Waller puede ser más contenida que esas predicciones. Su objetivo central no es la subida de tasas en sí, sino hacer que el mercado crea que la Reserva Federal subirá tasas cuando sea necesario. En cuanto esa señal se transmita de manera efectiva, los rendimientos de la parte larga incluso podrían caer por el anclaje de las expectativas de inflación; este es precisamente el ciclo lógico de “subidas de tasas para consolidar la credibilidad, y la credibilidad para presionar a la baja los rendimientos de la parte larga”.
Por el contrario, si en esta ocasión no se implementa la subida de tasas, la situación posterior se volverá extremadamente pasiva. La reunión de octubre estará en la última ventana de tiempo antes de las elecciones de mitad de mandato; la presión política solo aumentará. Y si en ese momento los datos de inflación continúan subiendo debido a la transmisión desde el precio del petróleo, la Reserva Federal se verá obligada a actuar justo antes de las elecciones; la pérdida de credibilidad y el riesgo político se amplificarán al mismo tiempo.
4. Conclusión: la señal que espera todo el mundo
Desde la perspectiva de Waller, la subida de tasas de septiembre no es un dilema de “hacer o no hacer”; es un problema de “si aún es posible no hacerlo”. El mercado ya ha devuelto a la Reserva Federal el poder de decisión con una probabilidad del 92,5%, pero la única manera de recibir esa potestad es materializarla.
Subir tasas es negativo; no subirlas es un negativo aún mayor. La primera es una acción de política ordenada; la segunda es un castigo desordenado del mercado. La elección de Waller, en esencia, consiste en escoger, entre dos negativos, el que puede controlarse, fijarse en precios y guiarse.
El mundo está a las puertas de una explosión integral de una inflación maligna. Waller debe, bajo el aumento de la presión inflacionaria, transformar la subida de tasas que el mercado ya tenía descontada en una acción de política liderada por la Reserva Federal. Esta noche, lo verdaderamente importante no es “subir o no subir tasas”, sino si la Reserva Federal puede volver a estabilizar las expectativas del mercado; si puede lograr que los inversores crean que aún tiene la capacidad de contener la inflación sin romper el sistema financiero de alto endeudamiento por las grietas.
Lo que espera todo el mundo es esa señal.