La gente sigue preguntando algunas versiones de la misma cuestión. ¿Las criptomonedas están reguladas ahora o no? Y cada vez que lo oímos, tengo que frenarme para no responder demasiado rápido, porque la respuesta honesta depende por completo de qué jurisdicción, qué activo y qué fecha es la que estás considerando cuando preguntas.
Esa pregunta, sobre todo, proviene de personas que solo han encontrado la regulación de las criptomonedas a través de titulares. Un titular dice que se aprobó un proyecto de ley y el lector asume que eso ya es ley vigente, exigible a la mañana siguiente. Cualquiera que en realidad haya revisado una presentación regulatoria sabe que la brecha entre “aprobado” y “en vigor” es donde vive la mayor parte de la información real. No obtienes esa distinción de un titular. La obtienes leyendo la fuente primaria, verificando la fecha de entrada en vigor y teniendo en cuenta que “aprobado” y “operativo” son dos palabras distintas por una razón; y esto es lo que WalletConnectr te hizo ver.
Esa es la brecha en torno a la cual se articula el nuevo informe de políticas de WalletConnect, y es la parte que merece la pena detenerse a considerar en lugar de pasarla por alto.
Este es el patrón que se aprecia al leerlo con atención. La GENIUS Act es ley en Estados Unidos. Se promulgó. Figura en el ordenamiento jurídico. Pero no entra en vigor hasta el 18 de enero de 2027 o hasta 120 días después de que los reguladores federales emitan las normas definitivas de aplicación, lo que ocurra primero. En la fecha de corte del informe, la OCC y el Tesoro habían publicado propuestas, no un conjunto de normas definitivo. Así que cuando alguien te dice que Estados Unidos ha regulado las monedas estables, la forma precisa de decirlo es que ha promulgado un marco que aún no está plenamente operativo. No son frases equivalentes, aunque en la mayoría de las coberturas se traten como si lo fueran.
Pasemos a la UE, donde la situación se invierte. MiCA es plenamente aplicable desde diciembre de 2024, y el último período transitorio nacional —que permitía a los proveedores de servicios ya existentes seguir operando bajo la antigua legislación nacional— terminó el 1 de julio de 2026. Según se informa, más de mil empresas que operaban antes de MiCA no obtuvieron autorización antes de esa fecha. Esto ya no es una propuesta. Es una normativa en vigor, con consecuencias que ya se están haciendo sentir.
Hong Kong se encuentra en algún punto intermedio. La Ordenanza sobre las monedas estables entró en vigor en agosto de 2025 y las dos primeras licencias para emisores se concedieron en abril de 2026, de entre treinta y seis solicitantes. Dos aprobaciones de entre treinta y seis no es un dato que se obtenga de un comunicado de prensa. Te dice que el listón se fijó deliberadamente muy alto y que la escasez de licencias es ahora una señal de mercado por derecho propio, independientemente de que exista o no la ley subyacente.
Singapur es el ejemplo más claro de por qué importa la distinción entre promulgación y entrada en vigor. La MAS finalizó el diseño normativo de su marco para las monedas estables en 2023. El marco tiene nombre y forma, y esboza requisitos de reservas y reembolso. Pero la legislación de aplicación sigue pendiente. «Política finalizada, legislación pendiente» es la expresión que usa el propio informe, y cumple una función importante en esa frase. Un diseño normativo finalizado no es una ley. Quien esté creando un negocio en torno a la entrada en vigor de ese marco en Singapur necesita la segunda fecha, no la primera.
Menciono todo esto porque cambia la forma en que deberías leer cualquier otra afirmación del sector, no solo las regulatorias. Cuando te acostumbras a comprobar si algo está promulgado o en vigor, si es una propuesta o una política definitiva, una postura o una norma vinculante, empiezas a aplicar ese mismo rigor en todas partes. Una empresa dice que su producto ya está disponible. ¿Disponible dónde? ¿Para quién? ¿Desde cuándo? El hábito de comprobar las fechas no tiene que ver específicamente con la regulación. Se trata de negarse a inflar la información hasta convertirla en la versión que suena más impresionante.
El informe también señala algo estructural que creo que pasa desapercibido en la mayoría de los comentarios sobre criptomonedas, porque la mayoría todavía debate si debería permitirse siquiera la autocustodia. Ese debate está prácticamente zanjado. Lo que el informe muestra en Estados Unidos, la UE, el Reino Unido, Hong Kong, Japón, Corea, Brasil y los Estados del Golfo es que los reguladores convergieron en una pregunta completamente distinta. No si las personas pueden tener sus propias claves, sino dónde recae la obligación cuando la actividad de autocustodia entra en contacto con el sistema regulado. El informe lo llama «responsabilidad en los puntos de contacto regulados». La idea es sencilla cuando la ves. La persona que tiene su propia billetera no es quien carga con la obligación de cumplimiento. La empresa regulada al otro lado de esa interacción —el exchange, el proveedor de pagos, el emisor— es quien sigue siendo responsable de los controles, la supervisión y la notificación. La autocustodia no elimina la supervisión. Reubica dónde debe llevarse a cabo.
Ese es un modelo mental realmente útil y, no por casualidad, también es exactamente el nivel en el que opera una infraestructura como WalletConnect Pay. No como producto de cumplimiento normativo, y sí, quiero ser preciso con esa distinción porque importa. WalletConnect Pay es una infraestructura de pagos. Permite que un comerciante acepte pagos en monedas estables y criptomonedas mediante una sola integración, con liquidación en monedas estables o dinero fiduciario. El cliente puede pagar con cualquier activo desde cualquiera de las billeteras de la red, mientras que el comerciante recibe el activo que realmente quiere. Los controles de sanciones y de IP, junto con la captura de datos exigidos por la Travel Rule, se ejecutan en cada pago como parte de ese flujo, sin que el comerciante tenga que implementar herramientas de cumplimiento independientes. Se trata de una infraestructura situada en la capa de interfaz que describe el informe, no de un departamento de cumplimiento ni de un sustituto de las obligaciones jurídicas propias de una empresa regulada.
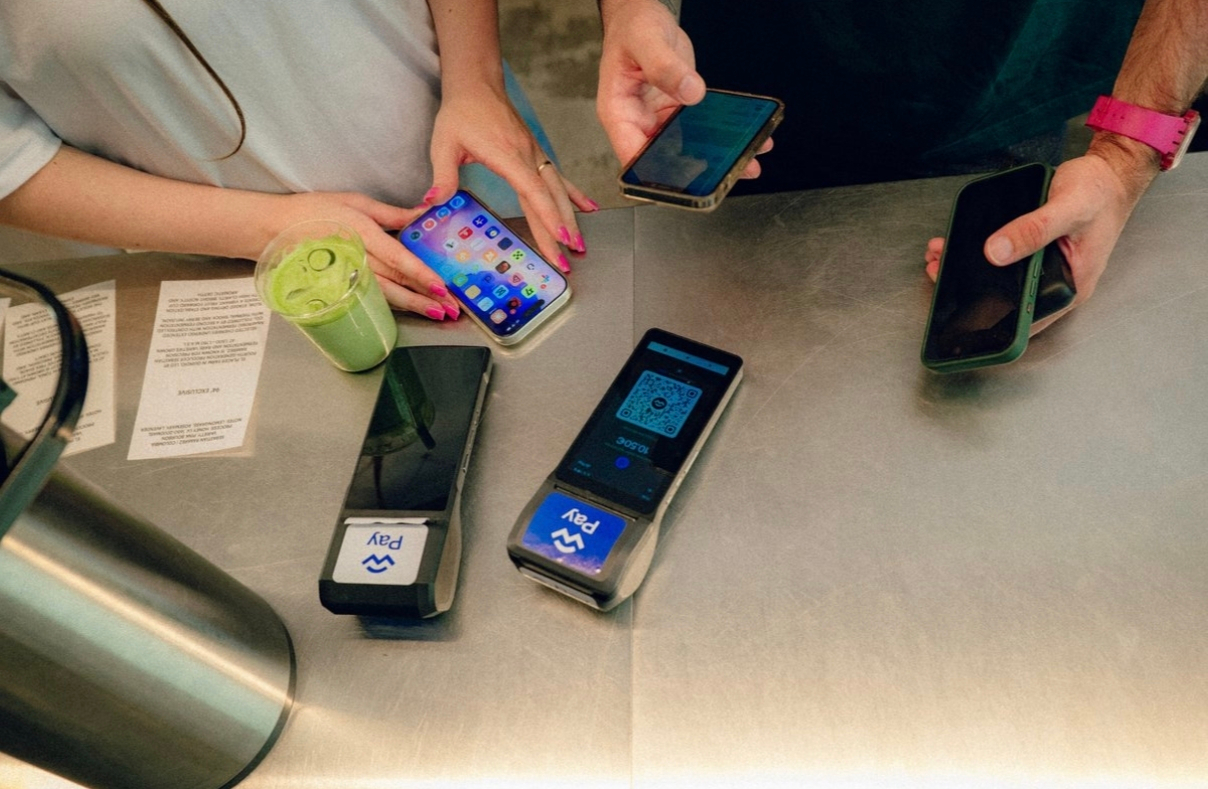
Creo que vale la pena detenerse en esa distinción entre infraestructura y producto de cumplimiento, porque refleja la misma disciplina que el informe aplica a las jurisdicciones. WalletConnect Pay no afirma que haga que un comerciante cumpla con la normativa. Proporciona la capa técnica en la que los controles y la captura de datos ya tienen lugar dentro del flujo de la transacción, a un coste menor que el de los métodos de pago tradicionales y con una liquidación más rápida que los ciclos de varios días a los que están acostumbrados la mayoría de los comerciantes. Qué hace una empresa regulada con esa infraestructura y qué obligaciones siguen recayendo directamente sobre ella son cuestiones distintas, que el informe se cuida de no reducir a una sola frase.
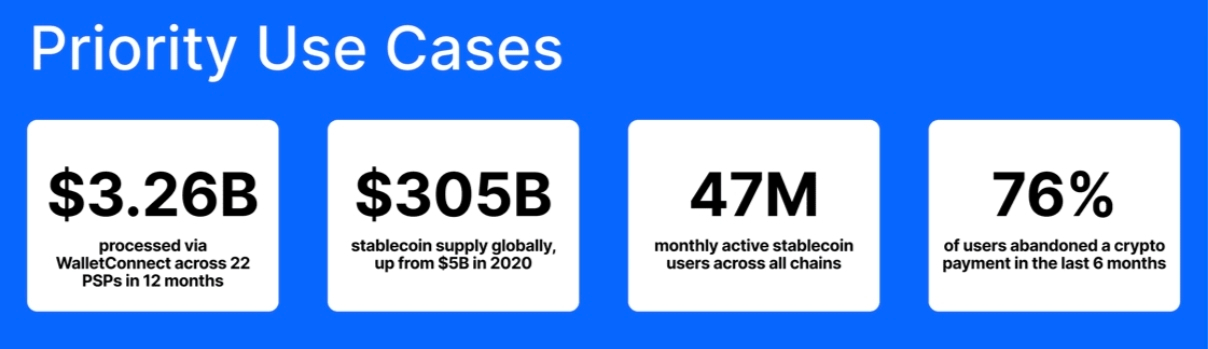
Hay una cifra escondida en el informe que se me quedó grabada más que la mayoría de los detalles jurisdiccionales. Aproximadamente 1.300 millones de adultos aún no tienen acceso a una cuenta financiera, y unos 900 millones de ellos ya tienen un teléfono móvil. Esa estadística replantea para mí toda la conversación regulatoria. No se trata de un debate abstracto sobre la clasificación de los tokens. La cuestión es si la infraestructura que se está construyendo ahora llegará a las personas que actualmente no tienen acceso a una cuenta bancaria o si seguirá limitada a mercados que ya contaban con acceso financiero. Las billeteras de autocustodia conectadas a métodos de pago regulados mediante una infraestructura que ya incorpora controles y mecanismos de notificación en el flujo son una de las vías más concretas para cerrar esa brecha. No es la única vía, pero sí una real, respaldada por cifras y no solo por una narrativa.
Nada de esto constituye asesoramiento jurídico, y quiero decirlo claramente en vez de dejarlo como una cláusula de descargo que nadie lee. Lo que describo es lo que cartografía un informe, no una recomendación sobre lo que debería hacer una empresa concreta. Los marcos regulatorios varían según la jurisdicción, siguen evolucionando, y cualquiera que esté creando un negocio sobre esta base necesita que sus propios asesores jurídicos consulten directamente las fuentes primarias, no un resumen escrito por alguien ajeno al asunto.
A lo que siempre vuelvo es a esto. El valor de un informe como este no está en decirte que las criptomonedas están reguladas o no. Te dice exactamente en qué situación se encuentra cada jurisdicción, con una fecha concreta, para que dejes de tratar «promulgado» y «en vigor» como si fueran lo mismo. Solo ese hábito mejoraría gran parte de la conversación que se está dando ahora mismo sobre este sector.
@WalletConnect El informe se verificó con fuentes primarias hasta el 17 de agosto de 2026. Vale la pena leer el documento original en vez del resumen de otra persona, incluido el mío.