El ministro de Finanzas estadounidense, Bessent: no se fija un precio objetivo a largo plazo para los rendimientos de los bonos del Tesoro; las operaciones de recompra de bonos del Estado han logrado resultados notables
16 de septiembre, el secretario del Tesoro de EE. UU., Scott Bessent, dijo que el Departamento del Tesoro no establecerá un “precio objetivo” para los rendimientos de los bonos a largo plazo ni un nivel de equilibrio reconocido oficialmente, y admitió que no puede determinar la fijación de precios del mercado mediante medios administrativos.
Bessent reveló que, recientemente, las acciones del Tesoro sobre la recompra de bonos del Tesoro de EE. UU. a largo plazo han obtenido un éxito notable; las dos subastas de bonos realizadas después de la intervención mostraron una fuerte demanda del mercado.
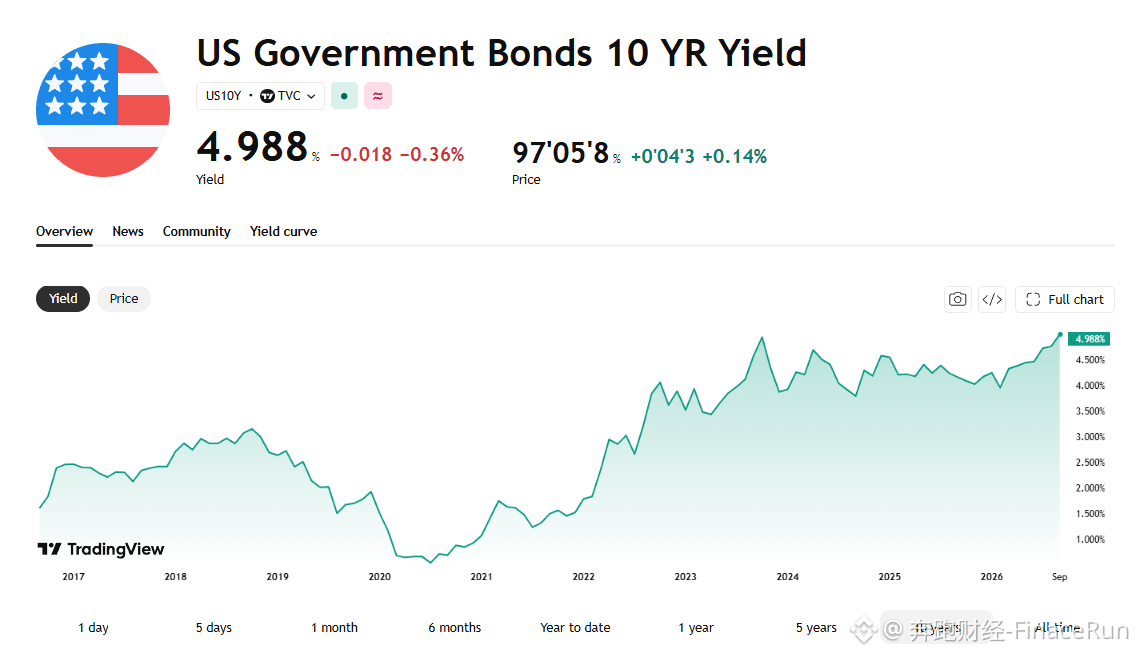
Sin embargo, a pesar de que la semana pasada el Tesoro implementó la recompra de mayor escala, los rendimientos de la deuda estadounidense siguieron subiendo. Bessent consideraba previamente las recompras como una forma de inyectar liquidez y frenar el aumento de los rendimientos, ya que el alza de los rendimientos incrementa los costos de servicio de la deuda del gobierno.
Ante este fenómeno, en una audiencia ante el Congreso, Bessent afirmó: “Podemos imaginar cómo habría sido si no hubiéramos adoptado esas medidas y, sin embargo, después logramos las dos subastas de bonos del Tesoro más exitosas en 20 años”.
Bessent también recalcó que, desde que Trump asumió el cargo, el mercado de bonos de Estados Unidos ha sido el que mejor desempeño ha tenido entre los países desarrollados. Esta afirmación pretendía responder a las dudas externas sobre el aumento de los rendimientos, y sugiere que la volatilidad actual del mercado de bonos sigue dentro de un rango controlable, y que las operaciones de recompra no han perdido eficacia.
En resumen, el Tesoro no está dispuesto a intervenir directamente en la fijación de precios del mercado y, al mismo tiempo, alivia la presión sobre el servicio de la deuda mediante herramientas como las recompras, lo que deja al descubierto el dilema al que se enfrenta el Tesoro al equilibrar el principio de mercado con la realidad fiscal.
Aunque destacó el excelente desempeño del mercado de bonos, el hecho de que los rendimientos sigan subiendo aún hace que el mercado ponga en duda la efectividad real de las políticas del Tesoro.
#国债收益率
16 de septiembre, el secretario del Tesoro de EE. UU., Scott Bessent, dijo que el Departamento del Tesoro no establecerá un “precio objetivo” para los rendimientos de los bonos a largo plazo ni un nivel de equilibrio reconocido oficialmente, y admitió que no puede determinar la fijación de precios del mercado mediante medios administrativos.
Bessent reveló que, recientemente, las acciones del Tesoro sobre la recompra de bonos del Tesoro de EE. UU. a largo plazo han obtenido un éxito notable; las dos subastas de bonos realizadas después de la intervención mostraron una fuerte demanda del mercado.
Sin embargo, a pesar de que la semana pasada el Tesoro implementó la recompra de mayor escala, los rendimientos de la deuda estadounidense siguieron subiendo. Bessent consideraba previamente las recompras como una forma de inyectar liquidez y frenar el aumento de los rendimientos, ya que el alza de los rendimientos incrementa los costos de servicio de la deuda del gobierno.
Ante este fenómeno, en una audiencia ante el Congreso, Bessent afirmó: “Podemos imaginar cómo habría sido si no hubiéramos adoptado esas medidas y, sin embargo, después logramos las dos subastas de bonos del Tesoro más exitosas en 20 años”.
Bessent también recalcó que, desde que Trump asumió el cargo, el mercado de bonos de Estados Unidos ha sido el que mejor desempeño ha tenido entre los países desarrollados. Esta afirmación pretendía responder a las dudas externas sobre el aumento de los rendimientos, y sugiere que la volatilidad actual del mercado de bonos sigue dentro de un rango controlable, y que las operaciones de recompra no han perdido eficacia.
En resumen, el Tesoro no está dispuesto a intervenir directamente en la fijación de precios del mercado y, al mismo tiempo, alivia la presión sobre el servicio de la deuda mediante herramientas como las recompras, lo que deja al descubierto el dilema al que se enfrenta el Tesoro al equilibrar el principio de mercado con la realidad fiscal.
Aunque destacó el excelente desempeño del mercado de bonos, el hecho de que los rendimientos sigan subiendo aún hace que el mercado ponga en duda la efectividad real de las políticas del Tesoro.
#国债收益率