
#韩国延迟加密税请愿破5万签名
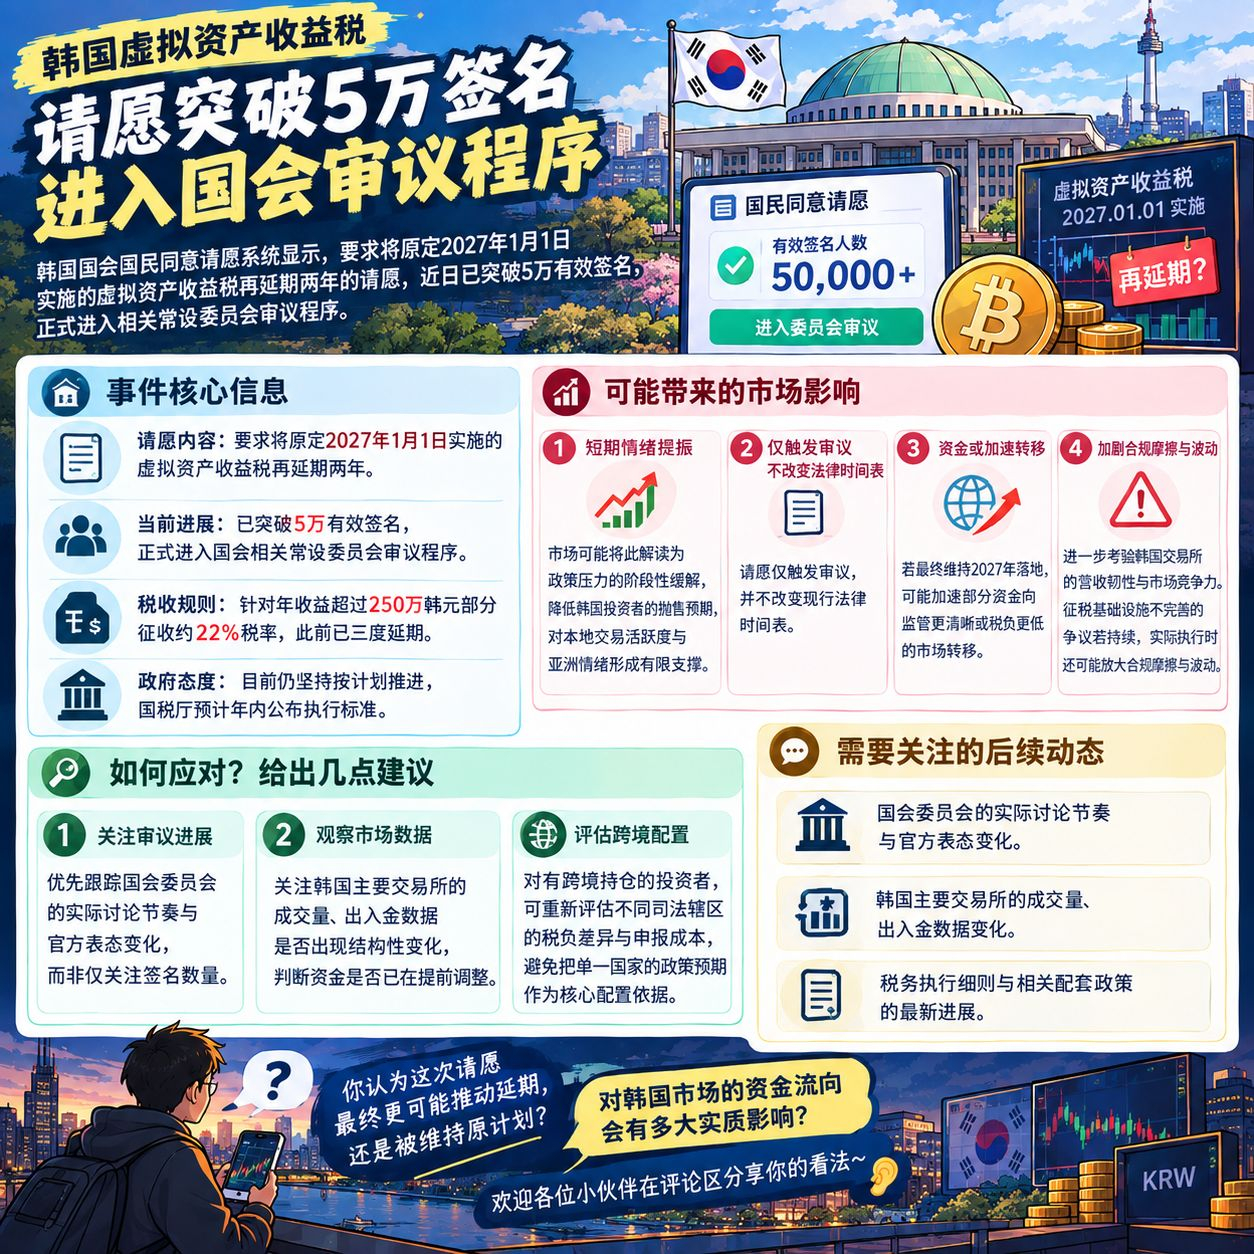
En el sistema de peticiones para obtener el consentimiento del pueblo para el Parlamento en Corea del Sur se muestra que, recientemente, una petición que solicita posponer por dos años más el impuesto sobre las ganancias de activos virtuales, cuya aplicación estaba prevista inicialmente para el 1 de enero de 2027, ya superó los 50.000 apoyos válidos y ha entrado oficialmente en el proceso de revisión correspondiente por parte de las comisiones permanentes competentes. Este impuesto se aplica con una tasa de aproximadamente el 22% a la parte de las ganancias anuales que exceda los 2,5 millones de wones surcoreanos. Anteriormente, ya se había pospuesto en tres ocasiones. El gobierno, por el momento, sigue insistiendo en avanzar según lo planeado y la Oficina Tributaria Nacional estima que durante este año se publicarán los criterios de ejecución.
A nivel de impacto, a corto plazo el mercado podría interpretar la situación como un alivio temporal de la presión política, lo que reduciría las expectativas de venta de los inversionistas coreanos y brindaría un soporte limitado a la actividad de las operaciones locales y al sentimiento en Asia. Sin embargo, la petición solo activa la revisión y no modifica el calendario legal vigente. Si finalmente se mantiene la entrada en vigor en 2027, podría acelerar el traslado de ciertos fondos hacia mercados con una regulación más clara o con una carga fiscal más baja, poniendo a prueba adicionalmente la resiliencia de los ingresos de las bolsas surcoreanas y su capacidad competitiva. Si la controversia sobre la falta de infraestructura tributaria se mantiene, la implementación real aún podría amplificar fricciones de cumplimiento y la volatilidad.
Con respecto a este evento, se recomienda priorizar el seguimiento del ritmo real de los debates en la comisión parlamentaria y los cambios en las declaraciones oficiales, en lugar de fijarse únicamente en la cantidad de firmas. Al mismo tiempo, conviene observar si las principales bolsas surcoreanas presentan cambios estructurales en los volúmenes operados y en los datos de entradas y salidas de fondos, para determinar si el capital ya se está ajustando con antelación. Para inversionistas con posiciones transfronterizas, puede ser útil reevaluar las diferencias en la carga fiscal entre distintas jurisdicciones y los costos de declaración, para evitar usar las expectativas de política de un solo país como base principal de asignación.
¿Crees que esta petición impulsará con más probabilidad el aplazamiento final, o que se mantendrá el plan original? ¿Qué impacto sustancial tendrá en el flujo de fondos hacia el mercado de Corea del Sur? ¡Los invitamos a compartir sus opiniones en la sección de comentarios!~👂
En el sistema de peticiones para obtener el consentimiento del pueblo para el Parlamento en Corea del Sur se muestra que, recientemente, una petición que solicita posponer por dos años más el impuesto sobre las ganancias de activos virtuales, cuya aplicación estaba prevista inicialmente para el 1 de enero de 2027, ya superó los 50.000 apoyos válidos y ha entrado oficialmente en el proceso de revisión correspondiente por parte de las comisiones permanentes competentes. Este impuesto se aplica con una tasa de aproximadamente el 22% a la parte de las ganancias anuales que exceda los 2,5 millones de wones surcoreanos. Anteriormente, ya se había pospuesto en tres ocasiones. El gobierno, por el momento, sigue insistiendo en avanzar según lo planeado y la Oficina Tributaria Nacional estima que durante este año se publicarán los criterios de ejecución.
A nivel de impacto, a corto plazo el mercado podría interpretar la situación como un alivio temporal de la presión política, lo que reduciría las expectativas de venta de los inversionistas coreanos y brindaría un soporte limitado a la actividad de las operaciones locales y al sentimiento en Asia. Sin embargo, la petición solo activa la revisión y no modifica el calendario legal vigente. Si finalmente se mantiene la entrada en vigor en 2027, podría acelerar el traslado de ciertos fondos hacia mercados con una regulación más clara o con una carga fiscal más baja, poniendo a prueba adicionalmente la resiliencia de los ingresos de las bolsas surcoreanas y su capacidad competitiva. Si la controversia sobre la falta de infraestructura tributaria se mantiene, la implementación real aún podría amplificar fricciones de cumplimiento y la volatilidad.
Con respecto a este evento, se recomienda priorizar el seguimiento del ritmo real de los debates en la comisión parlamentaria y los cambios en las declaraciones oficiales, en lugar de fijarse únicamente en la cantidad de firmas. Al mismo tiempo, conviene observar si las principales bolsas surcoreanas presentan cambios estructurales en los volúmenes operados y en los datos de entradas y salidas de fondos, para determinar si el capital ya se está ajustando con antelación. Para inversionistas con posiciones transfronterizas, puede ser útil reevaluar las diferencias en la carga fiscal entre distintas jurisdicciones y los costos de declaración, para evitar usar las expectativas de política de un solo país como base principal de asignación.
¿Crees que esta petición impulsará con más probabilidad el aplazamiento final, o que se mantendrá el plan original? ¿Qué impacto sustancial tendrá en el flujo de fondos hacia el mercado de Corea del Sur? ¡Los invitamos a compartir sus opiniones en la sección de comentarios!~👂