
橙子Joyce
375 Publicaciones
橙子Joyce
 Verificado+ de Square
价值投资者:以十年为单位投资美股及BTC.ETH.BNB.SOL.推特X:@Joyce88ai
Trader frecuente
8.7 años
798 Siguiendo
34.7K+ Seguidores
42.9K+ Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
Directo
METAUS+0,59 %
NVDAUS+0,93 %
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
橙子Joyce
·
--
Alcista¿La decisión de política de la Reserva Federal de esta semana pondrá fin, tal y como estaba previsto, con una subida de tipos? Debate en Wall Street: ¿terminará el mercado alcista de las acciones en EE. UU.?
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
Tras conocerse el informe del IPC de EE. UU. de la semana pasada, que superó las expectativas, los operadores en general prevén que la Reserva Federal iniciará una serie de subidas de tipos en la reunión de esta semana. Se trataría de la primera subida de tipos en más de tres años.
Históricamente, varios ciclos de subidas han servido de referencia para el mercado actual. Según la experiencia previa (aunque la historia no garantiza el futuro), el mercado de acciones de EE. UU. podría debilitarse primero y luego recuperarse.
En los seis ciclos de subidas iniciados desde 1994, durante los primeros cuatro meses posteriores al inicio de las subidas de tipos, la rentabilidad media del S&P 500 fue negativa.
Esto significa que, una vez se materialice la “subida de tipos” por parte de la Reserva Federal, el mercado bursátil podría mostrar una tendencia a la debilidad hasta principios del próximo año.
Al cierre del viernes pasado, el S&P 500, principal indicador de renta variable en EE. UU., ya había acumulado una subida de casi el 12% en el año. Los fuertes resultados empresariales y una economía bastante resistente han dado un respaldo sólido a los alcistas de la bolsa.
Si ampliamos el horizonte temporal, el desempeño del S&P 500 mejora gradualmente: en los 12 meses posteriores al inicio del ciclo de subidas, la rentabilidad media del índice se sitúa cerca del 7% y la mediana de la rentabilidad ronda el 11%. (Al usar la estadística de la mediana, se elimina la distorsión causada por un valor extremo: el incremento superior al 40% del índice tras el inicio del ciclo de subidas en marzo de 1997.)
Si este miércoles la Reserva Federal sube las tasas, sería la primera subida desde julio de 2023, cuando la Fed incrementó el rango de tipos hasta el 5,25%–5,50%.
Actualmente, la tasa de los fondos federales en EE. UU. está en el rango de 3,50% a 3,75%. Según la herramienta FedWatch de CME Group, los operadores de futuros consideran que la probabilidad de una subida de 25 puntos básicos en esta semana es de hasta el 86%.
Un factor positivo del mercado es que los grandes proveedores de servicios en la nube, a gran escala en el ámbito de la IA, siguen impulsando el crecimiento del rendimiento por encima de lo esperado. Las previsiones de crecimiento de las ganancias para las empresas que componen el S&P 500 en 2027 alcanzarán dos dígitos. Si las perspectivas de gasto en IA se mantienen, sería suficiente para compensar cualquier enfriamiento del optimismo provocado por las subidas de tipos.
Otro aspecto favorable para el mercado bursátil es que, aunque la inflación sigue siendo persistente, parece que está desacelerándose. La tasa de inflación ha caído desde un máximo del 4,2% en mayo. Esto debería permitir que la Reserva Federal actúe con mayor cautela y, según los datos, el ritmo de las subidas de tipos es clave para el desempeño del mercado: un ritmo más lento da a los inversores más tiempo para digerir los cambios de política.
$BZ
$CL
Energía
oO小蝦米對抗大鯨魚Oo
·
--
[Finalizado] 🎙️ Palabras Cripto
516 oyentes
Anna-汤圆
·
--
[Volver a reproducir] 🎙️ Por fin llegó el lunes. ¿La apertura de Wall Street hoy puede hacernos comer carne en grande?
02 h 15 min 05 s · 9.3k oyentes
光明社区-千慧
·
--
AlcistaEsta tierra,
si es luz y calor,
seguro que es el sol lo que los trae.
si es ternura y amor,
seguro que lo trae un hombre y una mujer.
si son la riqueza y la felicidad,
seguro que lo traen LUCiC y cartas.
si es luz y calor,
seguro que es el sol lo que los trae.
si es ternura y amor,
seguro que lo trae un hombre y una mujer.
si son la riqueza y la felicidad,
seguro que lo traen LUCiC y cartas.
悠哉独自在
·
--
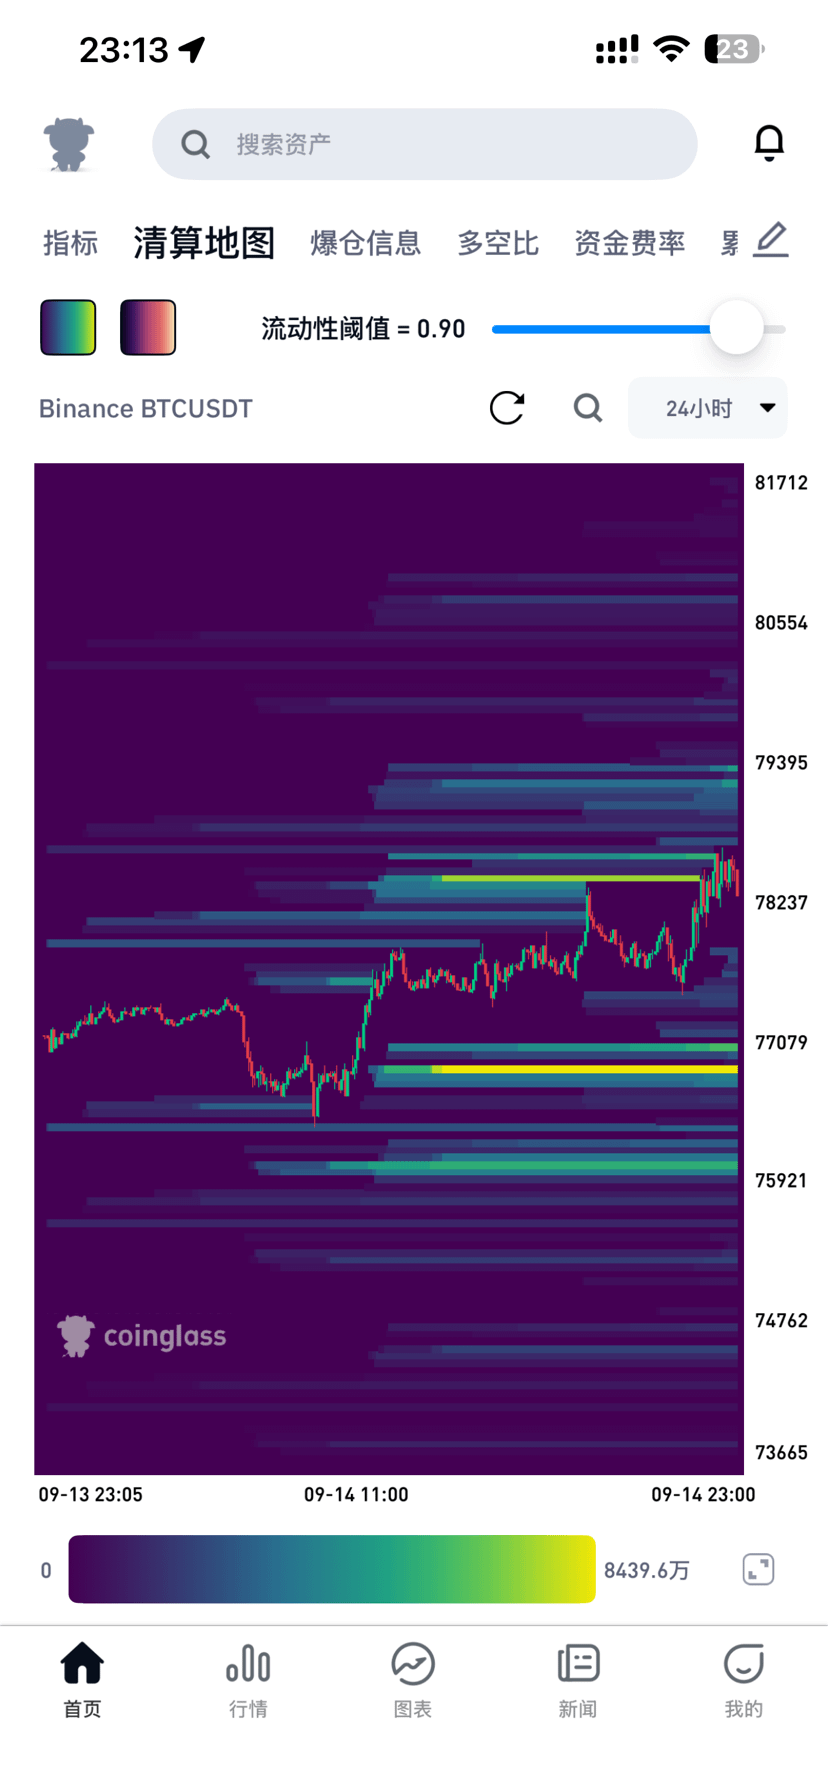
Alcista$BTC Desde el mínimo de ayer, lo recuperó poco a poco, en silencio, hasta 78500; en 24 horas subió un 1,7%. A primera vista parece calma total, pero basta con que el precio se atreva a empujar hacia 79000 para que los cortos se vean obligados a cubrirse, como combustible.
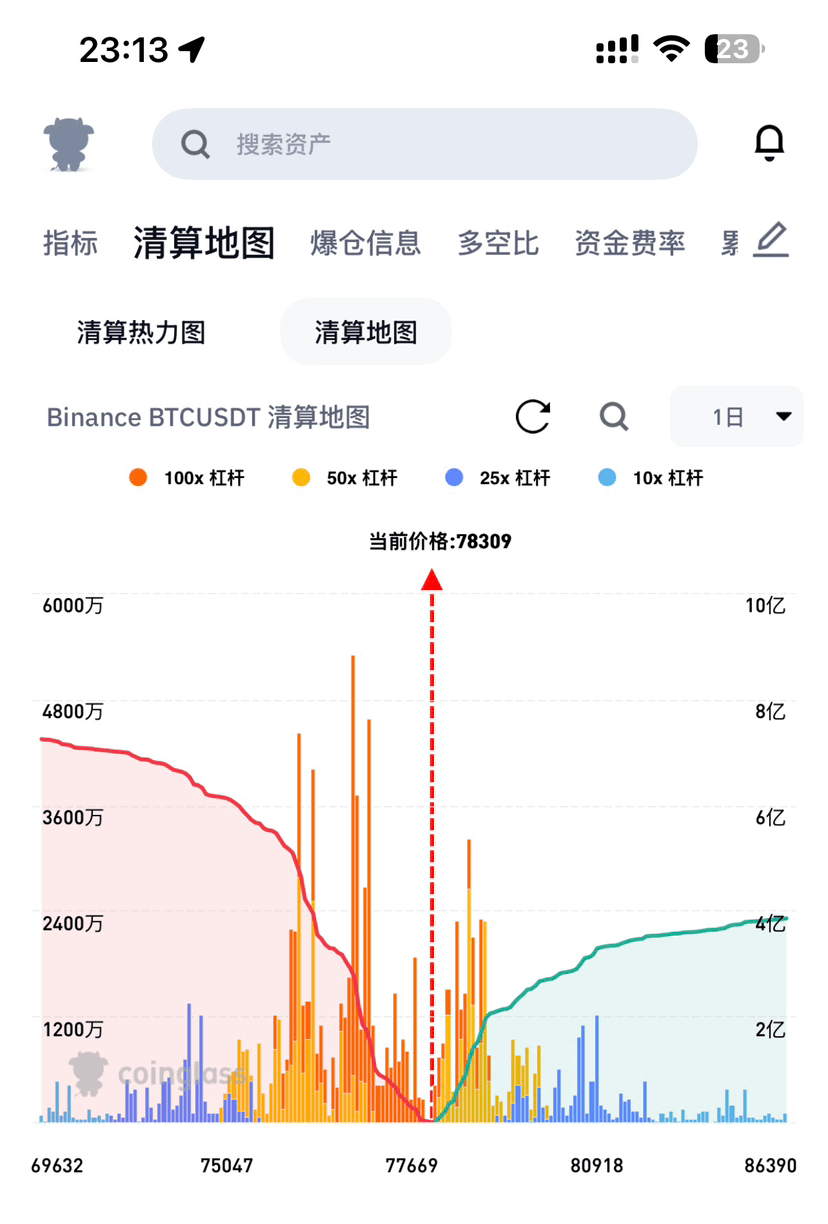
Mira el mapa de liquidaciones: en el rango de 79000 a 81000, las fichas de liquidación de los cortos están apiladas como una colina, densísimas, llenas de bandas amarillo-anaranjadas. Especialmente de 79000 a 80000: si los largos solo empujan un poco, se activa una cadena de liquidación de cortos y el precio se impulsa de golpe hacia arriba; no es raro. Los cortos se convierten directamente en combustible. Mirando hacia abajo, debajo de 77000 a 76000 también hay enterradas un montón de órdenes de liquidación de largos. En la imagen, la línea verde de liquidación acumulada de cortos está muy inclinada; si los cortos vuelven a tomar fuerza y rompen 77000 hacia abajo, el pisoteo de los largos también sería muy violento: un gran “tsunami”/“cascada” hacia abajo.
Ahora bien, perseguir largos ahora mismo no parece tan apropiado. De 79000 a 80000 es una zona de alta presión real, con muchos atrapados de antes. La línea de 4 horas acaba de hacer un cruce dorado, pero el volumen no se ha acompañado del todo; de todas formas, se ve más como una maniobra para atraer a gente (enganchar) para que se meta.
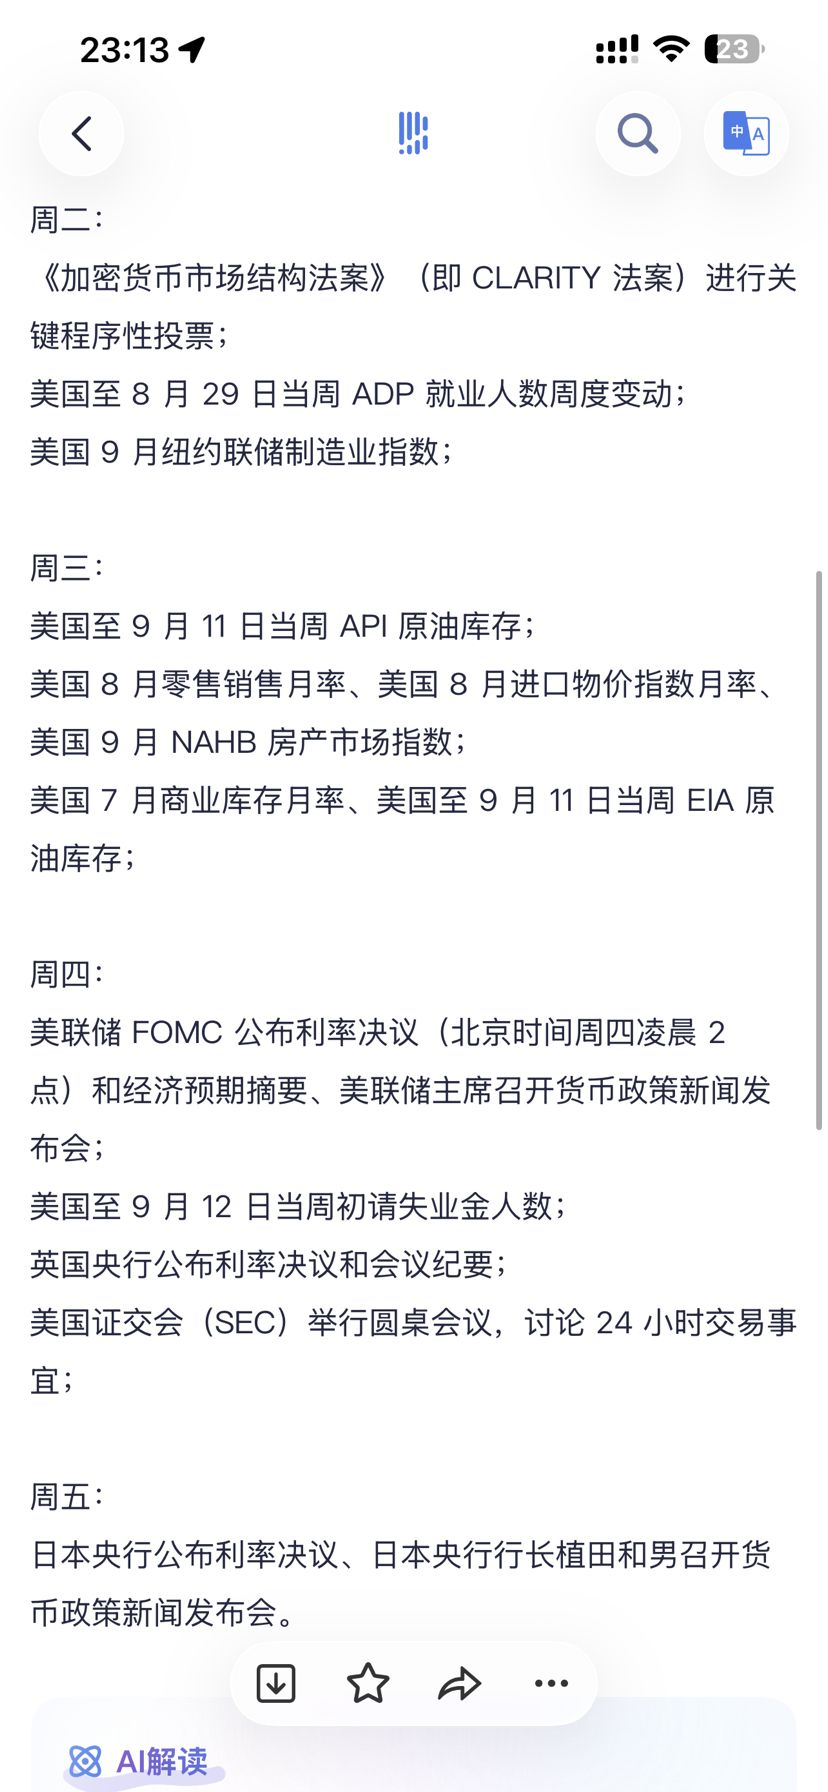
Lo más importante: eché un vistazo al calendario macro de esta semana. El martes se vota la ley CLARITY; el jueves a las 2 a. m. hay la decisión de la Fed (FOMC); el viernes, el BoJ. Todo son “minas” (eventos grandes). En esta clase de semana con super-bancos centrales, lo que mejor sabe hacer el equipo principal es ir pinchando de un lado a otro, reventando el apalancamiento de ambos lados, y recién después elegir dirección.
Mi idea es muy simple: ahora, en absoluto, perseguir en alto. Esperar a que se materialicen las noticias del jueves a las 2 a. m. Si retrocede hasta cerca de 77000 y aguanta, entonces volver a entrar tampoco llega tarde.
¿Qué planean hacer ustedes esta semana? ¿Quedarse en caja sin operar para ir a lo seguro, o apostar por un recorte de tasas?
#比特币守稳77000美元上方 $BTC
Mira el mapa de liquidaciones: en el rango de 79000 a 81000, las fichas de liquidación de los cortos están apiladas como una colina, densísimas, llenas de bandas amarillo-anaranjadas. Especialmente de 79000 a 80000: si los largos solo empujan un poco, se activa una cadena de liquidación de cortos y el precio se impulsa de golpe hacia arriba; no es raro. Los cortos se convierten directamente en combustible. Mirando hacia abajo, debajo de 77000 a 76000 también hay enterradas un montón de órdenes de liquidación de largos. En la imagen, la línea verde de liquidación acumulada de cortos está muy inclinada; si los cortos vuelven a tomar fuerza y rompen 77000 hacia abajo, el pisoteo de los largos también sería muy violento: un gran “tsunami”/“cascada” hacia abajo.
Ahora bien, perseguir largos ahora mismo no parece tan apropiado. De 79000 a 80000 es una zona de alta presión real, con muchos atrapados de antes. La línea de 4 horas acaba de hacer un cruce dorado, pero el volumen no se ha acompañado del todo; de todas formas, se ve más como una maniobra para atraer a gente (enganchar) para que se meta.
Lo más importante: eché un vistazo al calendario macro de esta semana. El martes se vota la ley CLARITY; el jueves a las 2 a. m. hay la decisión de la Fed (FOMC); el viernes, el BoJ. Todo son “minas” (eventos grandes). En esta clase de semana con super-bancos centrales, lo que mejor sabe hacer el equipo principal es ir pinchando de un lado a otro, reventando el apalancamiento de ambos lados, y recién después elegir dirección.
Mi idea es muy simple: ahora, en absoluto, perseguir en alto. Esperar a que se materialicen las noticias del jueves a las 2 a. m. Si retrocede hasta cerca de 77000 y aguanta, entonces volver a entrar tampoco llega tarde.
¿Qué planean hacer ustedes esta semana? ¿Quedarse en caja sin operar para ir a lo seguro, o apostar por un recorte de tasas?
#比特币守稳77000美元上方 $BTC
ZEHRi 泽日
·
--
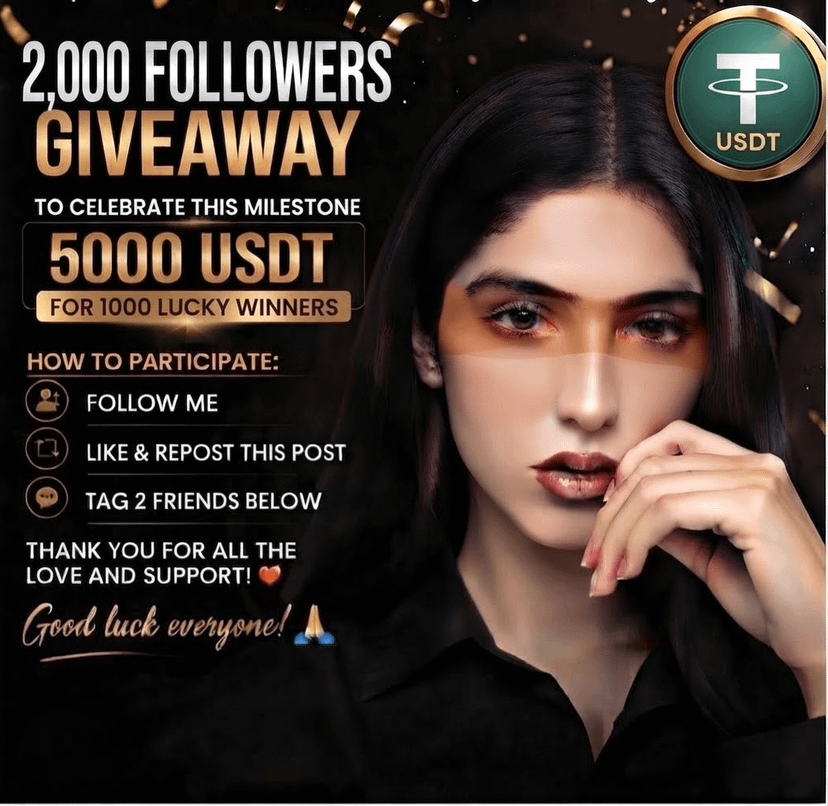
🚀 2.000+ SEGUIDORES & SORTEO DE 5.000 USDT! 🚀
¡Hemos alcanzado oficialmente el hito de 2.000 seguidores! Para celebrarlo y agradecer todo el apoyo increíble, estoy regalando 5.000 USDT a 1.000 GANADORES AFORTUNADOS! 💰✨
Aquí está cómo puedes participar:
1️⃣ SÍGUEME @ZEHRI
2️⃣ DA LIKE & REPOSTA ESTE POST
3️⃣ ETIQUETA A 2 AMIGOS en los comentarios de abajo 👇
.
.
Nota: Este concepto visual fue creado usando IA como una forma divertida y creativa de apoyar a la comunidad y celebrar nuestro crecimiento! ❤️
¡Buena suerte a todos! 🙏🏆
#GIVEAWAY #usdtgiveaway #CryptoCommunitys #zehri #MilestoneCelebration $BTC
¡Hemos alcanzado oficialmente el hito de 2.000 seguidores! Para celebrarlo y agradecer todo el apoyo increíble, estoy regalando 5.000 USDT a 1.000 GANADORES AFORTUNADOS! 💰✨
Aquí está cómo puedes participar:
1️⃣ SÍGUEME @ZEHRI
2️⃣ DA LIKE & REPOSTA ESTE POST
3️⃣ ETIQUETA A 2 AMIGOS en los comentarios de abajo 👇
.
.
Nota: Este concepto visual fue creado usando IA como una forma divertida y creativa de apoyar a la comunidad y celebrar nuestro crecimiento! ❤️
¡Buena suerte a todos! 🙏🏆
#GIVEAWAY #usdtgiveaway #CryptoCommunitys #zehri #MilestoneCelebration $BTC
易琳Ten
·
--
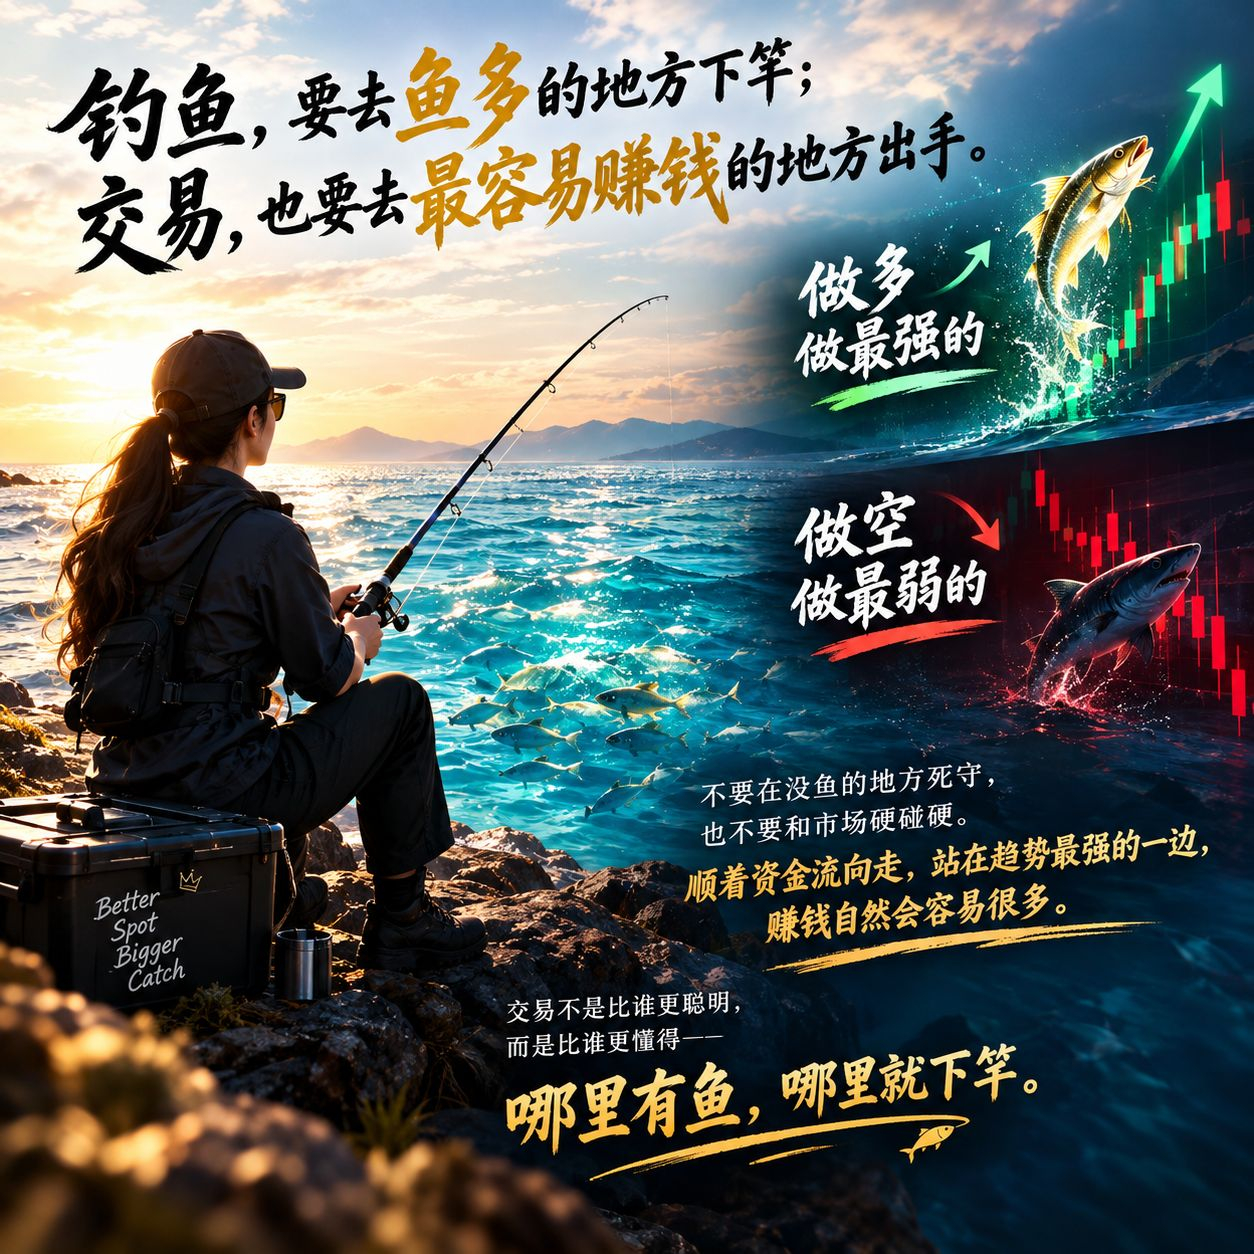
Pescar: hay que ir a los lugares con más peces para echar el anzuelo;
operar: también hay que ir a los lugares donde es más fácil ganar para salir.
Si compras (long), hazlo con lo más fuerte;
si vendes en corto (short), hazlo con lo más débil.
No te quedes defendiendo en un sitio donde no hay peces, ni choques de frente con el mercado.
Sigue la dirección del flujo de capitales, ponte del lado de la tendencia más fuerte y ganar será naturalmente mucho más fácil.
Operar no consiste en quién es más inteligente,
sino en quién entiende mejor—dónde hay peces, ahí es donde se echa el anzuelo. 🎣📈
operar: también hay que ir a los lugares donde es más fácil ganar para salir.
Si compras (long), hazlo con lo más fuerte;
si vendes en corto (short), hazlo con lo más débil.
No te quedes defendiendo en un sitio donde no hay peces, ni choques de frente con el mercado.
Sigue la dirección del flujo de capitales, ponte del lado de la tendencia más fuerte y ganar será naturalmente mucho más fácil.
Operar no consiste en quién es más inteligente,
sino en quién entiende mejor—dónde hay peces, ahí es donde se echa el anzuelo. 🎣📈

乘风Sunshine
·
--
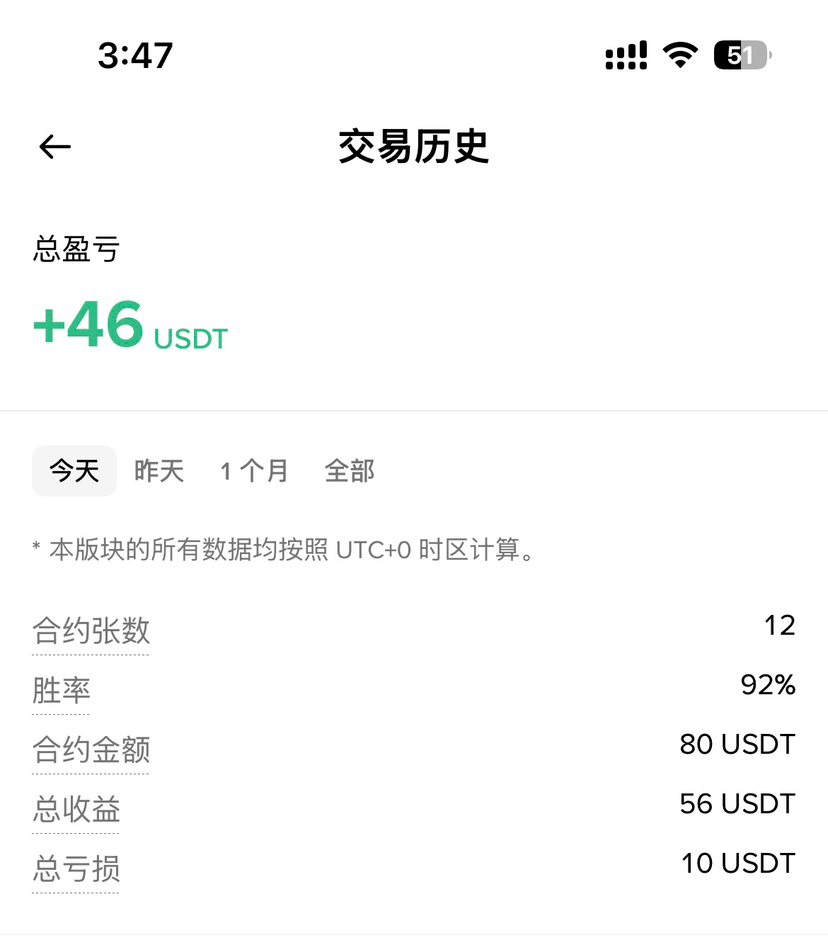
El poder de combate sigue recuperándose; el 12 se come al 11. Cuando me recupere, transmito en vivo, hermanos. (PD: se espera que la transmisión sea en el horario de siempre: siete de la mañana, tres de la tarde para eventos de contratos, y diez de la noche para contratos perpetuos)
阿婧1688
·
--
Criptomonedas
Inicia sesión para explorar más contenidos