

Hay una historia graciosa sobre mamá y la cripto.
Antes, mamá era de las personas muy escépticas y completamente en contra de lo que se llama cripto.
Pero por otro lado, mamá sí quiere tener USD. No es porque necesite pagar con USD, sino más bien para diversificar y tener un plan por si la rupia se debilita. Ya sabes, últimamente la rupia tiende a debilitarse frente al dólar.
Así que en ese momento vi opciones para guardar USD en varios bancos.
Había quien daba un interés de alrededor del 2% al año.
¿No está bien?
Pero lo malo resulta ser que hay una comisión de administración de US$1 al mes.
En un año son US$12.
También hay cuentas que no tienen comisiones de administración, pero bueno... no dan interés. 😂
Primero hay que calcular de nuevo según la cantidad de dinero que de verdad quieras guardar; el resultado final queda menos atractivo.
El interés se obtuvo, pero parte se lo comió la comisión de administración.
Pues vaya. 😂
Al final, lo del banco no se hizo.
Luego yo le dije,
“¿Y si pruebo con cripto el USD?”
Justo en ese momento, Binance estaba con una promo para USDT Earn de alrededor de 7% al año.
Por la tentación de un interés bastante bueno y de que no había comisiones mensuales de administración, al final mamá se animó a probar.
Al principio también solo era para probar.
Incluso la primera vez que entró, parte de los fondos se retiró un momento, porque las órdenes para comprar tardaban y no alcanzaban a ejecutarse al precio que buscaban.
O sea, no fue que de inmediato confiara y metiera mucho también. 😂
Ahora incluso está probando otra vez. Una parte ya se activó, y otra todavía está en cola.
No significa que de repente se haya vuelto creyente de la cripto o que piense que la cripto seguro dará ganancias.
Más bien:
“Si el objetivo es tener exposición al USD y además hay oportunidad de conseguir recompensas mientras lo mantienes (hold) y sin pagar la comisión mensual de administración, ¿por qué no intentarlo?”
Pero después de como un año, resultó que los activos sí crecieron bastante.
¿Y sabes cuál es la parte más graciosa?
La que al principio era la más escéptica, ahora dice:
“Entonces, agrega otra vez, ¿sí?” 😂
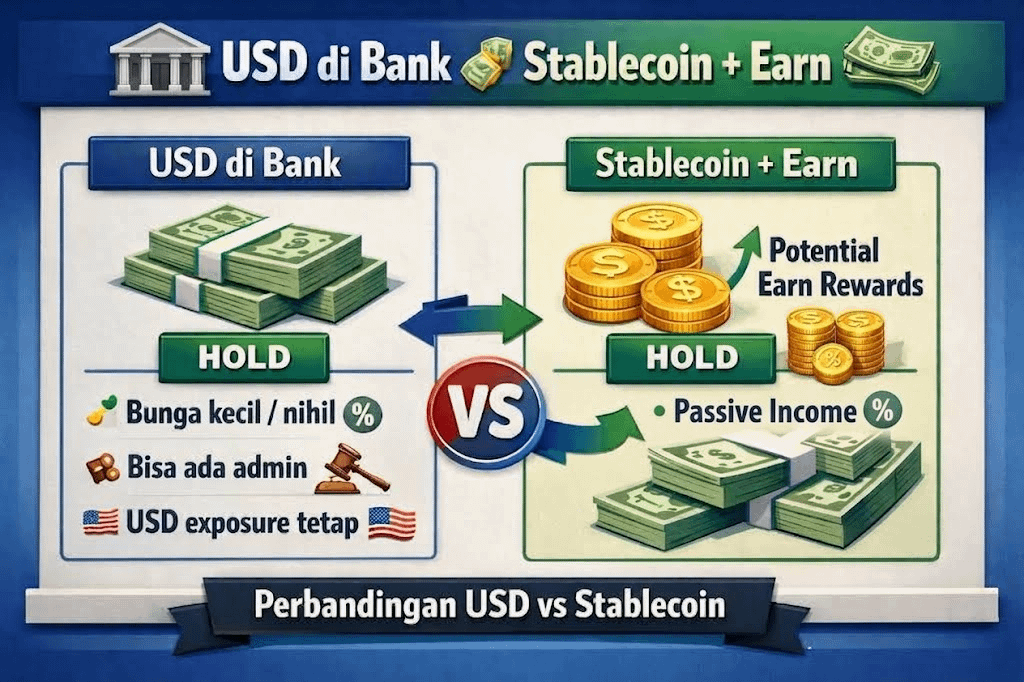
Si lo piensas, sí hay diferencia.
🏦 En el banco, hay que fijarse en el interés que obtienes comparado con el costo de la cuenta cuando guardas USD.
💵 Mientras tanto, en el exchange, siempre hay costos al comprar/vender stablecoins, pero no hay comisiones mensuales de administración como en ciertas cuentas. Los activos elegibles también pueden ponerse en Earn para obtener recompensas.
Ahí hay dos cosas que no hay que mezclar.
💰 Recompensas de Earn
Estas son las recompensas porque nuestros activos se colocan en Earn.
📈 Cambio USD/IDR
Esto es por el valor del USD si se calcula en rupias.
Entonces, por ejemplo, si baja USD/IDR, los activos igual pueden seguir obteniendo recompensas Earn. Al contrario, si el USD se fortalece, el valor de los activos en rupias también puede subir.
Entonces, Earn y el cambio del tipo de cambio son dos fuentes distintas, no algo que sea lo mismo.
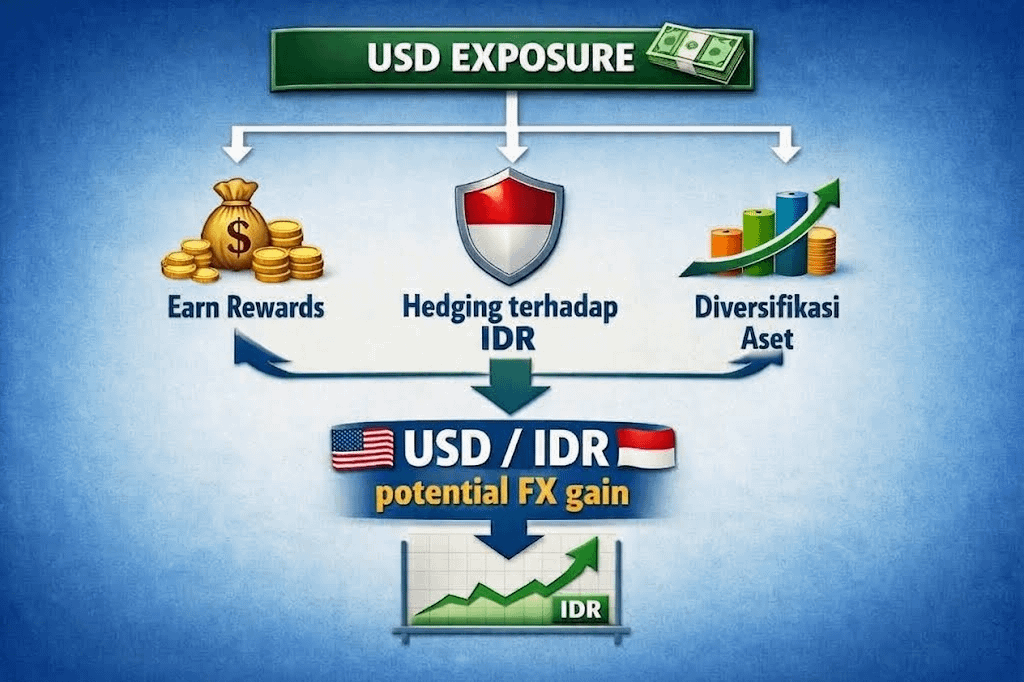
Además, tener exposición al USD también puede ser una de las formas de diversificar y reducir la dependencia del IDR.
Pero no significa que:
“La cripto seguro es más rentable que el banco.”
Todavía hay costos de transacción al entrar y al salir; las recompensas de Earn pueden cambiar, y por supuesto existe el riesgo tanto de la stablecoin como de la plataforma/exchange.
Ah, cierto: el 7% de antes también era la tasa promocional cuando mamá empezó a probar; no significa que USDT Earn siempre vaya a dar 7%.
Lo que a mí me pareció interesante de esta historia no es por:
“La cripto es mejor que el banco.”
Pero el proceso.
Al principio solo:
“Quiero tener USD. ¿Qué opción tiene sentido?”
Buscaron, calcularon, compararon...
Entonces, inténtalo.
Un año después, lo que antes era:
“¿Cripto? Hmm... no estoy seguro.”
en cambio, terminó siendo:
“Oh, al parecer sí está bien. Agrega otra vez, pues.” 😂
Las recompensas pueden cambiar y no hay garantía de ganancias. La stablecoin y la plataforma también tienen sus propios riesgos. Así que, siempre DYOR antes de colocar fondos.