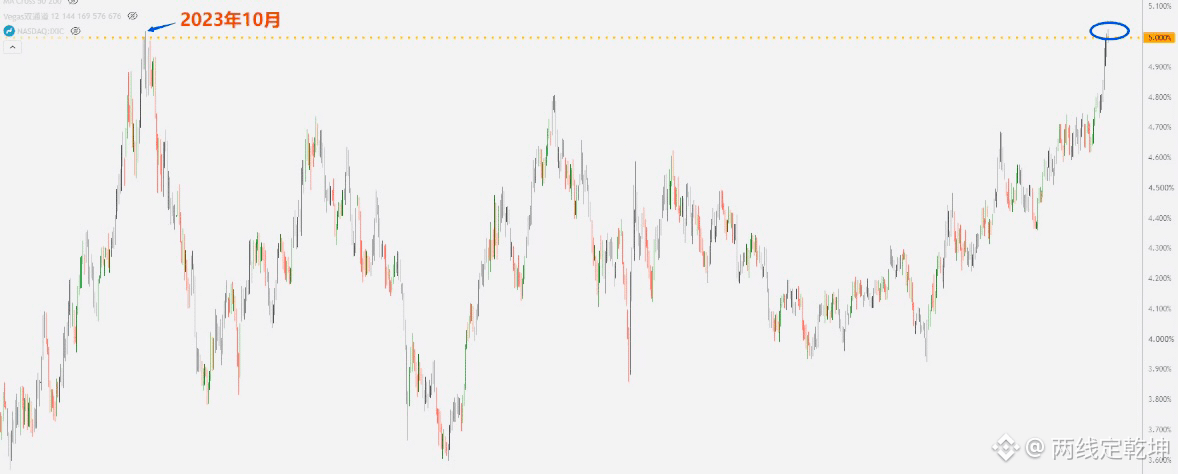
En conjunto, la contradicción central del mercado global actual radica en el intenso forcejeo entre la “fijación de precios por expectativas” y la “política real”: si la Reserva Federal subirá los tipos en septiembre y las declaraciones de tono más agresivo de Waller, su efecto depende en gran medida de la confianza del mercado en la credibilidad de la Fed. Además, el rendimiento de los bonos del Tesoro a 10 años por encima del 5% ya es un hecho, y esta ronda difiere sustancialmente de octubre de 2023: la inflación es más persistente, la presión fiscal es mayor y las compras para “abaratar” son más débiles. Los rendimientos del tramo largo están aún más impulsados por factores estructurales como el déficit fiscal y la prima por plazo. Si los rendimientos se descontrolan y suben con rapidez, podría provocar una caída de las acciones de EE. UU. e incluso una crisis financiera. En cuanto a Bitcoin, un desplome rápido hasta 59500-$72,500), en ausencia de catalizadores extremos, difícilmente podría alcanzarse. En general, la volatilidad pronunciada de los distintos activos es, en esencia, una recalibración del mercado ante un margen de maniobra limitado de la política de la Fed, la acumulación de riesgos fiscales y la presión inflacionaria geopolítica; y el rumbo final dependerá de la velocidad con la que suban los rendimientos, de si la Fed puede encontrar un equilibrio entre controlar la inflación y mantener la estabilidad financiera, y de si la confianza del mercado en la credibilidad de las políticas puede mantenerse.

Publicación

--
Aviso legal: Incluye opiniones de terceros. No es asesoramiento. Binance Ai puede utilizarse sin garantía. Consultar Términos y condiciones.