📊 La trampa de Capex de la IA: 678B$ de backlog vs. flujo de caja negativo
El informe de Binance Research, "Beyond the AI Boom", revela la mayor contradicción estructural del mercado en este momento.
🔍 La señal de demanda (Lo bueno):
· Google Cloud: +82% a 514B**. Procesando 22B tokens/min (sube desde 16B).
· Microsoft: RPO comercial: 678B$ (+84%). Azure +43%. Copilot >30M asientos pagados.
· Oracle: RPO: 638B$ (+363%). Pero solo ~12% convierte dentro de 12 meses. ~20% más allá de 5 años.
· Modelos: Anthropic ~25B de ingresos anualizados (con pérdidas). Ambos en la cola de salidas a bolsa.
🔍 La crisis de Capex (Lo feo):
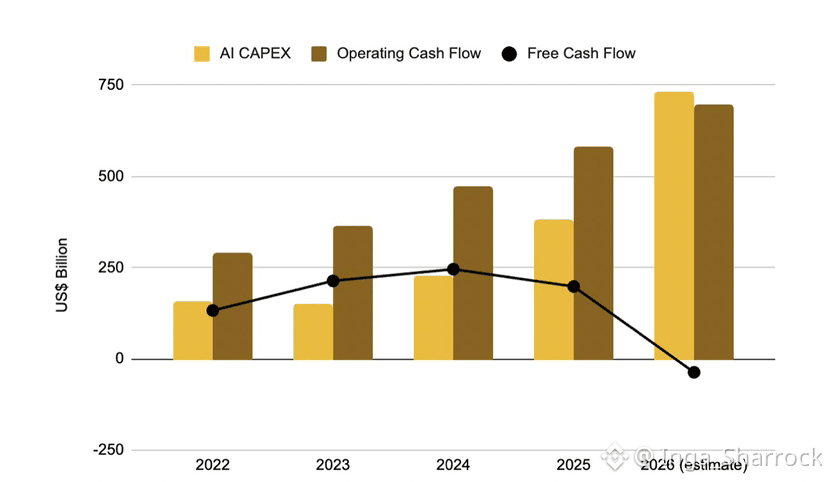
· CapEx > Flujo de Caja Operativo: la brecha se está ampliando.
· Flujo de Caja Libre: se vuelve negativo en 2026 por primera vez en el ciclo.
· Depreciación vs. ingresos: los hiperscalers deben convertir la demanda contratada en ingresos reconocidos con la suficiente rapidez para justificar el gasto frente a calendarios de depreciación de 4 a 6 años.
🔍 La realidad estructural:
· La demanda es genuinamente enorme.
· Pero tiene plazos largos. Muy poco llega rápidamente.
· Esa brecha—backlog vs. ingresos reconocidos—es en lo que se apoya el resto del informe.
🛡️ El protocolo:
· Para IA/Semis: el mercado penaliza el gasto sin conversión.
· Para Software & Mercados de Capitales: el capital está rotando aquí. Vigila posibles rupturas estructurales.
· La invalidación: si la conversión del backlog se acelera (sube el 12% de Oracle), la tesis se invierte a alcista. Si el CapEx sigue alto y el FCF sigue negativo, espera una corrección más profunda.
Conclusión: la operación de IA ya no trata de quién gasta más. Trata de quién convierte el gasto en flujo de caja.
¿Estás operando el backlog o el flujo de caja? 👇
#IA #NVDA #MSFT #GOOGL #Oracle #Capex #BinanceResearch #RiskManagement #StructuralAnalysis
El informe de Binance Research, "Beyond the AI Boom", revela la mayor contradicción estructural del mercado en este momento.
🔍 La señal de demanda (Lo bueno):
· Google Cloud: +82% a 514B**. Procesando 22B tokens/min (sube desde 16B).
· Microsoft: RPO comercial: 678B$ (+84%). Azure +43%. Copilot >30M asientos pagados.
· Oracle: RPO: 638B$ (+363%). Pero solo ~12% convierte dentro de 12 meses. ~20% más allá de 5 años.
· Modelos: Anthropic ~25B de ingresos anualizados (con pérdidas). Ambos en la cola de salidas a bolsa.
🔍 La crisis de Capex (Lo feo):
· CapEx > Flujo de Caja Operativo: la brecha se está ampliando.
· Flujo de Caja Libre: se vuelve negativo en 2026 por primera vez en el ciclo.
· Depreciación vs. ingresos: los hiperscalers deben convertir la demanda contratada en ingresos reconocidos con la suficiente rapidez para justificar el gasto frente a calendarios de depreciación de 4 a 6 años.
🔍 La realidad estructural:
· La demanda es genuinamente enorme.
· Pero tiene plazos largos. Muy poco llega rápidamente.
· Esa brecha—backlog vs. ingresos reconocidos—es en lo que se apoya el resto del informe.
🛡️ El protocolo:
· Para IA/Semis: el mercado penaliza el gasto sin conversión.
· Para Software & Mercados de Capitales: el capital está rotando aquí. Vigila posibles rupturas estructurales.
· La invalidación: si la conversión del backlog se acelera (sube el 12% de Oracle), la tesis se invierte a alcista. Si el CapEx sigue alto y el FCF sigue negativo, espera una corrección más profunda.
Conclusión: la operación de IA ya no trata de quién gasta más. Trata de quién convierte el gasto en flujo de caja.
¿Estás operando el backlog o el flujo de caja? 👇
#IA #NVDA #MSFT #GOOGL #Oracle #Capex #BinanceResearch #RiskManagement #StructuralAnalysis