
Solo sé honesto, la primera vez que conté a mis amigos sobre el dinero para la boda, todos respondieron lo mismo: “Mejor ahorra en el banco, es seguro.”
Solo me río. Imaginar que el dinero de la boda se quede quieto en una cuenta bancaria en realidad da un poco de miedo.
El interés es solo 1% al año, pero se descuenta el costo de administración cada mes. Además, también se descuenta el impuesto del 20%.
Eso no es exactamente “ahorrar”, pero poco a poco estás adoptando la inflación.
De hecho, alquilar el local, el WO y el catering para la boda suben sin freno. Cada año puede saltar entre 5 y 10%. Si solo dependes de un ahorro normal, el objetivo de casarte el año que viene podría correrse hasta tres años más.
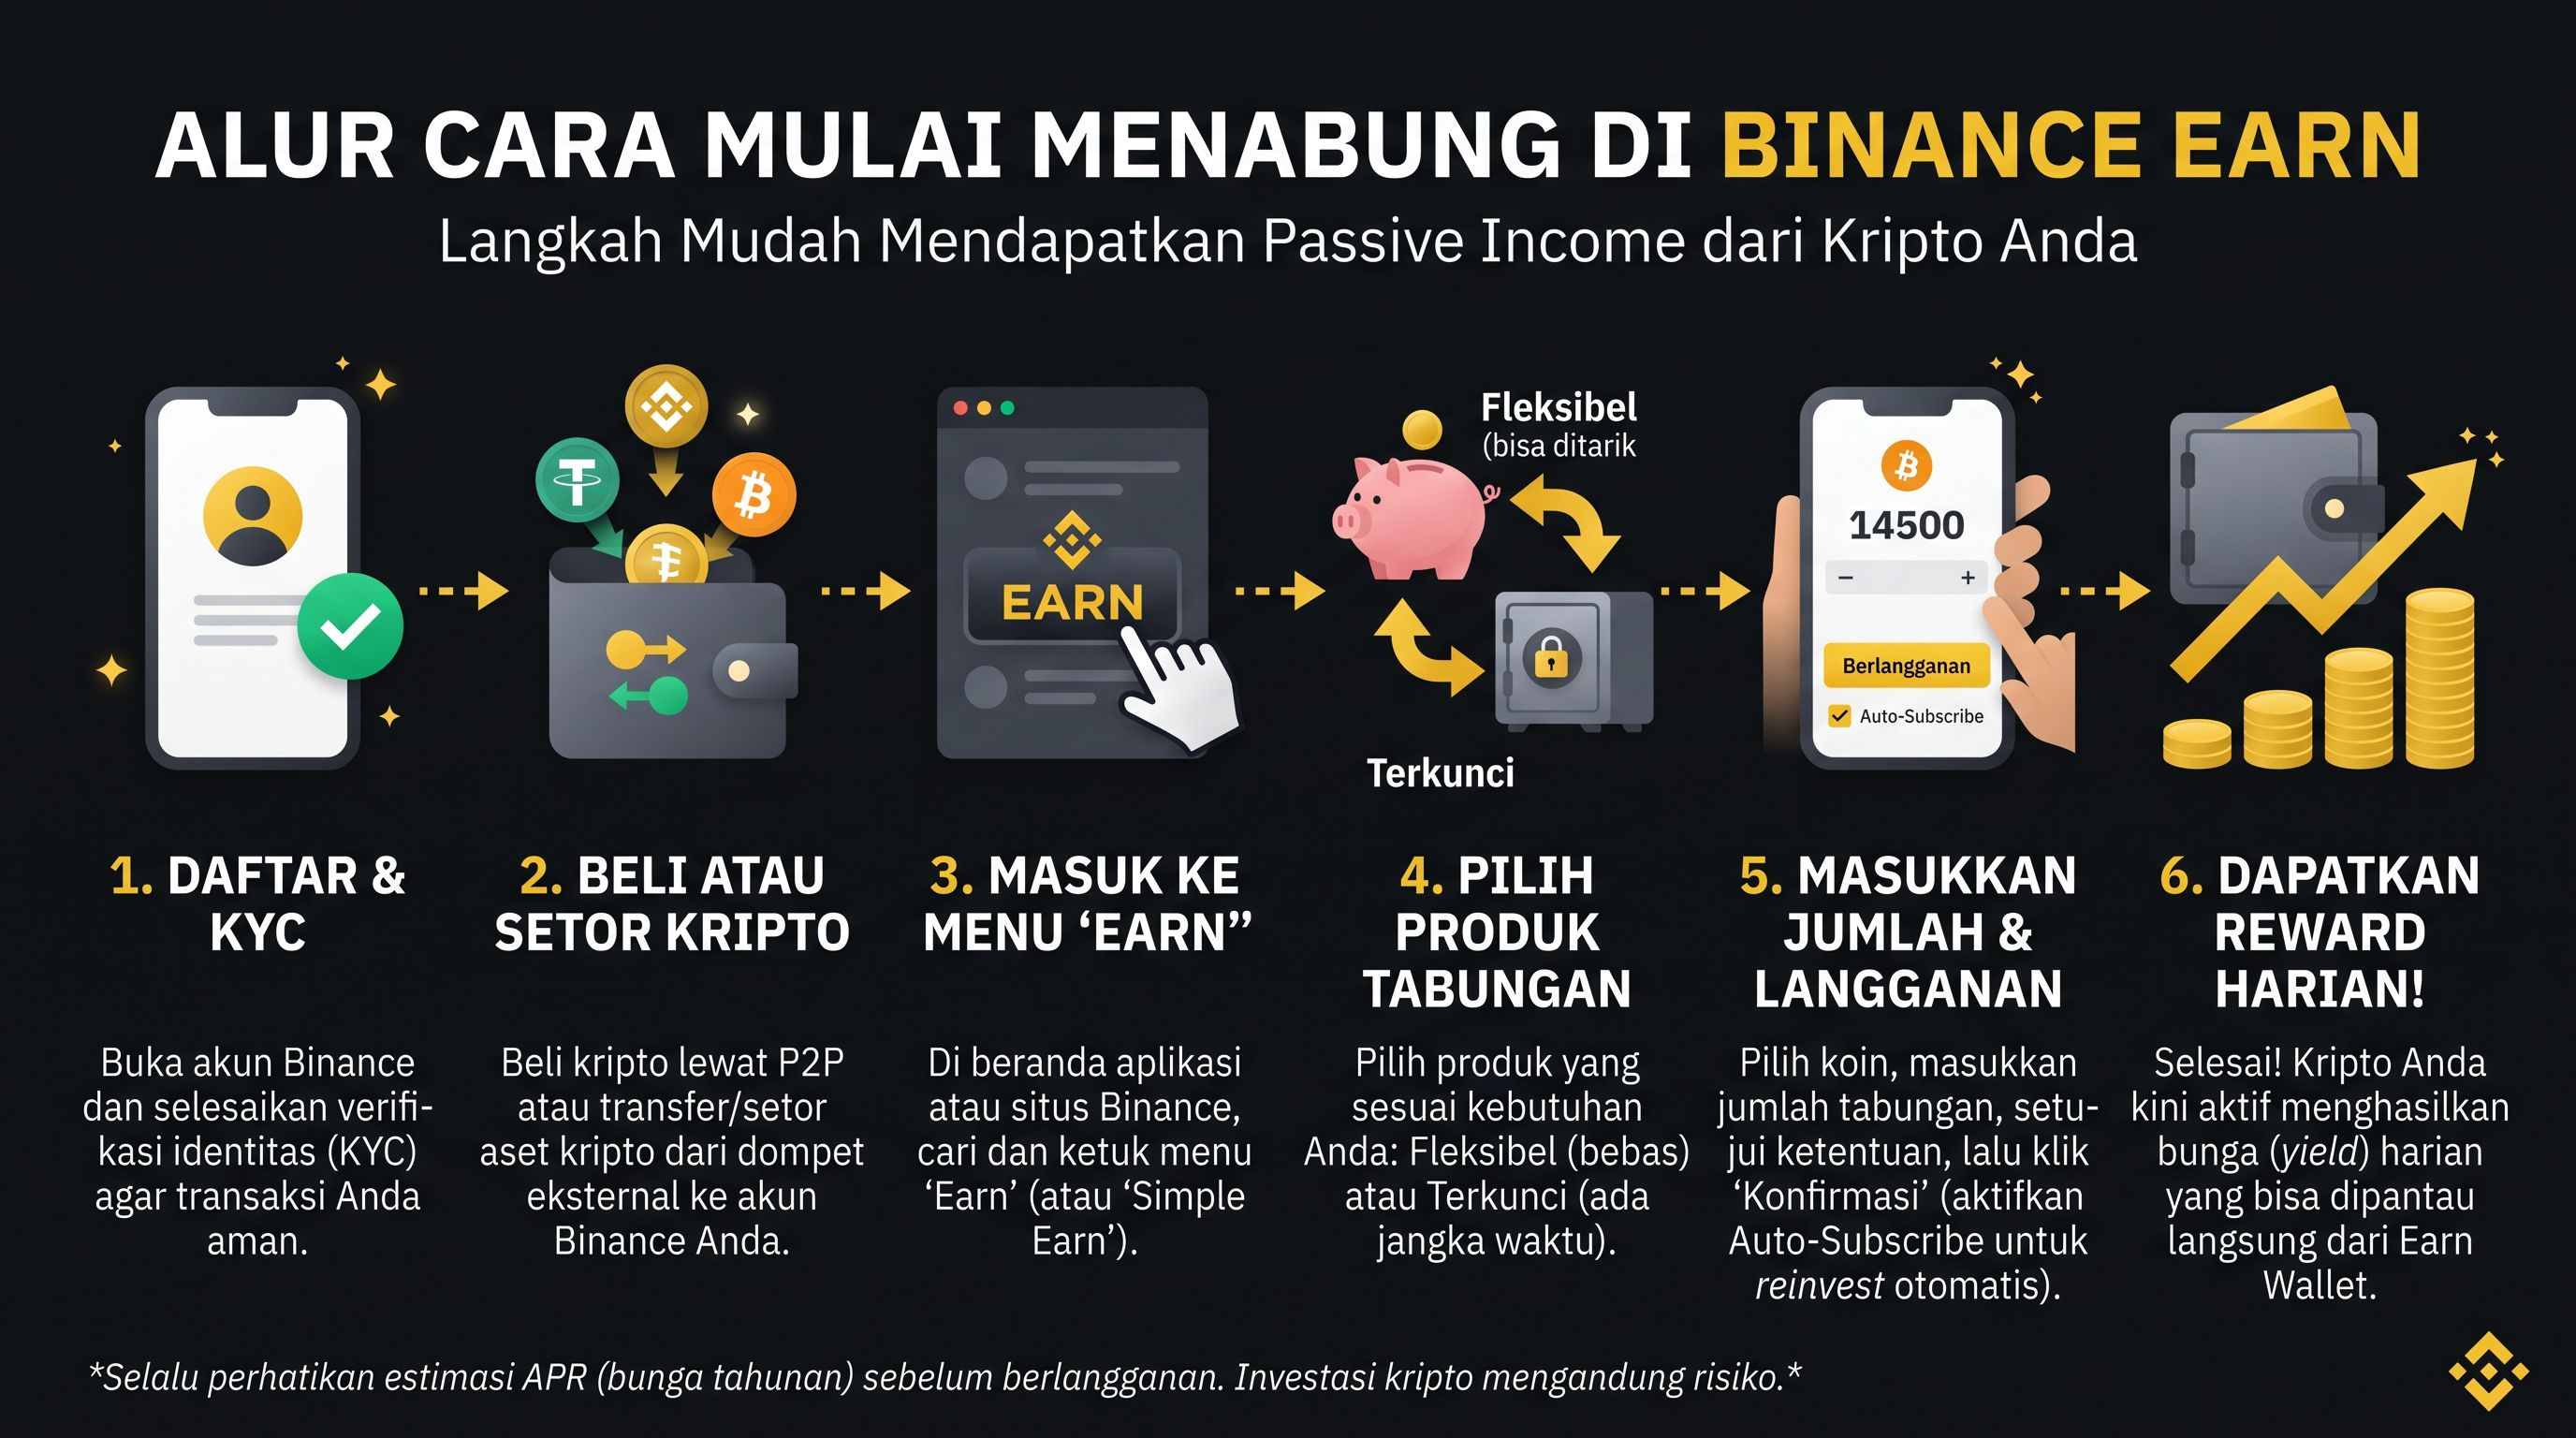
Por eso, apenas me di cuenta de esto, tomé la decisión de mover todo el dinero de la boda a Binance Earn.
No. Yo no te estoy invitando a hacer gambling ni a trading de cripto que te da taquicardia cada vez que ves una vela roja. Para nada. Lo que quiero decir aquí es aprovechar la función Simple Earn usando activos de stablecoin como USDT.
¿Por qué? Simple. El valor de USDT se mantiene 1:1 con el dólar estadounidense. Así que el precio es estable, pero el interés hace que uno sonría solo.
En Binance Earn, tu ahorro puede generar un rendimiento (yield) de aproximadamente 3% a 7% al año. Incluso si hay promos, el bono de APR escalonado puede llegar a 10%. ¿Y lo más divertido? El interés se paga todos los días.
Imagínatelo. Cada mañana al despertar, hay una notificación de dinero entrante. Aunque si lo dices por día es pequeño, cuando lo acumulas con el efecto de capitalización compuesta, el resultado ya es bastante bueno.
Vamos a calcularlo, más o menos.
Por ejemplo, necesitas dinero para la boda de Rp100 millones. Si ese dinero solo se queda en una cuenta normal, ¿cuánto interés como máximo te daría?
Como mucho, te queda solo unas decenas de miles de rupias netas. Pero si conviertes una cifra así a USDT y lo pones en Binance Earn asumiendo un yield del 6% al año, puedes embolsarte un ingreso pasivo de alrededor de Rp6 millones, prácticamente gratis.
¿Ves? Con esas cifras ya puedes cubrir los costos del alquiler del traje de la novia, pagar el anticipo para imprimir las invitaciones, o aumentar el presupuesto del photobooth para que los invitados estén contentos.
Además de los intereses que dan gusto, hay otra cosa que me deja tranquilo: la Flexibilidad.
Las bodas tienen muchos gastos repentinos. A veces el proveedor del lugar pide el pago inicial de golpe, o la parte de catering pide liquidación rápida. Si tu dinero está bloqueado en un depósito bancario, liberarlo antes de tiempo te puede traer penalización. El interés se pierde. Es molesto.
En Binance Flexible Earn, tu dinero se puede retirar en cualquier momento. 24 horas, sin parar. En cuanto necesites rupias, solo canjeas y luego vendes tu USDT por Binance P2P. En minutos, el dinero entra directamente a tu cuenta bancaria local. Es súper flexible.
de forma indirecta, estás manejando activos en dólares. Todos sabemos el hecho histórico de que el valor del rupiah tiende a debilitarse frente al dólar año tras año. Entonces, además de recibir intereses diarios, también obtienes protección contra la caída del valor del rupiah.
¡Pero tú también tienes que recordarlo! Esto no es sin riesgos. Aún tienes que saber cómo proteger tu cuenta de Binance (obligatorio activar el 2FA) y tienes que estar listo para las fluctuaciones del tipo de cambio del USD al IDR. Pero en comparación con dejar que el dinero de la boda lo devore la inflación en un banco normal, esta estrategia es mucho más inteligente.
Además de para el dinero de la boda, yo también empecé a usar esta estrategia para el "fondo de emergencia versión Gen Z".
Antes pensaba que el fondo de emergencia tenía que estar en una cuenta de ahorro normal para que fuera fácil retirarlo. Pero después de calcularlo, si tienes 20 millones quietos en la cuenta durante 2 años, su valor puede bajar a como 18 millones por la inflación. ¿Qué tan doloroso, no?
Al final, lo dividí en 2. El 50% se queda en el banco por si acaso, para tener efectivo que pueda salir en 1 hora si lo necesitas. El otro 50% lo dejo estacionado en Flexible Earn usando USDT. La razón es simple: si pasa algo repentino como que se daña la laptop, se pierde el celular o salen tickets para volver a casa de golpe, solo canjeas en 5 minutos y lo pasas al P2P. Pero mientras no lo uses, ese dinero sigue creciendo 4-6% al año. Así que mi fondo de emergencia no solo “existe”, sino que también “crece”. La sensación es mucho más tranquila.
Luego está otra cosa que la gente rara vez menciona: el efecto psicológico de Bosque.
Cuando nuestro dinero solo está quieto en el banco, no sentimos ese “ay, qué lástima” si lo usamos para comprar algo o para scrollear en e-commerce. Pero cuando ya empiezas a sentir que cada día te llega la notificación de “Earn Interest +0.82 USDT”, honestamente piensas 2 veces antes de hacer checkout.
Nuestro dinero se siente "vivo". Tiene un trabajo cada día. Con el tiempo, nuestra mentalidad cambia de "cómo hago para ahorrar" a "cómo hago para que mi dinero trabaje más duro". Y, en mi opinión, ese es el upgrade más importante antes de casarse. Porque después de casarte, no solo se pone a prueba el amor, sino también la gestión financiera en pareja.
Casarse requiere mucho capital. En vez de que solo tú y tu pareja, que trabajan duro día y noche, acaben esforzándose, mejor inviten al dinero de su boda para que también se ponga a trabajar.