Igual una caída del 10%, la posición que debes cargar en ETH debería ser menor que la de BTC
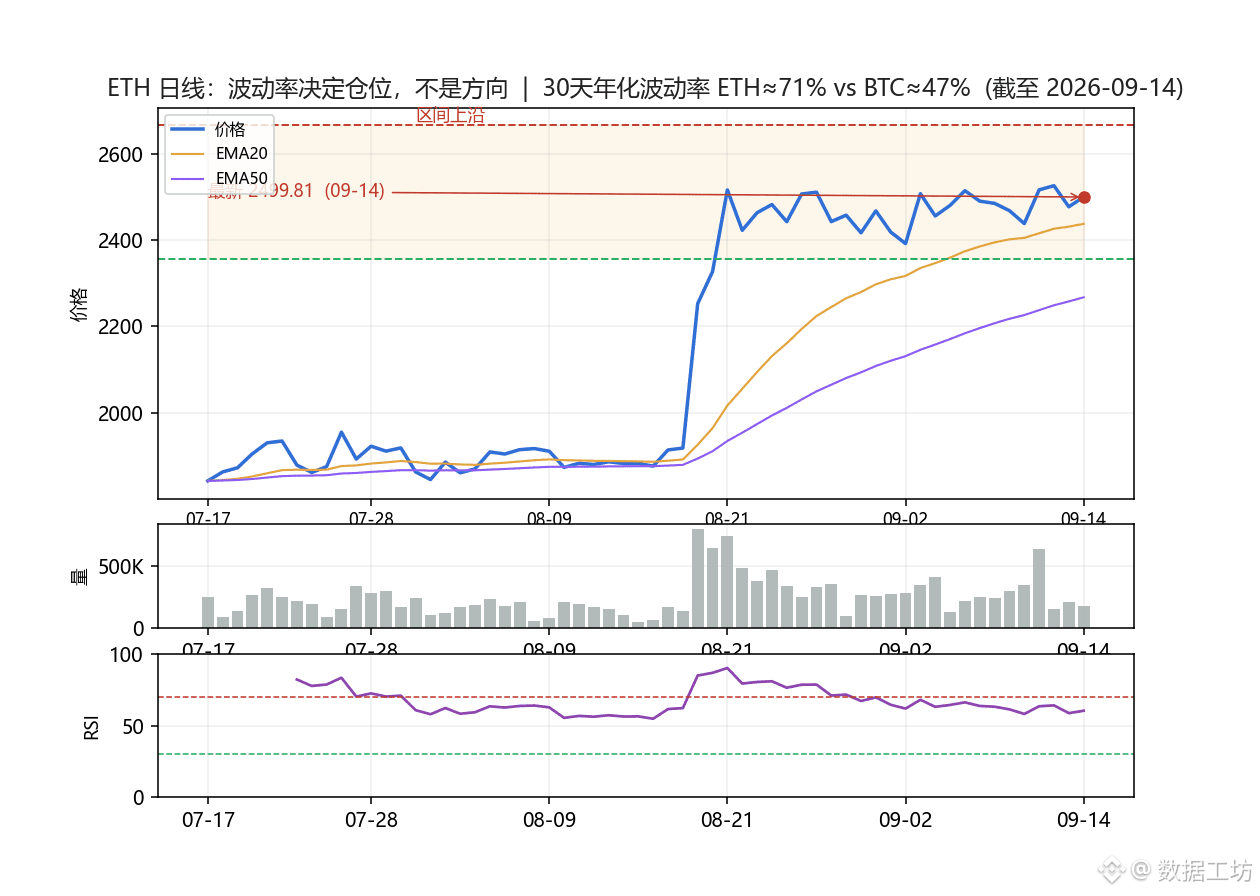
Usé el cálculo de volatilidad anualizada con velas diarias de Binance para 30 días: ETH ~71%, BTC ~47.5%; la diferencia es de 1.5 veces. Esto no es una opinión: son números calculados con el mismo período y el mismo criterio.
¿Qué significa ese 1.5? Con el mismo presupuesto de riesgo por cuenta, si ajustas la posición de ETH con la “sensación” de BTC, el riesgo real se amplifica en un 50%. Al revés, si calculas la posición de BTC con el estándar de ETH, quedas excesivamente conservador: tu propia fórmula filtra oportunidades.
La forma es bastante sencilla: la posición ∝ 1/volatilidad (volatilidad objetivo). Con el mismo presupuesto de riesgo por operación del 1%, la posición de ETH debería ser solo ~2/3 de la de BTC. Yo tomo la volatilidad como una entrada que se recalcula cada día, no como una constante escrita fija en una tabla de parámetros. Esa proporción en sí cambia; y desde el día que la fijas, empieza a engañarte.
Mi lectura: ahora BTC y ETH están ambos cerca del 80% dentro de su rango de los últimos 30 días (BTC ~78,454, ETH ~2,503). Están prácticamente en el mismo lugar, pero la volatilidad difiere en ~50%. En la misma dirección, daré a ETH una posición más pequeña y un stop-loss más amplio. No es que no tenga confianza en ETH; es que el mismo dinero debe comprar el mismo riesgo, no el mismo número de contratos.
Cuando calculas la posición, ¿miras la volatilidad o usas un número fijo de contratos? Hablemos en los comentarios.
#ETH #风险管理 #量化 #数据 #控数据
Usé el cálculo de volatilidad anualizada con velas diarias de Binance para 30 días: ETH ~71%, BTC ~47.5%; la diferencia es de 1.5 veces. Esto no es una opinión: son números calculados con el mismo período y el mismo criterio.
¿Qué significa ese 1.5? Con el mismo presupuesto de riesgo por cuenta, si ajustas la posición de ETH con la “sensación” de BTC, el riesgo real se amplifica en un 50%. Al revés, si calculas la posición de BTC con el estándar de ETH, quedas excesivamente conservador: tu propia fórmula filtra oportunidades.
La forma es bastante sencilla: la posición ∝ 1/volatilidad (volatilidad objetivo). Con el mismo presupuesto de riesgo por operación del 1%, la posición de ETH debería ser solo ~2/3 de la de BTC. Yo tomo la volatilidad como una entrada que se recalcula cada día, no como una constante escrita fija en una tabla de parámetros. Esa proporción en sí cambia; y desde el día que la fijas, empieza a engañarte.
Mi lectura: ahora BTC y ETH están ambos cerca del 80% dentro de su rango de los últimos 30 días (BTC ~78,454, ETH ~2,503). Están prácticamente en el mismo lugar, pero la volatilidad difiere en ~50%. En la misma dirección, daré a ETH una posición más pequeña y un stop-loss más amplio. No es que no tenga confianza en ETH; es que el mismo dinero debe comprar el mismo riesgo, no el mismo número de contratos.
Cuando calculas la posición, ¿miras la volatilidad o usas un número fijo de contratos? Hablemos en los comentarios.
#ETH #风险管理 #量化 #数据 #控数据