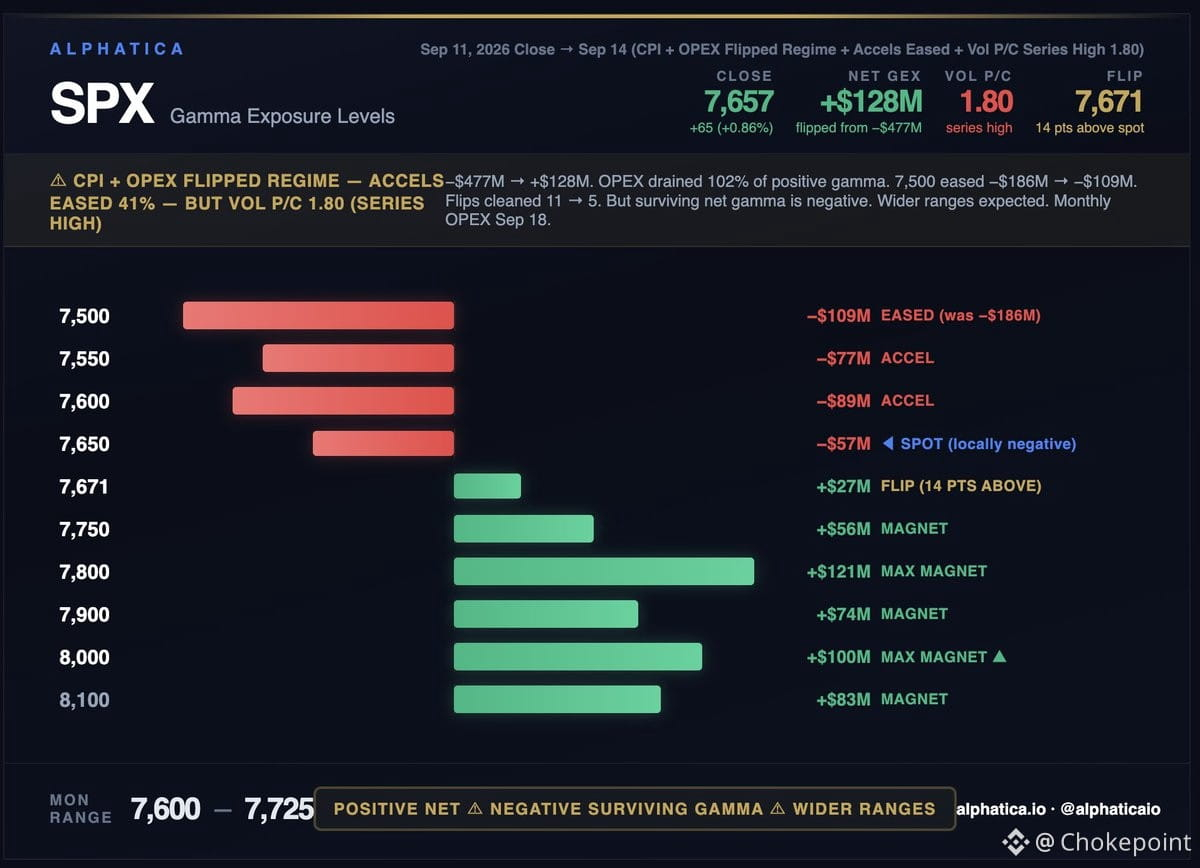
El régimen de gamma de SPX se invirtió a positivo el viernes, pero las instituciones se volcaron a las puts a la tasa más alta que ha registrado esta serie. La relación put/call de la volatilidad tocó 1.80 — la más alta en 120+ sesiones. Ese es el indicio.
El CPI atrajo compradores, el OPEX drenó las puts de vencimiento cercano que se construyeron durante la cadena de crisis de la semana pasada, y el miedo no se fue. Se trasladó al siguiente ciclo.
Mejoró el titular: la gamma pasó de -$477M a +$128M, el SPX subió 65 puntos, y los niveles de inversión se limpiaron de 11 a 5. La cadena se alivió en general: 7,500 de -$186M a -$109M, 7,550 de -$131M a -$77M, 7,600 de -$115M a -$89M.
Luego fíjate en lo que sobrevivió.
El OPEX del viernes eliminó 102% de la gamma positiva del sistema. Las posiciones estabilizadoras expiraron. La gamma neta en todos los vencimientos restantes es negativa.
El +$128M solo se ve positivo porque los imanes lejanos de 7,800 a 8,000 superan lo que está cerca. El spot en 7,657 aún está 14 puntos por debajo del nivel de inversión, y todo lo que va de 7,500 a 7,650 sigue siendo negativo.
Es el mismo desglose que hemos observado durante un mes. Lo que cambió es que el lado positivo ahora está compuesto por posiciones que ya expiraron en su totalidad.
Consecuencia práctica para esta semana: rangos intradía más amplios. La gamma que comprimía los movimientos diarios a 30 a 50 puntos ya no está. El precio se mueve con más libertad ahora, en ambas direcciones, con las mismas noticias.
El 18 de septiembre, los vencimientos mensuales concentran 57% de la gamma restante. Ese es el próximo evento estructural.
Rango de hoy: 7,600 a 7,725.
El CPI atrajo compradores, el OPEX drenó las puts de vencimiento cercano que se construyeron durante la cadena de crisis de la semana pasada, y el miedo no se fue. Se trasladó al siguiente ciclo.
Mejoró el titular: la gamma pasó de -$477M a +$128M, el SPX subió 65 puntos, y los niveles de inversión se limpiaron de 11 a 5. La cadena se alivió en general: 7,500 de -$186M a -$109M, 7,550 de -$131M a -$77M, 7,600 de -$115M a -$89M.
Luego fíjate en lo que sobrevivió.
El OPEX del viernes eliminó 102% de la gamma positiva del sistema. Las posiciones estabilizadoras expiraron. La gamma neta en todos los vencimientos restantes es negativa.
El +$128M solo se ve positivo porque los imanes lejanos de 7,800 a 8,000 superan lo que está cerca. El spot en 7,657 aún está 14 puntos por debajo del nivel de inversión, y todo lo que va de 7,500 a 7,650 sigue siendo negativo.
Es el mismo desglose que hemos observado durante un mes. Lo que cambió es que el lado positivo ahora está compuesto por posiciones que ya expiraron en su totalidad.
Consecuencia práctica para esta semana: rangos intradía más amplios. La gamma que comprimía los movimientos diarios a 30 a 50 puntos ya no está. El precio se mueve con más libertad ahora, en ambas direcciones, con las mismas noticias.
El 18 de septiembre, los vencimientos mensuales concentran 57% de la gamma restante. Ese es el próximo evento estructural.
Rango de hoy: 7,600 a 7,725.