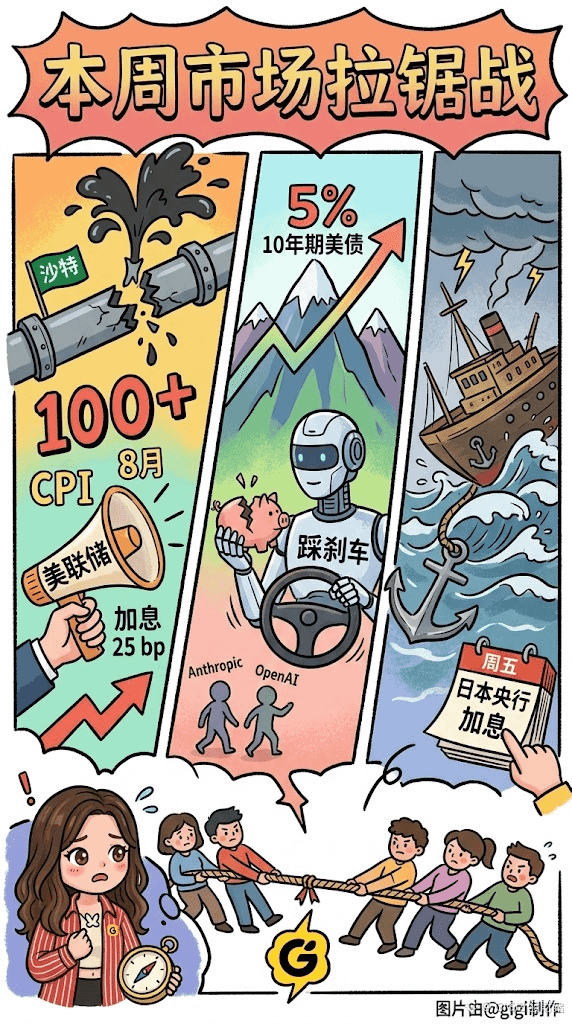
¡Sube el precio del petróleo, el rendimiento de los bonos del Tesoro de EE. UU. se acerca al 5%, y el gasto en IA pisa el freno! Tres malas noticias clave se están intensificando al mismo tiempo. ¿El mercado de esta semana está destinado a quedar atrapado en una batalla defensiva y de retroceso?
La fractura profunda entre la base macro y la narrativa micro no es un simple giro brusco del sentimiento alcista versus bajista.
▶️ Choque de oferta energética que provoca inflación (dura y blanda)
La parada de las tuberías de Arabia Saudita causa una restricción diaria de 7 millones de barriles de capacidad, empujando directamente el Brent por encima de la barrera de los 100 dólares. En el contexto de que el IPC subyacente de agosto aumentó por encima de lo esperado en 0,3%, el precio del petróleo sigue oscilando en niveles altos; no solo rompe el espejismo de un recorte de tasas, sino que hace que el mercado, con una certeza cercana al 90%, apueste por una subida de 25 puntos básicos por parte de la Fed esta semana. La inflación secundaria vinculada a la energía es un problema de corto plazo sin solución: obliga al rendimiento del bono del Tesoro a 10 años a acercarse al umbral del 5%. Los modelos de fijación de precios de activos en toda la red se enfrentan a una presión de reevaluación forzada por un apretón pasivo
▶️ El juego con las palabras del gasto en capital de la IA
Anthropic, OpenAI y otros gigantes han señalado que ralentizarán el desarrollo. Formalmente lo presentan como una evaluación de seguridad; sin embargo, la lógica de fondo podría ser que están ajustando de forma proactiva el ritmo después de que la “velocidad de quema” de dinero alcanzara un punto crítico. El lado de la oferta de hardware, cuya prima de valoración se elevó a la fuerza en el último año, está perdiendo el soporte de un crecimiento infinito del numerador. Aunque esto golpea con dureza, en el corto plazo, el sentimiento comercial en semiconductores y la cadena de cómputo, desde los fundamentos, el giro de los modelos existentes hacia la implementación comercial y la demanda de inferencia, en realidad, expulsa una parte de “vapor” irracional del exceso de valoración
▶️ La trampa del efecto dominó de la subida de tasas del Banco de Japón
El viernes, el Banco de Japón se espera que suba tasas 25 puntos básicos hasta el 1,25%, sincronizándose con las subidas al alza (discurso más agresivo) de la Fed. El refugio final de la liquidez barata global se está encogiendo. Si el yen se aprecia con fuerza y dispara una salida masiva de operaciones de carry trade, el Tesoro de EE. UU. y el Nasdaq/los futuros del mercado bursátil sufrirán una segunda pérdida de liquidez. La volatilidad del “triple hechizo” (tres mercados) del viernes de la bolsa de EE. UU. probablemente se amplifique de forma invisible esta semana
Se prevé que en la primera mitad de esta semana, la bolsa de EE. UU. y las acciones tecnológicas con valoraciones elevadas sigan principalmente con oscilaciones defensivas de aversión al riesgo. Cuando el precio suba, las liquidaciones por realización de ganancias serán intensas. Si el miércoles la Fed sube tasas según lo previsto y el diagrama de puntos libera una señal más bien agresiva, y si el rendimiento del bono del Tesoro a 10 años supera de una sola vez el 5%, las tecnológicas podrían atravesar una ola de corrección a corto plazo rápida y contundente. Sin embargo, a medida que las malas noticias se liberen rápidamente, en cuanto en el extremo de la oferta del petróleo aparezca alguna brecha de alivio, los líderes de cómputo y de comunicación óptica—después de la corrección de valoración—podrían recibir, en el cuarto trimestre, un soporte de base más sólido
DYOR
$CL $XAUT $BTC
La fractura profunda entre la base macro y la narrativa micro no es un simple giro brusco del sentimiento alcista versus bajista.
▶️ Choque de oferta energética que provoca inflación (dura y blanda)
La parada de las tuberías de Arabia Saudita causa una restricción diaria de 7 millones de barriles de capacidad, empujando directamente el Brent por encima de la barrera de los 100 dólares. En el contexto de que el IPC subyacente de agosto aumentó por encima de lo esperado en 0,3%, el precio del petróleo sigue oscilando en niveles altos; no solo rompe el espejismo de un recorte de tasas, sino que hace que el mercado, con una certeza cercana al 90%, apueste por una subida de 25 puntos básicos por parte de la Fed esta semana. La inflación secundaria vinculada a la energía es un problema de corto plazo sin solución: obliga al rendimiento del bono del Tesoro a 10 años a acercarse al umbral del 5%. Los modelos de fijación de precios de activos en toda la red se enfrentan a una presión de reevaluación forzada por un apretón pasivo
▶️ El juego con las palabras del gasto en capital de la IA
Anthropic, OpenAI y otros gigantes han señalado que ralentizarán el desarrollo. Formalmente lo presentan como una evaluación de seguridad; sin embargo, la lógica de fondo podría ser que están ajustando de forma proactiva el ritmo después de que la “velocidad de quema” de dinero alcanzara un punto crítico. El lado de la oferta de hardware, cuya prima de valoración se elevó a la fuerza en el último año, está perdiendo el soporte de un crecimiento infinito del numerador. Aunque esto golpea con dureza, en el corto plazo, el sentimiento comercial en semiconductores y la cadena de cómputo, desde los fundamentos, el giro de los modelos existentes hacia la implementación comercial y la demanda de inferencia, en realidad, expulsa una parte de “vapor” irracional del exceso de valoración
▶️ La trampa del efecto dominó de la subida de tasas del Banco de Japón
El viernes, el Banco de Japón se espera que suba tasas 25 puntos básicos hasta el 1,25%, sincronizándose con las subidas al alza (discurso más agresivo) de la Fed. El refugio final de la liquidez barata global se está encogiendo. Si el yen se aprecia con fuerza y dispara una salida masiva de operaciones de carry trade, el Tesoro de EE. UU. y el Nasdaq/los futuros del mercado bursátil sufrirán una segunda pérdida de liquidez. La volatilidad del “triple hechizo” (tres mercados) del viernes de la bolsa de EE. UU. probablemente se amplifique de forma invisible esta semana
Se prevé que en la primera mitad de esta semana, la bolsa de EE. UU. y las acciones tecnológicas con valoraciones elevadas sigan principalmente con oscilaciones defensivas de aversión al riesgo. Cuando el precio suba, las liquidaciones por realización de ganancias serán intensas. Si el miércoles la Fed sube tasas según lo previsto y el diagrama de puntos libera una señal más bien agresiva, y si el rendimiento del bono del Tesoro a 10 años supera de una sola vez el 5%, las tecnológicas podrían atravesar una ola de corrección a corto plazo rápida y contundente. Sin embargo, a medida que las malas noticias se liberen rápidamente, en cuanto en el extremo de la oferta del petróleo aparezca alguna brecha de alivio, los líderes de cómputo y de comunicación óptica—después de la corrección de valoración—podrían recibir, en el cuarto trimestre, un soporte de base más sólido
DYOR
$CL $XAUT $BTC