
¿Las expectativas de alza de tipos se dispararon realmente por los datos del IPC?
┈➤ Comparación de datos del IPC
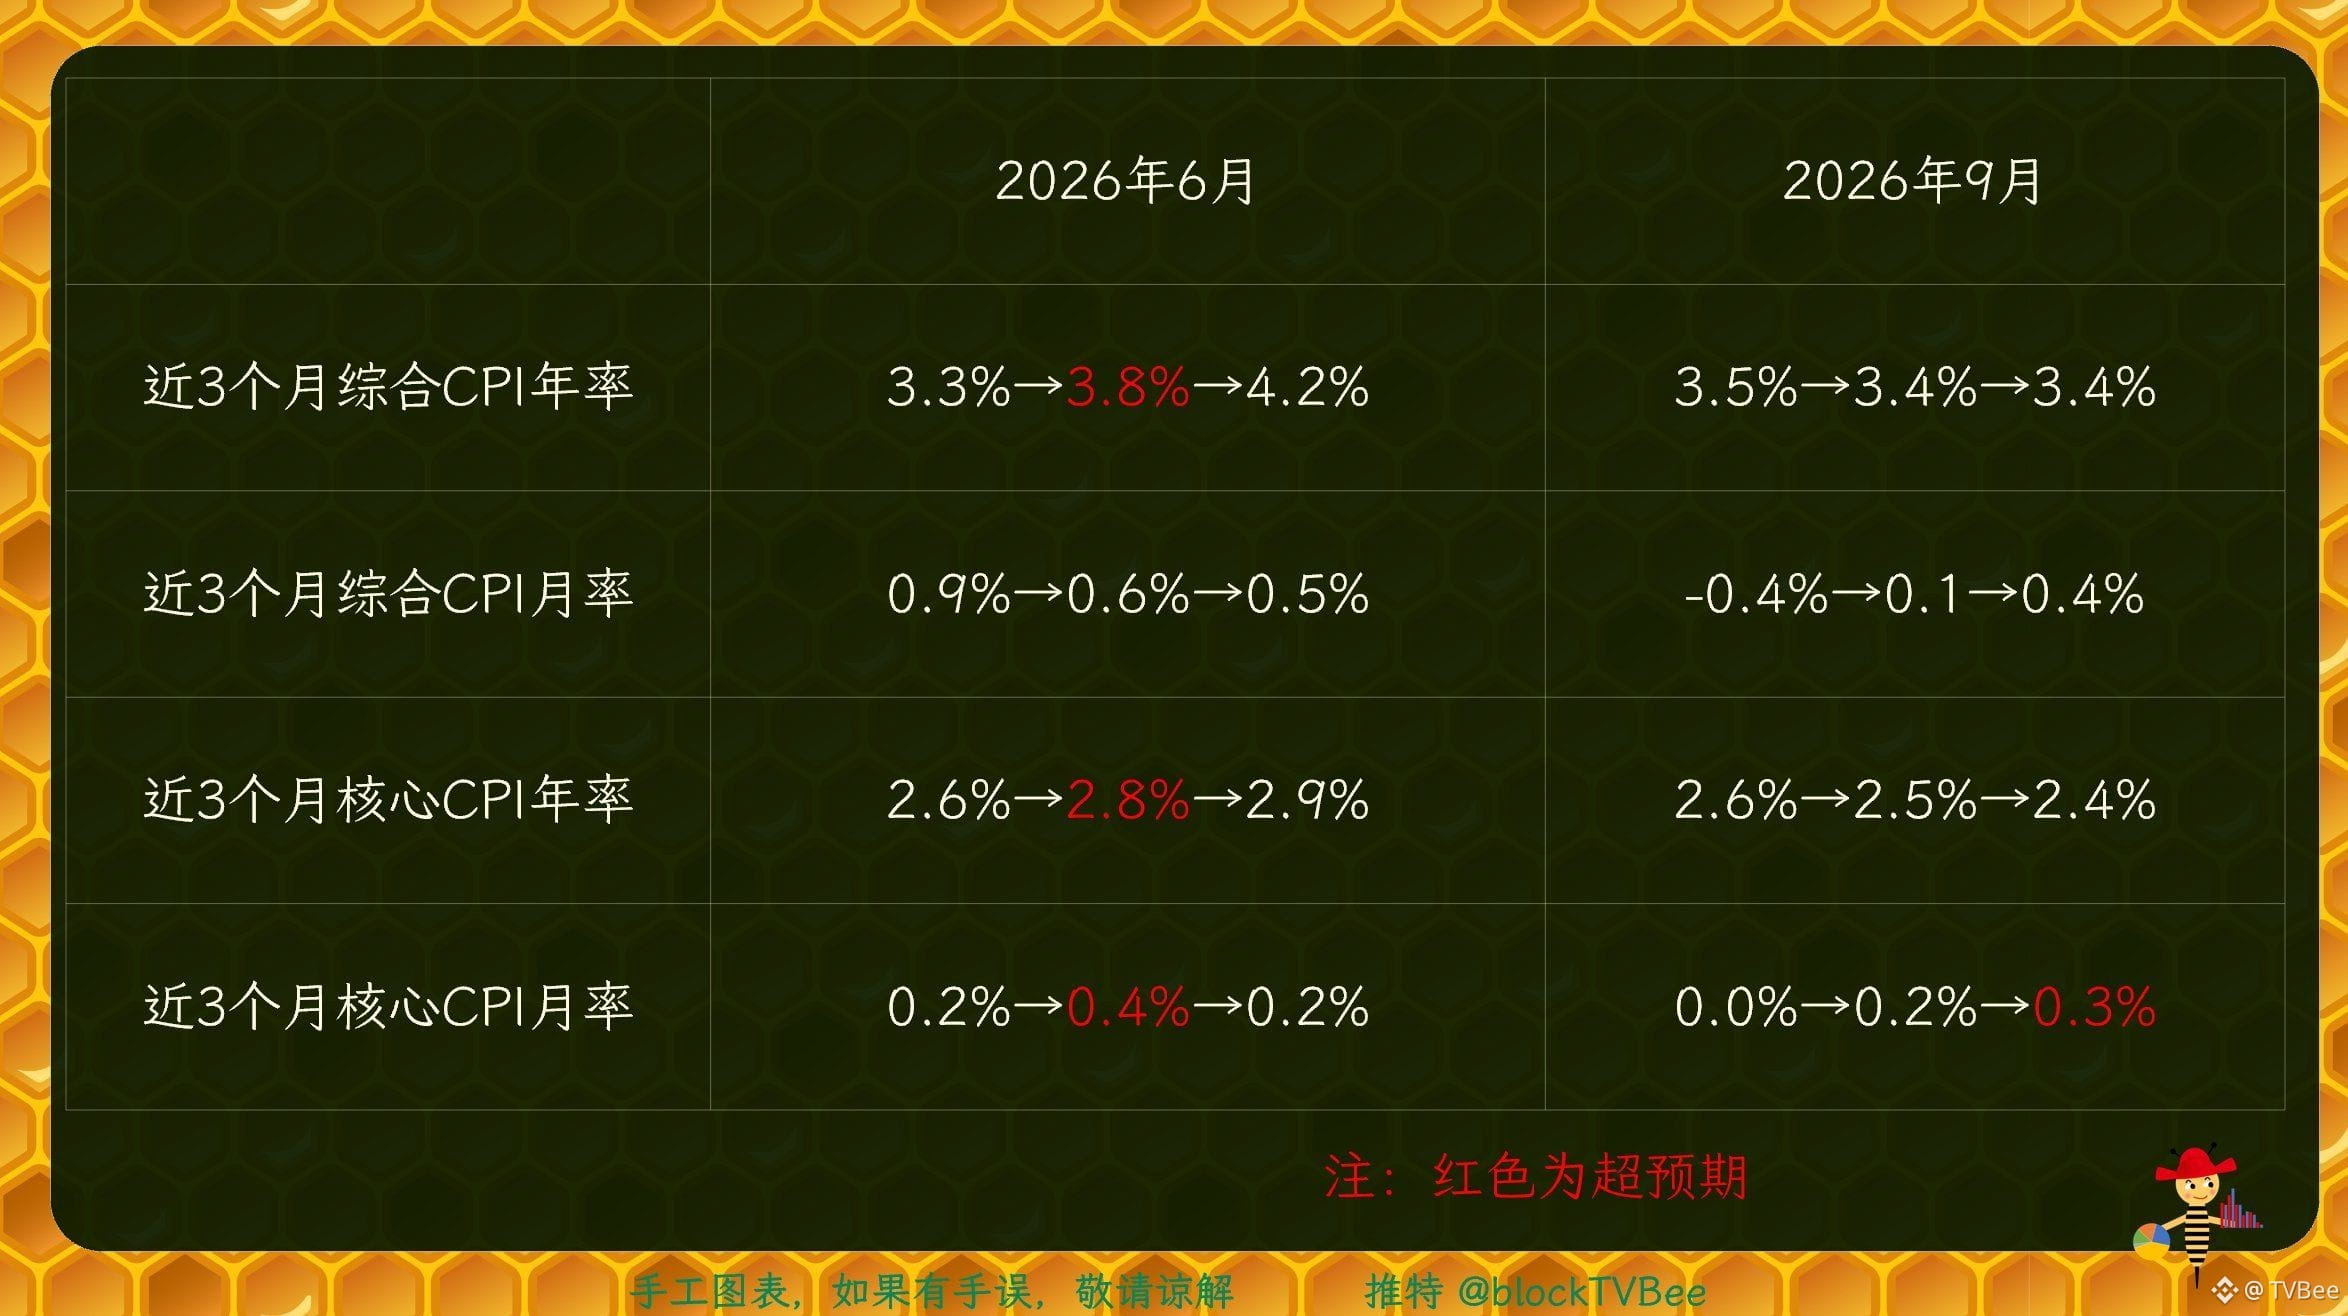
Comparé los datos del IPC de los meses de 3 a 5 y de 6 a 8, como se muestra en la figura 1.
╰✦ ¿Fue una sorpresa al alza?
Si dices que fue una sorpresa al alza, evidentemente abril fue una sorpresa al alza peor que agosto.
╰✦ ¿Nivel general de inflación?
Si dices que fue el nivel general, entonces también la proporción del IPC de 3 a 5 es mayor que la de 6 a 8; los cuatro indicadores siguen el mismo patrón.
╰✦ ¿Solo mirar el último mes?
Si dices que miramos solo los datos del último mes, entonces, además de la variación mensual del IPC subyacente, en agosto cada uno de los indicadores es inferior al de mayo.
Al revisar la historia, la variación mensual del IPC subyacente del 0,3% es algo que se ve con frecuencia en el pasado, como se muestra en la figura 2.
╰✦ ¿Mirar la tendencia de desarrollo?
Si dices que miramos la tendencia de desarrollo, las dos tasas interanuales de los meses de 3 a 5 siguen una tendencia de crecimiento, mientras que las dos de 6 a 8 siguen una tendencia de descenso.
Incluso el IPC subyacente de agosto es el más bajo de los últimos cinco años y medio.
Por supuesto, la comparación dinámica de las tasas interanuales quizás no tenga necesariamente un significado enorme; es posible que el IPC de agosto del año pasado fuera demasiado alto. Sin embargo, que el valor mínimo de los últimos cinco años y medio no sea necesariamente casual.
Considerando la variación mensual del IPC general, de 3 a 5 hay una tendencia a la baja, mientras que de 6 a 8 es una tendencia de vaivén.
En el caso de la variación mensual del IPC subyacente, de 3 a 5 es una tendencia de vaivén, y de 6 a 8 es una tendencia al alza; pero solo con datos de 3 meses, y el máximo es 0,3%, algo que en la historia es muy común; sigue siendo como se muestra en la figura 2.
Así que,
Los datos del IPC no aportan razones suficientes o necesarias para justificar una subida de tasas.
┈➤ Comparación de datos del IPC
Comparé los datos del IPC de los meses de 3 a 5 y de 6 a 8, como se muestra en la figura 1.
╰✦ ¿Fue una sorpresa al alza?
Si dices que fue una sorpresa al alza, evidentemente abril fue una sorpresa al alza peor que agosto.
╰✦ ¿Nivel general de inflación?
Si dices que fue el nivel general, entonces también la proporción del IPC de 3 a 5 es mayor que la de 6 a 8; los cuatro indicadores siguen el mismo patrón.
╰✦ ¿Solo mirar el último mes?
Si dices que miramos solo los datos del último mes, entonces, además de la variación mensual del IPC subyacente, en agosto cada uno de los indicadores es inferior al de mayo.
Al revisar la historia, la variación mensual del IPC subyacente del 0,3% es algo que se ve con frecuencia en el pasado, como se muestra en la figura 2.
╰✦ ¿Mirar la tendencia de desarrollo?
Si dices que miramos la tendencia de desarrollo, las dos tasas interanuales de los meses de 3 a 5 siguen una tendencia de crecimiento, mientras que las dos de 6 a 8 siguen una tendencia de descenso.
Incluso el IPC subyacente de agosto es el más bajo de los últimos cinco años y medio.
Por supuesto, la comparación dinámica de las tasas interanuales quizás no tenga necesariamente un significado enorme; es posible que el IPC de agosto del año pasado fuera demasiado alto. Sin embargo, que el valor mínimo de los últimos cinco años y medio no sea necesariamente casual.
Considerando la variación mensual del IPC general, de 3 a 5 hay una tendencia a la baja, mientras que de 6 a 8 es una tendencia de vaivén.
En el caso de la variación mensual del IPC subyacente, de 3 a 5 es una tendencia de vaivén, y de 6 a 8 es una tendencia al alza; pero solo con datos de 3 meses, y el máximo es 0,3%, algo que en la historia es muy común; sigue siendo como se muestra en la figura 2.
Así que,
Los datos del IPC no aportan razones suficientes o necesarias para justificar una subida de tasas.