#us10yeartreasuryyieldnears5% 🚨
SI ESTO OCURRE, EL LUNES SERÁ UNA MASACRE
El panorama de cara al 14 de septiembre es frágil, y casi nadie está mirando la cosa correcta.
Todo el mundo está mirando al S&P. Yo estoy mirando el mercado de bonos.
El rendimiento del 10Y
d está presionando el 5%. Ese es el nivel que importa. Si lo rompe, la presión se transmite directamente a los futuros del Nasdaq y a cada activo estirado que está detrás de ellos.
Porque la Fed se reúne el 15-16 de septiembre, y los mercados ya están descontando una subida. Los 25 pb en sí no es el riesgo.
El riesgo real es que los mercados empiecen a descontar un ciclo de endurecimiento completamente nuevo.
Y luego el petróleo. El crudo por encima de $100, justo cuando se suponía que la inflación debía enfriarse.
Aquí está la cadena para la que nadie está posicionado:
→ Petróleo ↑
→ Expectativas de inflación ↑
→ Rendimientos ↑
→ La Fed se vuelve más agresiva
→ Caída de acciones
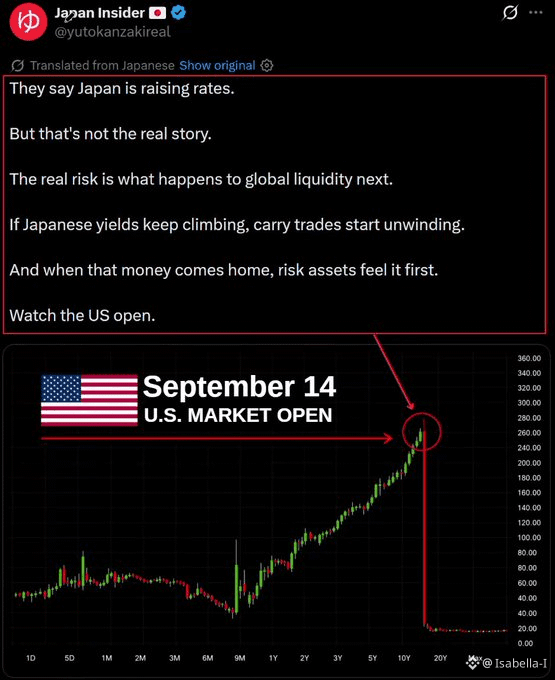
Y entonces Japón añade otra grieta. Si los rendimientos de los JGB siguen subiendo mientras los rendimientos de EE. UU. se mantienen, la operación de carry global empieza a deshacerse. Menos liquidez para los activos de riesgo justo cuando las valoraciones ya están en máximos de 100 años. Ahí es donde se acelera rápido:
→ Rendimientos de JGB ↑
→ 10Y de EE. UU. ↑
→ USD ↑
→ Futuros del Nasdaq ↓
El IPC salió cerca de lo esperado, sí. Pero el fuerte PPI, el petróleo a $100 y un trasfondo de inflación pegajosa dejan a la Fed sin margen para sonar suave. Warsh no le va a regalar al mercado una postura acomodaticia.
Todos van a mirar el S&P. Yo voy a vigilar los bonos.
Porque si el 10Y rompe al alza mientras los futuros se debilitan durante la noche, el 14 de septiembre abre con un tono totalmente distinto.
Así es como un movimiento del mercado de bonos se convierte en una venta masiva en el mercado de acciones.
Mira de cerca la apertura en EE. UU. ¡Publicaré el movimiento antes de que aparezca en los titulares!$UAI $PONS $XPIN
SI ESTO OCURRE, EL LUNES SERÁ UNA MASACRE
El panorama de cara al 14 de septiembre es frágil, y casi nadie está mirando la cosa correcta.
Todo el mundo está mirando al S&P. Yo estoy mirando el mercado de bonos.
El rendimiento del 10Y
d está presionando el 5%. Ese es el nivel que importa. Si lo rompe, la presión se transmite directamente a los futuros del Nasdaq y a cada activo estirado que está detrás de ellos.
Porque la Fed se reúne el 15-16 de septiembre, y los mercados ya están descontando una subida. Los 25 pb en sí no es el riesgo.
El riesgo real es que los mercados empiecen a descontar un ciclo de endurecimiento completamente nuevo.
Y luego el petróleo. El crudo por encima de $100, justo cuando se suponía que la inflación debía enfriarse.
Aquí está la cadena para la que nadie está posicionado:
→ Petróleo ↑
→ Expectativas de inflación ↑
→ Rendimientos ↑
→ La Fed se vuelve más agresiva
→ Caída de acciones
Y entonces Japón añade otra grieta. Si los rendimientos de los JGB siguen subiendo mientras los rendimientos de EE. UU. se mantienen, la operación de carry global empieza a deshacerse. Menos liquidez para los activos de riesgo justo cuando las valoraciones ya están en máximos de 100 años. Ahí es donde se acelera rápido:
→ Rendimientos de JGB ↑
→ 10Y de EE. UU. ↑
→ USD ↑
→ Futuros del Nasdaq ↓
El IPC salió cerca de lo esperado, sí. Pero el fuerte PPI, el petróleo a $100 y un trasfondo de inflación pegajosa dejan a la Fed sin margen para sonar suave. Warsh no le va a regalar al mercado una postura acomodaticia.
Todos van a mirar el S&P. Yo voy a vigilar los bonos.
Porque si el 10Y rompe al alza mientras los futuros se debilitan durante la noche, el 14 de septiembre abre con un tono totalmente distinto.
Así es como un movimiento del mercado de bonos se convierte en una venta masiva en el mercado de acciones.
Mira de cerca la apertura en EE. UU. ¡Publicaré el movimiento antes de que aparezca en los titulares!$UAI $PONS $XPIN