


Adobe $ADBE 最新e这份财报,最显眼的是10亿月活以及67.6亿美元的季度营收新高,经营现金流达到25.2亿美元,也创下第三财季纪录。
但全局来看,这次的财报结合指引,其实称得上是喜忧参半:
Adobe给出的第四季度营收预期是68亿至68.5亿美元。
本季度已经做到了67.6亿美元,意味着下季度只预计环比增加4000万至9000万美元,如果取中间值,大约增加6500万美元。
6500万美元放在一家季度营收接近70亿美元的公司身上,不能说没有增长,但确实是很少的一部分,尤其是把过去两年的第三、第四季度摆在一起看,就发现这个增量预期是很保守了
Especialmente, varios indicadores clave de Adobe en realidad superaron todas las expectativas del mercado. Y la trayectoria a la baja después de la publicación del informe (en el after-hours y en la sesión ordinaria) se atribuyó principalmente a que la guía del cuarto trimestre no fue lo bastante impactante. Eso llevó a la caída del precio de la acción ese día.
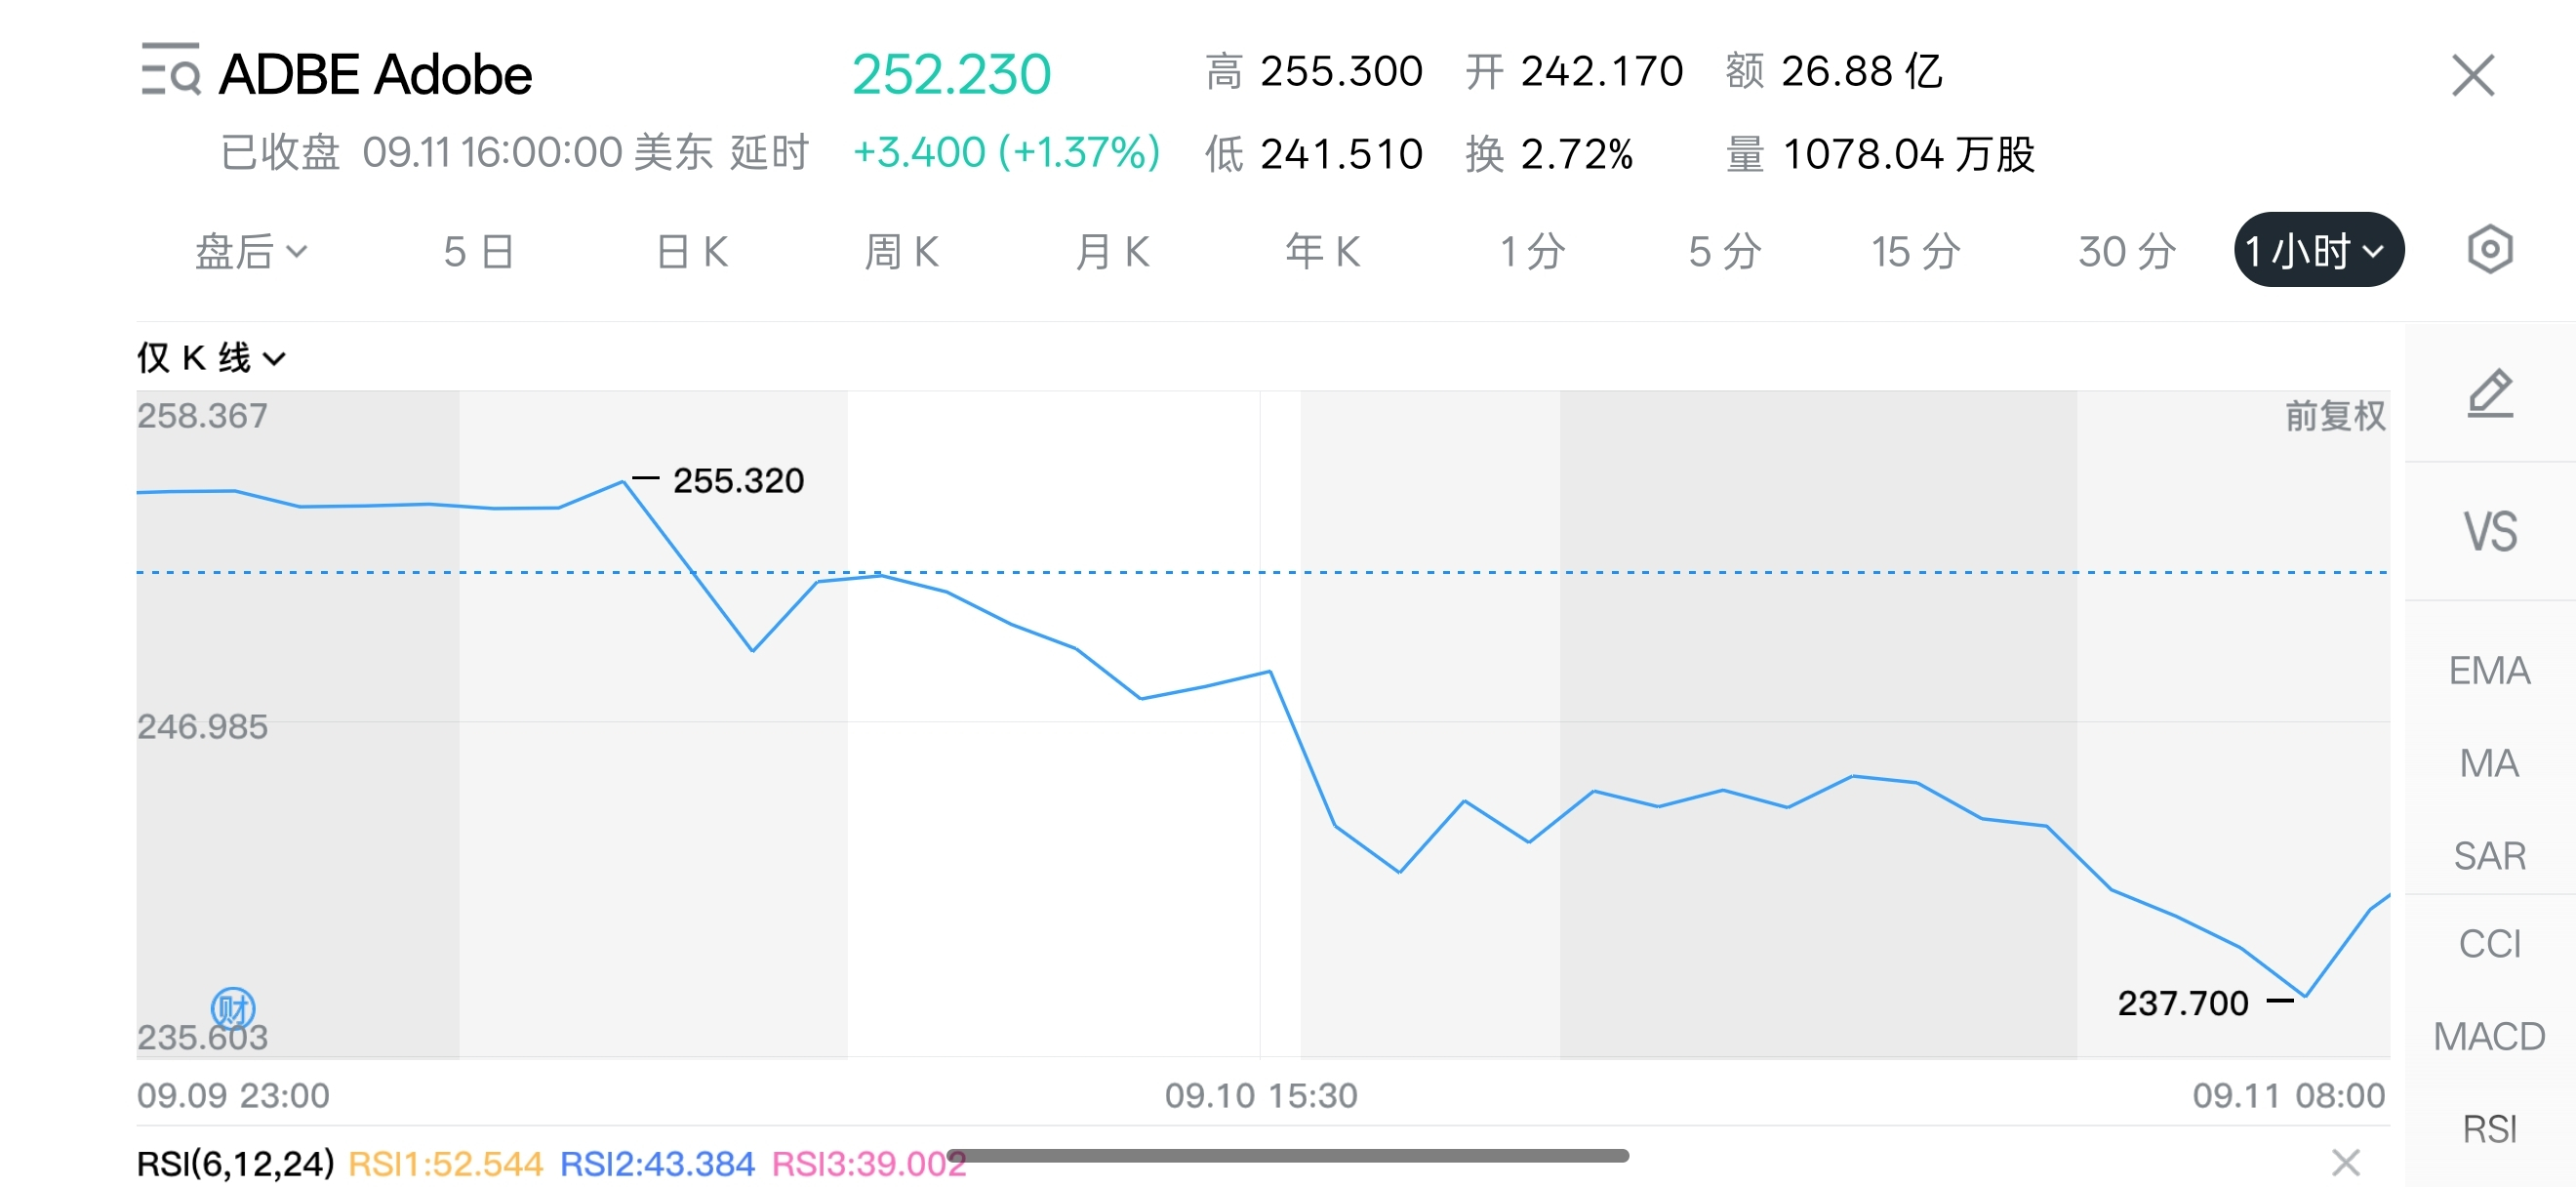
Sin embargo, en la sesión ordinaria del día siguiente la acción rebotó otra vez al alza. Por eso, la reacción del mercado a este informe no es, en sí, una historia simple de “resultados malos → caída del precio de las acciones”.
Este análisis del informe financiero se apoya en datos para ordenar y repasar:
1. ¿Dónde está el problema con esta parte de expectativas que son “menos”?
Si se amplía lo anterior sobre el cambio de un solo trimestre, se observa que en los dos primeros años, durante el mismo periodo, cada vez se añadieron aproximadamente 200 millones de dólares; mientras que la guía intermedia de 65 millones de dólares de este año equivale a que solo se haya presentado alrededor de un tercio del incremento.
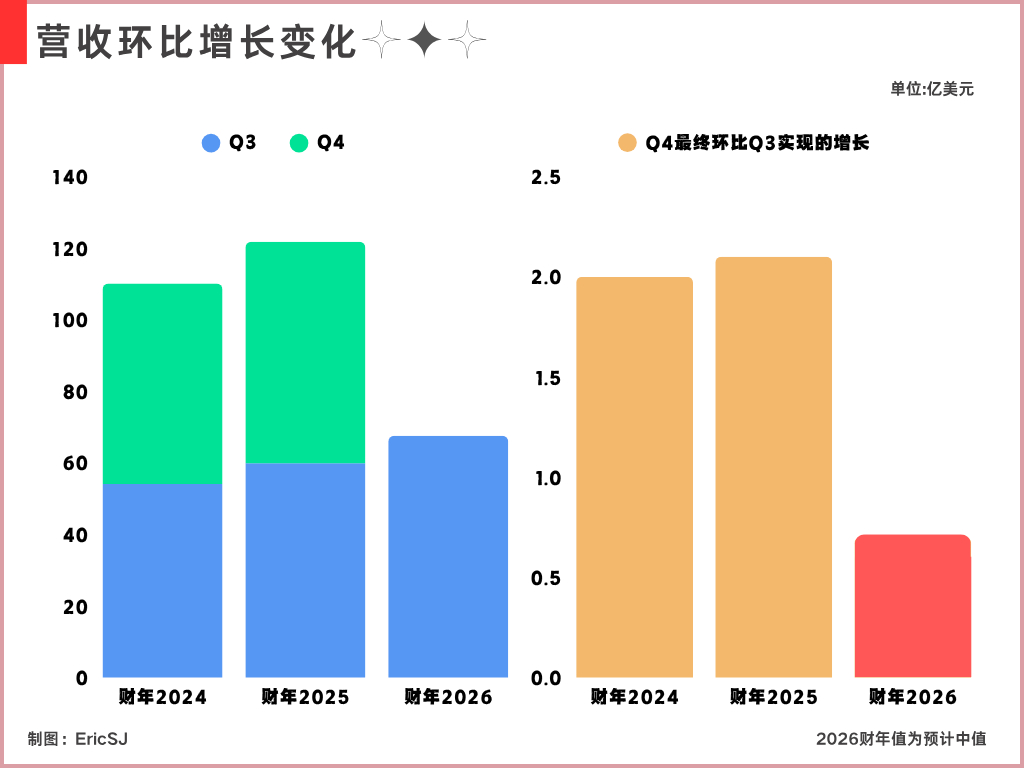
Aquí hay que subrayar algo: los dos primeros años fueron resultados que se materializaron al final; y los 65 millones de dólares son el valor medio de la predicción que la dirección dio ahora mismo. Puede estar siendo conservador y al final también podría cumplirse con exceso.
Pero también es cierto que está presionando la confianza del mercado. En particular, Adobe por un lado sube el objetivo anual y, por el otro, para el último trimestre del año fiscal solo ofrece un crecimiento intermensual tan pequeño. Creo que no se puede dejarlo pasar con solo una frase de “la guía del cuarto trimestre es un poco más baja que las expectativas del mercado”.
Al fin y al cabo, el mercado siempre opera con las expectativas del futuro. Por eso aparece una situación en la que el resultado del informe superó las expectativas, pero como las expectativas para el futuro eran demasiado conservadoras, el informe publicado y la trayectoria de la acción se desalinearon.
Así que todavía tenemos que explorar más a fondo qué salió mal exactamente para que la dirección tenga una actitud tan conservadora hacia el futuro.
También volví a ver la guía del cuarto trimestre, desglosada según el negocio de los clientes. Ahora Adobe divide los ingresos por suscripción principalmente en dos grupos:
Un conjunto dirigido a usuarios de negocios y consumidores;
El otro conjunto dirigido a usuarios creativos y de marketing profesionales.
En este trimestre, el primer grupo de ingresos fue de 1,91 mil millones de dólares, y el segundo grupo fue de 4,65 mil millones. La empresa espera que, en el cuarto trimestre, el primer grupo alcance entre 1,93 y 1,95 mil millones de dólares, es decir, entre 20 y 40 millones de dólares más que en este trimestre; mientras que el segundo grupo alcance entre 4,665 y 4,95 mil millones de dólares, es decir, entre solo 15 y 45 millones de dólares más.
Hasta aquí, veo que muchos análisis atribuyen el problema a que los ingresos en ambas guías estaban por debajo del incremento del “pico de temporada alta” del año anterior. Pero yo volví a revisar la guía del trimestre anterior de Adobe y encontré algo que es fácil de pasar por alto:
En aquel momento, la empresa estimaba que los ingresos por suscripciones de usuarios creativos y de marketing profesionales en el tercer trimestre serían de 4,61 a 4,64 mil millones de dólares; el valor medio era de 4,625 mil millones. En la práctica, se lograron 4,65 mil millones: 25 millones de dólares más que lo que se había previsto originalmente.
Al mismo tiempo, también recalculé, en base a la guía anual que dio Adobe en el trimestre anterior, cuáles eran las expectativas de la dirección para el cuarto trimestre en aquel momento.
A partir del valor medio y de forma aproximada, en realidad el trimestre anterior Adobe ya había implícitamente descontado una expectativa de unos 4,685 mil millones de dólares para el cuarto trimestre. Y ahora el valor medio que da es de 4,68 mil millones: solo hay una diferencia de alrededor de 5 millones de dólares.
Teniendo en cuenta que los números del informe financiero están sujetos a redondeo, esto casi puede considerarse como que no hubo una rebaja sustancial. Y esto también significa un problema muy clave:
El bajo crecimiento que se ve ahora en el cuarto trimestre no significa que Adobe, después del informe del tercer trimestre, haya frenado de golpe.
Creo que, al menos, esto puede servir como una perspectiva para explicar la inversión del precio de las acciones al día siguiente del informe:
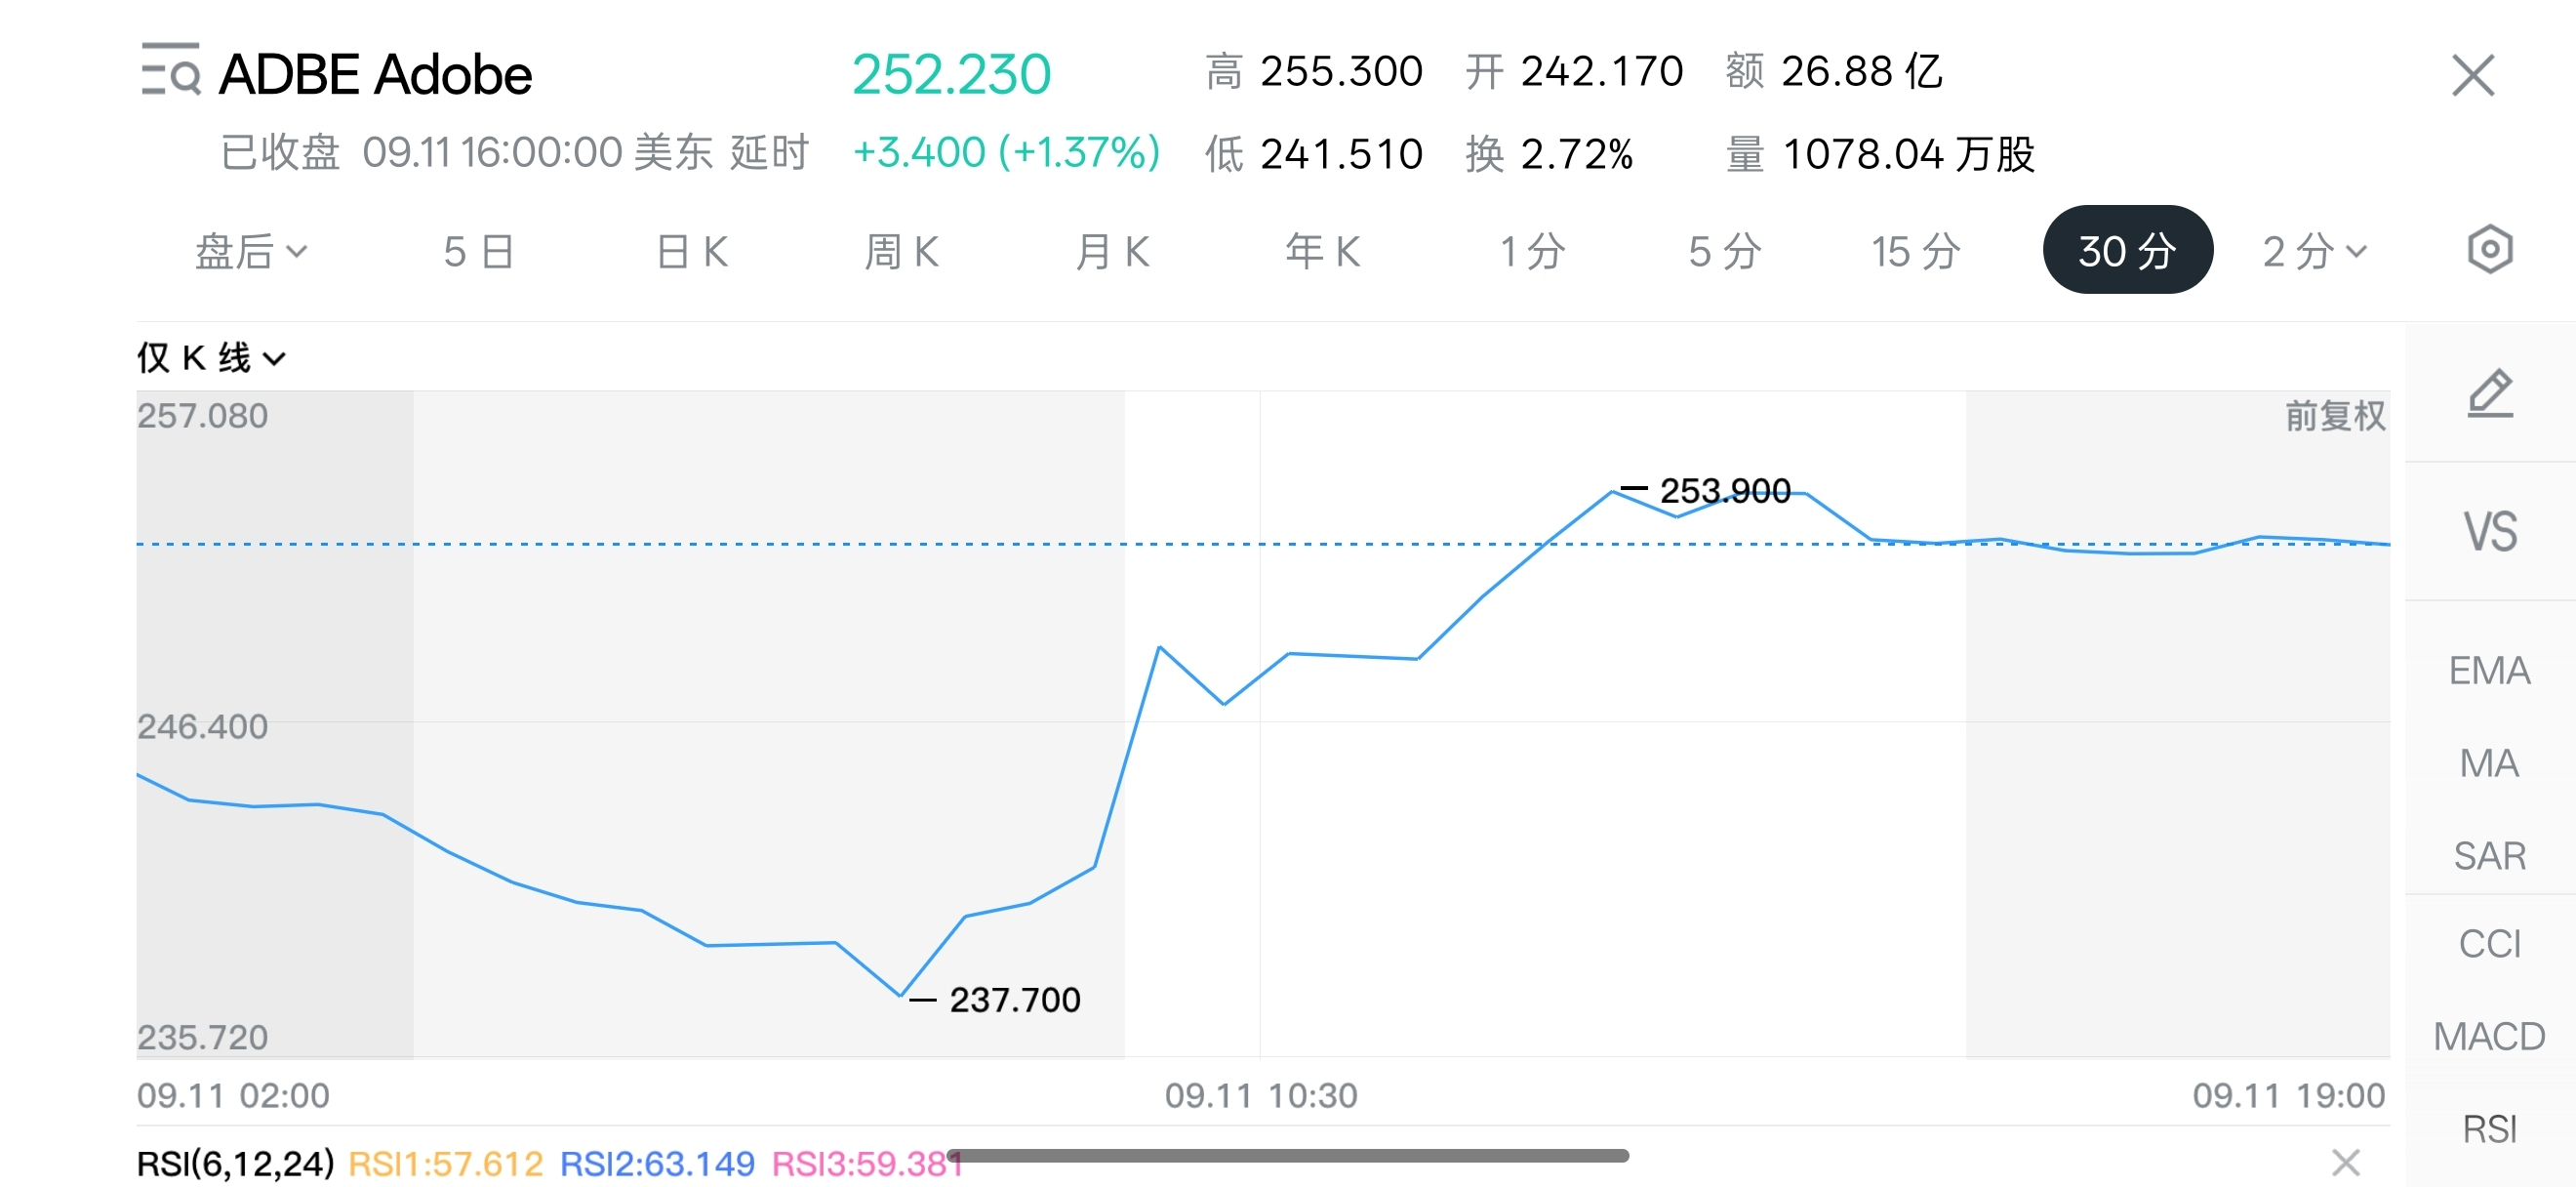
Porque el día de la publicación, quizá dominó el estado de ánimo del mercado; en ese momento el mercado solo vio la primera capa. Pero si lo desglosas más, descubrirás que el cuarto trimestre, en sí, no sufrió una rebaja evidente en este informe financiero. Al contrario, en el tercer trimestre se hicieron cerca de 25 millones de dólares más que lo planificado, acortando así de manera anticipada la distancia entre ambos trimestres.
Por eso, tampoco se puede tomar la pequeña diferencia intermensual real que existe ahora, y deducir directamente que la dirección perdió la confianza en el negocio posterior.
Pero también genera un problema lógico: si en el tercer trimestre fue mejor que lo planificado, ¿por qué Adobe no elevó claramente las expectativas para el cuarto trimestre en consecuencia?
2. ¿Desde cuándo empezó la cautela del cuarto trimestre?
Este asunto también tiene indicios rastreables. En el trimestre anterior, Adobe ya había dicho con claridad:
Decide permitir que más creadores entren primero a través de productos gratuitos, y al mismo tiempo pospone algunos ajustes de la línea de productos de Creative Cloud que estaban planeados para la segunda mitad del año. La empresa también admitió que este enfoque afectará los ingresos recurrentes anuales de nuevos usuarios a corto plazo provenientes de usuarios individuales.
Poner la captación de clientes frente a todo, y dejar una parte de los cobros para después: esa fue la elección que ya había hecho en el trimestre anterior. Al llegar al tercer trimestre, lo de captar clientes sí dio resultados: el número de usuarios activos mensuales del producto creativo gratuito aumentó, pasando de más de 90 millones en el trimestre anterior a más de 100 millones.
Dicho en palabras simples: Adobe originalmente tenía la oportunidad de ganar más dinero de los usuarios existentes en la segunda mitad de este año, pero decidió de manera temporal no apurarse con el cobro.
¿Por qué?
Porque la IA está cambiando la lógica de adquisición de clientes del software, igual que también cambia la lógica de visitar sitios web. La entrada por la que los usuarios entran por primera vez a “herramientas de creación” también ha empezado a dispersarse.
En el pasado, el negocio de Adobe era fácil de entender: a una persona le hace falta retocar imágenes, editar videos y hacer diseño; lo que se le ocurre son herramientas como Photoshop y Premiere; entonces simplemente se suscribe a los productos de Adobe.
Pero ahora puede venir de ChatGPT o de Canva (por ejemplo, muchos de mis gráficos de datos están hechos usando Canva).
Así que el problema al que se enfrenta Adobe ahora no es solo: ¿los usuarios antiguos seguirán dispuestos a renovar sus suscripciones?
Y se convierte en otro problema aún más importante:
Cuando los usuarios de la próxima generación generen necesidades de creación, ¿seguirán entrando en el ecosistema de Adobe?
Por eso ahora prefiere usar primero Firefly, Express y Photoshop en la web, gratuitos; así captura a la gente en el ecosistema de Adobe, y luego buscará oportunidades de cobro poco a poco.
Pero, actualmente, los ingresos tampoco están completamente estancados. Solo que la empresa no lo ha divulgado: entre los usuarios creativos gratuitos que superan los 100 millones, ¿cuántas personas ya han empezado a pagar?
3. Adobe está apostando al valor a largo plazo de los usuarios
Si piensas un poco más, entenderás otro punto que parece algo contrario a la intuición:
Si Adobe tiene una base de usuarios tan grande y además una fuerte adherencia a sus productos, ¿por qué no aumentar directamente los precios para seguir empujando los ingresos hacia arriba?
En realidad, en la llamada la dirección lo dijo aún más directo. Dijo:
En realidad, me alegra más bien no haber puesto el foco en subir precios. Porque aunque subir precios pudiera ayudar al desempeño a corto plazo, no habría seguido ampliando la adopción de usuarios nuevos de manera importante.
Esta frase explica bastante claro el dilema actual de Adobe: no es que no sepa cómo ganar más dinero a corto plazo; es que por ahora no quiere poner el “ganar más dinero” como prioridad número uno.
Así que, al volver a mirar la cautela del cuarto trimestre, considero que su naturaleza no es exactamente la misma. Claro, sigue siendo una guía que no es especialmente fuerte.
Pero, por lo que se ve por ahora, también puede interpretarse como que Adobe sacrifica parte de la eficiencia de monetización a corto plazo de forma deliberada para intercambiarlo por un tamaño de base de usuarios mayor.
La dirección también lo indicó con claridad: el negocio en sí no ha presentado cambios nuevos. En esta ocasión no se subió mucho más; parte de ello también se debe a factores de tipo de cambio.
Pero el mayor riesgo de esta estrategia actual de Adobe es bastante evidente: ¿y si al final los usuarios gratuitos no logran convertirse en dinero?
Al final, quiero poner una opinión de un tercero (no original, citada)
La contradicción central actual de Adobe consiste en que al mismo tiempo está en el lado beneficiado y en el lado perjudicado del relato de la IA:
Lado beneficiado: la comercialización de la IA de Adobe se está acelerando. Los ingresos recurrentes anuales de productos priorizados por la IA crecieron interanualmente más de 150%; después de que los usuarios gratuitos de Firefly se convirtieran en pagadores, mostraron un consumo de puntos relativamente alto, y en este trimestre el consumo de puntos de IA en Creative Cloud y Firefly continúa acelerándose mes a mes. En el segmento empresarial, los ingresos recurrentes anuales interanualmente de productos de marketing clave como Adobe GenStudio crecieron todos por encima de 20%.
Lado perjudicado: el auge de herramientas nativas de IA está socavando de raíz el poder de fijación de precios de Adobe. En fechas recientes, OpenAI actualizó sus políticas de anuncios, prohibiendo que los socios publiciten anuncios que compitan con las funciones internas de ChatGPT para la generación de imágenes y audio. Adobe fue confirmada como una de las empresas afectadas directamente; esto corta un canal importante de adquisición de clientes de las herramientas creativas independientes de IA de Adobe.
Cuánto impacto tendrá esto en los ingresos de Adobe todavía no se puede cuantificar, pero tiene un significado simbólico: Adobe, por un lado, usa nuevos puntos de entrada como ChatGPT para llegar a usuarios, y por el otro, esos mismos puntos de entrada también se van convirtiendo en competidores de Adobe.
4. Volver al informe financiero
De hecho, si se observa el último año y pico de informes financieros relacionados con la IA, en mayor o menor medida puede verse que debido a la entrada de la IA, el negocio existente se ve obligado a ajustar, lo que afecta a algún trimestre.
Así que, al ver hasta aquí, en realidad, la comprensión de los resultados trimestrales de Adobe para esta ocasión ya pasó de: El desempeño de este trimestre superó las expectativas, pero la guía para el próximo trimestre no es lo suficientemente buena.
Que la guía de esta ocasión para las expectativas no sea tan buena, en realidad ya tiene indicios a nivel de estrategia. Consideran que están empujando de forma deliberada una parte de los ingresos de hoy hacia el futuro.
Usa una mayor base de usuarios gratuitos para intercambiar ingresos recurrentes anuales de nuevos clientes a corto plazo más bajos. Y con el aplazamiento de parte de los ajustes de productos, intercambia que más creadores de la siguiente generación entren en su ecosistema.
¿Esta estrategia tiene algún problema?
Mirándolo desde mi perspectiva, tanto los usuarios activos mensuales como los usuarios gratuitos, como máximo pueden considerarse materia prima para un foso defensivo, pero no el foso defensivo en sí.
Con el impacto de la IA, en el plano de la creación, Adobe ya no es una entrada difícil de eludir. Sobre la base del número de usuarios existente, si la eficiencia de conversión nunca despega, incluso se puede pensar en el peor escenario...
Pero si al final el tamaño de la base de usuarios gratuitos que obtiene ahora es capaz de generar una mayor conversión a pagos, entonces el dinero que hoy se gana menos solo se habrá reconocido más tarde.