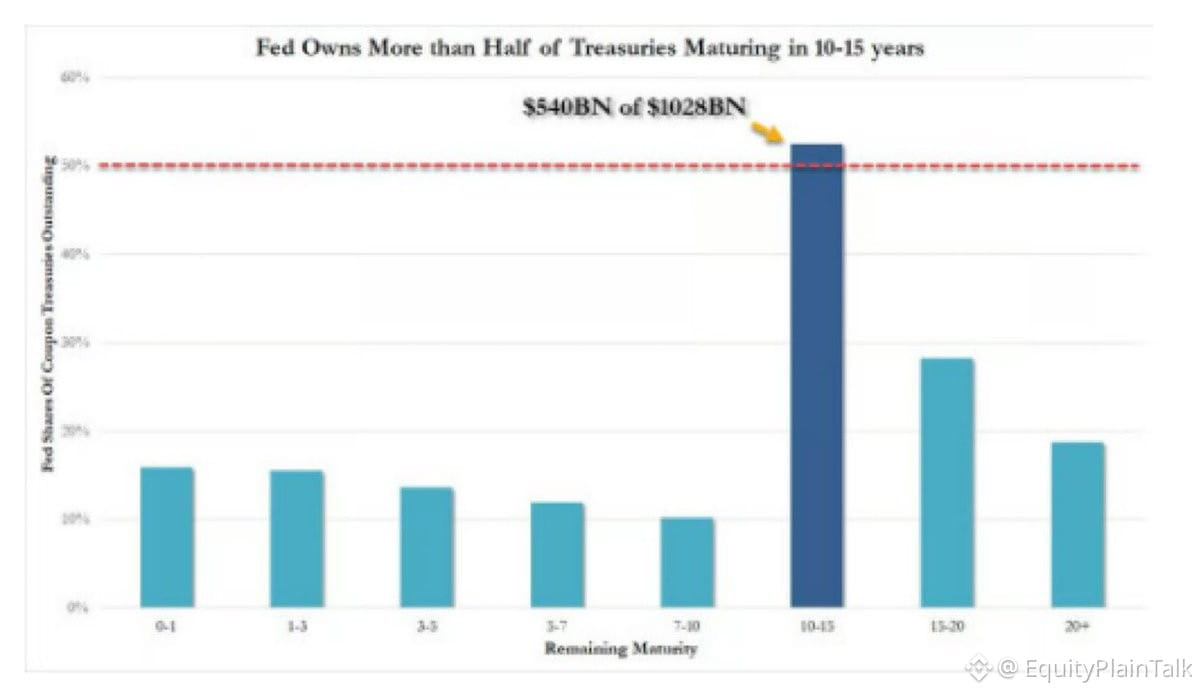
La Fed ahora posee más del 50% de todos los bonos del Tesoro con vencimiento en los próximos 10 a 15 años.
Esto no es solo un dato. Es un cambio estructural en la forma en que funciona el mercado de bonos.
Cuando el banco central es dueño de tanta oferta, la formación de precios se distorsiona. Los rendimientos ya no reflejan únicamente la demanda del mercado: también reflejan la política de la Fed, el legado de la QE y las decisiones sobre el balance.
Para los inversores en acciones, esto importa. Mantiene las tasas a largo plazo artificialmente más bajas de lo que estarían en un mercado libre. Eso sostiene las valoraciones, especialmente de las empresas de crecimiento sensibles a las tasas de descuento.
Pero también significa que, cuando la Fed eventualmente deshaga posiciones o deje de refinanciar, llegará una ola de oferta. Y el mercado privado tendrá que absorberla.
Observa el bono a 10 años. Observa las actualizaciones del balance de la Fed. Esta concentración crea estabilidad y fragilidad a la vez.
Esto no es solo un dato. Es un cambio estructural en la forma en que funciona el mercado de bonos.
Cuando el banco central es dueño de tanta oferta, la formación de precios se distorsiona. Los rendimientos ya no reflejan únicamente la demanda del mercado: también reflejan la política de la Fed, el legado de la QE y las decisiones sobre el balance.
Para los inversores en acciones, esto importa. Mantiene las tasas a largo plazo artificialmente más bajas de lo que estarían en un mercado libre. Eso sostiene las valoraciones, especialmente de las empresas de crecimiento sensibles a las tasas de descuento.
Pero también significa que, cuando la Fed eventualmente deshaga posiciones o deje de refinanciar, llegará una ola de oferta. Y el mercado privado tendrá que absorberla.
Observa el bono a 10 años. Observa las actualizaciones del balance de la Fed. Esta concentración crea estabilidad y fragilidad a la vez.