El régimen de dispersión acaba de cambiar de rumbo — y es la señal más limpia que hemos tenido desde abril.
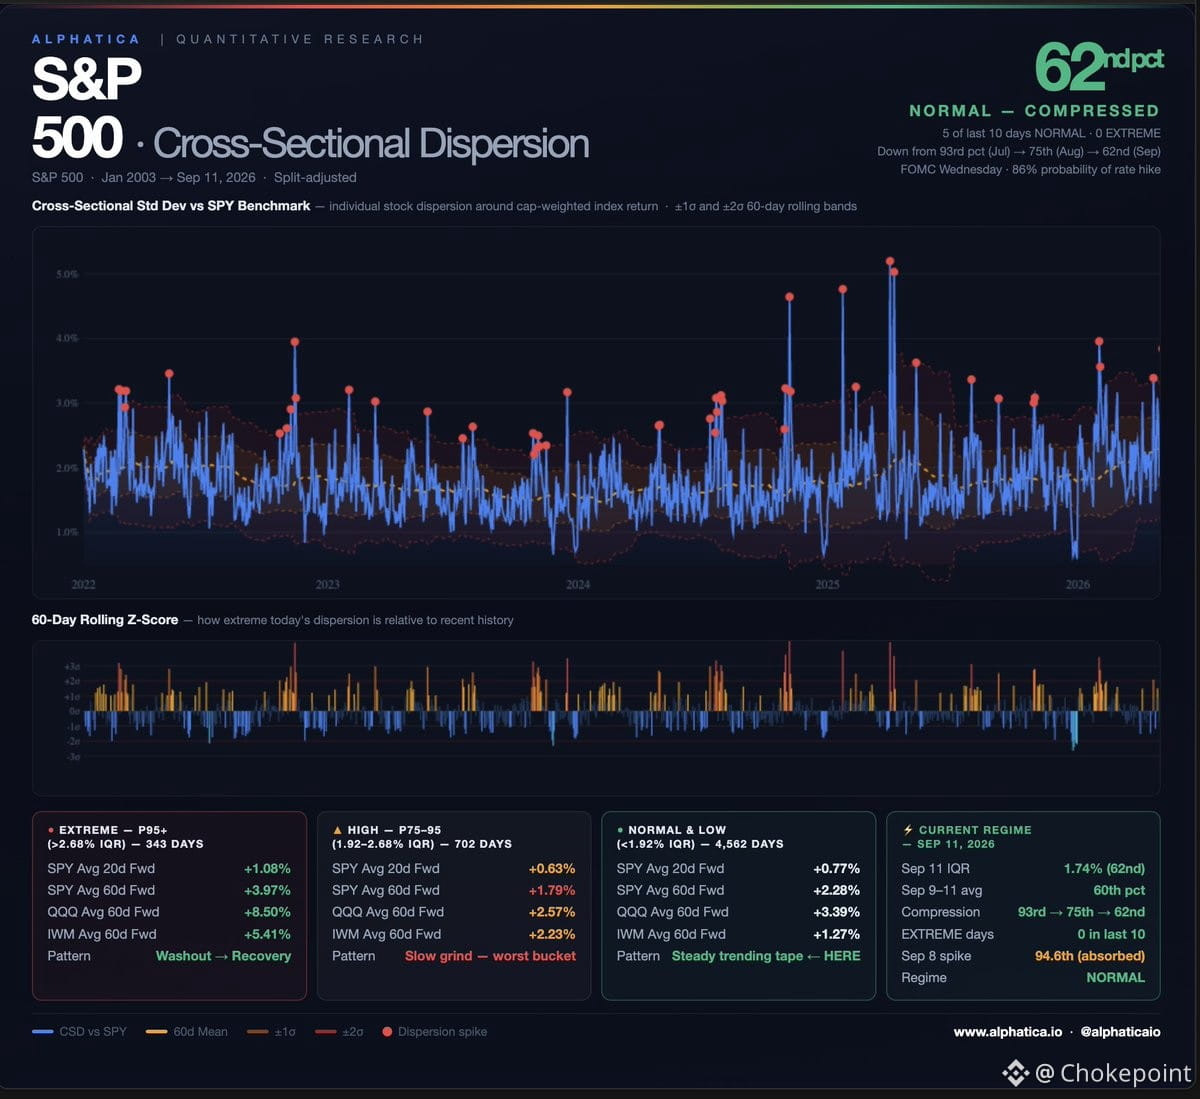
Hemos estado siguiendo esta compresión desde finales de agosto. El piso del percentil 75 que se mantuvo durante cuatro meses ahora está actuando como un techo. Las últimas tres sesiones promediaron el percentil 60. Cero días extremos en los últimos diez. El único pico fue el 8 de septiembre en el percentil 95, absorbido en un solo día.
El descenso es metódico: percentil 93 a principios de julio → 75 en agosto → 62 esta semana. Cada mes más bajo. Cinco de los últimos diez días están en territorio normal.
El marco de rentabilidad futura es claro:
Normal y Bajo ( <75º percentil): $SPY promedia +2.28% en 60 días
Alta (75º–95º percentil): $SPY promedia +1.79% en 60 días
El mercado se está alejando del peor entorno de rentabilidad futura — el avance lento — y pasando a un régimen de tendencia más limpio. La ventaja del selector de acciones que dominó de abril a julio se está reduciendo. La beta está empezando a volver a funcionar. La exposición al índice se convierte en el trade de mayor probabilidad mientras se mantenga la compresión.
La FOMC se reúne el miércoles. 86% de probabilidad de una subida de tipos. Eso pondrá a prueba si esta compresión es estructural o una calma previa al evento. Si la dispersión se mantiene por debajo del 75º después de la decisión, el cambio de régimen es duradero. Si vuelve a subir por encima del 90º, la revaloración no ha terminado.
$SPY $QQQ $IWM
Hemos estado siguiendo esta compresión desde finales de agosto. El piso del percentil 75 que se mantuvo durante cuatro meses ahora está actuando como un techo. Las últimas tres sesiones promediaron el percentil 60. Cero días extremos en los últimos diez. El único pico fue el 8 de septiembre en el percentil 95, absorbido en un solo día.
El descenso es metódico: percentil 93 a principios de julio → 75 en agosto → 62 esta semana. Cada mes más bajo. Cinco de los últimos diez días están en territorio normal.
El marco de rentabilidad futura es claro:
Normal y Bajo ( <75º percentil): $SPY promedia +2.28% en 60 días
Alta (75º–95º percentil): $SPY promedia +1.79% en 60 días
El mercado se está alejando del peor entorno de rentabilidad futura — el avance lento — y pasando a un régimen de tendencia más limpio. La ventaja del selector de acciones que dominó de abril a julio se está reduciendo. La beta está empezando a volver a funcionar. La exposición al índice se convierte en el trade de mayor probabilidad mientras se mantenga la compresión.
La FOMC se reúne el miércoles. 86% de probabilidad de una subida de tipos. Eso pondrá a prueba si esta compresión es estructural o una calma previa al evento. Si la dispersión se mantiene por debajo del 75º después de la decisión, el cambio de régimen es duradero. Si vuelve a subir por encima del 90º, la revaloración no ha terminado.
$SPY $QQQ $IWM