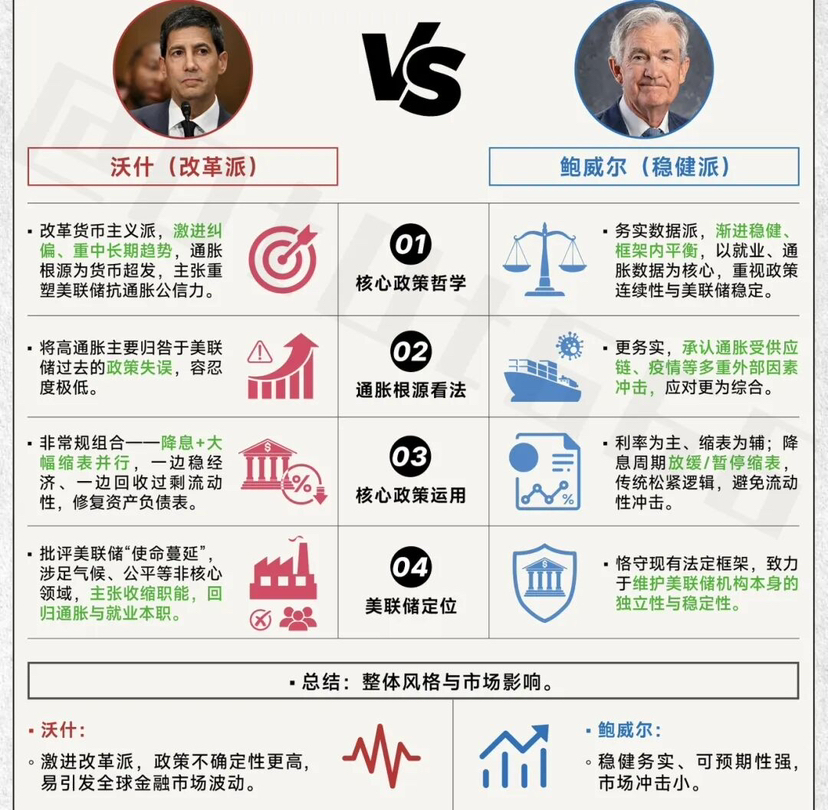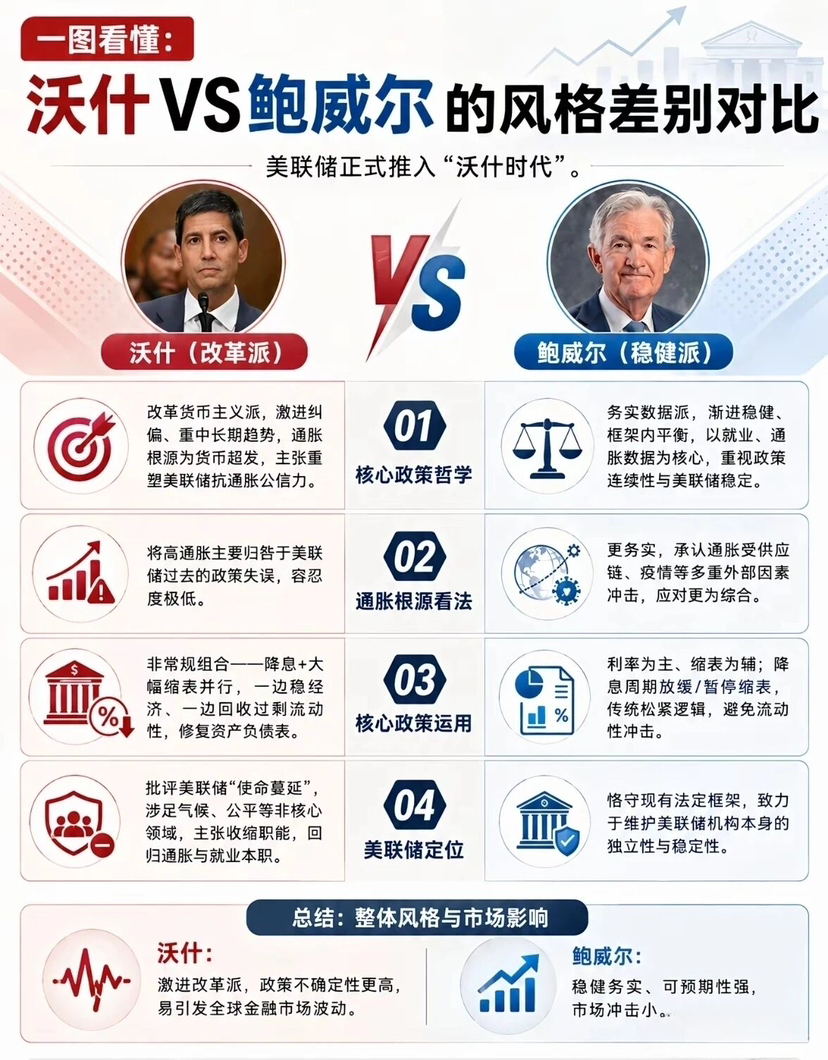

17 de septiembre de 2026, el FOMC de la Reserva Federal cerró con un empate 6-6: el debate sobre nuevas alzas de tasas se pospuso al no lograrse un consenso. La tasa de fondos federales se mantuvo sin cambios en el rango de 3.50%-3.75%. Este es el primer empate en una votación del FOMC desde 1936. Detrás de ello hay un raro enfrentamiento en el que los bandos “halcón” y “paloma” quedaron prácticamente equilibrados.
---
Un comité dividido: ¿cómo se formó el 6-6?
El principal punto de tensión en esta reunión es el forcejeo entre la presión inflacionaria y el enfriamiento del empleo. En la reunión de julio sobre tasas, el presidente de la Reserva Federal de Cleveland, Loretta Mester; la presidenta de la Reserva Federal de Minneapolis, Neel Kashkari; y el presidente de la Reserva Federal de Dallas, Lorie Logan, emitieron conjuntamente su voto en contra, defendiendo una subida de 25 puntos básicos. Se trata de la primera vez en casi nueve años que tres votos en contra coinciden en la misma dirección. El gobernador Barr también dejó claro a principios de septiembre que, si la inflación no retrocede hacia el objetivo del 2% con una velocidad convincente, está preparado para apoyar nuevas alzas de tasas.
El bloque que apoya mantener los tipos sin cambios se consolidó por el giro de postura del gobernador Waller. En la reunión de enero respaldó una bajada de tipos, pero a medida que la inflación subyacente continuó marcando cifras más altas, su actitud cambió claramente: declaró públicamente que, si volvía a registrarse un dato de inflación “demasiado elevado”, lo trataría como una señal de política y no como ruido. Su cambio de bando hizo que el bloque de los que quieren mantener temporalmente se adelantara antes de la reunión con una ventaja de 6 a 5; y la papeleta que rompió el equilibrio —la del expresidente, ya en calidad de gobernador tras dejar el cargo, Powell— fue la clave.
Desde la rueda de prensa de mayo, Powell no volvió a hablar públicamente y mantuvo deliberadamente un perfil bajo. Ese silencio, en el contexto de la presión continua de Trump sobre la Reserva Federal, en realidad generó una enorme incertidumbre: si vota a favor de subir tipos, habría un empate de 6-6; si se suma al bloque de mantener, el bloque de los que quieren mantener ganaría por 7-5. Jim Bianco, fundador de Bianco Research, lo dijo con franqueza antes de la reunión: “Mirar la Reserva Federal ahora es contar votos”; en la práctica, la probabilidad de una subida ya era 50/50.
Al final, Powell emitió su voto a favor de la subida de tipos. El escrutinio quedó fijado con 6 votos para mantener y 6 votos para subir.
Implicaciones legales del empate de 6-6: un estancamiento sin precedentes
(Ley de la Reserva Federal) no establece ninguna disposición clara para un empate de votos del FOMC. Desde 1936, la Reserva Federal nunca había registrado un empate; lo más cercano fue el 6-5 en 1963, 1964 y 1973. Robert Eisenbeis, ex director de investigación de la Fed de Atlanta, había señalado antes que, si se produjera un empate, la tasa de fondos federales se mantendría sin cambios.
Esto significa que la decisión del 17 de septiembre produce legalmente un efecto de “sin acuerdo, se mantiene el statu quo”: ninguna parte logra una mayoría simple, los tipos permanecen sin cambios y la decisión de subir tipos falla automáticamente. En teoría, el comité podría celebrar una segunda o tercera ronda de votación hasta romper el empate, pero esta reunión no inició ese procedimiento. El presidente de la Reserva Federal, Waller, no tiene un derecho de voto adicional para desempatar; igual que todos los comisionados, solo tiene un voto.
Cabe destacar que este no es un resultado que Waller desearía. Waller apareció en la primera reunión de junio con una postura de halcón, marcando claramente la “estabilidad de precios” como el núcleo de la política y subrayando que la Reserva Federal lleva cinco años sin lograr su objetivo de inflación del 2%. Varios analistas señalaron antes de la reunión que una subida de tipos la semana próxima podría ayudar a reforzar la credibilidad de los argumentos antiinflacionarios de Waller. Sin embargo, ante el empate de 6-6, ni siquiera el presidente puede impulsar una subida de tipos por la fuerza.
Reacciones de todas las partes e impacto en el mercado
Por parte de la Casa Blanca, el presidente Trump ha presionado durante mucho tiempo a la Reserva Federal para que recorte tipos. Un empate de 6-6 significa que la subida no llegó a ejecutarse y, a corto plazo, se evitó un conflicto frontal adicional con la Casa Blanca. Pero el empate en sí también evidenció la falta de consenso dentro de la Reserva Federal sobre la dirección de la política, lo que podría interpretarse como una baja eficiencia en la toma de decisiones.
El bloque de los halcones se mostró decepcionado con el resultado. Hamark, Logan y Kashkari han defendido de forma sostenida las subidas de tipos desde abril. Su lógica central es: “El tiempo que la inflación ha estado por encima del objetivo ya ha sido suficiente; esperar, por sí mismo, es un riesgo”. El gobernador Barr también considera que se debe actuar con decisión, en lugar de seguir esperando. Un empate implica que sus demandas se han quedado en suspenso.
El bloque “paloma” y los moderados respiraron aliviados. El gobernador Milán (designado por Trump) había defendido en varias ocasiones que se debía seguir recortando tipos, poniendo la protección del mercado laboral como prioridad. El cambio de postura de Waller también refleja la preocupación de algunos comisionados ante el riesgo de un deterioro del empleo. Mantener los tipos sin cambios, al menos, evita un endurecimiento adicional de la política en un momento en que el mercado laboral se debilita.
Se espera que la reacción de los mercados financieros al resultado del empate sea más bien prudente. Anteriormente, varios bancos de inversión internacionales habían cambiado sus apuestas y ahora preveían una subida de tipos en septiembre; UBS, Barclays y Société Générale adelantaron por primera vez su subida a septiembre, y los datos del CME mostraron que la probabilidad de una subida llegó a 60,4% en algún momento. El empate significa que esas expectativas se frustran: el índice del dólar y los rendimientos de los bonos del Tesoro estadounidense podrían retroceder a corto plazo, mientras que el oro y las acciones estadounidenses podrían recibir un impulso temporal. Pero el empate también envía la señal de que la Reserva Federal está “altamente dividida” internamente: la incertidumbre sobre la política no desaparece, solo se ha pospuesto hasta la siguiente reunión.
Significado histórico y perspectivas
El empate de 6-6 es la primera parálisis en votación de la Reserva Federal desde 1936. El significado de este resultado va mucho más allá de una simple decisión sobre tasas: marca que las diferencias de política dentro de la Fed han alcanzado un nivel histórico. Con el telón de fondo complejo de que la inflación se ha mantenido durante varios años por encima del objetivo, aparecen señales de enfriamiento en el mercado laboral y la Casa Blanca sigue presionando, 12 comisionados con derecho a voto no lograron formar ningún tipo de mayoría sobre la dirección de la política.
Las reuniones de octubre y diciembre, este panorama de división no puede resolverse a corto plazo. Si Powell quiere impulsar una subida de tipos antes de que termine el año, necesita convencer al menos a uno de los comisionados del bloque que prefiere mantener para que cambie de postura, o esperar a que los datos de inflación se deterioren más para modificar la posición de los moderados. Y si los datos del mercado laboral siguen debilitándose, los argumentos a favor de las subidas del bloque “halcón” también perderán fuerza. Un empate de 6-6 no es un punto final, sino un momento visible de parálisis en la política de la Reserva Federal: siempre que sigan coexistiendo riesgos en ambos frentes, inflación y empleo, esta parálisis podría repetirse.