

🧵 #CPIWatch —
Creo que esa es la pregunta de inicio equivocada.
La verdadera pregunta es:**
¿Qué tipo de economía está mirando la Fed cuando toma esa decisión?
Los empleos fuertes pueden ser alcistas.
Los empleos fuertes también pueden ser bajistas.
Y el IPC puede cambiar por completo el significado del mismo número de nóminas.
Aquí está mi marco 👇
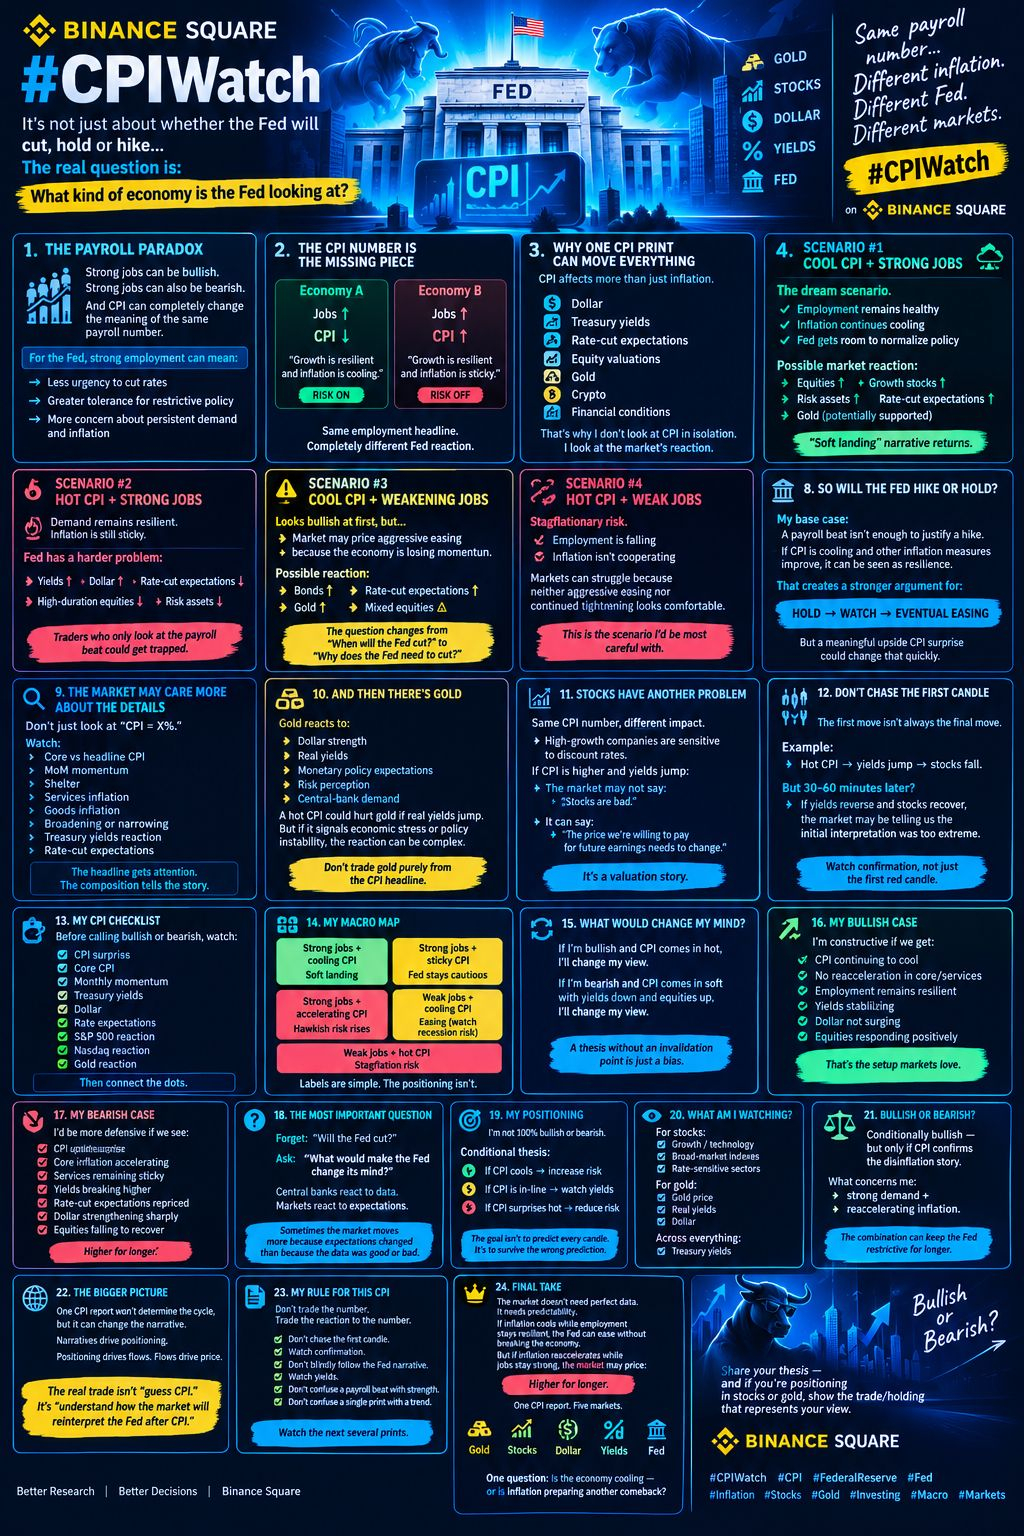
1/ EL PARADOJA DE LAS NÓMINAS
Que las nóminas no agrícolas superen las expectativas suena como un positivo obvio.
Más empleos.
Más ingresos.
Más gasto.
Más resiliencia económica.
Pero para la Fed, un empleo fuerte también puede significar:
➡️ Menos urgencia por recortar tasas
➡️ Mayor tolerancia a una política restrictiva
➡️ Más preocupación de que la demanda siga lo bastante fuerte como para mantener la inflación alta
Así que un dato de nóminas mejor de lo esperado no es automáticamente alcista para los mercados.
Depende de lo que pase con la inflación.
2/ EL DATO DEL IPC ES LA PIEZA FALTANTE
Imagina dos economías con exactamente el mismo informe de nóminas fuertes.
Economía A:
Empleos ↑
IPC ↓
Economía B:
Empleos ↑
IPC ↑
El mismo titular sobre el empleo.
Una reacción completamente distinta de la Fed.
En la Economía A, la Fed potencialmente puede decir:
«El crecimiento es resistente y la inflación se está enfriando.»
Esa es una combinación hermosa para los activos de riesgo.
En la Economía B:
«El crecimiento es resistente y la inflación sigue siendo pegajosa.»
Ahora la Fed tiene mucha menos razón para volverse más laxa (dovish).
Esa distinción podría determinar el siguiente gran movimiento del mercado.
3/ POR QUÉ UN SOLO IPC PUEDE MOVERLO TODO
El IPC no solo afecta las expectativas de inflación.
Puede moverse:
💵 El dólar
📈 Los rendimientos del Tesoro
📉 Expectativas de recortes de tasas
📊 Valoraciones de acciones
🥇 Oro
₿ Cripto
🏦 Condiciones financieras
Por eso no quiero mirar el IPC de forma aislada.
Quiero ver cómo reacciona todo el mercado ante el dato.
4/ ESCENARIO #1 — IPC FRÍO + EMPLEOS FUERTES
Este es potencialmente el escenario soñado.
El empleo se mantiene saludable.
La inflación sigue enfriándose.
La economía no parece necesitar un estímulo de emergencia.
La Fed obtiene más margen para eventualmente normalizar la política sin tener que pelearse contra una reaparición de la inflación.
Posible reacción del mercado:
📈 Acciones
📈 Acciones de crecimiento
📈 Activos de riesgo
📈 Expectativas de recortes de tasas
🥇 Oro potencialmente respaldado
Este es el escenario en el que “aterrizaje suave” vuelve a ser la narrativa dominante.
5/ ESCENARIO #2 — IPC CALIENTE + EMPLEOS FUERTES
Ahora la historia cambia por completo.
El empleo fuerte significa que la demanda sigue siendo resistente.
La inflación caliente significa que las presiones de precios no desaparecen lo suficientemente rápido.
La Fed de repente tiene un problema mucho más difícil:
¿Por qué recortar tasas si la economía todavía es fuerte y la inflación sigue pegajosa?
Eso podría significar:
📈 Rendimientos
📈 Dólar
📉 Expectativas de recortes de tasas
📉 Acciones de alta duración
⚠️ Activos de riesgo
Y aquí es donde los traders que solo miran el dato de nóminas pueden quedar atrapados.
6/ ESCENARIO #3 — IPC FRÍO + EMPLEOS QUE SE DEBILITAN
Aquí es donde las cosas se complican.
A primera vista:
Inflación fría = alcista.
Pero si el empleo se deteriora rápidamente, el mercado podría empezar a valorar un relajamiento monetario agresivo porque la economía está perdiendo impulso.
Eso podría producir:
📈 Bonos
📈 Expectativas de recortes de tasas
🥇 Oro
⚠️ Acciones mixtas
Porque eventualmente la pregunta cambia de:
“¿Cuándo recortará la Fed?”
a:
“¿Por qué necesita la Fed recortar?”
Eso es un mercado muy diferente.
7/ ESCENARIO #4 — IPC CALIENTE + EMPLEOS DÉBILES
Esta es, en efecto, la combinación más fea.
La economía está perdiendo impulso en el empleo.
Pero la inflación no está cooperando.
Eso crea un posible problema de estanflación.
La Fed no puede estimular la demanda fácilmente sin arriesgar más inflación.
Los mercados pueden tener dificultades porque ninguna de las dos cosas —un relajamiento agresivo o un endurecimiento continuo— se ve cómoda.
Este es el escenario con el que yo tendría más cuidado.
8/ ¿LA FED SUBE O MANTIENE?
Mi pensamiento en el caso base es:
Un dato de nóminas que supera las expectativas por sí solo no basta para justificar una subida.
La trayectoria de la inflación importa muchísimo.
Si el IPC se enfría y otras medidas de inflación siguen en la dirección correcta, un empleo fuerte en realidad puede verse como evidencia de que la economía está absorbiendo la política restrictiva de manera razonable.
Eso crea un argumento más fuerte para:
MANTENER → VIGILAR → FLEXIBILIZACIÓN EVENTUAL
en lugar de inmediatamente:
SUBE.
Pero una sorpresa positiva relevante del IPC podría cambiar ese cálculo muy rápido.
9/ EL MERCADO PUEDE IMPORTAR MÁS LOS DETALLES QUE EL TITULAR
No solo miraré:
“IPC = X%.”
Querría entender:
• IPC subyacente vs. IPC general
• Impulso mes a mes
• Vivienda (shelter)
• Inflación de servicios
• Inflación de bienes
• Si la inflación se está generalizando o se está moderando
• Cómo responden los rendimientos del Tesoro
• Cómo cambian las expectativas de recorte de tasas
El titular llama la atención.
La composición cuenta la historia.
10/ Y LUEGO ESTÁ EL ORO
El oro es particularmente interesante aquí.
La gente a veces reduce el oro a:
“Sube la inflación = sube el oro.”
No es tan simple.
El oro también responde a:
💵 Fortalecimiento del dólar
📈 Rendimientos reales
🏦 Expectativas de política monetaria
🌍 Percepción del riesgo
🏛️ Demanda de bancos centrales
Así que un IPC caliente podría dañar el oro inicialmente si suben los rendimientos reales.
Pero si el mercado interpreta los mismos datos como un aumento del estrés económico o una inestabilidad futura de la política, la reacción de largo plazo puede volverse mucho más complicada.
Por eso no operaría el oro solo en función del titular del IPC.
11/ LAS ACCIONES TIENEN OTRO PROBLEMA
El mismo número de IPC puede afectar de forma completamente distinta a diferentes acciones.
Las empresas de alto crecimiento con flujos de caja futuros a muy largo plazo son especialmente sensibles a los cambios en las tasas de descuento.
Entonces, si el IPC sorprende al alza y los rendimientos suben:
El mercado no necesariamente dice:
“Las acciones están mal.”
En cambio puede decir:
“El precio que estamos dispuestos a pagar por las ganancias futuras tiene que cambiar.”
Esa es una historia de valoración.
Y la valoración importa.
12/ POR ESO NO PERSIGO LA PRIMERA VELA
Los anuncios de IPC pueden crear movimientos violentos en el primer minuto.
Pero el primer movimiento no siempre es el movimiento final.
La mejor pregunta es:
¿Acepta el mercado el movimiento inicial?
Por ejemplo:
IPC caliente → suben los rendimientos → caen las acciones.
Vale.
Pero, ¿qué pasa 30–60 minutos después?
Si los rendimientos se revirtieran y las acciones se recuperaran, el mercado podría estar diciéndonos que la interpretación inicial fue demasiado extrema.
Eso me parece más interesante que la primera vela roja.
13/ MI LISTA DE VERIFICACIÓN DEL IPC
Antes de decir que el mercado es alcista o bajista, vigilaría:
☑️ Sorpresa en el IPC
☑️ IPC subyacente
☑️ Impulso de inflación mensual
☑️ Rendimientos del Tesoro
☑️ Dólar
☑️ Expectativas de tasas
☑️ Reacción del S&P 500
☑️ Reacción del Nasdaq
☑️ Reacción del oro
Entonces, conecta los puntos.
14/ MI MAPA MACRO
🟢 Empleos fuertes + IPC enfriándose
Posible escenario de “aterrizaje suave”.
🟡 Empleos fuertes + IPC pegajoso
La Fed se mantiene cautelosa.
🔴 Empleos fuertes + IPC acelerándose
El riesgo de sesgo más agresivo (hawkish) aumenta sustancialmente.
🟡 Empleos débiles + IPC enfriándose
Posible flexibilización — pero vigila el riesgo de recesión.
🔴 Empleos débiles + IPC caliente
Riesgo de estanflación.
Las etiquetas son simples.
La posición no está ahí.
15/ ¿QUÉ CAMBIARÍA MI OPINIÓN?
Esta es la parte que creo que muchos traders suelen ignorar.
Si soy alcista y el IPC sale caliente, no quiero defender mi tesis porque ya la tuiteé.
Cambiaría mi opinión.
Si soy bajista y el IPC sale suave mientras bajan los rendimientos y las acciones recuperan resistencia, cambiaría mi postura.
Una tesis sin un punto de invalidación es solo un sesgo.
16/ MI CASO ALCISTA
Soy constructivo si logramos:
✔️ El IPC sigue enfriándose
✔️ Sin una reaceleración importante en la inflación subyacente/servicios
✔️ El empleo se mantiene razonablemente resistente
✔️ Los rendimientos se estabilizan
✔️ El dólar no se dispara
✔️ Las acciones responden positivamente a los datos
Eso reforzaría la idea de que la economía puede desacelerar la inflación sin una recesión importante.
Ese es el planteamiento que a los mercados les encanta.
17/ MI CASO BAJISTA
Sería más defensivo si vemos:
⚠️ Sorpresa al alza en el IPC
⚠️ Inflación subyacente acelerándose
⚠️ Los servicios siguen extremadamente pegajosos
⚠️ Los rendimientos del Tesoro rompen hacia arriba
⚠️ Expectativas de recorte de tasas recalibradas de forma agresiva
⚠️ El dólar se fortalece con fuerza
⚠️ Las acciones no se recuperan después de la reacción inicial
En ese punto, el mercado podría empezar a valorar:
“Más tiempo de lo esperado.”
Y esa narrativa puede dañar las valoraciones rápidamente.
18/ LA PREGUNTA MÁS IMPORTANTE
Olvida:
“¿Recortará la Fed?”
Pregunta:
“¿Qué haría que la Fed cambiara de opinión?”
Ahí está la ventaja.
Los bancos centrales reaccionan a los datos.
Los mercados reaccionan a las expectativas.
Y a veces el mercado se mueve más porque cambiaron las expectativas que porque los datos económicos reales fueran buenos o malos.
19/ MI POSICIONAMIENTO
No me interesa ir ciegamente:
¿100% alcista o 100% bajista antes del dato?
Prefiero tener una tesis condicionada.
Si el IPC se enfría → aumenta el riesgo.
Si el IPC está en línea → vigila los rendimientos y la acción del precio.
Si el IPC sorprende al alza → reduce el riesgo hasta que el mercado demuestre lo contrario.
El objetivo no es predecir cada vela.
El objetivo es sobrevivir al pronóstico equivocado.
20/ ¿QUÉ ESTOY VIGILANDO?
Para acciones:
📊 Crecimiento / tecnología
📊 Índices de mercado amplio
📊 Sectores sensibles a las tasas
Para el oro:
🥇 Precio del oro
📈 Rendimientos reales
💵 Dólar
Y en todo lo demás:
Rendimientos del Tesoro.
Porque los rendimientos pueden decirnos si el mercado realmente está cambiando su visión sobre la Fed.
21/ ¿ALCISTA O BAJISTA?
Mi respuesta:
Alcista de forma condicionada — pero solo si el IPC confirma la historia de desinflación.
Un mercado laboral fuerte no me asusta por sí solo.
Lo que me preocuparía sería:
fuerte demanda + inflación que se reactiva.
Esa es la combinación que puede obligar a la Fed a mantenerse restrictiva por más tiempo.
22/ LA VISIÓN MÁS AMPLIA
Un solo reporte de IPC no determinará todo el ciclo económico.
Pero puede cambiar la narrativa.
Y las narrativas impulsan la posición.
El posicionamiento impulsa los flujos.
Los flujos mueven los precios.
Por eso creo que el trade real no es:
“Adivina el IPC.”
Es:
“Entiende cómo el mercado reinterpretará a la Fed después del IPC.”
23/ MI REGLA PARA ESTE IPC
No operes el número.
Opera la reacción al número.
No persigas la primera vela.
Vigila la confirmación.
No sigas ciegamente la narrativa de la Fed.
Vigila los rendimientos.
No confundas un buen dato de nóminas con fortaleza económica ilimitada.
Vigila la inflación.
Y no confundas un solo dato de IPC con una tendencia.
Vigila los próximos varios reportes.
24/ CONCLUSIÓN FINAL
El mercado no necesita datos perfectos.
Necesita previsibilidad.
Si la inflación sigue enfriándose mientras el empleo se mantiene resistente, la Fed potencialmente puede dirigirse hacia una política más fácil sin romper la economía.
Ese es el escenario que estoy vigilando.
Pero si la inflación se reactiva mientras el mercado laboral sigue fuerte, el mercado podría tener que valorar una trayectoria muy distinta.
Más tiempo de lo esperado.
Y esa es la batalla detrás de este IPC.
🥇 Oro
📈 Acciones
💵 Dólar
📊 Rendimientos
🏦 Fed
Un informe de inflación.
Cinco mercados.
Una pregunta:
¿La economía se está enfriando o la inflación está preparando otro regreso?
Esa es mi #CPIWatch
¿Alcista o bajista?
Comparte tu tesis — y si te estás posicionando en acciones u oro, muestra la operación/tenencia que representa tu visión.
Veamos quién realmente está posicionando para los datos, en lugar de solo predecirlos.
#CPIWatch #CPI #FederalReserveFOMC #