Hoy seguimos hablando sobre el tema de los incrementos de tasas
El CPI de agosto interanual fue 3,4% y el subyacente 2,4%, ambos acordes con las expectativas; pero en variación mensual fue +0,4%, el mayor aumento mensual desde mayo de 2026.
Los rendimientos se dispararon inmediatamente tras la publicación de los datos, lo que refleja que el mercado se preocupa más por la pendiente (la trayectoria) que por el nivel anual.
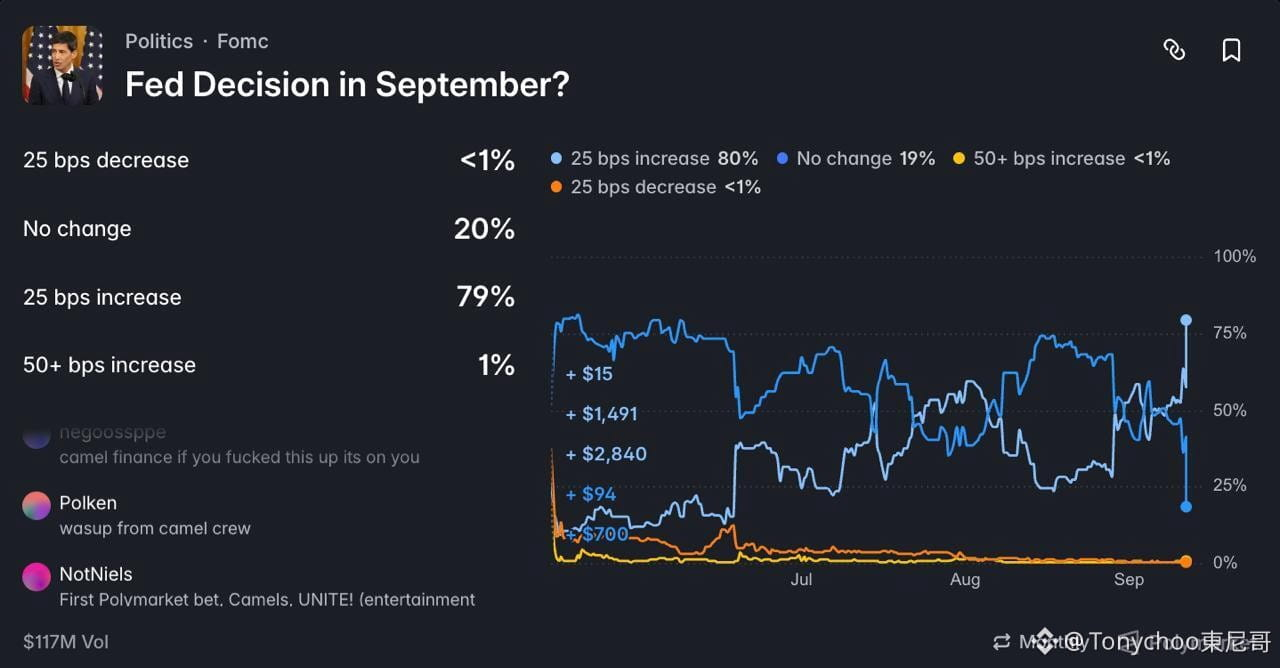
Sumado a que la inflación PPI subió a 5,4%, que el nuevo empleo de agosto fue de 162.000 (superando lo esperado) y que el precio del petróleo rompió la barrera de los 100, el nivel de inflación quedó por encima de la meta de la Reserva Federal al menos en 140 puntos básicos. El escenario de referencia del mercado se ha reajustado: se descuenta un total de 4 incrementos acumulados antes de julio de 2027, frente a las 4 bajadas que se esperaban a inicios de 2026. Esto implica una gran reversión de 200 puntos básicos, y es la revisión de expectativas más “halcón” desde que se inició el ciclo de incrementos el marzo de 2022.
<(图1)>#CPI数据来袭能否触发9月加息
Pero otra corriente ofrece una interpretación totalmente opuesta:
El CPI anualizado ajustado estacionalmente en realidad está bajando; al eliminar el ruido estacional, el empleo no está recalentado. Con un tamaño de bonos del Tesoro de 40 billones de dólares, no hay viabilidad para incrementos de tasas tan grandes. Además, el tipo de interés nominal actual (3,5%–3,75%) ya está por encima de la inflación (3,4%), es decir, estamos en un régimen de tasa real positiva. La política monetaria ya viene ejerciendo presión de forma sostenida; por tanto, se critica que el mercado haya descontado un 90% de probabilidad de nuevos incrementos como una reacción excesiva.
Esta discrepancia se refleja directamente en la estructura de precios de anoche:
Después de conocerse los datos, primero cayó con un pinchazo; luego rebotó con fuerza. El ETH llegó a subir un 8%, superando claramente al BTC. La relación ETH/BTC parece haberse desacoplado; dos horas después, la energía del rebote se agotó. A partir de las 23:00, entró en un típico rango lateral de “puerta de mercado”, y ambos lados (compradores y vendedores) no lograron una ventaja decisiva.
Los datos de flujos de capital dan una señal relativamente clara:
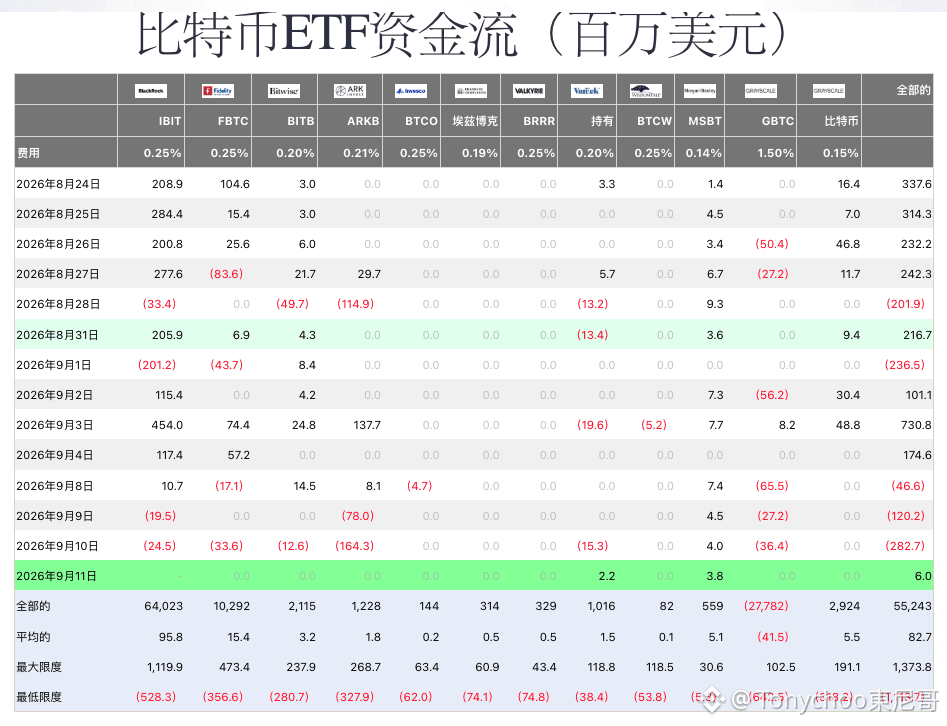
Tras finalizar tres días consecutivos de aceleración de salidas en los BTC ETF, el 11 de septiembre solo hubo una leve vuelta a terreno positivo de 60.000 dólares;
<(图2)>
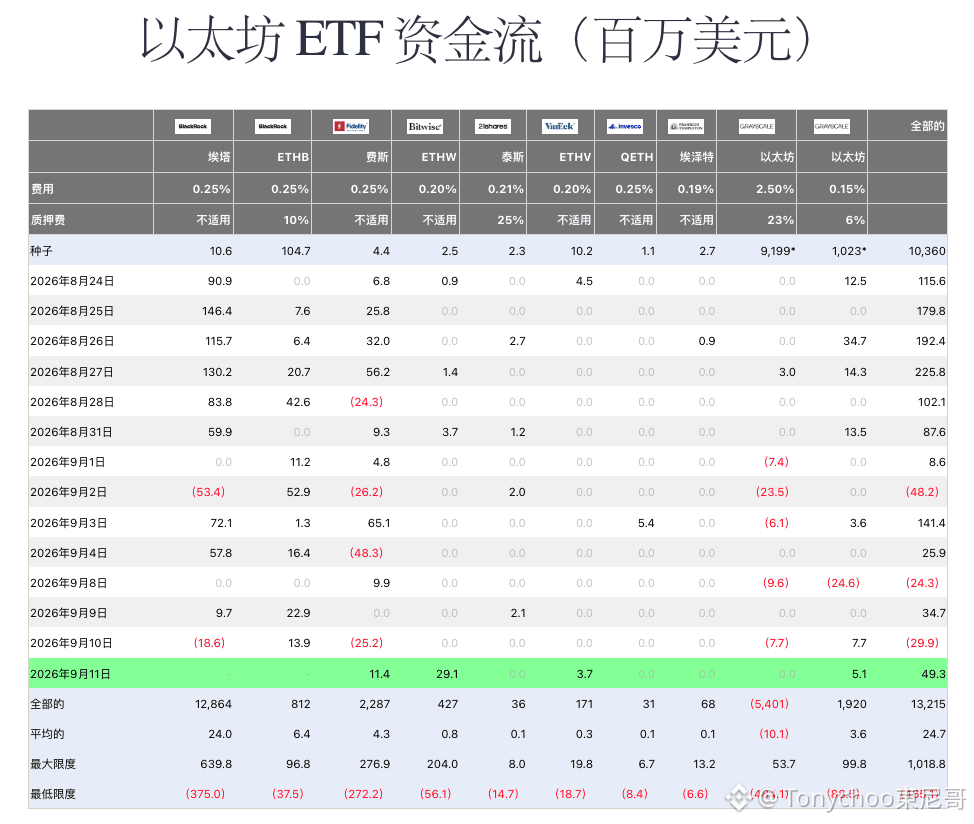
Ese mismo día, el ETH ETF registró una entrada neta de 49,30 millones de dólares. <(图3)>
En este punto, el capital muestra con claridad que prefiere más el ETH que el BTC, lo cual coincide plenamente con la fortaleza relativa del ETH en el gráfico. #以太坊时隔七个月重返2600美元
Tony (东尼哥) cree que:
Teniendo en cuenta las limitaciones estructurales de EE. UU. para soportar incrementos de tasas significativos, y el hecho de que los tipos reales ya han vuelto a ser positivos, considero que el resultado final probablemente no seguirá el guion de un “halconismo” extremo como el que descuenta el mercado. Sin embargo, la volatilidad extrema de las expectativas por sí sola será suficiente para seguir generando movimientos bruscos; antes del 16–17 de septiembre no se recomienda entrar con una posición pesada apostando a una sola dirección.