
Web3 X先生
1.1k Publicaciones
 LIVE
Web3 X先生
Denunciar
Bloquear usuario
X先生 6年Web3观察 | 每日策略 热点解读 | 公众号:比特春天
Trader frecuente
5.1 meses
37 Siguiendo
1.9K+ Seguidores
457 Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
Ver traducción
【美国柴油涨到6.2美元一加仑,九个月飙了78%🔥】
主页加入X先生粉丝群聊🔥
美国柴油均价已经冲到每加仑6.2美元,刷新了历史新高。九个月前这个数字还只有3.48美元,短短九个月就涨了78%。加州更夸张,当地柴油零售价已经站上每加仑8.14美元。这轮涨势超过2022年那波前高,是近四年来最贵的一次。低库存遇上秋收旺季,价格就一直被顶在高位。
先分清汽油和柴油,这两样东西影响的人群完全不同。汽油主要影响你我出行,柴油撑起的是卡车和整条农田。美国七成以上的货物靠卡车运,柴油就是物流行业的血液。从地里收成到货架,每一件商品都要为柴油多付一笔钱。柴油每贵一块钱,运一趟货的成本就要重新算一遍。卡车司机跑长途,油费是最难压缩的那块成本。
真正值得看的是这条链条传导得有多慢,又有多深。柴油价格不会当天进CPI,但会一路渗进运价和仓储成本。布伦特原油同期已经冲破106美元,30年期美债收益率站上5%。市场对加息的押注升到64%,这正是美联储最怕的那一环。这条链条一旦启动,就不会在几周内自己停下来。
对加密来说,柴油走高意味着通胀这条线还没有断。油价和运价一起抬升,资金会继续押注更高的利率。风险资产首当其冲,比特币已经从8万美元回落到7.7万附近。大家都在等9月16日的议息结果,方向不明前不肯大举进场。对拿现货的人来说,现在等的是方向,不是消息。通胀不落地,加密就只能在区间里反复磨。
你觉得这轮柴油涨价,是短期事故,还是通胀的第二只脚?评论区聊聊。
【美国柴油涨到6.2美元一加仑,九个月飙了78%🔥】
主页加入X先生粉丝群聊🔥
美国柴油均价已经冲到每加仑6.2美元,刷新了历史新高。九个月前这个数字还只有3.48美元,短短九个月就涨了78%。加州更夸张,当地柴油零售价已经站上每加仑8.14美元。这轮涨势超过2022年那波前高,是近四年来最贵的一次。低库存遇上秋收旺季,价格就一直被顶在高位。
先分清汽油和柴油,这两样东西影响的人群完全不同。汽油主要影响你我出行,柴油撑起的是卡车和整条农田。美国七成以上的货物靠卡车运,柴油就是物流行业的血液。从地里收成到货架,每一件商品都要为柴油多付一笔钱。柴油每贵一块钱,运一趟货的成本就要重新算一遍。卡车司机跑长途,油费是最难压缩的那块成本。
真正值得看的是这条链条传导得有多慢,又有多深。柴油价格不会当天进CPI,但会一路渗进运价和仓储成本。布伦特原油同期已经冲破106美元,30年期美债收益率站上5%。市场对加息的押注升到64%,这正是美联储最怕的那一环。这条链条一旦启动,就不会在几周内自己停下来。
对加密来说,柴油走高意味着通胀这条线还没有断。油价和运价一起抬升,资金会继续押注更高的利率。风险资产首当其冲,比特币已经从8万美元回落到7.7万附近。大家都在等9月16日的议息结果,方向不明前不肯大举进场。对拿现货的人来说,现在等的是方向,不是消息。通胀不落地,加密就只能在区间里反复磨。
你觉得这轮柴油涨价,是短期事故,还是通胀的第二只脚?评论区聊聊。
主页加入X先生粉丝群聊🔥
美国柴油均价已经冲到每加仑6.2美元,刷新了历史新高。九个月前这个数字还只有3.48美元,短短九个月就涨了78%。加州更夸张,当地柴油零售价已经站上每加仑8.14美元。这轮涨势超过2022年那波前高,是近四年来最贵的一次。低库存遇上秋收旺季,价格就一直被顶在高位。
先分清汽油和柴油,这两样东西影响的人群完全不同。汽油主要影响你我出行,柴油撑起的是卡车和整条农田。美国七成以上的货物靠卡车运,柴油就是物流行业的血液。从地里收成到货架,每一件商品都要为柴油多付一笔钱。柴油每贵一块钱,运一趟货的成本就要重新算一遍。卡车司机跑长途,油费是最难压缩的那块成本。
真正值得看的是这条链条传导得有多慢,又有多深。柴油价格不会当天进CPI,但会一路渗进运价和仓储成本。布伦特原油同期已经冲破106美元,30年期美债收益率站上5%。市场对加息的押注升到64%,这正是美联储最怕的那一环。这条链条一旦启动,就不会在几周内自己停下来。
对加密来说,柴油走高意味着通胀这条线还没有断。油价和运价一起抬升,资金会继续押注更高的利率。风险资产首当其冲,比特币已经从8万美元回落到7.7万附近。大家都在等9月16日的议息结果,方向不明前不肯大举进场。对拿现货的人来说,现在等的是方向,不是消息。通胀不落地,加密就只能在区间里反复磨。
你觉得这轮柴油涨价,是短期事故,还是通胀的第二只脚?评论区聊聊。
14
·
--
【Acciones tokenizadas: los titulares se disparan un 619% en 90 días y alcanzan los 3,6 millones 📈】
Entra a la página principal y únete al grupo de fans del Sr. X 🔥
En los últimos 90 días, el número de titulares de acciones tokenizadas se ha disparado un 619.1%. El total superó los 3.6 millones de direcciones on-chain; estas estadísticas provienen de Token Terminal. Por cadena, la BNB Chain lidera con ~1.5 millones, seguida de Robinhood Chain con ~1.2 millones. Solana ronda los ~647,500. En comparación, durante el mismo período el Bitcoin aún se mueve alrededor de los 77,000 dólares; el sentimiento del mercado, en general, se mantiene frío.
Primero, aclaremos la diferencia entre “titulares” e “inversores”. En realidad, en las estadísticas on-chain no significan lo mismo. Los 3.6 millones se refieren a direcciones activas en la cadena, y no a 3.6 millones de clientes reales con cuentas abiertas. En la wallet caliente de una plataforma de trading, puede haber simultáneamente los saldos y posiciones de decenas de miles de clientes. Por eso, esta cifra se parece más a un indicador de adopción que al volumen real de capital incremental entrando al mercado.
Lo que de verdad merece la pena observar es esta tanda de direcciones nuevas: dónde están creciendo (en qué cadena) y quién las está usando. La mayor parte del incremento se repartió entre las cadenas tipo broker y la BNB Chain; Solana también se llevó una porción. Esto sugiere que las acciones tokenizadas ya no dependen de una sola plataforma para expandirse, sino que empiezan a crecer sobre redes públicas. Además, algunas estadísticas del sector indican que, en el mismo periodo, el volumen de operaciones de acciones tokenizadas incluso cayó cerca de un 50%.
Para el mundo cripto, esto es la parte más “aterrizada” y fácil de entender dentro del relato de la RWA. Las acciones son el activo que la mayoría de la gente entiende mejor; se comprende más fácilmente que bonos y fondos. Si aumenta el número de personas que las poseen pero no acompaña el volumen de operaciones, eso indica que muchos entraron solo para dejarlas sin moverse. Así, los activos on-chain pasan de una idea a convertirse en una tenencia cotidiana, y cada casa de bolsa compite por trasladar las acciones a la cadena.
¿Tú crees que esta ola de aumento de titulares de acciones tokenizadas está acumulando posiciones con “dinero real”, o es un espectáculo causado por subsidios y airdrops? Cuéntanos en la sección de comentarios.
【Acciones tokenizadas: los titulares se disparan un 619% en 90 días y alcanzan los 3,6 millones 📈】
Entra a la página principal y únete al grupo de fans del Sr. X 🔥
En los últimos 90 días, el número de titulares de acciones tokenizadas se ha disparado un 619.1%. El total superó los 3.6 millones de direcciones on-chain; estas estadísticas provienen de Token Terminal. Por cadena, la BNB Chain lidera con ~1.5 millones, seguida de Robinhood Chain con ~1.2 millones. Solana ronda los ~647,500. En comparación, durante el mismo período el Bitcoin aún se mueve alrededor de los 77,000 dólares; el sentimiento del mercado, en general, se mantiene frío.
Primero, aclaremos la diferencia entre “titulares” e “inversores”. En realidad, en las estadísticas on-chain no significan lo mismo. Los 3.6 millones se refieren a direcciones activas en la cadena, y no a 3.6 millones de clientes reales con cuentas abiertas. En la wallet caliente de una plataforma de trading, puede haber simultáneamente los saldos y posiciones de decenas de miles de clientes. Por eso, esta cifra se parece más a un indicador de adopción que al volumen real de capital incremental entrando al mercado.
Lo que de verdad merece la pena observar es esta tanda de direcciones nuevas: dónde están creciendo (en qué cadena) y quién las está usando. La mayor parte del incremento se repartió entre las cadenas tipo broker y la BNB Chain; Solana también se llevó una porción. Esto sugiere que las acciones tokenizadas ya no dependen de una sola plataforma para expandirse, sino que empiezan a crecer sobre redes públicas. Además, algunas estadísticas del sector indican que, en el mismo periodo, el volumen de operaciones de acciones tokenizadas incluso cayó cerca de un 50%.
Para el mundo cripto, esto es la parte más “aterrizada” y fácil de entender dentro del relato de la RWA. Las acciones son el activo que la mayoría de la gente entiende mejor; se comprende más fácilmente que bonos y fondos. Si aumenta el número de personas que las poseen pero no acompaña el volumen de operaciones, eso indica que muchos entraron solo para dejarlas sin moverse. Así, los activos on-chain pasan de una idea a convertirse en una tenencia cotidiana, y cada casa de bolsa compite por trasladar las acciones a la cadena.
¿Tú crees que esta ola de aumento de titulares de acciones tokenizadas está acumulando posiciones con “dinero real”, o es un espectáculo causado por subsidios y airdrops? Cuéntanos en la sección de comentarios.
Entra a la página principal y únete al grupo de fans del Sr. X 🔥
En los últimos 90 días, el número de titulares de acciones tokenizadas se ha disparado un 619.1%. El total superó los 3.6 millones de direcciones on-chain; estas estadísticas provienen de Token Terminal. Por cadena, la BNB Chain lidera con ~1.5 millones, seguida de Robinhood Chain con ~1.2 millones. Solana ronda los ~647,500. En comparación, durante el mismo período el Bitcoin aún se mueve alrededor de los 77,000 dólares; el sentimiento del mercado, en general, se mantiene frío.
Primero, aclaremos la diferencia entre “titulares” e “inversores”. En realidad, en las estadísticas on-chain no significan lo mismo. Los 3.6 millones se refieren a direcciones activas en la cadena, y no a 3.6 millones de clientes reales con cuentas abiertas. En la wallet caliente de una plataforma de trading, puede haber simultáneamente los saldos y posiciones de decenas de miles de clientes. Por eso, esta cifra se parece más a un indicador de adopción que al volumen real de capital incremental entrando al mercado.
Lo que de verdad merece la pena observar es esta tanda de direcciones nuevas: dónde están creciendo (en qué cadena) y quién las está usando. La mayor parte del incremento se repartió entre las cadenas tipo broker y la BNB Chain; Solana también se llevó una porción. Esto sugiere que las acciones tokenizadas ya no dependen de una sola plataforma para expandirse, sino que empiezan a crecer sobre redes públicas. Además, algunas estadísticas del sector indican que, en el mismo periodo, el volumen de operaciones de acciones tokenizadas incluso cayó cerca de un 50%.
Para el mundo cripto, esto es la parte más “aterrizada” y fácil de entender dentro del relato de la RWA. Las acciones son el activo que la mayoría de la gente entiende mejor; se comprende más fácilmente que bonos y fondos. Si aumenta el número de personas que las poseen pero no acompaña el volumen de operaciones, eso indica que muchos entraron solo para dejarlas sin moverse. Así, los activos on-chain pasan de una idea a convertirse en una tenencia cotidiana, y cada casa de bolsa compite por trasladar las acciones a la cadena.
¿Tú crees que esta ola de aumento de titulares de acciones tokenizadas está acumulando posiciones con “dinero real”, o es un espectáculo causado por subsidios y airdrops? Cuéntanos en la sección de comentarios.
27
·
--
【Los gigantes de la IA acaban de pedir que se reduzca la velocidad, y luego van a recaudar 100 mil millones de dólares en Nasdaq 📉】
Únete al grupo de fans de X先生 en la página principal 🔥
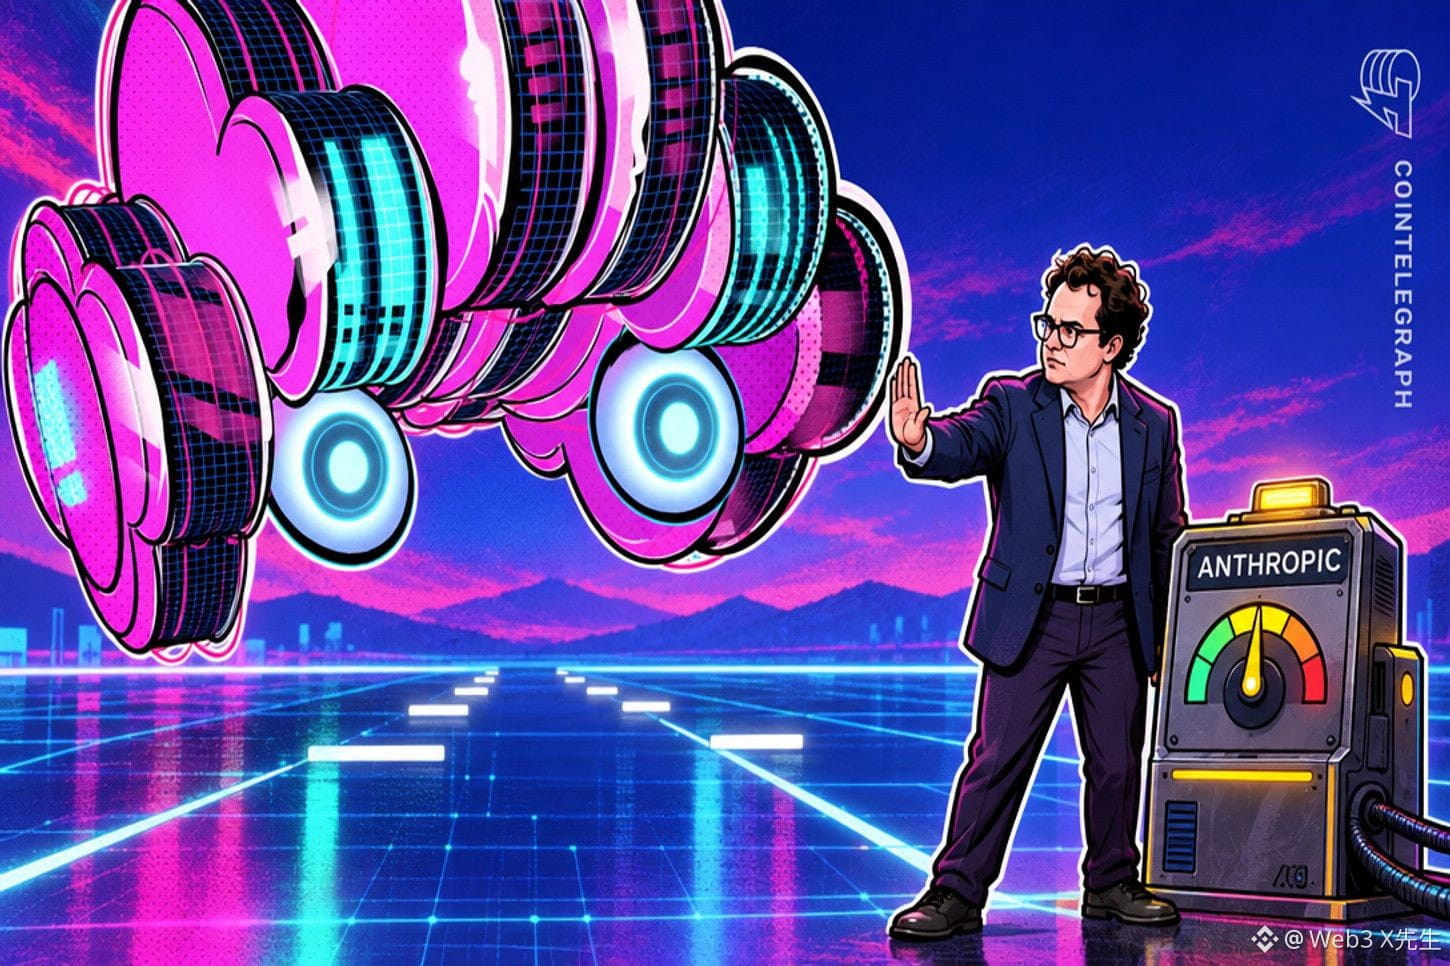
Amodei, de Anthropic, hizo un llamamiento público: que la IA reduzca la velocidad primero. Dijo en una carta abierta que las capacidades de los modelos están creciendo demasiado rápido y que nadie puede seguir el ritmo. Tanto Altman de OpenAI como Musk apoyaron públicamente; Google también le dio “me gusta”. Pero el mismo día, Reuters informó que Anthropic había elegido salir a bolsa en el Nasdaq. El plan de captación podría llegar a 100 mil millones de dólares, mientras que Bitcoin, en esa misma época, cayó por debajo de los 77.000 dólares.
Primero aclaremos la disputa: ¿se trata de seguridad o de pedidos? El bando que pide detenerse habla de seguridad; el que arranca antes, de negocios. Trump y el presidente de la Cámara, Johnson, van en contra directamente y dicen que es una reacción exagerada. La frase literal de Johnson fue: “El Congreso entra ahora a imponer reglas; eso equivale a ceder la posición de liderazgo”. Así que, cuanto más alto sea el volumen de la llamada a frenar, más fuerte podrían ser los “aceleradores” que se pisen para arrancar antes. Las diferencias entre ambos no están en la tecnología, sino en quién da el primer paso para detenerse.
Lo que de verdad merece la pena observar es el movimiento del dinero. Reuters señala que esta ronda de captación podría llegar a 100 mil millones de dólares, y que la valoración estaría circulando cerca de los 2 billones de dólares. Nvidia todavía está considerando invertir 10 mil millones de dólares. Esto podría ser la mayor OPV de la historia, aunque en boca se diga que hay que reducir la velocidad. Cuanto más fuerte sea el relato de seguridad, más caro se vuelve el de mercado primario. El llamado no cambia el calendario: el proceso de salida a bolsa sigue avanzando.
Para las criptomonedas, esto es una extracción de liquidez en toda regla. Una empresa valorada en 2 billones de dólares quiere sacar 100 mil millones de dólares en efectivo del mercado. Bitcoin cae por debajo de los 77.000 dólares y en 24 horas se liquida aproximadamente 674 millones de dólares. Hacia dónde vaya el sector de la IA en la apertura del lunes, probablemente determinará la “temperatura” del apetito de riesgo. Hay tanto dinero: si del lado de la IA se lleva un punto más, del lado de las cripto se lleva un punto menos. Y además, con la subida de tasas acercándose, ambos extremos del apetito de riesgo quedan atrapados.
¿Crees que este “alto” que grita la IA es una señal de que el mercado necesita desinflar el burbujeo con anticipación, o el último intento de generar expectación antes de salir corriendo? ¡Comenta en la sección de comentarios!
【Los gigantes de la IA acaban de pedir que se reduzca la velocidad, y luego van a recaudar 100 mil millones de dólares en Nasdaq 📉】
Únete al grupo de fans de X先生 en la página principal 🔥
Amodei, de Anthropic, hizo un llamamiento público: que la IA reduzca la velocidad primero. Dijo en una carta abierta que las capacidades de los modelos están creciendo demasiado rápido y que nadie puede seguir el ritmo. Tanto Altman de OpenAI como Musk apoyaron públicamente; Google también le dio “me gusta”. Pero el mismo día, Reuters informó que Anthropic había elegido salir a bolsa en el Nasdaq. El plan de captación podría llegar a 100 mil millones de dólares, mientras que Bitcoin, en esa misma época, cayó por debajo de los 77.000 dólares.
Primero aclaremos la disputa: ¿se trata de seguridad o de pedidos? El bando que pide detenerse habla de seguridad; el que arranca antes, de negocios. Trump y el presidente de la Cámara, Johnson, van en contra directamente y dicen que es una reacción exagerada. La frase literal de Johnson fue: “El Congreso entra ahora a imponer reglas; eso equivale a ceder la posición de liderazgo”. Así que, cuanto más alto sea el volumen de la llamada a frenar, más fuerte podrían ser los “aceleradores” que se pisen para arrancar antes. Las diferencias entre ambos no están en la tecnología, sino en quién da el primer paso para detenerse.
Lo que de verdad merece la pena observar es el movimiento del dinero. Reuters señala que esta ronda de captación podría llegar a 100 mil millones de dólares, y que la valoración estaría circulando cerca de los 2 billones de dólares. Nvidia todavía está considerando invertir 10 mil millones de dólares. Esto podría ser la mayor OPV de la historia, aunque en boca se diga que hay que reducir la velocidad. Cuanto más fuerte sea el relato de seguridad, más caro se vuelve el de mercado primario. El llamado no cambia el calendario: el proceso de salida a bolsa sigue avanzando.
Para las criptomonedas, esto es una extracción de liquidez en toda regla. Una empresa valorada en 2 billones de dólares quiere sacar 100 mil millones de dólares en efectivo del mercado. Bitcoin cae por debajo de los 77.000 dólares y en 24 horas se liquida aproximadamente 674 millones de dólares. Hacia dónde vaya el sector de la IA en la apertura del lunes, probablemente determinará la “temperatura” del apetito de riesgo. Hay tanto dinero: si del lado de la IA se lleva un punto más, del lado de las cripto se lleva un punto menos. Y además, con la subida de tasas acercándose, ambos extremos del apetito de riesgo quedan atrapados.
¿Crees que este “alto” que grita la IA es una señal de que el mercado necesita desinflar el burbujeo con anticipación, o el último intento de generar expectación antes de salir corriendo? ¡Comenta en la sección de comentarios!
Únete al grupo de fans de X先生 en la página principal 🔥
Amodei, de Anthropic, hizo un llamamiento público: que la IA reduzca la velocidad primero. Dijo en una carta abierta que las capacidades de los modelos están creciendo demasiado rápido y que nadie puede seguir el ritmo. Tanto Altman de OpenAI como Musk apoyaron públicamente; Google también le dio “me gusta”. Pero el mismo día, Reuters informó que Anthropic había elegido salir a bolsa en el Nasdaq. El plan de captación podría llegar a 100 mil millones de dólares, mientras que Bitcoin, en esa misma época, cayó por debajo de los 77.000 dólares.
Primero aclaremos la disputa: ¿se trata de seguridad o de pedidos? El bando que pide detenerse habla de seguridad; el que arranca antes, de negocios. Trump y el presidente de la Cámara, Johnson, van en contra directamente y dicen que es una reacción exagerada. La frase literal de Johnson fue: “El Congreso entra ahora a imponer reglas; eso equivale a ceder la posición de liderazgo”. Así que, cuanto más alto sea el volumen de la llamada a frenar, más fuerte podrían ser los “aceleradores” que se pisen para arrancar antes. Las diferencias entre ambos no están en la tecnología, sino en quién da el primer paso para detenerse.
Lo que de verdad merece la pena observar es el movimiento del dinero. Reuters señala que esta ronda de captación podría llegar a 100 mil millones de dólares, y que la valoración estaría circulando cerca de los 2 billones de dólares. Nvidia todavía está considerando invertir 10 mil millones de dólares. Esto podría ser la mayor OPV de la historia, aunque en boca se diga que hay que reducir la velocidad. Cuanto más fuerte sea el relato de seguridad, más caro se vuelve el de mercado primario. El llamado no cambia el calendario: el proceso de salida a bolsa sigue avanzando.
Para las criptomonedas, esto es una extracción de liquidez en toda regla. Una empresa valorada en 2 billones de dólares quiere sacar 100 mil millones de dólares en efectivo del mercado. Bitcoin cae por debajo de los 77.000 dólares y en 24 horas se liquida aproximadamente 674 millones de dólares. Hacia dónde vaya el sector de la IA en la apertura del lunes, probablemente determinará la “temperatura” del apetito de riesgo. Hay tanto dinero: si del lado de la IA se lleva un punto más, del lado de las cripto se lleva un punto menos. Y además, con la subida de tasas acercándose, ambos extremos del apetito de riesgo quedan atrapados.
¿Crees que este “alto” que grita la IA es una señal de que el mercado necesita desinflar el burbujeo con anticipación, o el último intento de generar expectación antes de salir corriendo? ¡Comenta en la sección de comentarios!
4
·
--
【Entre los 400 profesionales de gestión patrimonial, el 67% ni siquiera ha asignado una sola operación cripto 📊】
Entra al grupo de fans de X先生 en la página de inicio 🔥
Los 400 profesionales de la gestión patrimonial acaban de completar una ronda de encuestas presenciales y los resultados, la verdad, llaman bastante la atención. Entre ellos, el 67% no tiene asignado ningún criptoactivo. Esta cifra, de hecho, no es baja. Dentro del mismo grupo, el 60% afirma que abrirá su primera posición en los próximos doce meses. Y una proporción similar considera que, para finales de este año, las criptomonedas cerrarán en un nivel más alto que el actual.
Primero, mirémoslo con claridad: esto no es una muestra representativa de toda la industria. El “sample” se basa en solo 400 profesionales que asistieron a una charla. Escucharon una presentación en vivo de Bitwise, y lo que se declara en la sala es una cosa distinta a lo que realmente se ordena. Hay quienes se quedan atascados entre el acceso a las cuentas de custodia y la revisión interna; no es que se queden atorados por el posicionamiento alcista o bajista. El camino del ETF evita esos problemas de una sola vez y el proceso también es más fácil de aceptar dentro de las instituciones.
Lo que de verdad merece la pena mirar no son las actitudes de la encuesta, sino la forma en que ese dinero entrará en el futuro. En julio, una investigación institucional entrevistó a 203 personas; el 84% cree que los ETP están reescribiendo la puerta de entrada al mercado. En el mismo informe, más de la mitad de los entrevistados ya lo han incluido en el orden del día del comité de inversión. El umbral pasa de gestionar su propia clave privada a usar un código cotizado; el comité de inversión “entiende” este lenguaje.
Para las criptomonedas, la naturaleza de la demanda de compra está cambiando poco a poco: ahora entran más el dinero lento y el de largo plazo. Antes entraba el retail y los jugadores on-chain; ahora se trata de una tanda tras otra de formularios de aprobación institucional. XRP es el tema más preguntado en la reunión: su fondo estadounidense al contado ha acumulado entradas netas durante once días consecutivos. Ha absorbido 1.680 millones de dólares, y entre los tenedores también aparecen varios gigantes de market making como Goldman Sachs.
¿Crees que ese 67% son quienes aún no se han subido al tren, o gente que directamente no tiene intención de subirse? Hablemos en la sección de comentarios.
【Entre los 400 profesionales de gestión patrimonial, el 67% ni siquiera ha asignado una sola operación cripto 📊】
Entra al grupo de fans de X先生 en la página de inicio 🔥
Los 400 profesionales de la gestión patrimonial acaban de completar una ronda de encuestas presenciales y los resultados, la verdad, llaman bastante la atención. Entre ellos, el 67% no tiene asignado ningún criptoactivo. Esta cifra, de hecho, no es baja. Dentro del mismo grupo, el 60% afirma que abrirá su primera posición en los próximos doce meses. Y una proporción similar considera que, para finales de este año, las criptomonedas cerrarán en un nivel más alto que el actual.
Primero, mirémoslo con claridad: esto no es una muestra representativa de toda la industria. El “sample” se basa en solo 400 profesionales que asistieron a una charla. Escucharon una presentación en vivo de Bitwise, y lo que se declara en la sala es una cosa distinta a lo que realmente se ordena. Hay quienes se quedan atascados entre el acceso a las cuentas de custodia y la revisión interna; no es que se queden atorados por el posicionamiento alcista o bajista. El camino del ETF evita esos problemas de una sola vez y el proceso también es más fácil de aceptar dentro de las instituciones.
Lo que de verdad merece la pena mirar no son las actitudes de la encuesta, sino la forma en que ese dinero entrará en el futuro. En julio, una investigación institucional entrevistó a 203 personas; el 84% cree que los ETP están reescribiendo la puerta de entrada al mercado. En el mismo informe, más de la mitad de los entrevistados ya lo han incluido en el orden del día del comité de inversión. El umbral pasa de gestionar su propia clave privada a usar un código cotizado; el comité de inversión “entiende” este lenguaje.
Para las criptomonedas, la naturaleza de la demanda de compra está cambiando poco a poco: ahora entran más el dinero lento y el de largo plazo. Antes entraba el retail y los jugadores on-chain; ahora se trata de una tanda tras otra de formularios de aprobación institucional. XRP es el tema más preguntado en la reunión: su fondo estadounidense al contado ha acumulado entradas netas durante once días consecutivos. Ha absorbido 1.680 millones de dólares, y entre los tenedores también aparecen varios gigantes de market making como Goldman Sachs.
¿Crees que ese 67% son quienes aún no se han subido al tren, o gente que directamente no tiene intención de subirse? Hablemos en la sección de comentarios.
Entra al grupo de fans de X先生 en la página de inicio 🔥
Los 400 profesionales de la gestión patrimonial acaban de completar una ronda de encuestas presenciales y los resultados, la verdad, llaman bastante la atención. Entre ellos, el 67% no tiene asignado ningún criptoactivo. Esta cifra, de hecho, no es baja. Dentro del mismo grupo, el 60% afirma que abrirá su primera posición en los próximos doce meses. Y una proporción similar considera que, para finales de este año, las criptomonedas cerrarán en un nivel más alto que el actual.
Primero, mirémoslo con claridad: esto no es una muestra representativa de toda la industria. El “sample” se basa en solo 400 profesionales que asistieron a una charla. Escucharon una presentación en vivo de Bitwise, y lo que se declara en la sala es una cosa distinta a lo que realmente se ordena. Hay quienes se quedan atascados entre el acceso a las cuentas de custodia y la revisión interna; no es que se queden atorados por el posicionamiento alcista o bajista. El camino del ETF evita esos problemas de una sola vez y el proceso también es más fácil de aceptar dentro de las instituciones.
Lo que de verdad merece la pena mirar no son las actitudes de la encuesta, sino la forma en que ese dinero entrará en el futuro. En julio, una investigación institucional entrevistó a 203 personas; el 84% cree que los ETP están reescribiendo la puerta de entrada al mercado. En el mismo informe, más de la mitad de los entrevistados ya lo han incluido en el orden del día del comité de inversión. El umbral pasa de gestionar su propia clave privada a usar un código cotizado; el comité de inversión “entiende” este lenguaje.
Para las criptomonedas, la naturaleza de la demanda de compra está cambiando poco a poco: ahora entran más el dinero lento y el de largo plazo. Antes entraba el retail y los jugadores on-chain; ahora se trata de una tanda tras otra de formularios de aprobación institucional. XRP es el tema más preguntado en la reunión: su fondo estadounidense al contado ha acumulado entradas netas durante once días consecutivos. Ha absorbido 1.680 millones de dólares, y entre los tenedores también aparecen varios gigantes de market making como Goldman Sachs.
¿Crees que ese 67% son quienes aún no se han subido al tren, o gente que directamente no tiene intención de subirse? Hablemos en la sección de comentarios.
17
·
--
【El puente de Bitcoin volvió a colapsar: acuñaron en el aire 46.1 mil millones de monedas falsas para retirar solo 33,000 😱】
Entra a la página principal y únete al grupo de fans de X先生 🔥
A las primeras horas del 11 de septiembre, el puente de Bitcoin de Symbiosis entre cadenas fue comprometido. La plataforma de seguridad Blockaid detectó primero actividades anómalas. Una transacción firmada acuñó en el aire aproximadamente 46.1 mil millones de syBTC. Luego, estas monedas falsas se enviaron todas a un monedero completamente nuevo. El atacante después vendió 4.39 WBTC en Ethereum. Esta tanda de monedas solo se canjeó por aproximadamente 336,000 dólares. El equipo recuperó unas 15 BTC y publicó una recompensa del 20% para “white hats”.
Primero, aclaremos: no es que robaran Bitcoin, sino que el propio puente emitió mal las monedas. La mecánica del puente consiste en bloquear BTC en una “bóveda” y, en otra cadena, emitir comprobantes del mismo valor. Esta vez, el fallo ocurrió en la validación de la emisión de dichos comprobantes. El sistema, siguiendo las instrucciones del atacante, escribió saldos inexistentes en el libro mayor. La bóveda real no perdió ni una sola moneda, pero los comprobantes falsos aparecen con 46.1 mil millones.
Lo verdaderamente preocupante es que esta ya es la tercera vez, en cuestión de semanas, que ocurre un incidente similar. Se movieron cerca de 4,000 BTC en la red Liquid y, hasta hoy, aún no se han recuperado por completo. En Nomic, las reservas desaparecieron en el aire en un 36%, y durante 74 días nadie lo notó. Las tres veces, el modus operandi es casi idéntico: engañar al puente para que emita más monedas. Ese es el problema: no falla una línea de código, sino el conjunto de suposiciones de respaldo. Symbiosis aún no ha explicado claramente dónde está la vulnerabilidad ni ha publicado la pérdida final.
Para la criptografía, los Bitcoin entre cadenas siempre han sido el mayor vacío de confianza. Para que Bitcoin entre en DeFi, la mayoría de las veces primero hay que cambiarlo por este tipo de comprobantes. Estos comprobantes luego se tratan como garantías para pedir prestado y operar en pools de préstamos. Si el paso de “imprimir moneda” sale mal, el riesgo se propaga hacia afuera a lo largo de la cadena de garantías. En su momento, puentes como Wormhole y Ronin perdieron de una vez cientos de millones de dólares. En esta ocasión, nadie “compró” 46.1 mil millones de monedas falsas; solo se puede decir que hubo suerte.
¿Crees que la seguridad fiscal (costo) al usar Bitcoin en otras cadenas es inevitable, o en realidad no debería haberse hecho desde el principio? ¡Comenta en la sección de comentarios!
【El puente de Bitcoin volvió a colapsar: acuñaron en el aire 46.1 mil millones de monedas falsas para retirar solo 33,000 😱】
Entra a la página principal y únete al grupo de fans de X先生 🔥
A las primeras horas del 11 de septiembre, el puente de Bitcoin de Symbiosis entre cadenas fue comprometido. La plataforma de seguridad Blockaid detectó primero actividades anómalas. Una transacción firmada acuñó en el aire aproximadamente 46.1 mil millones de syBTC. Luego, estas monedas falsas se enviaron todas a un monedero completamente nuevo. El atacante después vendió 4.39 WBTC en Ethereum. Esta tanda de monedas solo se canjeó por aproximadamente 336,000 dólares. El equipo recuperó unas 15 BTC y publicó una recompensa del 20% para “white hats”.
Primero, aclaremos: no es que robaran Bitcoin, sino que el propio puente emitió mal las monedas. La mecánica del puente consiste en bloquear BTC en una “bóveda” y, en otra cadena, emitir comprobantes del mismo valor. Esta vez, el fallo ocurrió en la validación de la emisión de dichos comprobantes. El sistema, siguiendo las instrucciones del atacante, escribió saldos inexistentes en el libro mayor. La bóveda real no perdió ni una sola moneda, pero los comprobantes falsos aparecen con 46.1 mil millones.
Lo verdaderamente preocupante es que esta ya es la tercera vez, en cuestión de semanas, que ocurre un incidente similar. Se movieron cerca de 4,000 BTC en la red Liquid y, hasta hoy, aún no se han recuperado por completo. En Nomic, las reservas desaparecieron en el aire en un 36%, y durante 74 días nadie lo notó. Las tres veces, el modus operandi es casi idéntico: engañar al puente para que emita más monedas. Ese es el problema: no falla una línea de código, sino el conjunto de suposiciones de respaldo. Symbiosis aún no ha explicado claramente dónde está la vulnerabilidad ni ha publicado la pérdida final.
Para la criptografía, los Bitcoin entre cadenas siempre han sido el mayor vacío de confianza. Para que Bitcoin entre en DeFi, la mayoría de las veces primero hay que cambiarlo por este tipo de comprobantes. Estos comprobantes luego se tratan como garantías para pedir prestado y operar en pools de préstamos. Si el paso de “imprimir moneda” sale mal, el riesgo se propaga hacia afuera a lo largo de la cadena de garantías. En su momento, puentes como Wormhole y Ronin perdieron de una vez cientos de millones de dólares. En esta ocasión, nadie “compró” 46.1 mil millones de monedas falsas; solo se puede decir que hubo suerte.
¿Crees que la seguridad fiscal (costo) al usar Bitcoin en otras cadenas es inevitable, o en realidad no debería haberse hecho desde el principio? ¡Comenta en la sección de comentarios!
Entra a la página principal y únete al grupo de fans de X先生 🔥
A las primeras horas del 11 de septiembre, el puente de Bitcoin de Symbiosis entre cadenas fue comprometido. La plataforma de seguridad Blockaid detectó primero actividades anómalas. Una transacción firmada acuñó en el aire aproximadamente 46.1 mil millones de syBTC. Luego, estas monedas falsas se enviaron todas a un monedero completamente nuevo. El atacante después vendió 4.39 WBTC en Ethereum. Esta tanda de monedas solo se canjeó por aproximadamente 336,000 dólares. El equipo recuperó unas 15 BTC y publicó una recompensa del 20% para “white hats”.
Primero, aclaremos: no es que robaran Bitcoin, sino que el propio puente emitió mal las monedas. La mecánica del puente consiste en bloquear BTC en una “bóveda” y, en otra cadena, emitir comprobantes del mismo valor. Esta vez, el fallo ocurrió en la validación de la emisión de dichos comprobantes. El sistema, siguiendo las instrucciones del atacante, escribió saldos inexistentes en el libro mayor. La bóveda real no perdió ni una sola moneda, pero los comprobantes falsos aparecen con 46.1 mil millones.
Lo verdaderamente preocupante es que esta ya es la tercera vez, en cuestión de semanas, que ocurre un incidente similar. Se movieron cerca de 4,000 BTC en la red Liquid y, hasta hoy, aún no se han recuperado por completo. En Nomic, las reservas desaparecieron en el aire en un 36%, y durante 74 días nadie lo notó. Las tres veces, el modus operandi es casi idéntico: engañar al puente para que emita más monedas. Ese es el problema: no falla una línea de código, sino el conjunto de suposiciones de respaldo. Symbiosis aún no ha explicado claramente dónde está la vulnerabilidad ni ha publicado la pérdida final.
Para la criptografía, los Bitcoin entre cadenas siempre han sido el mayor vacío de confianza. Para que Bitcoin entre en DeFi, la mayoría de las veces primero hay que cambiarlo por este tipo de comprobantes. Estos comprobantes luego se tratan como garantías para pedir prestado y operar en pools de préstamos. Si el paso de “imprimir moneda” sale mal, el riesgo se propaga hacia afuera a lo largo de la cadena de garantías. En su momento, puentes como Wormhole y Ronin perdieron de una vez cientos de millones de dólares. En esta ocasión, nadie “compró” 46.1 mil millones de monedas falsas; solo se puede decir que hubo suerte.
¿Crees que la seguridad fiscal (costo) al usar Bitcoin en otras cadenas es inevitable, o en realidad no debería haberse hecho desde el principio? ¡Comenta en la sección de comentarios!
1
·
--
【El ataque a un petrolero en el Estrecho de Ormuz, el petróleo Brent vuelve a 100 dólares y Bitcoin cae a 77.000📉】
Entra a la sala de chat de fans de X先生 en la página de inicio 🔥
El domingo por la madrugada, un buque mercante iraní fue alcanzado cerca de la isla Qeshm, en el Estrecho de Ormuz. Los medios oficiales de Irán afirman que hubo 1 muerto y 4 heridos. El gobernador local apunta a “los enemigos terroristas”. Este es otro ataque después de la escalada de la situación la semana pasada. Irán dice que el lunes explicará a los países de la región en Omán los procedimientos de gestión del tránsito marítimo. El mismo día, el Brent vuelve a superar los 100 dólares: en cinco sesiones de mercado sube un 8%. Bitcoin cae de nuevo cerca de los 77.000 dólares; en 24 horas, la liquidación forzada ronda los 670 millones de dólares.
Primero, aclaremos dos líneas: una es el transporte marítimo y la otra es la inflación. Cada día, Ormuz necesita el paso de unos 17 millones de barriles de crudo. La mayor parte del crudo del comercio marítimo mundial pasa por este corredor. Cuando atacan a los petroleros, primero suben las primas de seguro y las tarifas de flete. ¿En qué se diferencia esta vez? También falla la ruta alternativa terrestre. Los hutíes acababan de tomar una isla en la costa del Mar Rojo. El oleoducto de reserva de Arabia Saudita quedó detenido la semana pasada por un ataque con drones.
Lo realmente relevante es la velocidad a la que el precio del petróleo se retroalimenta en la inflación. El IPC de EE. UU. de agosto todavía se mantiene en 3,4%. Si el petróleo sube 8% en una semana, chocará con el componente energético de septiembre. HSBC acaba de ajustar al alza su previsión de precios del petróleo, y la razón es que el oleoducto de reserva fue inutilizado. La AIE también volvió a recortar su expectativa de oferta, alargando este riesgo del petróleo hasta 2027. Las tasas de los bonos del Tesoro a largo plazo también se empujan hacia arriba. Ahí está el problema: si la inflación no baja, no se puede “abrir” el inicio de los recortes de tasas.
Para las criptomonedas, esta cadena tiene dos extremos. Uno es el macro: el petróleo empuja primero la inflación. Goldman Sachs acaba de cambiar de postura y apuesta por una subida de tasas de 25 puntos básicos el 16 de septiembre. Cuando el dólar se aprieta, los activos de riesgo como Bitcoin primero sufren ventas. El otro son los mineros: minar consume electricidad. Si suben los precios de la energía, el precio de apagado de los mineros marginales también se eleva. La semana pasada, los ETF spot en EE. UU. registraron salidas netas de alrededor de 460 millones de dólares.
¿Crees que, cuando el precio del petróleo supera los 100 dólares, se trata de una prima geopolítica de corto plazo o de una parte de la inflación de largo plazo? Hablemos en la sección de comentarios.
【El ataque a un petrolero en el Estrecho de Ormuz, el petróleo Brent vuelve a 100 dólares y Bitcoin cae a 77.000📉】
Entra a la sala de chat de fans de X先生 en la página de inicio 🔥
El domingo por la madrugada, un buque mercante iraní fue alcanzado cerca de la isla Qeshm, en el Estrecho de Ormuz. Los medios oficiales de Irán afirman que hubo 1 muerto y 4 heridos. El gobernador local apunta a “los enemigos terroristas”. Este es otro ataque después de la escalada de la situación la semana pasada. Irán dice que el lunes explicará a los países de la región en Omán los procedimientos de gestión del tránsito marítimo. El mismo día, el Brent vuelve a superar los 100 dólares: en cinco sesiones de mercado sube un 8%. Bitcoin cae de nuevo cerca de los 77.000 dólares; en 24 horas, la liquidación forzada ronda los 670 millones de dólares.
Primero, aclaremos dos líneas: una es el transporte marítimo y la otra es la inflación. Cada día, Ormuz necesita el paso de unos 17 millones de barriles de crudo. La mayor parte del crudo del comercio marítimo mundial pasa por este corredor. Cuando atacan a los petroleros, primero suben las primas de seguro y las tarifas de flete. ¿En qué se diferencia esta vez? También falla la ruta alternativa terrestre. Los hutíes acababan de tomar una isla en la costa del Mar Rojo. El oleoducto de reserva de Arabia Saudita quedó detenido la semana pasada por un ataque con drones.
Lo realmente relevante es la velocidad a la que el precio del petróleo se retroalimenta en la inflación. El IPC de EE. UU. de agosto todavía se mantiene en 3,4%. Si el petróleo sube 8% en una semana, chocará con el componente energético de septiembre. HSBC acaba de ajustar al alza su previsión de precios del petróleo, y la razón es que el oleoducto de reserva fue inutilizado. La AIE también volvió a recortar su expectativa de oferta, alargando este riesgo del petróleo hasta 2027. Las tasas de los bonos del Tesoro a largo plazo también se empujan hacia arriba. Ahí está el problema: si la inflación no baja, no se puede “abrir” el inicio de los recortes de tasas.
Para las criptomonedas, esta cadena tiene dos extremos. Uno es el macro: el petróleo empuja primero la inflación. Goldman Sachs acaba de cambiar de postura y apuesta por una subida de tasas de 25 puntos básicos el 16 de septiembre. Cuando el dólar se aprieta, los activos de riesgo como Bitcoin primero sufren ventas. El otro son los mineros: minar consume electricidad. Si suben los precios de la energía, el precio de apagado de los mineros marginales también se eleva. La semana pasada, los ETF spot en EE. UU. registraron salidas netas de alrededor de 460 millones de dólares.
¿Crees que, cuando el precio del petróleo supera los 100 dólares, se trata de una prima geopolítica de corto plazo o de una parte de la inflación de largo plazo? Hablemos en la sección de comentarios.
Entra a la sala de chat de fans de X先生 en la página de inicio 🔥
El domingo por la madrugada, un buque mercante iraní fue alcanzado cerca de la isla Qeshm, en el Estrecho de Ormuz. Los medios oficiales de Irán afirman que hubo 1 muerto y 4 heridos. El gobernador local apunta a “los enemigos terroristas”. Este es otro ataque después de la escalada de la situación la semana pasada. Irán dice que el lunes explicará a los países de la región en Omán los procedimientos de gestión del tránsito marítimo. El mismo día, el Brent vuelve a superar los 100 dólares: en cinco sesiones de mercado sube un 8%. Bitcoin cae de nuevo cerca de los 77.000 dólares; en 24 horas, la liquidación forzada ronda los 670 millones de dólares.
Primero, aclaremos dos líneas: una es el transporte marítimo y la otra es la inflación. Cada día, Ormuz necesita el paso de unos 17 millones de barriles de crudo. La mayor parte del crudo del comercio marítimo mundial pasa por este corredor. Cuando atacan a los petroleros, primero suben las primas de seguro y las tarifas de flete. ¿En qué se diferencia esta vez? También falla la ruta alternativa terrestre. Los hutíes acababan de tomar una isla en la costa del Mar Rojo. El oleoducto de reserva de Arabia Saudita quedó detenido la semana pasada por un ataque con drones.
Lo realmente relevante es la velocidad a la que el precio del petróleo se retroalimenta en la inflación. El IPC de EE. UU. de agosto todavía se mantiene en 3,4%. Si el petróleo sube 8% en una semana, chocará con el componente energético de septiembre. HSBC acaba de ajustar al alza su previsión de precios del petróleo, y la razón es que el oleoducto de reserva fue inutilizado. La AIE también volvió a recortar su expectativa de oferta, alargando este riesgo del petróleo hasta 2027. Las tasas de los bonos del Tesoro a largo plazo también se empujan hacia arriba. Ahí está el problema: si la inflación no baja, no se puede “abrir” el inicio de los recortes de tasas.
Para las criptomonedas, esta cadena tiene dos extremos. Uno es el macro: el petróleo empuja primero la inflación. Goldman Sachs acaba de cambiar de postura y apuesta por una subida de tasas de 25 puntos básicos el 16 de septiembre. Cuando el dólar se aprieta, los activos de riesgo como Bitcoin primero sufren ventas. El otro son los mineros: minar consume electricidad. Si suben los precios de la energía, el precio de apagado de los mineros marginales también se eleva. La semana pasada, los ETF spot en EE. UU. registraron salidas netas de alrededor de 460 millones de dólares.
¿Crees que, cuando el precio del petróleo supera los 100 dólares, se trata de una prima geopolítica de corto plazo o de una parte de la inflación de largo plazo? Hablemos en la sección de comentarios.
241
·
--
【El primer ETF spot de TRX de EE. UU. cotiza, y el primer día el volumen fue solo de 167.000 dólares 😳】
Únete al chat del grupo de fans de X先生 en la página principal 🔥
El primer ETF spot de TRX en EE. UU. ya cotiza en Cboe. La fecha de cotización fue el 9 de septiembre. El fondo lo emite Canary Capital, con el código TRXS, y el activo subyacente es únicamente TRX. Antes de la cotización, el emisor adelantó aproximadamente 50,38 millones de dólares en fondos semilla, como una posición de salida en forma de “fondo base”; ese dinero no cuenta como compras del mercado. Pero el primer día de negociación registrable fue el 10 de septiembre: en todo el día, el volumen de operaciones fue de solo 167.000 dólares, y la entrada neta fue cero.
Primero, separa dos cifras que son fáciles de confundir. El monto del primer día de operaciones es el dinero que resulta de la coincidencia en el mercado secundario, y no tiene que ver con el tamaño del fondo; ambas cosas a menudo se mencionan juntas. Los fondos semilla son el “fondo base” que el emisor coloca por adelantado en el producto; no cuenta como nueva demanda compradora, y tampoco significa que alguien realmente muestre convicción. Para el 14 de septiembre, este fondo tiene 148 millones de unidades de TRX, equivalentes a unos 49,94 millones de dólares. El tamaño del fondo sigue siendo casi ese fondo base sostenido por la misma cifra inicial.
Lo realmente importante es mirar el apartado de demanda: si hay gente que de verdad ponga dinero. Sus dos argumentos principales son: uno, que es el primer producto spot de TRX que cumple con la regulación en EE. UU.; y dos, que gran parte de las tenencias se coloca en la cadena para hacer staking y obtener rendimientos. La promoción se hizo durante varias semanas, y los analistas también confirmaron repetidamente la fecha de lanzamiento; el mercado ya sabía que este producto iba a llegar. El resultado: en el primer día casi no entró dinero externo; compradores y vendedores no tenían prisa, y la “vitrina” se quedó prácticamente toda en los comunicados.
Para el mundo cripto, esta información es más fría que las subidas y bajadas del día a día. En la misma semana, el ETF spot de Ethereum tuvo una entrada neta diaria de aproximadamente 216 millones de dólares. El fondo de Bitcoin registró una salida neta semanal de alrededor de 460 millones de dólares. El dinero va eligiendo entre varios productos: cuando de verdad hay demanda en el mercado, el primer día no se queda en apenas decenas de miles de dólares, y mucho menos la entrada neta aparece en cero.
¿Qué opinas del “sabor” de este ETF de nueva variedad: es el fondo base del emisor, o el oro puro de la demanda real del mercado secundario? Comenta en la sección de comentarios.
【El primer ETF spot de TRX de EE. UU. cotiza, y el primer día el volumen fue solo de 167.000 dólares 😳】
Únete al chat del grupo de fans de X先生 en la página principal 🔥
El primer ETF spot de TRX en EE. UU. ya cotiza en Cboe. La fecha de cotización fue el 9 de septiembre. El fondo lo emite Canary Capital, con el código TRXS, y el activo subyacente es únicamente TRX. Antes de la cotización, el emisor adelantó aproximadamente 50,38 millones de dólares en fondos semilla, como una posición de salida en forma de “fondo base”; ese dinero no cuenta como compras del mercado. Pero el primer día de negociación registrable fue el 10 de septiembre: en todo el día, el volumen de operaciones fue de solo 167.000 dólares, y la entrada neta fue cero.
Primero, separa dos cifras que son fáciles de confundir. El monto del primer día de operaciones es el dinero que resulta de la coincidencia en el mercado secundario, y no tiene que ver con el tamaño del fondo; ambas cosas a menudo se mencionan juntas. Los fondos semilla son el “fondo base” que el emisor coloca por adelantado en el producto; no cuenta como nueva demanda compradora, y tampoco significa que alguien realmente muestre convicción. Para el 14 de septiembre, este fondo tiene 148 millones de unidades de TRX, equivalentes a unos 49,94 millones de dólares. El tamaño del fondo sigue siendo casi ese fondo base sostenido por la misma cifra inicial.
Lo realmente importante es mirar el apartado de demanda: si hay gente que de verdad ponga dinero. Sus dos argumentos principales son: uno, que es el primer producto spot de TRX que cumple con la regulación en EE. UU.; y dos, que gran parte de las tenencias se coloca en la cadena para hacer staking y obtener rendimientos. La promoción se hizo durante varias semanas, y los analistas también confirmaron repetidamente la fecha de lanzamiento; el mercado ya sabía que este producto iba a llegar. El resultado: en el primer día casi no entró dinero externo; compradores y vendedores no tenían prisa, y la “vitrina” se quedó prácticamente toda en los comunicados.
Para el mundo cripto, esta información es más fría que las subidas y bajadas del día a día. En la misma semana, el ETF spot de Ethereum tuvo una entrada neta diaria de aproximadamente 216 millones de dólares. El fondo de Bitcoin registró una salida neta semanal de alrededor de 460 millones de dólares. El dinero va eligiendo entre varios productos: cuando de verdad hay demanda en el mercado, el primer día no se queda en apenas decenas de miles de dólares, y mucho menos la entrada neta aparece en cero.
¿Qué opinas del “sabor” de este ETF de nueva variedad: es el fondo base del emisor, o el oro puro de la demanda real del mercado secundario? Comenta en la sección de comentarios.
Únete al chat del grupo de fans de X先生 en la página principal 🔥
El primer ETF spot de TRX en EE. UU. ya cotiza en Cboe. La fecha de cotización fue el 9 de septiembre. El fondo lo emite Canary Capital, con el código TRXS, y el activo subyacente es únicamente TRX. Antes de la cotización, el emisor adelantó aproximadamente 50,38 millones de dólares en fondos semilla, como una posición de salida en forma de “fondo base”; ese dinero no cuenta como compras del mercado. Pero el primer día de negociación registrable fue el 10 de septiembre: en todo el día, el volumen de operaciones fue de solo 167.000 dólares, y la entrada neta fue cero.
Primero, separa dos cifras que son fáciles de confundir. El monto del primer día de operaciones es el dinero que resulta de la coincidencia en el mercado secundario, y no tiene que ver con el tamaño del fondo; ambas cosas a menudo se mencionan juntas. Los fondos semilla son el “fondo base” que el emisor coloca por adelantado en el producto; no cuenta como nueva demanda compradora, y tampoco significa que alguien realmente muestre convicción. Para el 14 de septiembre, este fondo tiene 148 millones de unidades de TRX, equivalentes a unos 49,94 millones de dólares. El tamaño del fondo sigue siendo casi ese fondo base sostenido por la misma cifra inicial.
Lo realmente importante es mirar el apartado de demanda: si hay gente que de verdad ponga dinero. Sus dos argumentos principales son: uno, que es el primer producto spot de TRX que cumple con la regulación en EE. UU.; y dos, que gran parte de las tenencias se coloca en la cadena para hacer staking y obtener rendimientos. La promoción se hizo durante varias semanas, y los analistas también confirmaron repetidamente la fecha de lanzamiento; el mercado ya sabía que este producto iba a llegar. El resultado: en el primer día casi no entró dinero externo; compradores y vendedores no tenían prisa, y la “vitrina” se quedó prácticamente toda en los comunicados.
Para el mundo cripto, esta información es más fría que las subidas y bajadas del día a día. En la misma semana, el ETF spot de Ethereum tuvo una entrada neta diaria de aproximadamente 216 millones de dólares. El fondo de Bitcoin registró una salida neta semanal de alrededor de 460 millones de dólares. El dinero va eligiendo entre varios productos: cuando de verdad hay demanda en el mercado, el primer día no se queda en apenas decenas de miles de dólares, y mucho menos la entrada neta aparece en cero.
¿Qué opinas del “sabor” de este ETF de nueva variedad: es el fondo base del emisor, o el oro puro de la demanda real del mercado secundario? Comenta en la sección de comentarios.
26
·
--
【La rentabilidad del Tesoro estadounidense a 10 años se acerca al 5% y los repurchases de la Tesorería no lo logran contener incluso triplicándolos 📉】
Únete a la sala de chat del grupo de seguidores de X先生 en la página de inicio 🔥
La lectura más reciente de la rentabilidad del Tesoro de EE. UU. a 10 años es 4,97%, quedando a solo tres puntos básicos del 5%, mientras que la rentabilidad a 30 años ya está por encima de ese nivel. La Tesorería triplicó el tamaño de las recompras de bonos del Tesoro a 6.000 millones de dólares, pero las tasas de largo plazo no ceden. El mismo día, el Bitcoin cayó por debajo de 77.000 dólares; en todo el mercado, en 24 horas, se liquidaron posiciones por casi 670 millones de dólares. Y esta semana, la Reserva Federal se reunirá para decidir: la probabilidad que el mercado asigna a una subida de 25 puntos básicos ya subió a 87%.
Primero, aclaremos esta subida: no se debe a expectativas de inflación, sino a la oferta. Este año, aproximadamente 7,5 billones de dólares en bonos del Tesoro de EE. UU. vencen de forma concentrada, por lo que es necesario volver a endeudarse. El monto total de los bonos del Tesoro estadounidenses ya superó los 40 billones de dólares y el gasto por intereses sigue creciendo. Los bonos antiguos tienen cupones a tasas nominales bajas; los nuevos deben emitirse a los precios actuales del mercado, lo que eleva directamente los costos. Por eso, los compradores naturalmente exigen una compensación mayor.
Lo verdaderamente importante es que incluso con recompras ejecutadas directamente por la Tesorería, no se logró que cayeran las tasas de largo plazo. Las recompras absorben principalmente la oferta de corto plazo; el “poder de fijación” del precio para el tramo largo permanece en manos del mercado. Esta herramienta estaba pensada originalmente para la liquidez, pero no puede controlar las tasas de largo plazo. Ese es el problema: cuanto más el gobierno quiere reducir el costo de financiación, más el mercado busca una respuesta: ¿de dónde saldrá finalmente ese dinero y quién termina pagando la cuenta?
Para las criptomonedas, las tasas de largo plazo son el denominador del valor. Cada vez que la tasa de 10 años sube un escalón, los flujos de efectivo futuros a distancia en el activo de riesgo se descuentan más, quedando más “finos”. Si cambia el denominador, normalmente lo primero en ser reevaluado son los activos que no generan flujos de caja. En esta ronda, Bitcoin se debilita junto con el mercado de valores de EE. UU.: no es que haya empeorado por sí solo, sino que por ahora el capital prefiere quedarse en un rendimiento libre de riesgo cercano al 4,97%.
¿Crees que, cuando las tasas de los bonos de EE. UU. avanzan hacia el 5%, esto es la última pajita que recae sobre los activos de riesgo, o es la última lectura antes de que la tendencia se gire? ¡Hablemos en la sección de comentarios!
【La rentabilidad del Tesoro estadounidense a 10 años se acerca al 5% y los repurchases de la Tesorería no lo logran contener incluso triplicándolos 📉】
Únete a la sala de chat del grupo de seguidores de X先生 en la página de inicio 🔥
La lectura más reciente de la rentabilidad del Tesoro de EE. UU. a 10 años es 4,97%, quedando a solo tres puntos básicos del 5%, mientras que la rentabilidad a 30 años ya está por encima de ese nivel. La Tesorería triplicó el tamaño de las recompras de bonos del Tesoro a 6.000 millones de dólares, pero las tasas de largo plazo no ceden. El mismo día, el Bitcoin cayó por debajo de 77.000 dólares; en todo el mercado, en 24 horas, se liquidaron posiciones por casi 670 millones de dólares. Y esta semana, la Reserva Federal se reunirá para decidir: la probabilidad que el mercado asigna a una subida de 25 puntos básicos ya subió a 87%.
Primero, aclaremos esta subida: no se debe a expectativas de inflación, sino a la oferta. Este año, aproximadamente 7,5 billones de dólares en bonos del Tesoro de EE. UU. vencen de forma concentrada, por lo que es necesario volver a endeudarse. El monto total de los bonos del Tesoro estadounidenses ya superó los 40 billones de dólares y el gasto por intereses sigue creciendo. Los bonos antiguos tienen cupones a tasas nominales bajas; los nuevos deben emitirse a los precios actuales del mercado, lo que eleva directamente los costos. Por eso, los compradores naturalmente exigen una compensación mayor.
Lo verdaderamente importante es que incluso con recompras ejecutadas directamente por la Tesorería, no se logró que cayeran las tasas de largo plazo. Las recompras absorben principalmente la oferta de corto plazo; el “poder de fijación” del precio para el tramo largo permanece en manos del mercado. Esta herramienta estaba pensada originalmente para la liquidez, pero no puede controlar las tasas de largo plazo. Ese es el problema: cuanto más el gobierno quiere reducir el costo de financiación, más el mercado busca una respuesta: ¿de dónde saldrá finalmente ese dinero y quién termina pagando la cuenta?
Para las criptomonedas, las tasas de largo plazo son el denominador del valor. Cada vez que la tasa de 10 años sube un escalón, los flujos de efectivo futuros a distancia en el activo de riesgo se descuentan más, quedando más “finos”. Si cambia el denominador, normalmente lo primero en ser reevaluado son los activos que no generan flujos de caja. En esta ronda, Bitcoin se debilita junto con el mercado de valores de EE. UU.: no es que haya empeorado por sí solo, sino que por ahora el capital prefiere quedarse en un rendimiento libre de riesgo cercano al 4,97%.
¿Crees que, cuando las tasas de los bonos de EE. UU. avanzan hacia el 5%, esto es la última pajita que recae sobre los activos de riesgo, o es la última lectura antes de que la tendencia se gire? ¡Hablemos en la sección de comentarios!
Únete a la sala de chat del grupo de seguidores de X先生 en la página de inicio 🔥
La lectura más reciente de la rentabilidad del Tesoro de EE. UU. a 10 años es 4,97%, quedando a solo tres puntos básicos del 5%, mientras que la rentabilidad a 30 años ya está por encima de ese nivel. La Tesorería triplicó el tamaño de las recompras de bonos del Tesoro a 6.000 millones de dólares, pero las tasas de largo plazo no ceden. El mismo día, el Bitcoin cayó por debajo de 77.000 dólares; en todo el mercado, en 24 horas, se liquidaron posiciones por casi 670 millones de dólares. Y esta semana, la Reserva Federal se reunirá para decidir: la probabilidad que el mercado asigna a una subida de 25 puntos básicos ya subió a 87%.
Primero, aclaremos esta subida: no se debe a expectativas de inflación, sino a la oferta. Este año, aproximadamente 7,5 billones de dólares en bonos del Tesoro de EE. UU. vencen de forma concentrada, por lo que es necesario volver a endeudarse. El monto total de los bonos del Tesoro estadounidenses ya superó los 40 billones de dólares y el gasto por intereses sigue creciendo. Los bonos antiguos tienen cupones a tasas nominales bajas; los nuevos deben emitirse a los precios actuales del mercado, lo que eleva directamente los costos. Por eso, los compradores naturalmente exigen una compensación mayor.
Lo verdaderamente importante es que incluso con recompras ejecutadas directamente por la Tesorería, no se logró que cayeran las tasas de largo plazo. Las recompras absorben principalmente la oferta de corto plazo; el “poder de fijación” del precio para el tramo largo permanece en manos del mercado. Esta herramienta estaba pensada originalmente para la liquidez, pero no puede controlar las tasas de largo plazo. Ese es el problema: cuanto más el gobierno quiere reducir el costo de financiación, más el mercado busca una respuesta: ¿de dónde saldrá finalmente ese dinero y quién termina pagando la cuenta?
Para las criptomonedas, las tasas de largo plazo son el denominador del valor. Cada vez que la tasa de 10 años sube un escalón, los flujos de efectivo futuros a distancia en el activo de riesgo se descuentan más, quedando más “finos”. Si cambia el denominador, normalmente lo primero en ser reevaluado son los activos que no generan flujos de caja. En esta ronda, Bitcoin se debilita junto con el mercado de valores de EE. UU.: no es que haya empeorado por sí solo, sino que por ahora el capital prefiere quedarse en un rendimiento libre de riesgo cercano al 4,97%.
¿Crees que, cuando las tasas de los bonos de EE. UU. avanzan hacia el 5%, esto es la última pajita que recae sobre los activos de riesgo, o es la última lectura antes de que la tendencia se gire? ¡Hablemos en la sección de comentarios!
42
·
--
【在比特币基金一周内跑出4.6亿美元资金;以太坊ETF反手吸金📊】
主页加入X先生粉丝群聊🔥
上周五,以太坊现货ETF单日净流入约2.16亿美元。同一周,比特币现货基金却净流出约4.6亿美元。双方的方向,第一次走得完全相反。在此之前,比特币基金已经连续几周吸金。上周的势头第一次被打断。以太坊价格一度冲上八个月新高。周末它又回落到2500美元下方。这笔钱到底在怎么动,值得好好拆一拆。
先分清:这不是加密整体在失血。而是资金在加密内部换了个座位。比特币基金前面涨得顺,仓位也堆得满。这一周获利盘先落袋,流出了4.6亿美元。以太坊基金反而稳稳接住了这笔钱。单日2.16亿美元的流入,在近期相当显眼。钱没有离开这个市场,只是换了个更受看好的名字。
真正值得关注的是资金换座位背后的逻辑。机构并没有离场,只是在重新比较标的。以太坊这边多了质押收益这一层现金流故事。还有链上应用和代币化资产的想象空间。比特币那边则进入了一个消化涨幅的阶段。本月加息概率被押到约86%,机构还敢加仓。这才是这轮轮动里,最值得记下来的一点。
对加密来说,这种轮动比单边上涨更有信息量。它说明机构资金开始做内部比较,而不是像上一轮那样,只盯着一个名字买。只要市场总资金没有明显回撤,板块之间的强弱就会继续来回切换。以太坊的相对强势,可能还会延续一段时间。下一条主线往哪走,要看资金下一步选谁。
换座位才刚刚开始,后面还有得看。你觉得这轮资金流向以太坊,是短期调仓,还是主线切换?评论区聊聊。
【在比特币基金一周内跑出4.6亿美元资金;以太坊ETF反手吸金📊】
主页加入X先生粉丝群聊🔥
上周五,以太坊现货ETF单日净流入约2.16亿美元。同一周,比特币现货基金却净流出约4.6亿美元。双方的方向,第一次走得完全相反。在此之前,比特币基金已经连续几周吸金。上周的势头第一次被打断。以太坊价格一度冲上八个月新高。周末它又回落到2500美元下方。这笔钱到底在怎么动,值得好好拆一拆。
先分清:这不是加密整体在失血。而是资金在加密内部换了个座位。比特币基金前面涨得顺,仓位也堆得满。这一周获利盘先落袋,流出了4.6亿美元。以太坊基金反而稳稳接住了这笔钱。单日2.16亿美元的流入,在近期相当显眼。钱没有离开这个市场,只是换了个更受看好的名字。
真正值得关注的是资金换座位背后的逻辑。机构并没有离场,只是在重新比较标的。以太坊这边多了质押收益这一层现金流故事。还有链上应用和代币化资产的想象空间。比特币那边则进入了一个消化涨幅的阶段。本月加息概率被押到约86%,机构还敢加仓。这才是这轮轮动里,最值得记下来的一点。
对加密来说,这种轮动比单边上涨更有信息量。它说明机构资金开始做内部比较,而不是像上一轮那样,只盯着一个名字买。只要市场总资金没有明显回撤,板块之间的强弱就会继续来回切换。以太坊的相对强势,可能还会延续一段时间。下一条主线往哪走,要看资金下一步选谁。
换座位才刚刚开始,后面还有得看。你觉得这轮资金流向以太坊,是短期调仓,还是主线切换?评论区聊聊。
主页加入X先生粉丝群聊🔥
上周五,以太坊现货ETF单日净流入约2.16亿美元。同一周,比特币现货基金却净流出约4.6亿美元。双方的方向,第一次走得完全相反。在此之前,比特币基金已经连续几周吸金。上周的势头第一次被打断。以太坊价格一度冲上八个月新高。周末它又回落到2500美元下方。这笔钱到底在怎么动,值得好好拆一拆。
先分清:这不是加密整体在失血。而是资金在加密内部换了个座位。比特币基金前面涨得顺,仓位也堆得满。这一周获利盘先落袋,流出了4.6亿美元。以太坊基金反而稳稳接住了这笔钱。单日2.16亿美元的流入,在近期相当显眼。钱没有离开这个市场,只是换了个更受看好的名字。
真正值得关注的是资金换座位背后的逻辑。机构并没有离场,只是在重新比较标的。以太坊这边多了质押收益这一层现金流故事。还有链上应用和代币化资产的想象空间。比特币那边则进入了一个消化涨幅的阶段。本月加息概率被押到约86%,机构还敢加仓。这才是这轮轮动里,最值得记下来的一点。
对加密来说,这种轮动比单边上涨更有信息量。它说明机构资金开始做内部比较,而不是像上一轮那样,只盯着一个名字买。只要市场总资金没有明显回撤,板块之间的强弱就会继续来回切换。以太坊的相对强势,可能还会延续一段时间。下一条主线往哪走,要看资金下一步选谁。
换座位才刚刚开始,后面还有得看。你觉得这轮资金流向以太坊,是短期调仓,还是主线切换?评论区聊聊。
8
·
--
【Europa quiere poner un tope de 100.000 millones de euros a la tokenización de activos; las instituciones exigen subirlo al menos hasta 500.000 millones 💶】
En la página de inicio, únete al grupo de fans de X 🌟
La UE ha fijado un límite de tamaño para la tokenización, y el sector ya no quiere con eso. Este borrador establece el tope directamente en 100.000 millones de euros. Pasado a dólares, serían aproximadamente 116.300 millones. Un grupo de instituciones financieras ha enviado una carta conjunta pidiendo que se elimine el límite de forma directa. Dicen que, como mínimo, hay que elevarlo a 500.000 millones de euros para que sea suficiente. Entre los firmantes están Nasdaq y el Stuttgart Exchange. También Securitize y el European Ethereum Research Institute. La carta se envió el 7 de septiembre, dirigida al Consejo de la UE y al Parlamento Europeo.
Primero, aclaremos qué es exactamente lo que controla este tope. No es que frene el volumen de operaciones diario. Lo que limita es el valor de los activos financieros que están vinculados en la cadena. En la UE, el presupuesto piloto actual es solo de 6.000 millones de euros. El nuevo esquema pretende ampliarlo hasta 100.000 millones. Estas reglas piloto ya entraron en vigor en 2023. Calculándolo, ya hay un margen de más de quince veces. Aun así, las instituciones consideran que el tamaño del “tazón” sigue siendo demasiado pequeño.
Lo verdaderamente importante es con qué objeto pretenden compararlo. En la carta dicen que Europa ya tiene proyectos que alcanzan 350.000 millones de euros. Y del lado de Estados Unidos no existe un tope por volumen. Una plataforma principal de liquidación puede cubrir activos por 150 billones de euros. Ellas temen que la liquidez se vaya al mercado estadounidense. Por eso no es un problema técnico, sino de cupos. Cuanto más bajo sea el techo, más fácil es que los proyectos elijan salir al extranjero.
Para las criptomonedas, este es el punto de choque más realista dentro del relato de RWA. Los activos del mundo real tokenizados en cadena están ahora en torno a 39.100 millones de dólares. De ellos, los bonos del Tesoro son la mayor parte, con unos 15.800 millones. Si se aflojan un poco las reglas, las instituciones tendrían motivos para mover esos activos a la cadena. Si el límite queda fijo, los proyectos solo pueden rodear y buscar otros mercados. Las stablecoins y los activos tokenizados, en el fondo, son parte del mismo tablero. Y el negocio de la tokenización, al final, se juega con el criterio regulatorio.
Cuando cambian los cupos, cambia la dirección del dinero. ¿Crees que en esta ronda de tokenización Europa está dando una “clase extra” para ponerse al día con Estados Unidos, o que seguirá quedando atrás? Hablemos en los comentarios.
【Europa quiere poner un tope de 100.000 millones de euros a la tokenización de activos; las instituciones exigen subirlo al menos hasta 500.000 millones 💶】
En la página de inicio, únete al grupo de fans de X 🌟
La UE ha fijado un límite de tamaño para la tokenización, y el sector ya no quiere con eso. Este borrador establece el tope directamente en 100.000 millones de euros. Pasado a dólares, serían aproximadamente 116.300 millones. Un grupo de instituciones financieras ha enviado una carta conjunta pidiendo que se elimine el límite de forma directa. Dicen que, como mínimo, hay que elevarlo a 500.000 millones de euros para que sea suficiente. Entre los firmantes están Nasdaq y el Stuttgart Exchange. También Securitize y el European Ethereum Research Institute. La carta se envió el 7 de septiembre, dirigida al Consejo de la UE y al Parlamento Europeo.
Primero, aclaremos qué es exactamente lo que controla este tope. No es que frene el volumen de operaciones diario. Lo que limita es el valor de los activos financieros que están vinculados en la cadena. En la UE, el presupuesto piloto actual es solo de 6.000 millones de euros. El nuevo esquema pretende ampliarlo hasta 100.000 millones. Estas reglas piloto ya entraron en vigor en 2023. Calculándolo, ya hay un margen de más de quince veces. Aun así, las instituciones consideran que el tamaño del “tazón” sigue siendo demasiado pequeño.
Lo verdaderamente importante es con qué objeto pretenden compararlo. En la carta dicen que Europa ya tiene proyectos que alcanzan 350.000 millones de euros. Y del lado de Estados Unidos no existe un tope por volumen. Una plataforma principal de liquidación puede cubrir activos por 150 billones de euros. Ellas temen que la liquidez se vaya al mercado estadounidense. Por eso no es un problema técnico, sino de cupos. Cuanto más bajo sea el techo, más fácil es que los proyectos elijan salir al extranjero.
Para las criptomonedas, este es el punto de choque más realista dentro del relato de RWA. Los activos del mundo real tokenizados en cadena están ahora en torno a 39.100 millones de dólares. De ellos, los bonos del Tesoro son la mayor parte, con unos 15.800 millones. Si se aflojan un poco las reglas, las instituciones tendrían motivos para mover esos activos a la cadena. Si el límite queda fijo, los proyectos solo pueden rodear y buscar otros mercados. Las stablecoins y los activos tokenizados, en el fondo, son parte del mismo tablero. Y el negocio de la tokenización, al final, se juega con el criterio regulatorio.
Cuando cambian los cupos, cambia la dirección del dinero. ¿Crees que en esta ronda de tokenización Europa está dando una “clase extra” para ponerse al día con Estados Unidos, o que seguirá quedando atrás? Hablemos en los comentarios.
En la página de inicio, únete al grupo de fans de X 🌟
La UE ha fijado un límite de tamaño para la tokenización, y el sector ya no quiere con eso. Este borrador establece el tope directamente en 100.000 millones de euros. Pasado a dólares, serían aproximadamente 116.300 millones. Un grupo de instituciones financieras ha enviado una carta conjunta pidiendo que se elimine el límite de forma directa. Dicen que, como mínimo, hay que elevarlo a 500.000 millones de euros para que sea suficiente. Entre los firmantes están Nasdaq y el Stuttgart Exchange. También Securitize y el European Ethereum Research Institute. La carta se envió el 7 de septiembre, dirigida al Consejo de la UE y al Parlamento Europeo.
Primero, aclaremos qué es exactamente lo que controla este tope. No es que frene el volumen de operaciones diario. Lo que limita es el valor de los activos financieros que están vinculados en la cadena. En la UE, el presupuesto piloto actual es solo de 6.000 millones de euros. El nuevo esquema pretende ampliarlo hasta 100.000 millones. Estas reglas piloto ya entraron en vigor en 2023. Calculándolo, ya hay un margen de más de quince veces. Aun así, las instituciones consideran que el tamaño del “tazón” sigue siendo demasiado pequeño.
Lo verdaderamente importante es con qué objeto pretenden compararlo. En la carta dicen que Europa ya tiene proyectos que alcanzan 350.000 millones de euros. Y del lado de Estados Unidos no existe un tope por volumen. Una plataforma principal de liquidación puede cubrir activos por 150 billones de euros. Ellas temen que la liquidez se vaya al mercado estadounidense. Por eso no es un problema técnico, sino de cupos. Cuanto más bajo sea el techo, más fácil es que los proyectos elijan salir al extranjero.
Para las criptomonedas, este es el punto de choque más realista dentro del relato de RWA. Los activos del mundo real tokenizados en cadena están ahora en torno a 39.100 millones de dólares. De ellos, los bonos del Tesoro son la mayor parte, con unos 15.800 millones. Si se aflojan un poco las reglas, las instituciones tendrían motivos para mover esos activos a la cadena. Si el límite queda fijo, los proyectos solo pueden rodear y buscar otros mercados. Las stablecoins y los activos tokenizados, en el fondo, son parte del mismo tablero. Y el negocio de la tokenización, al final, se juega con el criterio regulatorio.
Cuando cambian los cupos, cambia la dirección del dinero. ¿Crees que en esta ronda de tokenización Europa está dando una “clase extra” para ponerse al día con Estados Unidos, o que seguirá quedando atrás? Hablemos en los comentarios.
22
·
--
【Brasil: una nueva norma en papel, hasta 300 empresas de cripto podrían quedarse solo con 10 ⚖️】
Añade a la sala de chat del grupo de fans del Sr. X en la página de inicio 🔥
El banco central de Brasil ha establecido nuevas regulaciones para la industria de las criptomonedas, y el umbral no es bajo. En el país, alrededor de 300 empresas cripto están operando. En el sector se estima que solo entre 20 y 25 tienen la calificación para presentar una solicitud. Y al final, las que realmente consigan una licencia quizá sean solo 10. La nueva norma exige un capital mínimo, clasificado por tipo de negocio. El tramo más alto es de unos 7,2 millones de dólares, equivalentes a 37,2 millones de reales. Además, hay un plazo “duro”: si no se presenta la solicitud antes del 30 de octubre, tendrán que cerrar.
Primero, hay que distinguir capital del costo de cumplimiento: son dos cosas distintas. El capital es solo una “entrada”. Lo que realmente hunde a las empresas pequeñas son la auditoría, los procesos contra el lavado de dinero y los reportes de datos durante todo el año. Estas tareas requieren sostener personal y sistemas, y el costo es difícil de prorratear. El registro, la custodia y el negocio de stablecoins se separan para evaluar por separado, y cada componente debe cumplir con los requisitos. Muchas plataformas, tras hacer las cuentas, eligen retirarse directamente. Ya hay cuatro plataformas locales que han anunciado su salida. Bitnuvem y NovaDAX se encuentran entre ellas.
Lo más importante es que la regulación está haciendo de filtro para el mercado. De 300 se quedarán con 10. Brasil pronto formará un esquema en el que unas pocas plataformas grandes se reparten el pastel. El responsable de políticas para América Latina de Ripple también reconoce que, a corto plazo, se limitará la innovación. Este tipo de endurecimiento no ocurre solo en Brasil: en Europa también se está dejando fuera a los jugadores pequeños y medianos. Cuanto mayor sea el umbral, más la industria se parecerá a las finanzas tradicionales.
Para las criptomonedas, este camino tiene dos caras. Una cara es eliminar a los participantes que no cumplan: así, el capital institucional se atreve más a entrar. La otra es que, tras la concentración del mercado, habrá menos opciones para los usuarios comunes. Cuando salgan las plataformas pequeñas, los usuarios solo podrán mover sus activos a las plataformas líderes. El poder de negociación sobre los canales de entrada y salida y las tarifas también quedará en manos de pocas plataformas. Para quienes mantienen a largo plazo, la probabilidad de que las plataformas restantes “se vayan” será menor.
En esta ronda de “limpieza”, no se elimina a los usuarios, se eliminan las plataformas. ¿Crees que este endurecimiento es el camino inevitable de las criptomonedas hacia el mainstream, o la pesadilla de los nuevos jugadores? ¡Hablemos en los comentarios!
【Brasil: una nueva norma en papel, hasta 300 empresas de cripto podrían quedarse solo con 10 ⚖️】
Añade a la sala de chat del grupo de fans del Sr. X en la página de inicio 🔥
El banco central de Brasil ha establecido nuevas regulaciones para la industria de las criptomonedas, y el umbral no es bajo. En el país, alrededor de 300 empresas cripto están operando. En el sector se estima que solo entre 20 y 25 tienen la calificación para presentar una solicitud. Y al final, las que realmente consigan una licencia quizá sean solo 10. La nueva norma exige un capital mínimo, clasificado por tipo de negocio. El tramo más alto es de unos 7,2 millones de dólares, equivalentes a 37,2 millones de reales. Además, hay un plazo “duro”: si no se presenta la solicitud antes del 30 de octubre, tendrán que cerrar.
Primero, hay que distinguir capital del costo de cumplimiento: son dos cosas distintas. El capital es solo una “entrada”. Lo que realmente hunde a las empresas pequeñas son la auditoría, los procesos contra el lavado de dinero y los reportes de datos durante todo el año. Estas tareas requieren sostener personal y sistemas, y el costo es difícil de prorratear. El registro, la custodia y el negocio de stablecoins se separan para evaluar por separado, y cada componente debe cumplir con los requisitos. Muchas plataformas, tras hacer las cuentas, eligen retirarse directamente. Ya hay cuatro plataformas locales que han anunciado su salida. Bitnuvem y NovaDAX se encuentran entre ellas.
Lo más importante es que la regulación está haciendo de filtro para el mercado. De 300 se quedarán con 10. Brasil pronto formará un esquema en el que unas pocas plataformas grandes se reparten el pastel. El responsable de políticas para América Latina de Ripple también reconoce que, a corto plazo, se limitará la innovación. Este tipo de endurecimiento no ocurre solo en Brasil: en Europa también se está dejando fuera a los jugadores pequeños y medianos. Cuanto mayor sea el umbral, más la industria se parecerá a las finanzas tradicionales.
Para las criptomonedas, este camino tiene dos caras. Una cara es eliminar a los participantes que no cumplan: así, el capital institucional se atreve más a entrar. La otra es que, tras la concentración del mercado, habrá menos opciones para los usuarios comunes. Cuando salgan las plataformas pequeñas, los usuarios solo podrán mover sus activos a las plataformas líderes. El poder de negociación sobre los canales de entrada y salida y las tarifas también quedará en manos de pocas plataformas. Para quienes mantienen a largo plazo, la probabilidad de que las plataformas restantes “se vayan” será menor.
En esta ronda de “limpieza”, no se elimina a los usuarios, se eliminan las plataformas. ¿Crees que este endurecimiento es el camino inevitable de las criptomonedas hacia el mainstream, o la pesadilla de los nuevos jugadores? ¡Hablemos en los comentarios!
Añade a la sala de chat del grupo de fans del Sr. X en la página de inicio 🔥
El banco central de Brasil ha establecido nuevas regulaciones para la industria de las criptomonedas, y el umbral no es bajo. En el país, alrededor de 300 empresas cripto están operando. En el sector se estima que solo entre 20 y 25 tienen la calificación para presentar una solicitud. Y al final, las que realmente consigan una licencia quizá sean solo 10. La nueva norma exige un capital mínimo, clasificado por tipo de negocio. El tramo más alto es de unos 7,2 millones de dólares, equivalentes a 37,2 millones de reales. Además, hay un plazo “duro”: si no se presenta la solicitud antes del 30 de octubre, tendrán que cerrar.
Primero, hay que distinguir capital del costo de cumplimiento: son dos cosas distintas. El capital es solo una “entrada”. Lo que realmente hunde a las empresas pequeñas son la auditoría, los procesos contra el lavado de dinero y los reportes de datos durante todo el año. Estas tareas requieren sostener personal y sistemas, y el costo es difícil de prorratear. El registro, la custodia y el negocio de stablecoins se separan para evaluar por separado, y cada componente debe cumplir con los requisitos. Muchas plataformas, tras hacer las cuentas, eligen retirarse directamente. Ya hay cuatro plataformas locales que han anunciado su salida. Bitnuvem y NovaDAX se encuentran entre ellas.
Lo más importante es que la regulación está haciendo de filtro para el mercado. De 300 se quedarán con 10. Brasil pronto formará un esquema en el que unas pocas plataformas grandes se reparten el pastel. El responsable de políticas para América Latina de Ripple también reconoce que, a corto plazo, se limitará la innovación. Este tipo de endurecimiento no ocurre solo en Brasil: en Europa también se está dejando fuera a los jugadores pequeños y medianos. Cuanto mayor sea el umbral, más la industria se parecerá a las finanzas tradicionales.
Para las criptomonedas, este camino tiene dos caras. Una cara es eliminar a los participantes que no cumplan: así, el capital institucional se atreve más a entrar. La otra es que, tras la concentración del mercado, habrá menos opciones para los usuarios comunes. Cuando salgan las plataformas pequeñas, los usuarios solo podrán mover sus activos a las plataformas líderes. El poder de negociación sobre los canales de entrada y salida y las tarifas también quedará en manos de pocas plataformas. Para quienes mantienen a largo plazo, la probabilidad de que las plataformas restantes “se vayan” será menor.
En esta ronda de “limpieza”, no se elimina a los usuarios, se eliminan las plataformas. ¿Crees que este endurecimiento es el camino inevitable de las criptomonedas hacia el mainstream, o la pesadilla de los nuevos jugadores? ¡Hablemos en los comentarios!
16
·
--
【Dos días de “ricos cripto” y 72 millones de libras: el Reino Unido quiere retroceder la legislación para bloquear este dinero 🔥】
En la página de inicio, únete al chat del grupo de fans del Sr. X 🔥
En solo dos días, el Partido de la Reforma recibió dos donaciones de 36 millones de libras cada una. Sumadas, llegan a 72 millones de libras, que equivalen aproximadamente a 97 millones de dólares. Los que pagan son dos multimillonarios cripto: uno de un exchange y otro que hace negocios con stablecoins. El dinero de ambas donaciones llegó el viernes y el sábado, respectivamente, y en ambos casos el trámite se hizo mediante transferencias bancarias. Esta cifra supera el total de donaciones que recibieron el año pasado todos los partidos políticos del Reino Unido: unos 69 millones de libras.
Primero, aclaremos algo: si este dinero es legal o no en este momento depende del nuevo proyecto de ley. Con la normativa vigente del Reino Unido sobre las finanzas de los partidos políticos, recibir esta donación en sí no es ilegal. El cambio viene con el nuevo proyecto de ley: el Partido Laborista pretende aplicar las nuevas reglas de forma retroactiva al 25 de marzo de este año. Es decir, las donaciones recibidas después de marzo, podrían revisarse nuevamente. En marzo, el Reino Unido ya prohibió las donaciones políticas en criptomonedas, por lo que estas dos se canalizaron mediante transferencias en efectivo.
Lo verdaderamente importante es la postura que adoptará el Gobierno británico a partir de ahora. La viceprimera ministra, Rayner, lo dijo sin rodeos: si no pagas impuestos aquí, no pienses en comprar política del Reino Unido. El Partido de la Reforma respondió que estos dos donantes no buscan ningún tipo de beneficio y que ni una sola libra se devolverá. Lo problemático es que una donación que en su momento era totalmente legal podría terminar calculándose a posteriori bajo reglas cambiadas. Farage también fue investigado antes por el comisionado de estándares, debido a otra donación de 5 millones de libras.
Para las criptos, esto nunca ha sido un asunto “casero” de otros. La riqueza cripto está entrando de forma directa en la política: en Estados Unidos son donaciones de campaña; en Reino Unido, aportaciones a los partidos. En cuanto los países empiecen a imitar la retroactividad legislativa, el costo de este camino subirá de inmediato. La industria no teme simplemente que le cobren un poco más de impuestos; lo que de verdad le preocupa es que las reglas se puedan modificar en cualquier momento hacia atrás. Si hoy se puede revisar donaciones, mañana también se podrá revisar otras cosas.
¿Crees que esta ronda de acciones contra las donaciones cripto es una regulación para cubrir vacíos, o doble moral política? ¡Comenta en la sección de comentarios!
【Dos días de “ricos cripto” y 72 millones de libras: el Reino Unido quiere retroceder la legislación para bloquear este dinero 🔥】
En la página de inicio, únete al chat del grupo de fans del Sr. X 🔥
En solo dos días, el Partido de la Reforma recibió dos donaciones de 36 millones de libras cada una. Sumadas, llegan a 72 millones de libras, que equivalen aproximadamente a 97 millones de dólares. Los que pagan son dos multimillonarios cripto: uno de un exchange y otro que hace negocios con stablecoins. El dinero de ambas donaciones llegó el viernes y el sábado, respectivamente, y en ambos casos el trámite se hizo mediante transferencias bancarias. Esta cifra supera el total de donaciones que recibieron el año pasado todos los partidos políticos del Reino Unido: unos 69 millones de libras.
Primero, aclaremos algo: si este dinero es legal o no en este momento depende del nuevo proyecto de ley. Con la normativa vigente del Reino Unido sobre las finanzas de los partidos políticos, recibir esta donación en sí no es ilegal. El cambio viene con el nuevo proyecto de ley: el Partido Laborista pretende aplicar las nuevas reglas de forma retroactiva al 25 de marzo de este año. Es decir, las donaciones recibidas después de marzo, podrían revisarse nuevamente. En marzo, el Reino Unido ya prohibió las donaciones políticas en criptomonedas, por lo que estas dos se canalizaron mediante transferencias en efectivo.
Lo verdaderamente importante es la postura que adoptará el Gobierno británico a partir de ahora. La viceprimera ministra, Rayner, lo dijo sin rodeos: si no pagas impuestos aquí, no pienses en comprar política del Reino Unido. El Partido de la Reforma respondió que estos dos donantes no buscan ningún tipo de beneficio y que ni una sola libra se devolverá. Lo problemático es que una donación que en su momento era totalmente legal podría terminar calculándose a posteriori bajo reglas cambiadas. Farage también fue investigado antes por el comisionado de estándares, debido a otra donación de 5 millones de libras.
Para las criptos, esto nunca ha sido un asunto “casero” de otros. La riqueza cripto está entrando de forma directa en la política: en Estados Unidos son donaciones de campaña; en Reino Unido, aportaciones a los partidos. En cuanto los países empiecen a imitar la retroactividad legislativa, el costo de este camino subirá de inmediato. La industria no teme simplemente que le cobren un poco más de impuestos; lo que de verdad le preocupa es que las reglas se puedan modificar en cualquier momento hacia atrás. Si hoy se puede revisar donaciones, mañana también se podrá revisar otras cosas.
¿Crees que esta ronda de acciones contra las donaciones cripto es una regulación para cubrir vacíos, o doble moral política? ¡Comenta en la sección de comentarios!
En la página de inicio, únete al chat del grupo de fans del Sr. X 🔥
En solo dos días, el Partido de la Reforma recibió dos donaciones de 36 millones de libras cada una. Sumadas, llegan a 72 millones de libras, que equivalen aproximadamente a 97 millones de dólares. Los que pagan son dos multimillonarios cripto: uno de un exchange y otro que hace negocios con stablecoins. El dinero de ambas donaciones llegó el viernes y el sábado, respectivamente, y en ambos casos el trámite se hizo mediante transferencias bancarias. Esta cifra supera el total de donaciones que recibieron el año pasado todos los partidos políticos del Reino Unido: unos 69 millones de libras.
Primero, aclaremos algo: si este dinero es legal o no en este momento depende del nuevo proyecto de ley. Con la normativa vigente del Reino Unido sobre las finanzas de los partidos políticos, recibir esta donación en sí no es ilegal. El cambio viene con el nuevo proyecto de ley: el Partido Laborista pretende aplicar las nuevas reglas de forma retroactiva al 25 de marzo de este año. Es decir, las donaciones recibidas después de marzo, podrían revisarse nuevamente. En marzo, el Reino Unido ya prohibió las donaciones políticas en criptomonedas, por lo que estas dos se canalizaron mediante transferencias en efectivo.
Lo verdaderamente importante es la postura que adoptará el Gobierno británico a partir de ahora. La viceprimera ministra, Rayner, lo dijo sin rodeos: si no pagas impuestos aquí, no pienses en comprar política del Reino Unido. El Partido de la Reforma respondió que estos dos donantes no buscan ningún tipo de beneficio y que ni una sola libra se devolverá. Lo problemático es que una donación que en su momento era totalmente legal podría terminar calculándose a posteriori bajo reglas cambiadas. Farage también fue investigado antes por el comisionado de estándares, debido a otra donación de 5 millones de libras.
Para las criptos, esto nunca ha sido un asunto “casero” de otros. La riqueza cripto está entrando de forma directa en la política: en Estados Unidos son donaciones de campaña; en Reino Unido, aportaciones a los partidos. En cuanto los países empiecen a imitar la retroactividad legislativa, el costo de este camino subirá de inmediato. La industria no teme simplemente que le cobren un poco más de impuestos; lo que de verdad le preocupa es que las reglas se puedan modificar en cualquier momento hacia atrás. Si hoy se puede revisar donaciones, mañana también se podrá revisar otras cosas.
¿Crees que esta ronda de acciones contra las donaciones cripto es una regulación para cubrir vacíos, o doble moral política? ¡Comenta en la sección de comentarios!
39
·
--
【Ripple se fija en el “banco” de empresas de 130 billones de dólares; los stablecoins cambian de carril💼】
En la página de inicio, únete al grupo de fans de X, ¡se lo🔥
El responsable del negocio de stablecoins de Ripple le dijo a CoinDesk una nueva serie de cifras. Sus clientes empresariales: el total de transacciones transfronterizas que gestionan en un año asciende, en conjunto, aproximadamente a 130 billones de dólares. Este negocio proviene de una adquisición de 1.000 millones de dólares del año pasado, cuyo objetivo fue la empresa de software de tesorería GTreasury. En la plataforma, actualmente hay alrededor de 1.200 profesionales de finanzas empresariales y CFOs que la usan; este grupo no tocaba la blockchain.
Primero, aclaremos una cosa: los 130 billones se refieren al flujo de caja de los clientes, no al tamaño de esta moneda en sí. La circulación de este stablecoin actualmente es de 2.400 millones de dólares; y solo en el último mes ha subido más de un 50%, con una tendencia bastante pronunciada. De ese monto, aproximadamente 1.000 millones de dólares permanecen en el libro de XRP, y los restantes 1.400 millones están en la red principal de Ethereum. El volumen medio diario de liquidaciones on-chain ronda los 750 millones de dólares, es decir, casi el triple de lo registrado en enero de este año: el dinero se está metiendo en los “tubos”.
Lo realmente importante es que estos clientes en el pasado no se relacionaban en absoluto con la tecnología blockchain. Su trabajo principal es el pago transfronterizo y el traspaso de fondos entre las distintas subsidiarias internas de una empresa. Antes, este dinero pasaba por el sistema bancario: a menudo tardaba uno o dos días laborables en acreditarse y además se pagaban comisiones. En cuanto se traslada a la cadena, el papel del stablecoin deja de ser solo una herramienta de intercambio y se convierte en efectivo dentro de la contabilidad de la empresa.
Para el mundo cripto, esto supone un cambio de marcha completo en la narrativa de los stablecoins, y la dirección ya está bastante clara. Ripple ya obtuvo una licencia en Luxemburgo y está preparada para aplicar el modelo de doble emisión bajo la regulación MiCA. Tras la llegada de la licencia, el negocio podrá abarcar cuatro áreas: stablecoins, servicios de pagos, custodia y plataformas de trading. También conectará con varias cadenas como Base, Ink y Optimism para ampliar la cobertura de la liquidación.
¿Qué te parece: el siguiente destino de los stablecoins son los márgenes de las bolsas, o el efectivo en las cuentas de las empresas? Comenta en la sección de comentarios.
【Ripple se fija en el “banco” de empresas de 130 billones de dólares; los stablecoins cambian de carril💼】
En la página de inicio, únete al grupo de fans de X, ¡se lo🔥
El responsable del negocio de stablecoins de Ripple le dijo a CoinDesk una nueva serie de cifras. Sus clientes empresariales: el total de transacciones transfronterizas que gestionan en un año asciende, en conjunto, aproximadamente a 130 billones de dólares. Este negocio proviene de una adquisición de 1.000 millones de dólares del año pasado, cuyo objetivo fue la empresa de software de tesorería GTreasury. En la plataforma, actualmente hay alrededor de 1.200 profesionales de finanzas empresariales y CFOs que la usan; este grupo no tocaba la blockchain.
Primero, aclaremos una cosa: los 130 billones se refieren al flujo de caja de los clientes, no al tamaño de esta moneda en sí. La circulación de este stablecoin actualmente es de 2.400 millones de dólares; y solo en el último mes ha subido más de un 50%, con una tendencia bastante pronunciada. De ese monto, aproximadamente 1.000 millones de dólares permanecen en el libro de XRP, y los restantes 1.400 millones están en la red principal de Ethereum. El volumen medio diario de liquidaciones on-chain ronda los 750 millones de dólares, es decir, casi el triple de lo registrado en enero de este año: el dinero se está metiendo en los “tubos”.
Lo realmente importante es que estos clientes en el pasado no se relacionaban en absoluto con la tecnología blockchain. Su trabajo principal es el pago transfronterizo y el traspaso de fondos entre las distintas subsidiarias internas de una empresa. Antes, este dinero pasaba por el sistema bancario: a menudo tardaba uno o dos días laborables en acreditarse y además se pagaban comisiones. En cuanto se traslada a la cadena, el papel del stablecoin deja de ser solo una herramienta de intercambio y se convierte en efectivo dentro de la contabilidad de la empresa.
Para el mundo cripto, esto supone un cambio de marcha completo en la narrativa de los stablecoins, y la dirección ya está bastante clara. Ripple ya obtuvo una licencia en Luxemburgo y está preparada para aplicar el modelo de doble emisión bajo la regulación MiCA. Tras la llegada de la licencia, el negocio podrá abarcar cuatro áreas: stablecoins, servicios de pagos, custodia y plataformas de trading. También conectará con varias cadenas como Base, Ink y Optimism para ampliar la cobertura de la liquidación.
¿Qué te parece: el siguiente destino de los stablecoins son los márgenes de las bolsas, o el efectivo en las cuentas de las empresas? Comenta en la sección de comentarios.
En la página de inicio, únete al grupo de fans de X, ¡se lo🔥
El responsable del negocio de stablecoins de Ripple le dijo a CoinDesk una nueva serie de cifras. Sus clientes empresariales: el total de transacciones transfronterizas que gestionan en un año asciende, en conjunto, aproximadamente a 130 billones de dólares. Este negocio proviene de una adquisición de 1.000 millones de dólares del año pasado, cuyo objetivo fue la empresa de software de tesorería GTreasury. En la plataforma, actualmente hay alrededor de 1.200 profesionales de finanzas empresariales y CFOs que la usan; este grupo no tocaba la blockchain.
Primero, aclaremos una cosa: los 130 billones se refieren al flujo de caja de los clientes, no al tamaño de esta moneda en sí. La circulación de este stablecoin actualmente es de 2.400 millones de dólares; y solo en el último mes ha subido más de un 50%, con una tendencia bastante pronunciada. De ese monto, aproximadamente 1.000 millones de dólares permanecen en el libro de XRP, y los restantes 1.400 millones están en la red principal de Ethereum. El volumen medio diario de liquidaciones on-chain ronda los 750 millones de dólares, es decir, casi el triple de lo registrado en enero de este año: el dinero se está metiendo en los “tubos”.
Lo realmente importante es que estos clientes en el pasado no se relacionaban en absoluto con la tecnología blockchain. Su trabajo principal es el pago transfronterizo y el traspaso de fondos entre las distintas subsidiarias internas de una empresa. Antes, este dinero pasaba por el sistema bancario: a menudo tardaba uno o dos días laborables en acreditarse y además se pagaban comisiones. En cuanto se traslada a la cadena, el papel del stablecoin deja de ser solo una herramienta de intercambio y se convierte en efectivo dentro de la contabilidad de la empresa.
Para el mundo cripto, esto supone un cambio de marcha completo en la narrativa de los stablecoins, y la dirección ya está bastante clara. Ripple ya obtuvo una licencia en Luxemburgo y está preparada para aplicar el modelo de doble emisión bajo la regulación MiCA. Tras la llegada de la licencia, el negocio podrá abarcar cuatro áreas: stablecoins, servicios de pagos, custodia y plataformas de trading. También conectará con varias cadenas como Base, Ink y Optimism para ampliar la cobertura de la liquidación.
¿Qué te parece: el siguiente destino de los stablecoins son los márgenes de las bolsas, o el efectivo en las cuentas de las empresas? Comenta en la sección de comentarios.
1
87
·
--
【Dos días antes de la votación en el Senado, Trump se interesó personalmente por las cláusulas éticas del proyecto de ley de cripto⚖️】
Añade al grupo de fans de X先生 en la página principal🔥
El 11 de septiembre, Trump se reunió con sus asesores más cercanos y, específicamente, analizó las cláusulas éticas del proyecto de ley de cripto. Faltan solo cuatro días para la votación procedimental clave en el Senado del 15 de septiembre. Esa votación clave debe superar el umbral de 60 votos, pero en el Senado, los republicanos actualmente solo cuentan con 53 escaños. Si hacemos las cuentas, los republicanos como mínimo tendrán que conseguir otros 7 senadores demócratas para que el conteo sea suficiente.
Primero, veamos con claridad en qué parte exacta se está trabando el debate, para poder juzgar cuál será el resultado final. Las cláusulas éticas impiden que funcionarios del gobierno y sus cónyuges emitan activos digitales, pero permiten que las personas los posean por cuenta propia. El punto controvertido es que la regla solo aplica hasta 2029; después, nadie aclara cómo se gestionará. El texto alternativo más reciente del Senado es tan voluminoso como 630 páginas y también añade un requisito de registro a los acuerdos no descentralizados.
Lo que realmente vale la pena observar es que esto no es algo que se pueda pasar por alto con una simple corrección menor. Su intención es establecer un marco legal completo y lo suficientemente claro para todo el mercado cripto. Si las stablecoins pueden o no pagar intereses a los tenedores, a día de hoy ambas partes todavía no han logrado ponerse de acuerdo. A principios de año, la Cámara de Representantes lo dejó pasar con 294 votos contra 134, pero en esta ocasión el cuello de botella cae por completo en el Senado.
Para las criptomonedas, este proyecto de ley determina quién controlará ese mercado durante los próximos años. Si se aprueba, la condición de “producto” para las monedas principales podrá contar con disposiciones legales claras en las que apoyarse. Si fracasa, la supervisión solo podrá seguir sostenida, con suerte, mediante acciones de aplicación de la ley y guías temporales. Las instituciones que quieren apostar fuerte, lo que más temen es precisamente este estado de regulación en suspenso, incierto, y cambiante.
Si esta vez de verdad no logran ponerse de acuerdo, antes de las elecciones de mitad de período prácticamente no habrá fechas disponibles para intentarlo de nuevo. La votación será el martes y el tiempo para que ambos partidos negocien y cedan ya es muy limitado. ¿Crees que esos 7 votos se podrán reunir en estos dos días, o habrá que seguir arrastrándolo hasta después de las elecciones? Hablemos en la sección de comentarios.
【Dos días antes de la votación en el Senado, Trump se interesó personalmente por las cláusulas éticas del proyecto de ley de cripto⚖️】
Añade al grupo de fans de X先生 en la página principal🔥
El 11 de septiembre, Trump se reunió con sus asesores más cercanos y, específicamente, analizó las cláusulas éticas del proyecto de ley de cripto. Faltan solo cuatro días para la votación procedimental clave en el Senado del 15 de septiembre. Esa votación clave debe superar el umbral de 60 votos, pero en el Senado, los republicanos actualmente solo cuentan con 53 escaños. Si hacemos las cuentas, los republicanos como mínimo tendrán que conseguir otros 7 senadores demócratas para que el conteo sea suficiente.
Primero, veamos con claridad en qué parte exacta se está trabando el debate, para poder juzgar cuál será el resultado final. Las cláusulas éticas impiden que funcionarios del gobierno y sus cónyuges emitan activos digitales, pero permiten que las personas los posean por cuenta propia. El punto controvertido es que la regla solo aplica hasta 2029; después, nadie aclara cómo se gestionará. El texto alternativo más reciente del Senado es tan voluminoso como 630 páginas y también añade un requisito de registro a los acuerdos no descentralizados.
Lo que realmente vale la pena observar es que esto no es algo que se pueda pasar por alto con una simple corrección menor. Su intención es establecer un marco legal completo y lo suficientemente claro para todo el mercado cripto. Si las stablecoins pueden o no pagar intereses a los tenedores, a día de hoy ambas partes todavía no han logrado ponerse de acuerdo. A principios de año, la Cámara de Representantes lo dejó pasar con 294 votos contra 134, pero en esta ocasión el cuello de botella cae por completo en el Senado.
Para las criptomonedas, este proyecto de ley determina quién controlará ese mercado durante los próximos años. Si se aprueba, la condición de “producto” para las monedas principales podrá contar con disposiciones legales claras en las que apoyarse. Si fracasa, la supervisión solo podrá seguir sostenida, con suerte, mediante acciones de aplicación de la ley y guías temporales. Las instituciones que quieren apostar fuerte, lo que más temen es precisamente este estado de regulación en suspenso, incierto, y cambiante.
Si esta vez de verdad no logran ponerse de acuerdo, antes de las elecciones de mitad de período prácticamente no habrá fechas disponibles para intentarlo de nuevo. La votación será el martes y el tiempo para que ambos partidos negocien y cedan ya es muy limitado. ¿Crees que esos 7 votos se podrán reunir en estos dos días, o habrá que seguir arrastrándolo hasta después de las elecciones? Hablemos en la sección de comentarios.
Añade al grupo de fans de X先生 en la página principal🔥
El 11 de septiembre, Trump se reunió con sus asesores más cercanos y, específicamente, analizó las cláusulas éticas del proyecto de ley de cripto. Faltan solo cuatro días para la votación procedimental clave en el Senado del 15 de septiembre. Esa votación clave debe superar el umbral de 60 votos, pero en el Senado, los republicanos actualmente solo cuentan con 53 escaños. Si hacemos las cuentas, los republicanos como mínimo tendrán que conseguir otros 7 senadores demócratas para que el conteo sea suficiente.
Primero, veamos con claridad en qué parte exacta se está trabando el debate, para poder juzgar cuál será el resultado final. Las cláusulas éticas impiden que funcionarios del gobierno y sus cónyuges emitan activos digitales, pero permiten que las personas los posean por cuenta propia. El punto controvertido es que la regla solo aplica hasta 2029; después, nadie aclara cómo se gestionará. El texto alternativo más reciente del Senado es tan voluminoso como 630 páginas y también añade un requisito de registro a los acuerdos no descentralizados.
Lo que realmente vale la pena observar es que esto no es algo que se pueda pasar por alto con una simple corrección menor. Su intención es establecer un marco legal completo y lo suficientemente claro para todo el mercado cripto. Si las stablecoins pueden o no pagar intereses a los tenedores, a día de hoy ambas partes todavía no han logrado ponerse de acuerdo. A principios de año, la Cámara de Representantes lo dejó pasar con 294 votos contra 134, pero en esta ocasión el cuello de botella cae por completo en el Senado.
Para las criptomonedas, este proyecto de ley determina quién controlará ese mercado durante los próximos años. Si se aprueba, la condición de “producto” para las monedas principales podrá contar con disposiciones legales claras en las que apoyarse. Si fracasa, la supervisión solo podrá seguir sostenida, con suerte, mediante acciones de aplicación de la ley y guías temporales. Las instituciones que quieren apostar fuerte, lo que más temen es precisamente este estado de regulación en suspenso, incierto, y cambiante.
Si esta vez de verdad no logran ponerse de acuerdo, antes de las elecciones de mitad de período prácticamente no habrá fechas disponibles para intentarlo de nuevo. La votación será el martes y el tiempo para que ambos partidos negocien y cedan ya es muy limitado. ¿Crees que esos 7 votos se podrán reunir en estos dos días, o habrá que seguir arrastrándolo hasta después de las elecciones? Hablemos en la sección de comentarios.
8
·
--
【Tailandia pone bajo control las transferencias de stablecoins, con un límite máximo diario de 150.000 dólares🔒】
Únete a los grupos de fans de X, en la página principal🔥
La Comisión de Valores y Bolsa de Tailandia ha publicado recientemente un documento de consulta en el que planea imponer un límite máximo rígido diario para las transferencias de stablecoins.
Un solo cliente puede transferir como máximo 5 millones de baht tailandeses por día; con el tipo de cambio actual, equivale aproximadamente a 151.000 dólares.
Tanto si se depositan en un exchange como si se retiran desde el exchange, en realidad hay que calcular este cupo del día por separado en cada extremo.
Las retiradas (pulls) solo se pueden enviar a una billetera verificada a nombre del propio titular; si se transfiere a la dirección de otra persona, el sistema lo bloqueará directamente.
Primero hay que distinguir claramente qué tipo de cuenta y qué tipo de operación es la que realmente queda restringida por este límite.
En las transferencias internas entre plataformas autorizadas con licencia en Tailandia, no hace falta contabilizar estos 5 millones de baht al límite diario.
Mientras todo el proceso se haga mediante el sistema autorizado regular y se verifiquen bien las identidades de ambas partes, incluso si los montos son grandes, se puede liberar el trámite sin problemas.
La parte más vigilada es cada intercambio de fondos entre una billetera privada y una plataforma en el extranjero.
Lo verdaderamente digno de atención es el conjunto de lógica regulatoria y los compromisos de intereses que se esconden detrás de esta regla.
La mano del regulador ya no se limita al nivel de la plataforma: ahora llega directamente hasta ver de quién es la billetera y quién está operando.
Los operadores con licencia también deben clasificar a los clientes, filtrar listas de riesgo y, además, utilizar herramientas para rastrear el destino de cada flujo de fondos en la cadena.
Las razones que cita oficialmente incluyen el lavado de dinero, la prevención del delito informático en redes, y evitar las restricciones actuales de divisas en el cruce de fronteras.
Para las criptomonedas, esto puede considerarse una típica redefinición de los bordes y un “cerrado” regulatorio.
El mayor atractivo de las stablecoins era precisamente que las transferencias punto a punto no tenían que fijarse en quién era la otra parte.
Pero ahora esa libertad se ha desglosado en tres umbrales reales: cupos, identidad y monitoreo en la cadena.
De aquí en adelante, hacia dónde fluyan los fondos de las stablecoins en la cadena y cuánto, tendrá que depender de las reglas regulatorias de cada lugar.
¿Crees que este límite superior es una barrera necesaria para detener el dinero sucio, o también bloquea el camino de la gente común? ¡Hablemos en la sección de comentarios! ⌒
【Tailandia pone bajo control las transferencias de stablecoins, con un límite máximo diario de 150.000 dólares🔒】
Únete a los grupos de fans de X, en la página principal🔥
La Comisión de Valores y Bolsa de Tailandia ha publicado recientemente un documento de consulta en el que planea imponer un límite máximo rígido diario para las transferencias de stablecoins.
Un solo cliente puede transferir como máximo 5 millones de baht tailandeses por día; con el tipo de cambio actual, equivale aproximadamente a 151.000 dólares.
Tanto si se depositan en un exchange como si se retiran desde el exchange, en realidad hay que calcular este cupo del día por separado en cada extremo.
Las retiradas (pulls) solo se pueden enviar a una billetera verificada a nombre del propio titular; si se transfiere a la dirección de otra persona, el sistema lo bloqueará directamente.
Primero hay que distinguir claramente qué tipo de cuenta y qué tipo de operación es la que realmente queda restringida por este límite.
En las transferencias internas entre plataformas autorizadas con licencia en Tailandia, no hace falta contabilizar estos 5 millones de baht al límite diario.
Mientras todo el proceso se haga mediante el sistema autorizado regular y se verifiquen bien las identidades de ambas partes, incluso si los montos son grandes, se puede liberar el trámite sin problemas.
La parte más vigilada es cada intercambio de fondos entre una billetera privada y una plataforma en el extranjero.
Lo verdaderamente digno de atención es el conjunto de lógica regulatoria y los compromisos de intereses que se esconden detrás de esta regla.
La mano del regulador ya no se limita al nivel de la plataforma: ahora llega directamente hasta ver de quién es la billetera y quién está operando.
Los operadores con licencia también deben clasificar a los clientes, filtrar listas de riesgo y, además, utilizar herramientas para rastrear el destino de cada flujo de fondos en la cadena.
Las razones que cita oficialmente incluyen el lavado de dinero, la prevención del delito informático en redes, y evitar las restricciones actuales de divisas en el cruce de fronteras.
Para las criptomonedas, esto puede considerarse una típica redefinición de los bordes y un “cerrado” regulatorio.
El mayor atractivo de las stablecoins era precisamente que las transferencias punto a punto no tenían que fijarse en quién era la otra parte.
Pero ahora esa libertad se ha desglosado en tres umbrales reales: cupos, identidad y monitoreo en la cadena.
De aquí en adelante, hacia dónde fluyan los fondos de las stablecoins en la cadena y cuánto, tendrá que depender de las reglas regulatorias de cada lugar.
¿Crees que este límite superior es una barrera necesaria para detener el dinero sucio, o también bloquea el camino de la gente común? ¡Hablemos en la sección de comentarios! ⌒
Únete a los grupos de fans de X, en la página principal🔥
La Comisión de Valores y Bolsa de Tailandia ha publicado recientemente un documento de consulta en el que planea imponer un límite máximo rígido diario para las transferencias de stablecoins.
Un solo cliente puede transferir como máximo 5 millones de baht tailandeses por día; con el tipo de cambio actual, equivale aproximadamente a 151.000 dólares.
Tanto si se depositan en un exchange como si se retiran desde el exchange, en realidad hay que calcular este cupo del día por separado en cada extremo.
Las retiradas (pulls) solo se pueden enviar a una billetera verificada a nombre del propio titular; si se transfiere a la dirección de otra persona, el sistema lo bloqueará directamente.
Primero hay que distinguir claramente qué tipo de cuenta y qué tipo de operación es la que realmente queda restringida por este límite.
En las transferencias internas entre plataformas autorizadas con licencia en Tailandia, no hace falta contabilizar estos 5 millones de baht al límite diario.
Mientras todo el proceso se haga mediante el sistema autorizado regular y se verifiquen bien las identidades de ambas partes, incluso si los montos son grandes, se puede liberar el trámite sin problemas.
La parte más vigilada es cada intercambio de fondos entre una billetera privada y una plataforma en el extranjero.
Lo verdaderamente digno de atención es el conjunto de lógica regulatoria y los compromisos de intereses que se esconden detrás de esta regla.
La mano del regulador ya no se limita al nivel de la plataforma: ahora llega directamente hasta ver de quién es la billetera y quién está operando.
Los operadores con licencia también deben clasificar a los clientes, filtrar listas de riesgo y, además, utilizar herramientas para rastrear el destino de cada flujo de fondos en la cadena.
Las razones que cita oficialmente incluyen el lavado de dinero, la prevención del delito informático en redes, y evitar las restricciones actuales de divisas en el cruce de fronteras.
Para las criptomonedas, esto puede considerarse una típica redefinición de los bordes y un “cerrado” regulatorio.
El mayor atractivo de las stablecoins era precisamente que las transferencias punto a punto no tenían que fijarse en quién era la otra parte.
Pero ahora esa libertad se ha desglosado en tres umbrales reales: cupos, identidad y monitoreo en la cadena.
De aquí en adelante, hacia dónde fluyan los fondos de las stablecoins en la cadena y cuánto, tendrá que depender de las reglas regulatorias de cada lugar.
¿Crees que este límite superior es una barrera necesaria para detener el dinero sucio, o también bloquea el camino de la gente común? ¡Hablemos en la sección de comentarios! ⌒
13
·
--
【比特币还没追回,黑客又开口要赎金😱】
主页加入X先生粉丝群聊🔥
9月6日,比特币侧链Liquid的联邦钱包被黑客掏空。约4000枚比特币被一次性转走,当时价值约3.2亿美元。可那个钱包原本也只放了约4200枚,几乎被清空。项目方紧急给桥节点打补丁,追回了3400枚。剩下598枚一直没回来,至今没有下落。按现在的价格,这笔缺口差不多是4700万美元。
先分清白帽披露和敲诈勒索之间的区别。黑客自称是白帽,却发来一条链上消息要价。他们要的不是从追回资产里分成,而是项目方自己账上的10%。条件里还写着,不付钱持有人最多亏15%。按行业里的老规矩,白帽通常先把币还回去,再谈赏金。这次顺序反了过来,性质也就变了。
真正值得看的是抵押率这个数字。网络现在只由85%的比特币做背书。区块还在照常出,可用户提币的通道一直是关着的。能转账却不能出场,钱就卡在了半路上。用户想提走,只能等一个没有时间表的修复。跨链桥最怕的,就是这种半开半关的状态。这座桥的信用,已经不只取决于代码写得好不好。
对加密来说,这一枪打的是跨链桥最老的那道伤口。项目方回绝得很干脆,理由是先例比这一笔钱更重要。他们担心只要付一次,以后每个桥出事都得坐下来谈价钱。目前已联系执法和交易所,一起盯住这笔币的去向。追不追得回,都会变成行业里的一次先例。桥的安全溢价,也会被重新定价。
你觉得黑客这波操作,算是负责任的白帽披露,还是包装过的敲诈?评论区聊聊。
【比特币还没追回,黑客又开口要赎金😱】
主页加入X先生粉丝群聊🔥
9月6日,比特币侧链Liquid的联邦钱包被黑客掏空。约4000枚比特币被一次性转走,当时价值约3.2亿美元。可那个钱包原本也只放了约4200枚,几乎被清空。项目方紧急给桥节点打补丁,追回了3400枚。剩下598枚一直没回来,至今没有下落。按现在的价格,这笔缺口差不多是4700万美元。
先分清白帽披露和敲诈勒索之间的区别。黑客自称是白帽,却发来一条链上消息要价。他们要的不是从追回资产里分成,而是项目方自己账上的10%。条件里还写着,不付钱持有人最多亏15%。按行业里的老规矩,白帽通常先把币还回去,再谈赏金。这次顺序反了过来,性质也就变了。
真正值得看的是抵押率这个数字。网络现在只由85%的比特币做背书。区块还在照常出,可用户提币的通道一直是关着的。能转账却不能出场,钱就卡在了半路上。用户想提走,只能等一个没有时间表的修复。跨链桥最怕的,就是这种半开半关的状态。这座桥的信用,已经不只取决于代码写得好不好。
对加密来说,这一枪打的是跨链桥最老的那道伤口。项目方回绝得很干脆,理由是先例比这一笔钱更重要。他们担心只要付一次,以后每个桥出事都得坐下来谈价钱。目前已联系执法和交易所,一起盯住这笔币的去向。追不追得回,都会变成行业里的一次先例。桥的安全溢价,也会被重新定价。
你觉得黑客这波操作,算是负责任的白帽披露,还是包装过的敲诈?评论区聊聊。
主页加入X先生粉丝群聊🔥
9月6日,比特币侧链Liquid的联邦钱包被黑客掏空。约4000枚比特币被一次性转走,当时价值约3.2亿美元。可那个钱包原本也只放了约4200枚,几乎被清空。项目方紧急给桥节点打补丁,追回了3400枚。剩下598枚一直没回来,至今没有下落。按现在的价格,这笔缺口差不多是4700万美元。
先分清白帽披露和敲诈勒索之间的区别。黑客自称是白帽,却发来一条链上消息要价。他们要的不是从追回资产里分成,而是项目方自己账上的10%。条件里还写着,不付钱持有人最多亏15%。按行业里的老规矩,白帽通常先把币还回去,再谈赏金。这次顺序反了过来,性质也就变了。
真正值得看的是抵押率这个数字。网络现在只由85%的比特币做背书。区块还在照常出,可用户提币的通道一直是关着的。能转账却不能出场,钱就卡在了半路上。用户想提走,只能等一个没有时间表的修复。跨链桥最怕的,就是这种半开半关的状态。这座桥的信用,已经不只取决于代码写得好不好。
对加密来说,这一枪打的是跨链桥最老的那道伤口。项目方回绝得很干脆,理由是先例比这一笔钱更重要。他们担心只要付一次,以后每个桥出事都得坐下来谈价钱。目前已联系执法和交易所,一起盯住这笔币的去向。追不追得回,都会变成行业里的一次先例。桥的安全溢价,也会被重新定价。
你觉得黑客这波操作,算是负责任的白帽披露,还是包装过的敲诈?评论区聊聊。
80
·
--
【El organismo de custodia en India lanza una nueva plataforma; la primera emisión de bonos tokenizados recaudó más de 100 millones de dólares📜】
¡Página de inicio se une al chat del grupo de fans de X先生!🔥
El mayor organismo de custodia de valores de India ha lanzado una nueva plataforma llamada Demat2.0. La inauguración estuvo a cargo nada menos que del propio gobernador del Banco de la Reserva de India y del presidente de la SEBI. Entre los primeros proyectos piloto hay tres emisores: REC, L&T e IIFL, todos participan. Entre los tres emisores hay empresas estatales veteranas que se dedican a infraestructura, así como instituciones financieras. Con bonos tokenizados, reunieron en total 1025 mil millones de rupias, lo que equivale a más de 100 millones de dólares. Esta es la primera vez que las autoridades indias trasladan directamente la emisión de bonos a la cadena.
Primero, aclaremos algo: esto no es lo mismo que los tokens de bonos que circulan en las bolsas. Lo construye el propio organismo nacional de custodia de India, con una ubicación más cercana a las cámaras de compensación. Este libro contable registra quién posee qué parte de cada bono, y la titularidad queda escrita directamente en la cadena. La plataforma abrió dos carteras: una para los tokens de bonos y otra para las rupias digitales del banco central. La compra del bono y el pago se registran en el mismo segundo; así se elimina de forma directa el riesgo de liquidación que antes quedaba en medio.
Lo verdaderamente importante es el dinero utilizado para la liquidación final. La rupia digital mayorista es un pasivo emitido directamente por el banco central y no pasa por la capa de la banca comercial. Si la liquidación de bonos se cambia por este tipo de dinero, es como tender una vía oficial en la cadena. La velocidad de liquidación, que antes era T+1, se comprime a unos pocos segundos. Además, los contratos inteligentes luego pueden pagar intereses automáticamente y realizar el reembolso automáticamente, ahorrando una gran cantidad de trabajo manual y trámites por correo.
En el mundo cripto, el punto no es que exista otra blockchain nueva en el mundo. Lo que importa es que aparece una nueva tanda de compradores oficiales regulados que tienen activos reales en la mano. En esta ronda, los minoristas de India aún no pueden entrar; solo puede participar un pequeño grupo de instituciones con licencia. Pero una vez que la compensación, el pago de intereses y el reembolso se trasladen a la cadena, el capital seguirá esa ruta. Quien primero logre hacer funcionar el mercado de bonos regulado en cadena, primero obtendrá el poder de fijar precios.
¿Crees que este mercado de bonos en cadena “oficial” es un escalón hacia la corriente principal de la cripto, o una nueva muralla para el acaparamiento por parte de las instituciones? Hablemos en la sección de comentarios.
【El organismo de custodia en India lanza una nueva plataforma; la primera emisión de bonos tokenizados recaudó más de 100 millones de dólares📜】
¡Página de inicio se une al chat del grupo de fans de X先生!🔥
El mayor organismo de custodia de valores de India ha lanzado una nueva plataforma llamada Demat2.0. La inauguración estuvo a cargo nada menos que del propio gobernador del Banco de la Reserva de India y del presidente de la SEBI. Entre los primeros proyectos piloto hay tres emisores: REC, L&T e IIFL, todos participan. Entre los tres emisores hay empresas estatales veteranas que se dedican a infraestructura, así como instituciones financieras. Con bonos tokenizados, reunieron en total 1025 mil millones de rupias, lo que equivale a más de 100 millones de dólares. Esta es la primera vez que las autoridades indias trasladan directamente la emisión de bonos a la cadena.
Primero, aclaremos algo: esto no es lo mismo que los tokens de bonos que circulan en las bolsas. Lo construye el propio organismo nacional de custodia de India, con una ubicación más cercana a las cámaras de compensación. Este libro contable registra quién posee qué parte de cada bono, y la titularidad queda escrita directamente en la cadena. La plataforma abrió dos carteras: una para los tokens de bonos y otra para las rupias digitales del banco central. La compra del bono y el pago se registran en el mismo segundo; así se elimina de forma directa el riesgo de liquidación que antes quedaba en medio.
Lo verdaderamente importante es el dinero utilizado para la liquidación final. La rupia digital mayorista es un pasivo emitido directamente por el banco central y no pasa por la capa de la banca comercial. Si la liquidación de bonos se cambia por este tipo de dinero, es como tender una vía oficial en la cadena. La velocidad de liquidación, que antes era T+1, se comprime a unos pocos segundos. Además, los contratos inteligentes luego pueden pagar intereses automáticamente y realizar el reembolso automáticamente, ahorrando una gran cantidad de trabajo manual y trámites por correo.
En el mundo cripto, el punto no es que exista otra blockchain nueva en el mundo. Lo que importa es que aparece una nueva tanda de compradores oficiales regulados que tienen activos reales en la mano. En esta ronda, los minoristas de India aún no pueden entrar; solo puede participar un pequeño grupo de instituciones con licencia. Pero una vez que la compensación, el pago de intereses y el reembolso se trasladen a la cadena, el capital seguirá esa ruta. Quien primero logre hacer funcionar el mercado de bonos regulado en cadena, primero obtendrá el poder de fijar precios.
¿Crees que este mercado de bonos en cadena “oficial” es un escalón hacia la corriente principal de la cripto, o una nueva muralla para el acaparamiento por parte de las instituciones? Hablemos en la sección de comentarios.
¡Página de inicio se une al chat del grupo de fans de X先生!🔥
El mayor organismo de custodia de valores de India ha lanzado una nueva plataforma llamada Demat2.0. La inauguración estuvo a cargo nada menos que del propio gobernador del Banco de la Reserva de India y del presidente de la SEBI. Entre los primeros proyectos piloto hay tres emisores: REC, L&T e IIFL, todos participan. Entre los tres emisores hay empresas estatales veteranas que se dedican a infraestructura, así como instituciones financieras. Con bonos tokenizados, reunieron en total 1025 mil millones de rupias, lo que equivale a más de 100 millones de dólares. Esta es la primera vez que las autoridades indias trasladan directamente la emisión de bonos a la cadena.
Primero, aclaremos algo: esto no es lo mismo que los tokens de bonos que circulan en las bolsas. Lo construye el propio organismo nacional de custodia de India, con una ubicación más cercana a las cámaras de compensación. Este libro contable registra quién posee qué parte de cada bono, y la titularidad queda escrita directamente en la cadena. La plataforma abrió dos carteras: una para los tokens de bonos y otra para las rupias digitales del banco central. La compra del bono y el pago se registran en el mismo segundo; así se elimina de forma directa el riesgo de liquidación que antes quedaba en medio.
Lo verdaderamente importante es el dinero utilizado para la liquidación final. La rupia digital mayorista es un pasivo emitido directamente por el banco central y no pasa por la capa de la banca comercial. Si la liquidación de bonos se cambia por este tipo de dinero, es como tender una vía oficial en la cadena. La velocidad de liquidación, que antes era T+1, se comprime a unos pocos segundos. Además, los contratos inteligentes luego pueden pagar intereses automáticamente y realizar el reembolso automáticamente, ahorrando una gran cantidad de trabajo manual y trámites por correo.
En el mundo cripto, el punto no es que exista otra blockchain nueva en el mundo. Lo que importa es que aparece una nueva tanda de compradores oficiales regulados que tienen activos reales en la mano. En esta ronda, los minoristas de India aún no pueden entrar; solo puede participar un pequeño grupo de instituciones con licencia. Pero una vez que la compensación, el pago de intereses y el reembolso se trasladen a la cadena, el capital seguirá esa ruta. Quien primero logre hacer funcionar el mercado de bonos regulado en cadena, primero obtendrá el poder de fijar precios.
¿Crees que este mercado de bonos en cadena “oficial” es un escalón hacia la corriente principal de la cripto, o una nueva muralla para el acaparamiento por parte de las instituciones? Hablemos en la sección de comentarios.
5
·
--
【Los vendedores en EE. UU. superan a los compradores en un 58%, el mercado inmobiliario más absurdo en 13 años📉】
Únete a la sala de chat del grupo de fans de X先生 en la página de inicio🔥
El mercado inmobiliario de EE. UU. mostró una escena rara en agosto: había un 57,9% más de personas dispuestas a vender que de personas que querían comprar. Se trata del mayor déficit desde que Redfin lleva registros desde 2013. Ese mes, el número de viviendas anunciadas para venta alcanzó 1,53 millones, el nivel más alto desde principios de 2020. Y las hipotecas a 30 años ya han subido hasta el 6,76%. La demanda de compra de los hogares comunes se ve directamente presionada y los compradores empiezan a retirarse.
Primero, aclaremos una cosa: esta vez no es que haya demasiadas casas; es que los compradores se están retirando por voluntad propia. El inventario solo aumentó un 3,9% en un mes; en realidad, la velocidad de oferta no es tan exagerada. Pero el número de compradores solo creció un 0,1% respecto a julio, que por sí mismo ya era el nivel más bajo de la historia. Redfin estima que en agosto solo permanecen en el mercado unos 972.000 compradores. La división regional es muy clara: en Nashville, los vendedores superan a los compradores en un 139%. En Houston, en un 131%; y en Miami, también en un 138%.
Lo realmente interesante es ver qué industria es la que primero cae aplastada por las tasas altas: la que más depende de ellas. Un tipo hipotecario del 6,76% significa que el pago mensual mantiene fuera de la puerta a la mayoría de los hogares. En solo dos años, este déficit de vendedores ya se ha duplicado. Cuando hay menos compradores, primero se enfría todo lo relacionado: reformas, electrodomésticos y las agencias. No hace falta que los precios se desplomen; con que se detengan las transacciones, la presión se transmite. En un mercado de vendedores, los precios suben un 5,5% interanual; en un mercado de compradores, solo un 1,6%.
Para las criptomonedas, en realidad es lo mismo que ocurre en la misma cadena. Cuando los tipos se mantienen altos, se retira liquidez y los activos de riesgo lo sufren a la vez. Un estudio del FMI mencionó que, cuando EE. UU. endurece la política monetaria, las criptomonedas y las acciones reciben golpes juntas. El 16 de septiembre la Reserva Federal se reunirá; el mercado apuesta a que la probabilidad de otra subida de tipos es de cerca del 87%. Esta es también una de las razones por las que últimamente la caída de las criptomonedas y la del mercado bursátil de EE. UU. suelen sincronizarse. Pero cuanto más se enfría el mercado inmobiliario, más probable es que las rentabilidades de los bonos largos sigan bajando; la flexibilización beneficiaría primero al BTC.
¿Crees que este enfriamiento del mercado inmobiliario es una señal de que la inflación va a apagarse, o es el inicio de una recesión? ¡Hablemos en los comentarios!
【Los vendedores en EE. UU. superan a los compradores en un 58%, el mercado inmobiliario más absurdo en 13 años📉】
Únete a la sala de chat del grupo de fans de X先生 en la página de inicio🔥
El mercado inmobiliario de EE. UU. mostró una escena rara en agosto: había un 57,9% más de personas dispuestas a vender que de personas que querían comprar. Se trata del mayor déficit desde que Redfin lleva registros desde 2013. Ese mes, el número de viviendas anunciadas para venta alcanzó 1,53 millones, el nivel más alto desde principios de 2020. Y las hipotecas a 30 años ya han subido hasta el 6,76%. La demanda de compra de los hogares comunes se ve directamente presionada y los compradores empiezan a retirarse.
Primero, aclaremos una cosa: esta vez no es que haya demasiadas casas; es que los compradores se están retirando por voluntad propia. El inventario solo aumentó un 3,9% en un mes; en realidad, la velocidad de oferta no es tan exagerada. Pero el número de compradores solo creció un 0,1% respecto a julio, que por sí mismo ya era el nivel más bajo de la historia. Redfin estima que en agosto solo permanecen en el mercado unos 972.000 compradores. La división regional es muy clara: en Nashville, los vendedores superan a los compradores en un 139%. En Houston, en un 131%; y en Miami, también en un 138%.
Lo realmente interesante es ver qué industria es la que primero cae aplastada por las tasas altas: la que más depende de ellas. Un tipo hipotecario del 6,76% significa que el pago mensual mantiene fuera de la puerta a la mayoría de los hogares. En solo dos años, este déficit de vendedores ya se ha duplicado. Cuando hay menos compradores, primero se enfría todo lo relacionado: reformas, electrodomésticos y las agencias. No hace falta que los precios se desplomen; con que se detengan las transacciones, la presión se transmite. En un mercado de vendedores, los precios suben un 5,5% interanual; en un mercado de compradores, solo un 1,6%.
Para las criptomonedas, en realidad es lo mismo que ocurre en la misma cadena. Cuando los tipos se mantienen altos, se retira liquidez y los activos de riesgo lo sufren a la vez. Un estudio del FMI mencionó que, cuando EE. UU. endurece la política monetaria, las criptomonedas y las acciones reciben golpes juntas. El 16 de septiembre la Reserva Federal se reunirá; el mercado apuesta a que la probabilidad de otra subida de tipos es de cerca del 87%. Esta es también una de las razones por las que últimamente la caída de las criptomonedas y la del mercado bursátil de EE. UU. suelen sincronizarse. Pero cuanto más se enfría el mercado inmobiliario, más probable es que las rentabilidades de los bonos largos sigan bajando; la flexibilización beneficiaría primero al BTC.
¿Crees que este enfriamiento del mercado inmobiliario es una señal de que la inflación va a apagarse, o es el inicio de una recesión? ¡Hablemos en los comentarios!
Únete a la sala de chat del grupo de fans de X先生 en la página de inicio🔥
El mercado inmobiliario de EE. UU. mostró una escena rara en agosto: había un 57,9% más de personas dispuestas a vender que de personas que querían comprar. Se trata del mayor déficit desde que Redfin lleva registros desde 2013. Ese mes, el número de viviendas anunciadas para venta alcanzó 1,53 millones, el nivel más alto desde principios de 2020. Y las hipotecas a 30 años ya han subido hasta el 6,76%. La demanda de compra de los hogares comunes se ve directamente presionada y los compradores empiezan a retirarse.
Primero, aclaremos una cosa: esta vez no es que haya demasiadas casas; es que los compradores se están retirando por voluntad propia. El inventario solo aumentó un 3,9% en un mes; en realidad, la velocidad de oferta no es tan exagerada. Pero el número de compradores solo creció un 0,1% respecto a julio, que por sí mismo ya era el nivel más bajo de la historia. Redfin estima que en agosto solo permanecen en el mercado unos 972.000 compradores. La división regional es muy clara: en Nashville, los vendedores superan a los compradores en un 139%. En Houston, en un 131%; y en Miami, también en un 138%.
Lo realmente interesante es ver qué industria es la que primero cae aplastada por las tasas altas: la que más depende de ellas. Un tipo hipotecario del 6,76% significa que el pago mensual mantiene fuera de la puerta a la mayoría de los hogares. En solo dos años, este déficit de vendedores ya se ha duplicado. Cuando hay menos compradores, primero se enfría todo lo relacionado: reformas, electrodomésticos y las agencias. No hace falta que los precios se desplomen; con que se detengan las transacciones, la presión se transmite. En un mercado de vendedores, los precios suben un 5,5% interanual; en un mercado de compradores, solo un 1,6%.
Para las criptomonedas, en realidad es lo mismo que ocurre en la misma cadena. Cuando los tipos se mantienen altos, se retira liquidez y los activos de riesgo lo sufren a la vez. Un estudio del FMI mencionó que, cuando EE. UU. endurece la política monetaria, las criptomonedas y las acciones reciben golpes juntas. El 16 de septiembre la Reserva Federal se reunirá; el mercado apuesta a que la probabilidad de otra subida de tipos es de cerca del 87%. Esta es también una de las razones por las que últimamente la caída de las criptomonedas y la del mercado bursátil de EE. UU. suelen sincronizarse. Pero cuanto más se enfría el mercado inmobiliario, más probable es que las rentabilidades de los bonos largos sigan bajando; la flexibilización beneficiaría primero al BTC.
¿Crees que este enfriamiento del mercado inmobiliario es una señal de que la inflación va a apagarse, o es el inicio de una recesión? ¡Hablemos en los comentarios!
52
·
--
【Se revisaron 904 carteras de la Tienda de Apple; 45 mostraron riesgos graves🔐】
Añade el chat de seguidores del Sr. X a la página de inicio🔥
El director de tecnología (CTO) de BlueWallet hizo una ronda de verificación y examinó una por una las aplicaciones de carteras que se presentaban como «no custodias» en la App Store. En total, 904; analizó a fondo 494. Al final, se marcaron 45 por problemas de seguridad graves o de alto riesgo: 23 se consideran de riesgo grave potencial y 22, de alto riesgo. Los problemas se concentran en varias cosas: algunas cargan las frases mnemónicas o las llaves privadas en servidores; otras generan números aleatorios con poca aleatoriedad; otras guardan las claves en el lado del servidor; y también hay casos de claves de cifrado hardcodeadas y de carga de scripts no firmados.
Primero hay que aclarar qué promete realmente la palabra «no custodias». Significa que la clave privada solo existe en tu teléfono, la plataforma no puede tocarla, y nadie puede mover tus fondos por ti. Pero en esta revisión, precisamente, las aplicaciones encontradas fallan en esa promesa. Si la «llave» sale del dispositivo y va a parar al servidor de otra persona, tu cartera solo parece no custodias. Con una letra de diferencia, el riesgo es otra cosa.
Lo que de verdad vale la pena mirar es la función de revisión y la experiencia en la App Store: no importa si «roban» o no la clave. Si una cartera sube una frase mnemónica una vez, el cripto que tienes deja de pertenecerte únicamente a ti. Ese es el problema. Este tipo de riesgo normalmente no se nota; solo aparece el día que intentas retirar fondos. También recordó que los resultados del análisis podrían tener falsos positivos, y que que una aplicación no esté en la lista no significa que sea segura.
Para el mundo cripto, el autocustodio siempre ha sido el argumento de venta más sólido, y a la vez el eslabón más débil. Aunque la cadena sea segura, la entrada está en el teléfono, pero la clave puede terminar en el servidor de otra persona. Esta es también una razón por la cual siempre se compran carteras de hardware: la clave privada no se conecta a internet de principio a fin, así que no pueden copiarla a distancia. Al elegir una cartera, revisa primero el nivel de código abierto y el historial de auditorías; no te quedes solo en que la interfaz sea cómoda. Los fondos enviados en la cadena aún pueden rastrearse, pero si roban la clave, básicamente se acabó.
¿Crees que esta puerta del monedero del teléfono es algo que la App Store debería vigilar, o que solo puedes tener más cuidado tú mismo? Hablemos en la sección de comentarios.
【Se revisaron 904 carteras de la Tienda de Apple; 45 mostraron riesgos graves🔐】
Añade el chat de seguidores del Sr. X a la página de inicio🔥
El director de tecnología (CTO) de BlueWallet hizo una ronda de verificación y examinó una por una las aplicaciones de carteras que se presentaban como «no custodias» en la App Store. En total, 904; analizó a fondo 494. Al final, se marcaron 45 por problemas de seguridad graves o de alto riesgo: 23 se consideran de riesgo grave potencial y 22, de alto riesgo. Los problemas se concentran en varias cosas: algunas cargan las frases mnemónicas o las llaves privadas en servidores; otras generan números aleatorios con poca aleatoriedad; otras guardan las claves en el lado del servidor; y también hay casos de claves de cifrado hardcodeadas y de carga de scripts no firmados.
Primero hay que aclarar qué promete realmente la palabra «no custodias». Significa que la clave privada solo existe en tu teléfono, la plataforma no puede tocarla, y nadie puede mover tus fondos por ti. Pero en esta revisión, precisamente, las aplicaciones encontradas fallan en esa promesa. Si la «llave» sale del dispositivo y va a parar al servidor de otra persona, tu cartera solo parece no custodias. Con una letra de diferencia, el riesgo es otra cosa.
Lo que de verdad vale la pena mirar es la función de revisión y la experiencia en la App Store: no importa si «roban» o no la clave. Si una cartera sube una frase mnemónica una vez, el cripto que tienes deja de pertenecerte únicamente a ti. Ese es el problema. Este tipo de riesgo normalmente no se nota; solo aparece el día que intentas retirar fondos. También recordó que los resultados del análisis podrían tener falsos positivos, y que que una aplicación no esté en la lista no significa que sea segura.
Para el mundo cripto, el autocustodio siempre ha sido el argumento de venta más sólido, y a la vez el eslabón más débil. Aunque la cadena sea segura, la entrada está en el teléfono, pero la clave puede terminar en el servidor de otra persona. Esta es también una razón por la cual siempre se compran carteras de hardware: la clave privada no se conecta a internet de principio a fin, así que no pueden copiarla a distancia. Al elegir una cartera, revisa primero el nivel de código abierto y el historial de auditorías; no te quedes solo en que la interfaz sea cómoda. Los fondos enviados en la cadena aún pueden rastrearse, pero si roban la clave, básicamente se acabó.
¿Crees que esta puerta del monedero del teléfono es algo que la App Store debería vigilar, o que solo puedes tener más cuidado tú mismo? Hablemos en la sección de comentarios.
Añade el chat de seguidores del Sr. X a la página de inicio🔥
El director de tecnología (CTO) de BlueWallet hizo una ronda de verificación y examinó una por una las aplicaciones de carteras que se presentaban como «no custodias» en la App Store. En total, 904; analizó a fondo 494. Al final, se marcaron 45 por problemas de seguridad graves o de alto riesgo: 23 se consideran de riesgo grave potencial y 22, de alto riesgo. Los problemas se concentran en varias cosas: algunas cargan las frases mnemónicas o las llaves privadas en servidores; otras generan números aleatorios con poca aleatoriedad; otras guardan las claves en el lado del servidor; y también hay casos de claves de cifrado hardcodeadas y de carga de scripts no firmados.
Primero hay que aclarar qué promete realmente la palabra «no custodias». Significa que la clave privada solo existe en tu teléfono, la plataforma no puede tocarla, y nadie puede mover tus fondos por ti. Pero en esta revisión, precisamente, las aplicaciones encontradas fallan en esa promesa. Si la «llave» sale del dispositivo y va a parar al servidor de otra persona, tu cartera solo parece no custodias. Con una letra de diferencia, el riesgo es otra cosa.
Lo que de verdad vale la pena mirar es la función de revisión y la experiencia en la App Store: no importa si «roban» o no la clave. Si una cartera sube una frase mnemónica una vez, el cripto que tienes deja de pertenecerte únicamente a ti. Ese es el problema. Este tipo de riesgo normalmente no se nota; solo aparece el día que intentas retirar fondos. También recordó que los resultados del análisis podrían tener falsos positivos, y que que una aplicación no esté en la lista no significa que sea segura.
Para el mundo cripto, el autocustodio siempre ha sido el argumento de venta más sólido, y a la vez el eslabón más débil. Aunque la cadena sea segura, la entrada está en el teléfono, pero la clave puede terminar en el servidor de otra persona. Esta es también una razón por la cual siempre se compran carteras de hardware: la clave privada no se conecta a internet de principio a fin, así que no pueden copiarla a distancia. Al elegir una cartera, revisa primero el nivel de código abierto y el historial de auditorías; no te quedes solo en que la interfaz sea cómoda. Los fondos enviados en la cadena aún pueden rastrearse, pero si roban la clave, básicamente se acabó.
¿Crees que esta puerta del monedero del teléfono es algo que la App Store debería vigilar, o que solo puedes tener más cuidado tú mismo? Hablemos en la sección de comentarios.
38
·
--
【Grayscale quiere meter Litecoin en un ETF, y el voto de la SEC se ha retrasado 20 meses 📄】
En la página principal, únete al grupo de fans de Mr. X 🔥
Grayscale presentó el 11 de septiembre documentos S-3/A revisados, con la intención de renombrar formalmente el fideicomiso de Litecoin a un ETF de Litecoin. El documento muestra que planea listar las participaciones en NYSE Arca, y que el código seguirá siendo LTCN. El administrador y el agente de transferencias de este fideicomiso son Bank of New York Mellon. La unidad mínima de suscripción y reembolso es de 10.000 acciones. En el documento lo describen como un producto de tenencia pasiva que solo sigue el precio del índice de Litecoin. El precio actual de Litecoin ronda los 53,5 dólares y su capitalización es de aproximadamente 4.100 millones de dólares.
Primero, separa dos cosas: el cambio de nombre y la cotización. El cambio de nombre es solo un movimiento corporativo; con entregar un documento se puede hacer. Cotizar es diferente: hay que esperar a que la solicitud de reglas 19b-4 de la bolsa sea aprobada por la SEC. Esa solicitud se presentó el 24 de enero de 2025 y, hasta ahora, todavía no ha sido aprobada. El documento lo dice con total claridad: si no hay aprobación, el registro no entra en vigor y las participaciones tampoco se venderán. El camino habitual de Grayscale es exactamente así: primero lanzan el fideicomiso y luego hacen fila para convertirlo en ETF.
¿En qué es diferente esta vez? Depende del método de suscripción y reembolso. Este fideicomiso actualmente solo admite suscripción y reembolso en efectivo. Para hacer suscripción y reembolso en especie, primero hay que esperar a que NYSE Arca cambie sus propias reglas de cotización. Lo realmente importante es el orden de la fila. Los ETF spot de XRP, Solana, TRON y HYPE ya están cotizando; Litecoin sigue bloqueado en la entrada. Ese es el verdadero problema: no es que no haya demanda, es que está demasiado atrás en la fila.
Para las criptomonedas, el avance de los ETF de monedas antiguas es como un termómetro. Lo que se mide no es el precio, sino la holgura o rigor de la regulación. Cuantas más veces se aprueba un ETF para una altcoin, más canales de flujo de capital se abren para los brokers tradicionales. Al revés, una solicitud que lleva 20 meses atascada también le recuerda al mercado que los ETF cripto nunca se aprueban automáticamente. Cuánto dinero entra y en qué magnitud depende de qué tan grande sea la puerta.
¿Crees que este ETF de Litecoin será aprobado tarde o temprano, o que se quedará para siempre al final de la fila? ¡Hablemos en la sección de comentarios!
【Grayscale quiere meter Litecoin en un ETF, y el voto de la SEC se ha retrasado 20 meses 📄】
En la página principal, únete al grupo de fans de Mr. X 🔥
Grayscale presentó el 11 de septiembre documentos S-3/A revisados, con la intención de renombrar formalmente el fideicomiso de Litecoin a un ETF de Litecoin. El documento muestra que planea listar las participaciones en NYSE Arca, y que el código seguirá siendo LTCN. El administrador y el agente de transferencias de este fideicomiso son Bank of New York Mellon. La unidad mínima de suscripción y reembolso es de 10.000 acciones. En el documento lo describen como un producto de tenencia pasiva que solo sigue el precio del índice de Litecoin. El precio actual de Litecoin ronda los 53,5 dólares y su capitalización es de aproximadamente 4.100 millones de dólares.
Primero, separa dos cosas: el cambio de nombre y la cotización. El cambio de nombre es solo un movimiento corporativo; con entregar un documento se puede hacer. Cotizar es diferente: hay que esperar a que la solicitud de reglas 19b-4 de la bolsa sea aprobada por la SEC. Esa solicitud se presentó el 24 de enero de 2025 y, hasta ahora, todavía no ha sido aprobada. El documento lo dice con total claridad: si no hay aprobación, el registro no entra en vigor y las participaciones tampoco se venderán. El camino habitual de Grayscale es exactamente así: primero lanzan el fideicomiso y luego hacen fila para convertirlo en ETF.
¿En qué es diferente esta vez? Depende del método de suscripción y reembolso. Este fideicomiso actualmente solo admite suscripción y reembolso en efectivo. Para hacer suscripción y reembolso en especie, primero hay que esperar a que NYSE Arca cambie sus propias reglas de cotización. Lo realmente importante es el orden de la fila. Los ETF spot de XRP, Solana, TRON y HYPE ya están cotizando; Litecoin sigue bloqueado en la entrada. Ese es el verdadero problema: no es que no haya demanda, es que está demasiado atrás en la fila.
Para las criptomonedas, el avance de los ETF de monedas antiguas es como un termómetro. Lo que se mide no es el precio, sino la holgura o rigor de la regulación. Cuantas más veces se aprueba un ETF para una altcoin, más canales de flujo de capital se abren para los brokers tradicionales. Al revés, una solicitud que lleva 20 meses atascada también le recuerda al mercado que los ETF cripto nunca se aprueban automáticamente. Cuánto dinero entra y en qué magnitud depende de qué tan grande sea la puerta.
¿Crees que este ETF de Litecoin será aprobado tarde o temprano, o que se quedará para siempre al final de la fila? ¡Hablemos en la sección de comentarios!
En la página principal, únete al grupo de fans de Mr. X 🔥
Grayscale presentó el 11 de septiembre documentos S-3/A revisados, con la intención de renombrar formalmente el fideicomiso de Litecoin a un ETF de Litecoin. El documento muestra que planea listar las participaciones en NYSE Arca, y que el código seguirá siendo LTCN. El administrador y el agente de transferencias de este fideicomiso son Bank of New York Mellon. La unidad mínima de suscripción y reembolso es de 10.000 acciones. En el documento lo describen como un producto de tenencia pasiva que solo sigue el precio del índice de Litecoin. El precio actual de Litecoin ronda los 53,5 dólares y su capitalización es de aproximadamente 4.100 millones de dólares.
Primero, separa dos cosas: el cambio de nombre y la cotización. El cambio de nombre es solo un movimiento corporativo; con entregar un documento se puede hacer. Cotizar es diferente: hay que esperar a que la solicitud de reglas 19b-4 de la bolsa sea aprobada por la SEC. Esa solicitud se presentó el 24 de enero de 2025 y, hasta ahora, todavía no ha sido aprobada. El documento lo dice con total claridad: si no hay aprobación, el registro no entra en vigor y las participaciones tampoco se venderán. El camino habitual de Grayscale es exactamente así: primero lanzan el fideicomiso y luego hacen fila para convertirlo en ETF.
¿En qué es diferente esta vez? Depende del método de suscripción y reembolso. Este fideicomiso actualmente solo admite suscripción y reembolso en efectivo. Para hacer suscripción y reembolso en especie, primero hay que esperar a que NYSE Arca cambie sus propias reglas de cotización. Lo realmente importante es el orden de la fila. Los ETF spot de XRP, Solana, TRON y HYPE ya están cotizando; Litecoin sigue bloqueado en la entrada. Ese es el verdadero problema: no es que no haya demanda, es que está demasiado atrás en la fila.
Para las criptomonedas, el avance de los ETF de monedas antiguas es como un termómetro. Lo que se mide no es el precio, sino la holgura o rigor de la regulación. Cuantas más veces se aprueba un ETF para una altcoin, más canales de flujo de capital se abren para los brokers tradicionales. Al revés, una solicitud que lleva 20 meses atascada también le recuerda al mercado que los ETF cripto nunca se aprueban automáticamente. Cuánto dinero entra y en qué magnitud depende de qué tan grande sea la puerta.
¿Crees que este ETF de Litecoin será aprobado tarde o temprano, o que se quedará para siempre al final de la fila? ¡Hablemos en la sección de comentarios!
1
195
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AnthropicCEOCallsForAISlowdown
35,299 visualizaciones
521 participa(n) en el debate
#anthropicceocallsforaislowdown
"Necesitamos desacelerar la IA": ¿Por qué hasta los líderes del sector están pidiendo una pausa?
El ecosistema tecnológico está acostumbrado a romper cosas y avanzar rápido ("move fast and break things"). Sin embargo, el CEO de Anthropic se ha sumado al llamado global de actuar con mayor prudencia en el desarrollo de la Inteligencia Artificial.
No se trata de frenar la innovación por miedo, sino de adelantarse a los riesgos antes de que la velocidad del desarrollo supere nuestra capacidad de regulación y control.
¿Qué está en juego?
Seguridad y alineación: Asegurar que los modelos más avanzados sigan siendo seguros y alineados con los valores humanos antes de su despliegue masivo.
Marcos regulatorios realistas: Dar tiempo a los gobiernos e instituciones para entender la tecnología y crear leyes eficaces, no reactivas.
Mitigación de riesgos sistémicos: Evitar una "carrera armamentista" comercial entre gigantes tecnológicos que priorice la velocidad sobre la estabilidad social y económica.
La verdadera innovación no es solo lanzar el modelo más rápido, sino construir la infraestructura más segura y confiable a largo plazo.
$VTHO
$SCR
$CVC
Joseph RRG S7
·2 «Me gusta»
·935 visualizaciones
AnthropicChoosesNasdaqForPotentialIPO
12,963 visualizaciones
188 participa(n) en el debate
SECReceivesGrayscaleLitecoinTrustETFFiling
160,666 visualizaciones
1,951 participa(n) en el debate