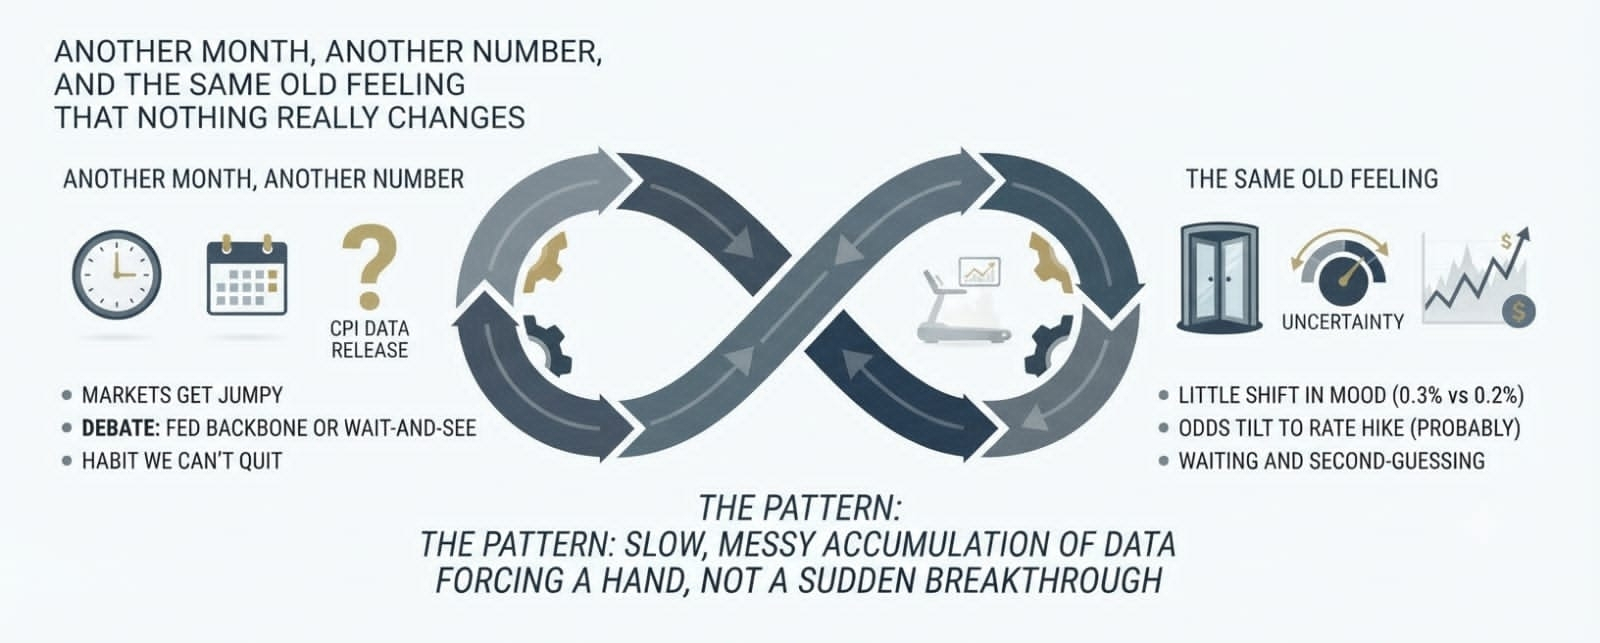
Sinceramente, estoy agotada con todo este asunto. Cada pocas semanas nos reunimos todos, como si fuera como un reloj, esperando el próximo dato de inflación como si fuera a entregar alguna especie de respuesta final, y luego sale el número y empieza el debate de nuevo. He visto esta película tantas veces que ya me sé el guion de memoria. Los mercados se ponen nerviosos, la gente empieza a discutir si la Fed por fin encontró su columna vertebral o si todavía está atrapada en el modo de esperar y ver, y para la semana siguiente, la mitad de eso ya se olvida hasta el próximo lanzamiento. Seamos realistas: después de un tiempo deja de sentirse como un análisis y empieza a sentirse como un hábito que no podemos dejar.
El IPC de agosto de hoy fue, en esencia, lo que mucha gente esperaba en la superficie. El dato general subió 0,4 por ciento en el mes y sigue en 3,4 por ciento en el año. Nada sorprendente ahí. La cifra subyacente fue la que cambió el ánimo: 0,3 por ciento mes a mes, cuando la mayoría estaba mirando a 0,2. Esa pequeña diferencia fue suficiente para empujar las probabilidades de una subida de tasas la próxima semana de “tal vez” a “probablemente”. Los precios de la energía, especialmente el gas, hicieron gran parte del trabajo después de un par de meses más tranquilos. Esa es la parte que me preocupa. Ya hemos visto antes que el petróleo y el gas se mueven con fuerza, y cuando aún hay ruido geopolítico flotando por ahí, es difícil saber cuánto de esto es temporal y cuánto se va a quedar más tiempo del que nadie quiere.
He pasado por suficientes ciclos de estos como para recordar cuando la tasa de los fondos era más alta, luego más baja, y después se quedó estancada en ese rango de entre 3,50 y 3,75 por ciento durante lo que se siente como una eternidad. Los funcionarios habían estado diciendo que los datos de agosto serían lo que importaría. Algunos sonaban listos para moverse si las cosas se veían “calientes”; otros hablaban de mantener el rumbo si la desaceleración continuaba. La impresión del núcleo salió del lado más cálido, así que el mercado hizo lo de siempre: descontó una mayor probabilidad de una subida de un cuarto de punto la próxima semana. Quizá la Fed la ejecute. Quizá encuentren una razón para pausar otra vez. Esa es la incertidumbre que nunca termina de irse. Puedes mirar los números todo lo que quieras, pero todavía hay una brecha entre lo que dicen los datos y lo que un comité de personas decide hacer con ellos.
Lo que me llega es que el panorama más amplio todavía se siente familiar. La inflación no ha vuelto a ese ordenado objetivo del dos por ciento del que siguen hablando. La energía no deja de saltar. Los costos que se acumularon antes siguen abriéndose camino con el tiempo. Al mismo tiempo, la economía no se ha desplomado. La gente sigue trabajando y gastando. Así que vuelven las mismas preguntas: ¿subir las tasas enfriará realmente lo correcto sin crear nuevos problemas en algún otro lugar? Ya hemos visto subidas antes. Ya hemos visto largas pausas. El patrón es menos sobre avances repentinos y más sobre la acumulación lenta y desordenada de datos que, eventualmente, obliga a alguien a tomar una decisión.
Me sorprendo continuamente gastando demasiada energía mental en estas publicaciones. Te dices que solo te estás manteniendo informado y luego te das cuenta de que la mitad de la reacción sigue guiándose por la historia más ruidosa de ese día. Un mes la narrativa es que la inflación es terco y que la Fed necesita actuar. El mes siguiente, una lectura más suave trae conversaciones sobre paciencia y el peligro de ir demasiado lejos. Cansa de una manera silenciosa: el tipo de cansancio que viene de ver los mismos argumentos girar en círculo sin aterrizar nunca. El problema que intentan gestionar es real. Los precios que se mantienen altos durante demasiado tiempo van desgastando a la gente. Pero las herramientas son contundentes, el momento siempre es imperfecto y la confianza en cualquier decisión individual no dura tanto como sugieren los titulares.
Así que aquí estamos de nuevo. Las cifras más recientes han inclinado las cosas hacia una subida la próxima semana. Los mercados, en su mayoría, ya han aceptado eso como el camino más probable. No significa que esté garantizado, y tampoco quiere decir que el gran debate esté resuelto. La energía podría tranquilizarse. Las próximas dos publicaciones podrían verse diferentes. Los funcionarios todavía podrían decidir esperar. O podrían decidir que quedarse quietos por más tiempo parece peor que moverse. De cualquier modo, seguirán la espera, la reacción y las dudas de última hora. Esa es la parte que ahora mismo me parece más honesta: no hay un gran punto de giro, solo otro dato más en una larga fila de ellos, y la misma desconfianza a nivel básico sobre cuánto cambia realmente cualquiera de esto para la gente que vive con los precios.