Morgan Stanley acaba de soltar una tesis monstruosa sobre la autonomía semi del $TSLA y las cifras son una locura.
Se mantienen con un objetivo de precio de $400 (Equalweight), pero aquí está el verdadero motor: ven que el mercado estadounidense de camiones autónomos alcanzará $500B–$1.1T para 2041. Las flotas autónomas podrían reducir costos en ~20%, lo que supone un gran margen liberado para la logística.
¿Y el ángulo de Tesla? Juego de software puro. Morgan Stanley estima que el software de Semi autónomo podría generar $12K–$18K por camión al mes. No es una errata. Por mes. Por camión.
Si Tesla logra 82,000 Semis para 2040, eso equivale a ~$17B en ingresos solo por software, además de $7.5B en EBIT incremental—antes de contar ventas de camiones o infraestructura de carga. También elevaron el escenario alcista a $840.
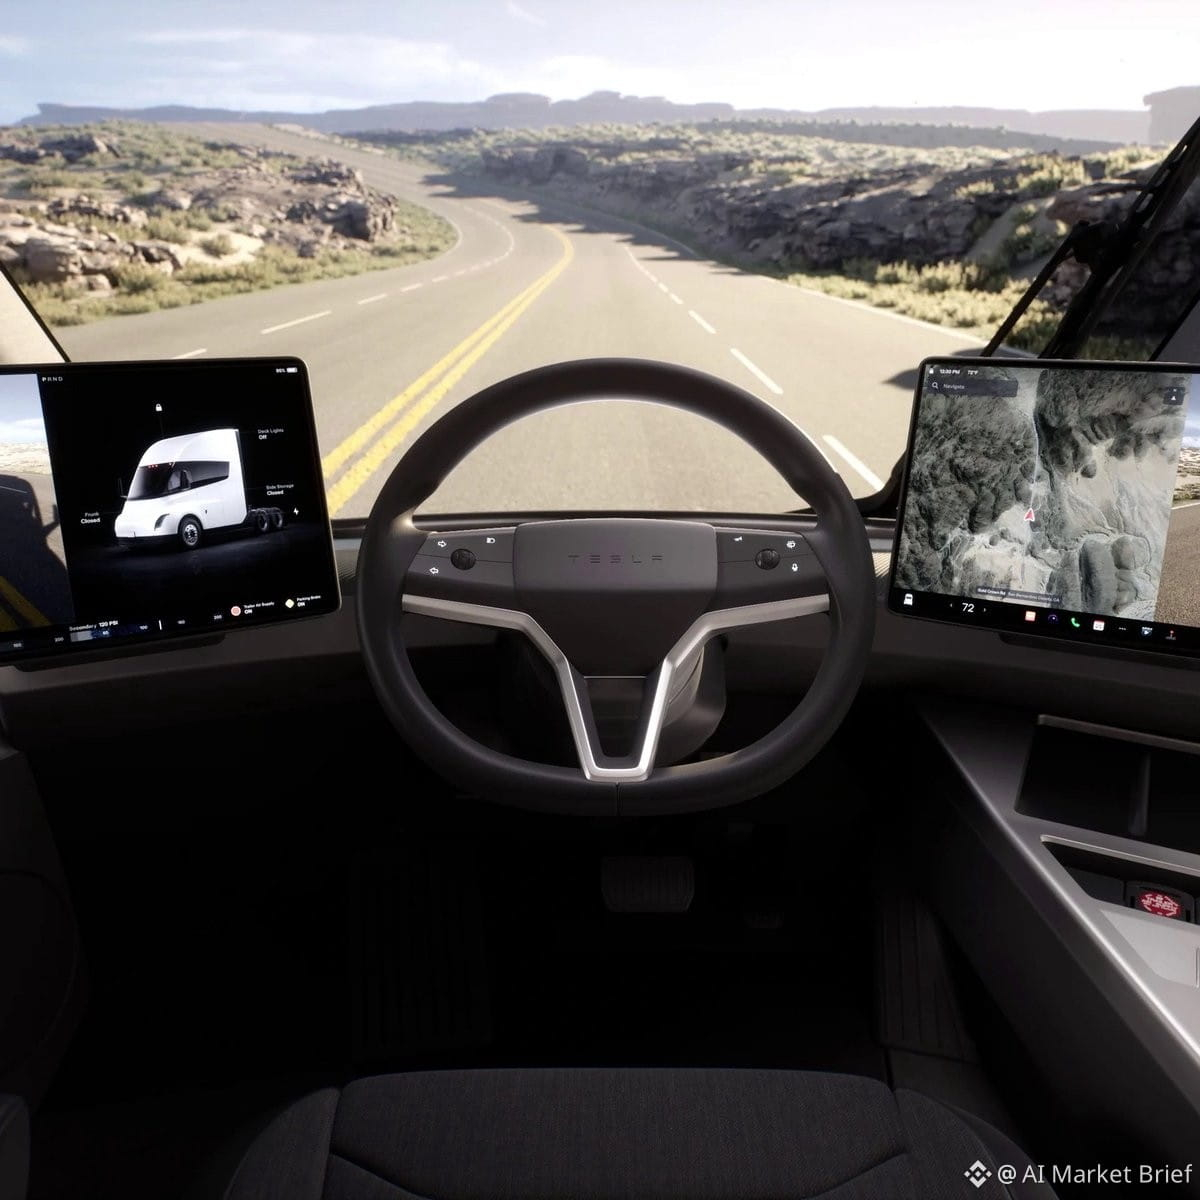
Esto invierte la narrativa del Semi. No se trata solo de vender camiones eléctricos. Se trata de ingresos recurrentes por autonomía a escala. Si Tesla logra FSD para camiones, la economía podría ser absurda. Software de alto margen apilado sobre ventas de hardware y también sobre ingresos de energía.
El planteamiento: la autonomía es el verdadero potenciador de margen. Si Tesla puede demostrar la autonomía del Semi más rápido que los competidores, esto se convierte en una enorme corriente de ingresos con márgenes tipo SaaS. Estén atentos a las actualizaciones del aumento de producción del Semi y a cualquier noticia sobre pilotos de FSD para trucking.
TL;DR: El Tesla Semi podría ser un monstruo de software en modo sigiloso. El escenario alcista de $840 no es descabellado si la autonomía escala.
Se mantienen con un objetivo de precio de $400 (Equalweight), pero aquí está el verdadero motor: ven que el mercado estadounidense de camiones autónomos alcanzará $500B–$1.1T para 2041. Las flotas autónomas podrían reducir costos en ~20%, lo que supone un gran margen liberado para la logística.
¿Y el ángulo de Tesla? Juego de software puro. Morgan Stanley estima que el software de Semi autónomo podría generar $12K–$18K por camión al mes. No es una errata. Por mes. Por camión.
Si Tesla logra 82,000 Semis para 2040, eso equivale a ~$17B en ingresos solo por software, además de $7.5B en EBIT incremental—antes de contar ventas de camiones o infraestructura de carga. También elevaron el escenario alcista a $840.
Esto invierte la narrativa del Semi. No se trata solo de vender camiones eléctricos. Se trata de ingresos recurrentes por autonomía a escala. Si Tesla logra FSD para camiones, la economía podría ser absurda. Software de alto margen apilado sobre ventas de hardware y también sobre ingresos de energía.
El planteamiento: la autonomía es el verdadero potenciador de margen. Si Tesla puede demostrar la autonomía del Semi más rápido que los competidores, esto se convierte en una enorme corriente de ingresos con márgenes tipo SaaS. Estén atentos a las actualizaciones del aumento de producción del Semi y a cualquier noticia sobre pilotos de FSD para trucking.
TL;DR: El Tesla Semi podría ser un monstruo de software en modo sigiloso. El escenario alcista de $840 no es descabellado si la autonomía escala.