El mayor problema de DeFi quizá nunca haya sido que los rendimientos no fueran lo bastante altos.
Más bien, es que muchos rendimientos ni siquiera tienen realmente “dinero” detrás.
Préstamos, LP, apalancamiento, staking: una serie de mecánicas cada vez más complejas. Pero si el capital solo sigue circulando dentro de Crypto, al final los rendimientos siguen siendo difíciles de desligar del volumen de operaciones, la volatilidad del mercado y la liquidez que se añade desde fuera.
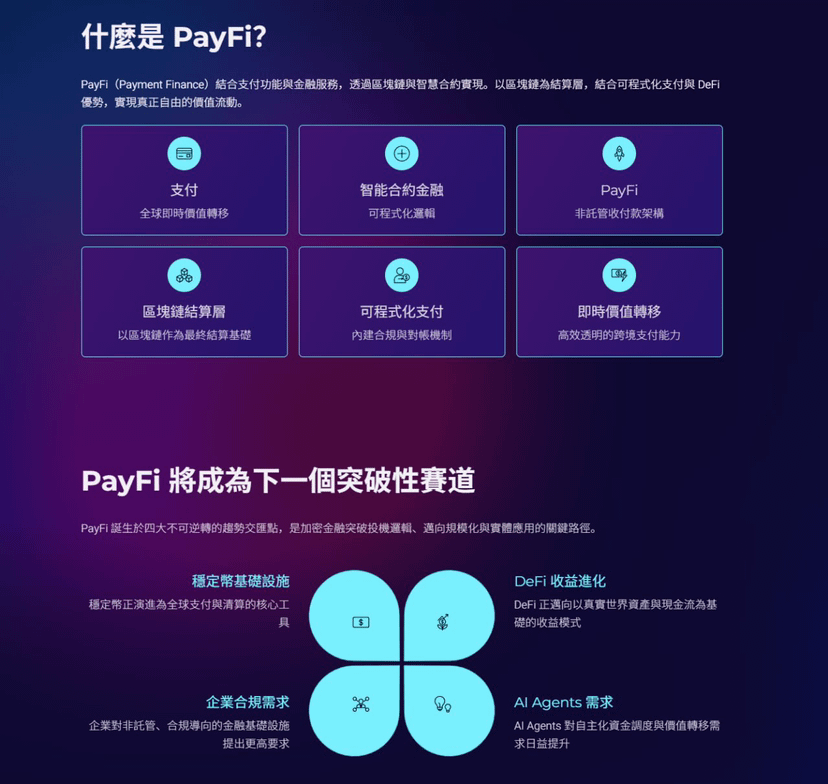
Por eso, en cambio, me preocupa más PayFi.
Porque el acto de pagar, en sí mismo, responde a una necesidad real.
Transferencias internacionales, liquidación para comercios, pagos de la cadena de suministro, pasarelas de pago: ocurre cada día. Y, detrás, lo que hay es un flujo de fondos real, no una demanda de capital creada solo para minar.
El problema es que, en los sistemas de pago tradicionales, el dinero suele estar custodiado por instituciones centralizadas, por lo que la transparencia y la composabilidad son limitadas.
Lo que @Polyflow_PayFi intenta hacer, en mi opinión, es llenar esa capa que falta en el medio.
PID se encarga de la identidad y de los credenciales verificables; PLP se encarga de recibir el capital de los pagos y la liquidez para la liquidación, y además de conectar los flujos reales de fondos generados por estos pagos con las finanzas on-chain.
Esto implica un cambio muy importante:
De cara al futuro, las fuentes de ingresos de DeFi quizá no sean solo “que otros quieran aceptar tu liquidez”, sino que en el mundo real haya personas que realmente necesitan ese dinero para rotarlo.
Si este camino logra funcionar, lo que PayFi cambiaría de verdad no sería algún producto específico de DeFi, sino el origen del capital on-chain.
Del ciclo interno de Crypto, al ingreso de efectivo comercial real en la cadena.
Creo que este es, precisamente, el lugar más digno de atención de PayFi.
@Polyflow_PayFi
#polyflow
Más bien, es que muchos rendimientos ni siquiera tienen realmente “dinero” detrás.
Préstamos, LP, apalancamiento, staking: una serie de mecánicas cada vez más complejas. Pero si el capital solo sigue circulando dentro de Crypto, al final los rendimientos siguen siendo difíciles de desligar del volumen de operaciones, la volatilidad del mercado y la liquidez que se añade desde fuera.
Por eso, en cambio, me preocupa más PayFi.
Porque el acto de pagar, en sí mismo, responde a una necesidad real.
Transferencias internacionales, liquidación para comercios, pagos de la cadena de suministro, pasarelas de pago: ocurre cada día. Y, detrás, lo que hay es un flujo de fondos real, no una demanda de capital creada solo para minar.
El problema es que, en los sistemas de pago tradicionales, el dinero suele estar custodiado por instituciones centralizadas, por lo que la transparencia y la composabilidad son limitadas.
Lo que @Polyflow_PayFi intenta hacer, en mi opinión, es llenar esa capa que falta en el medio.
PID se encarga de la identidad y de los credenciales verificables; PLP se encarga de recibir el capital de los pagos y la liquidez para la liquidación, y además de conectar los flujos reales de fondos generados por estos pagos con las finanzas on-chain.
Esto implica un cambio muy importante:
De cara al futuro, las fuentes de ingresos de DeFi quizá no sean solo “que otros quieran aceptar tu liquidez”, sino que en el mundo real haya personas que realmente necesitan ese dinero para rotarlo.
Si este camino logra funcionar, lo que PayFi cambiaría de verdad no sería algún producto específico de DeFi, sino el origen del capital on-chain.
Del ciclo interno de Crypto, al ingreso de efectivo comercial real en la cadena.
Creo que este es, precisamente, el lugar más digno de atención de PayFi.
@Polyflow_PayFi
#polyflow