

Creo que el mercado acaba de recibir un recordatorio muy claro de que la inflación todavía puede arruinar lo de los recortes de tasas.
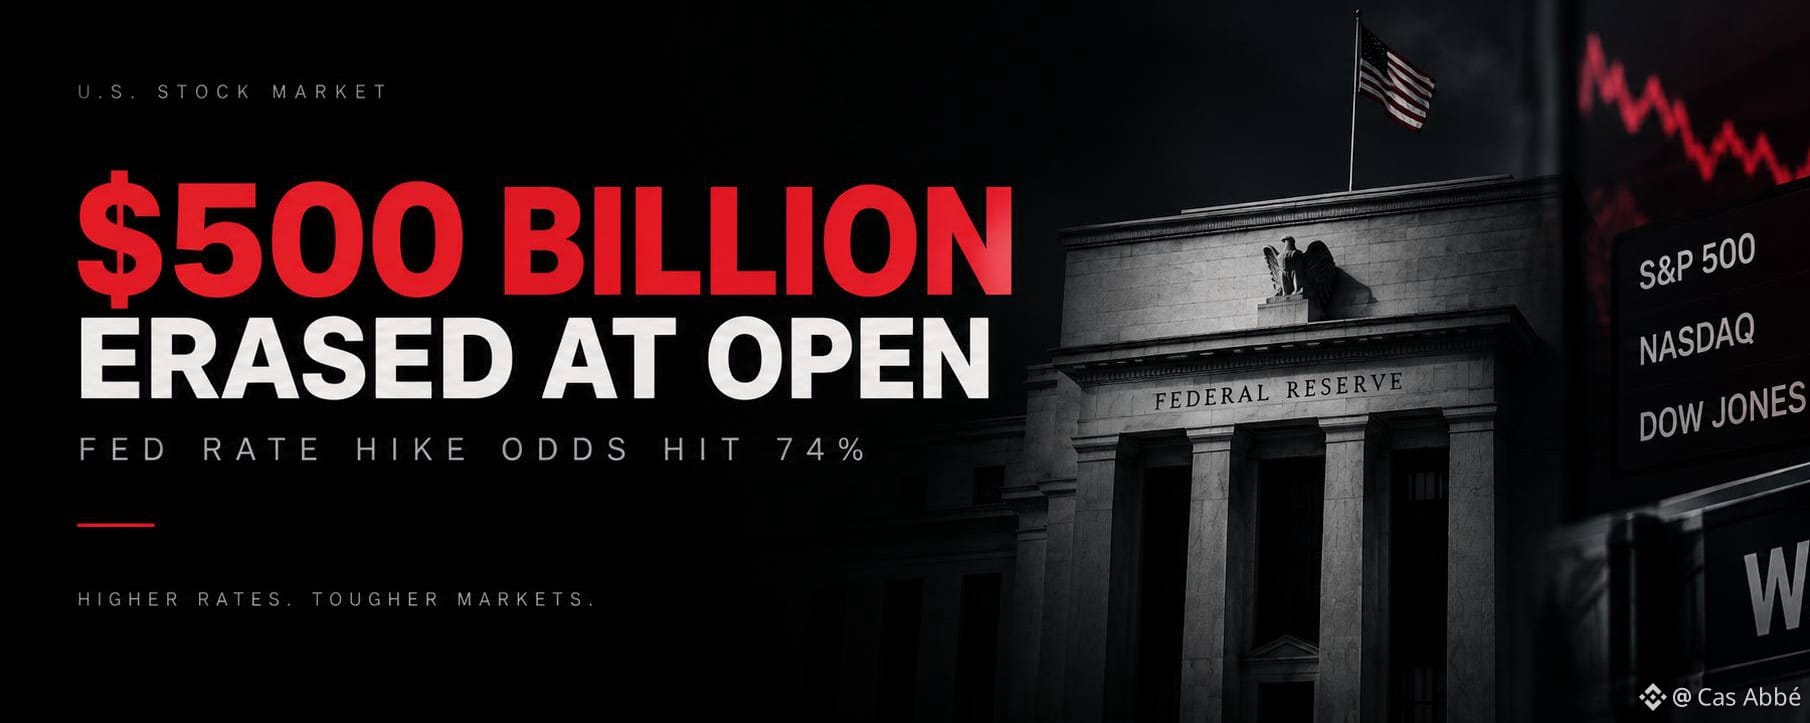
Las acciones estadounidenses abrieron a la baja hoy después de que la inflación de los productores de agosto se situara en 5.4% interanual, ligeramente por encima de las expectativas. Al mismo tiempo, el petróleo subió por encima de los 100 dólares el barril, mientras que el rendimiento del Tesoro a 10 años avanzó hacia el 4.9%.
El dato que realmente captó mi atención fue la valoración del mercado sobre la Fed.
En un momento, los mercados estaban valorando una probabilidad del 74% de una subida de tasas la próxima semana, frente al 62.1% del día anterior.
Eso es una revalorización bastante brusca.
Y honestamente, no creo que el mercado esté vendiendo porque las empresas de repente se convirtieron en malos negocios. Está vendiendo porque el costo del dinero vuelve a ser el problema.
Más petróleo → más presión inflacionaria → mayores rendimientos de los bonos del Tesoro → mayor probabilidad de una política monetaria más restrictiva de la Fed → menos apetito por los activos de riesgo caros.
Esa es la cadena que estoy vigilando.
La cifra de 500 mil millones de dólares se está usando como una instantánea de la pérdida de capitalización del mercado cerca de la apertura, pero yo me centraría menos en el número del titular y más en lo que lo causó. El S&P 500, el Dow y el Nasdaq se movieron a la baja, y el Nasdaq en particular fue especialmente sensible al aumento de los rendimientos.
Y mañana podría importar aún más.
El informe del IPC de agosto se publicará el viernes. Si la inflación al consumo también sale caliente, el ajuste de precios del 74% podría volverse incluso más incómodo para las acciones y las criptomonedas.
Para mí, esto todavía no es una tesis de desplome.
Es una advertencia de liquidez.
El mercado estaba poniendo precio a dinero más fácil. De pronto, se le está obligando a valorar la posibilidad de un dinero más restrictivo. Ese es un entorno muy distinto.