#美财政部拟回购最多60亿美元国债
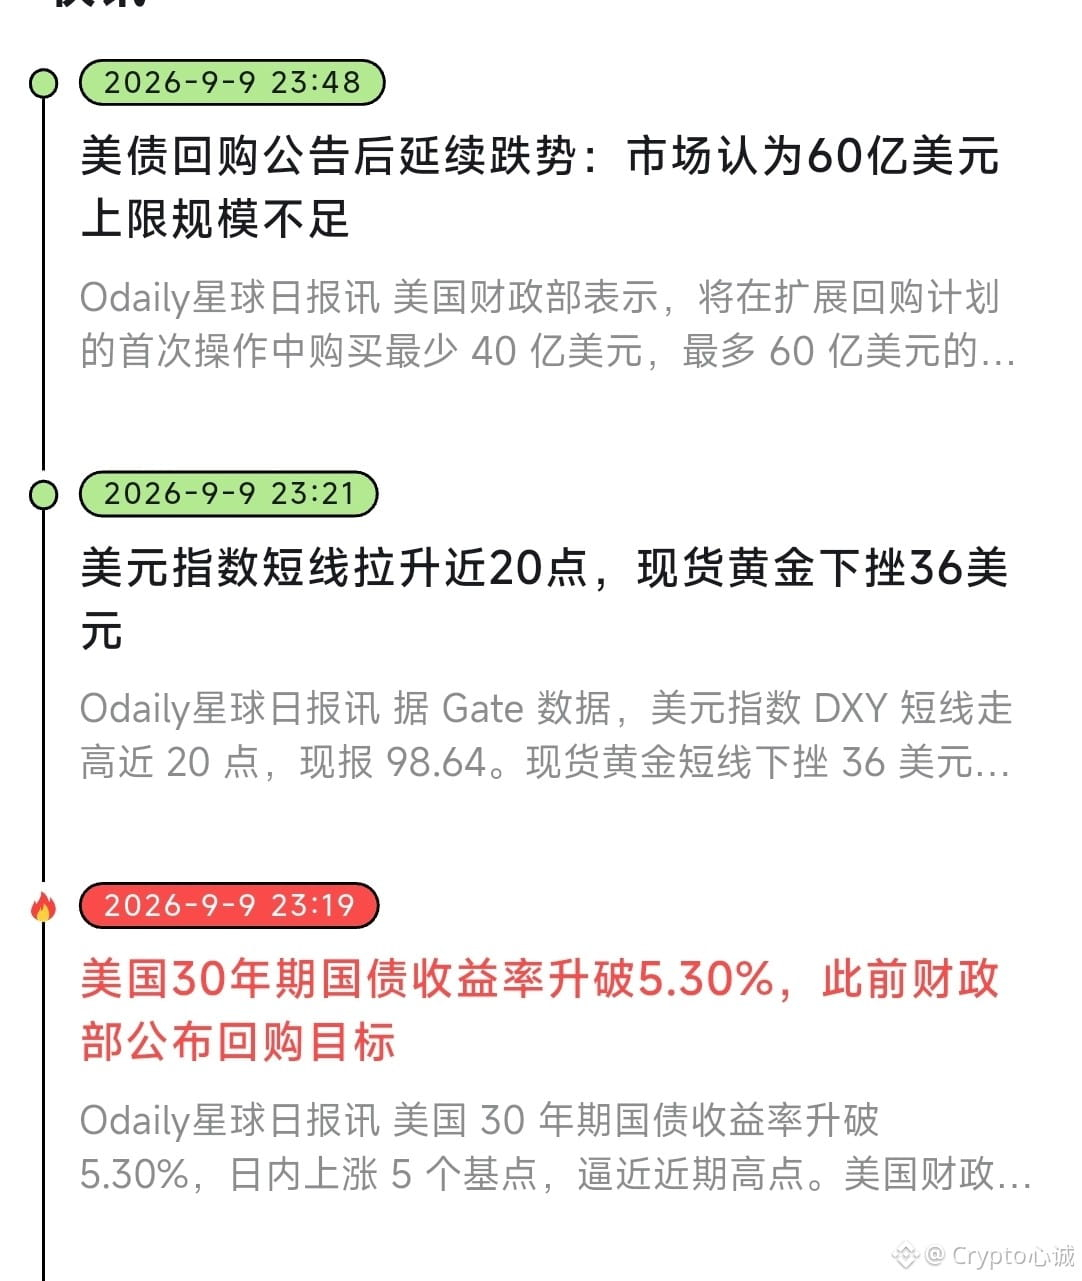
El Ministerio de Finanzas recomprará el jueves como máximo 6.000 millones de dólares en bonos antiguos con vencimientos de 10 a 20 años. El tamaño es tres veces el de las operaciones habituales anteriores y también supera el umbral mínimo de “al menos 4.000 millones” prometido en agosto. El objetivo es muy claro: brindar un impulso a la liquidez en el tramo largo e intentar frenar el alza unilateral de los rendimientos.
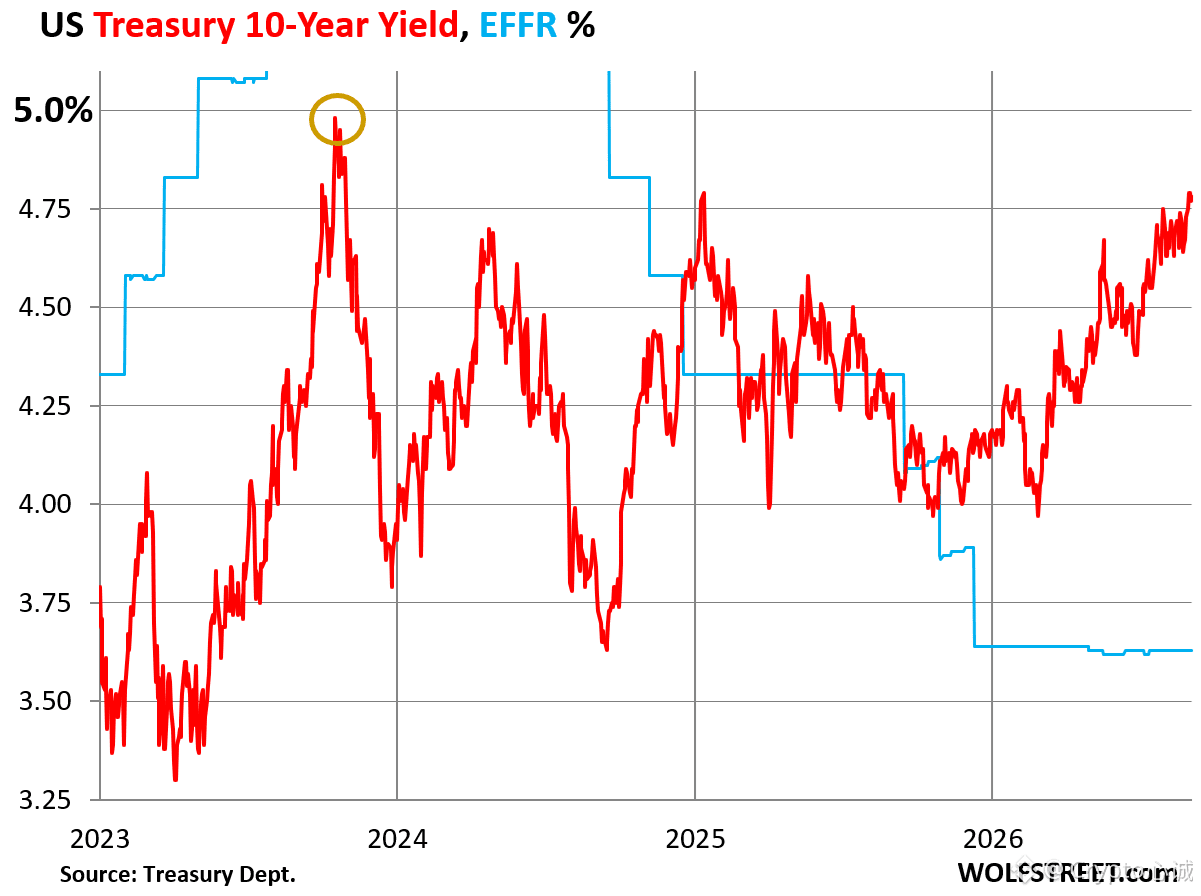
¿Y el resultado? El rendimiento a 10 años no bajó, sino que subió: llegó durante la sesión a cerca del 4,85%, marcando el nivel más alto desde finales de 2023; el de 30 años volvió a rondar el 5,3%. En Wall Street algunos esperaban 8.000 o 10.000 millones. Al quedarse en 6.000 millones, justo en la parte baja de las expectativas, se interpretó como “calmar, no revertir”.
Primero, aclaremos las cuentas:
- Los bonos recomprados son antiguos y de peor liquidez, no son bonos de referencia recién emitidos
- Los fondos provienen de reemisiones de deuda a corto plazo o del reacomodo de cuentas de efectivo, no de que la Reserva Federal imprima dinero, ni de QE
- El mercado de Treasuries ronda los 32 billones de dólares; el volumen de operaciones diario suele superar el billón. En ese contexto, 6.000 millones en una sola operación son solo una parte marginal
- La deuda total de EE. UU. apenas superó los 40 billones; la presión de oferta es muy superior a la de esta recompra
La lógica de Bessent es que la presión vendedora en el tramo largo “no ha reflejado los fundamentos” y que la recompra busca enfriar el mercado e interrumpir el relato de una sola dirección. Pero el mercado de bonos responde con otro mensaje: déficit, nueva oferta, inflación y precios del petróleo son el núcleo del mecanismo de fijación de precios; 6.000 millones no se llevan esas variables.
En una frase: es una operación de liquidez del Tesoro después de admitir que el tramo largo está bajo presión; la dirección es correcta, pero el tamaño no es suficiente. Lo que realmente determina el nivel de los tipos sigue siendo quién seguirá absorbiendo la enorme nueva deuda de forma sostenida. La próxima jugada será la reunión trimestral de refinanciación del 4 de noviembre.
#美债 $BTC
El Ministerio de Finanzas recomprará el jueves como máximo 6.000 millones de dólares en bonos antiguos con vencimientos de 10 a 20 años. El tamaño es tres veces el de las operaciones habituales anteriores y también supera el umbral mínimo de “al menos 4.000 millones” prometido en agosto. El objetivo es muy claro: brindar un impulso a la liquidez en el tramo largo e intentar frenar el alza unilateral de los rendimientos.
¿Y el resultado? El rendimiento a 10 años no bajó, sino que subió: llegó durante la sesión a cerca del 4,85%, marcando el nivel más alto desde finales de 2023; el de 30 años volvió a rondar el 5,3%. En Wall Street algunos esperaban 8.000 o 10.000 millones. Al quedarse en 6.000 millones, justo en la parte baja de las expectativas, se interpretó como “calmar, no revertir”.
Primero, aclaremos las cuentas:
- Los bonos recomprados son antiguos y de peor liquidez, no son bonos de referencia recién emitidos
- Los fondos provienen de reemisiones de deuda a corto plazo o del reacomodo de cuentas de efectivo, no de que la Reserva Federal imprima dinero, ni de QE
- El mercado de Treasuries ronda los 32 billones de dólares; el volumen de operaciones diario suele superar el billón. En ese contexto, 6.000 millones en una sola operación son solo una parte marginal
- La deuda total de EE. UU. apenas superó los 40 billones; la presión de oferta es muy superior a la de esta recompra
La lógica de Bessent es que la presión vendedora en el tramo largo “no ha reflejado los fundamentos” y que la recompra busca enfriar el mercado e interrumpir el relato de una sola dirección. Pero el mercado de bonos responde con otro mensaje: déficit, nueva oferta, inflación y precios del petróleo son el núcleo del mecanismo de fijación de precios; 6.000 millones no se llevan esas variables.
En una frase: es una operación de liquidez del Tesoro después de admitir que el tramo largo está bajo presión; la dirección es correcta, pero el tamaño no es suficiente. Lo que realmente determina el nivel de los tipos sigue siendo quién seguirá absorbiendo la enorme nueva deuda de forma sostenida. La próxima jugada será la reunión trimestral de refinanciación del 4 de noviembre.
#美债 $BTC