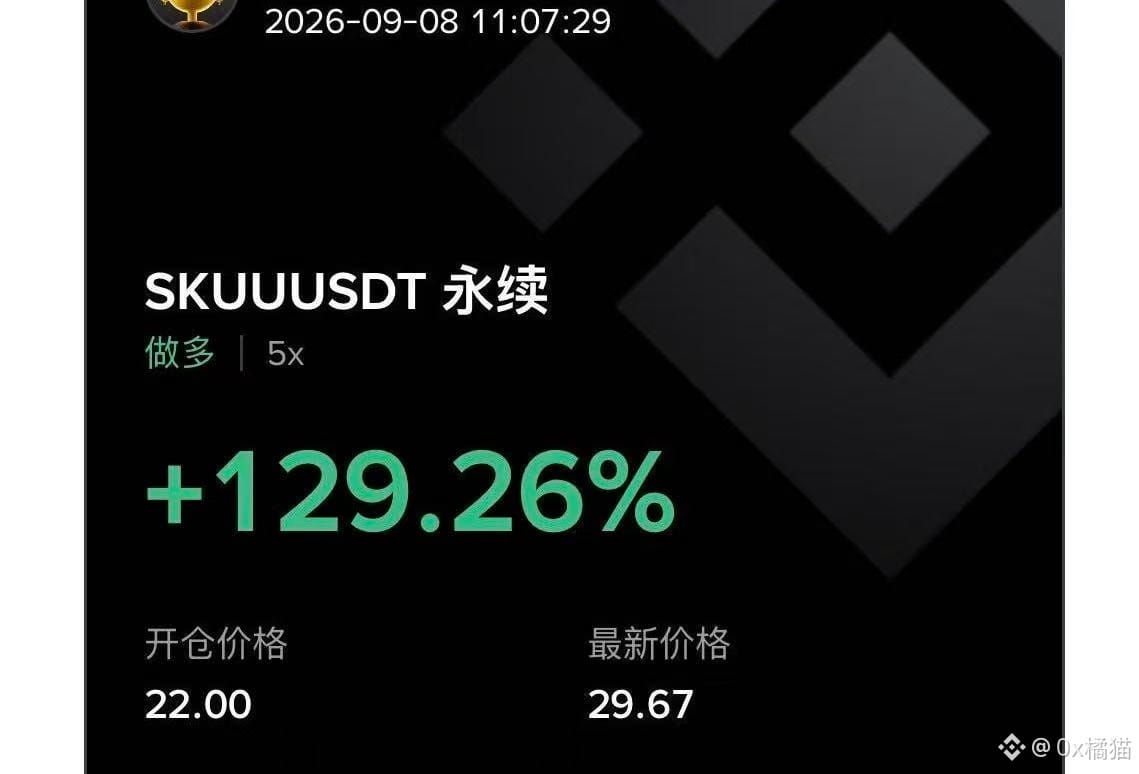
Gato naranja se enfoca|Gran corrección en Corea del Sur, cuando todos cortaban pérdidas yo compré en 22 — después de +129%, sigo viendo el panorama estable
Fue una operación que ejecuté según el plan cuando a finales de julio se produjo la gran corrección en Corea del Sur y en todo el mundo gritaban “se rompe la burbuja de almacenamiento”.
¿Qué pasó realmente en esta “gran corrección” de Corea del Sur?
En realidad, esta corrección tuvo dos oleadas:
Primera oleada, a finales de julio. Las acciones de SK hynix en Corea del Sur, desde su máximo cercano a 2,98 millones de wones coreanos, fueron golpeadas hasta 1,246 millones—en pocos días, casi se partió por la mitad. El KOSPI tuvo un movimiento diario enorme; en la cadena fue aún más exagerado: una “punzada de alfiler” eliminó en cadena a 960 cuentas long, y se evaporaron más de 57 millones de dólares de posición.
Segunda oleada, 2 de septiembre. El KOSPI cayó -3,99% en un solo día y cerró en 6562 puntos. Los inversores extranjeros + instituciones vendieron neto casi 4,8 billones de KRW en un día. La chispa fue clara: escaló el conflicto geopolítico, el precio del petróleo subió por encima de 90 USD y el rendimiento de los bonos del Tesoro se disparó—cayeron juntos los activos de riesgo globales, no era un problema solo de SK hynix.
Ese día, SK hynix también cayó 4,7%; por un tiempo, por todas partes volaron las opiniones de “el mercado de almacenamiento para IA tocó techo”.
💰 ¿Por qué hice lo contrario? Porque la lógica de “vender pala” no se rompió ni una sola vez
Muchos tratan a SK hynix como “una acción coreana”. Ese es el mayor malentendido. Es el proveedor principal de HBM de NVDA: cuanto más se venden las GPUs de IA, más gana.
En la fiebre del oro, lo más estable nunca es el cazador: es el que vende la pala.
Cuando el pánico fue más fuerte, verifiqué una y otra vez varios hechos (fuentes: informes públicos y noticias):
Q2 ingresos intertrimestrales +51%, margen de beneficio operativo 76%—eso es propio de la etapa media de un súper ciclo, no de un techo del ciclo
La empresa eléctrica de Corea del Sur le busca y, junto con Samsung, le anticipan 25 billones de KRW para construir una red eléctrica de clúster de semiconductores—si la demanda fuera a apagarse, ¿quién tiraría dinero por adelantado durante cinco años para construir una planta eléctrica?
Precio objetivo promedio de los analistas: 321 millones de KRW, por encima del precio actual.
El ánimo macro está destruyendo la valoración, pero la demanda de HBM es dinero en efectivo. Lo que cae es el precio, no la lógica.
Esos días de finales de julio en los que más pánico hubo $SKUU
El perpetuo fue golpeado hasta cerca de 22 USDT—corresponde a la zona de 1,2 millones y pico en el mercado de acciones coreanas, justo el “pozo de la punzada”.
Dos preguntas
1. ¿Se acabó la demanda de cómputo de IA? — No, al contrario, más fuerte
2. ¿Se alcanzó el liderazgo tecnológico de HBM? — No
Allí abrí posiciones largas por partes.
Fin.
Sigue a Gato Naranja; te acompaño a encontrar la próxima oportunidad de cien veces.
Fue una operación que ejecuté según el plan cuando a finales de julio se produjo la gran corrección en Corea del Sur y en todo el mundo gritaban “se rompe la burbuja de almacenamiento”.
¿Qué pasó realmente en esta “gran corrección” de Corea del Sur?
En realidad, esta corrección tuvo dos oleadas:
Primera oleada, a finales de julio. Las acciones de SK hynix en Corea del Sur, desde su máximo cercano a 2,98 millones de wones coreanos, fueron golpeadas hasta 1,246 millones—en pocos días, casi se partió por la mitad. El KOSPI tuvo un movimiento diario enorme; en la cadena fue aún más exagerado: una “punzada de alfiler” eliminó en cadena a 960 cuentas long, y se evaporaron más de 57 millones de dólares de posición.
Segunda oleada, 2 de septiembre. El KOSPI cayó -3,99% en un solo día y cerró en 6562 puntos. Los inversores extranjeros + instituciones vendieron neto casi 4,8 billones de KRW en un día. La chispa fue clara: escaló el conflicto geopolítico, el precio del petróleo subió por encima de 90 USD y el rendimiento de los bonos del Tesoro se disparó—cayeron juntos los activos de riesgo globales, no era un problema solo de SK hynix.
Ese día, SK hynix también cayó 4,7%; por un tiempo, por todas partes volaron las opiniones de “el mercado de almacenamiento para IA tocó techo”.
💰 ¿Por qué hice lo contrario? Porque la lógica de “vender pala” no se rompió ni una sola vez
Muchos tratan a SK hynix como “una acción coreana”. Ese es el mayor malentendido. Es el proveedor principal de HBM de NVDA: cuanto más se venden las GPUs de IA, más gana.
En la fiebre del oro, lo más estable nunca es el cazador: es el que vende la pala.
Cuando el pánico fue más fuerte, verifiqué una y otra vez varios hechos (fuentes: informes públicos y noticias):
Q2 ingresos intertrimestrales +51%, margen de beneficio operativo 76%—eso es propio de la etapa media de un súper ciclo, no de un techo del ciclo
La empresa eléctrica de Corea del Sur le busca y, junto con Samsung, le anticipan 25 billones de KRW para construir una red eléctrica de clúster de semiconductores—si la demanda fuera a apagarse, ¿quién tiraría dinero por adelantado durante cinco años para construir una planta eléctrica?
Precio objetivo promedio de los analistas: 321 millones de KRW, por encima del precio actual.
El ánimo macro está destruyendo la valoración, pero la demanda de HBM es dinero en efectivo. Lo que cae es el precio, no la lógica.
Esos días de finales de julio en los que más pánico hubo $SKUU
El perpetuo fue golpeado hasta cerca de 22 USDT—corresponde a la zona de 1,2 millones y pico en el mercado de acciones coreanas, justo el “pozo de la punzada”.
Dos preguntas
1. ¿Se acabó la demanda de cómputo de IA? — No, al contrario, más fuerte
2. ¿Se alcanzó el liderazgo tecnológico de HBM? — No
Allí abrí posiciones largas por partes.
Fin.
Sigue a Gato Naranja; te acompaño a encontrar la próxima oportunidad de cien veces.