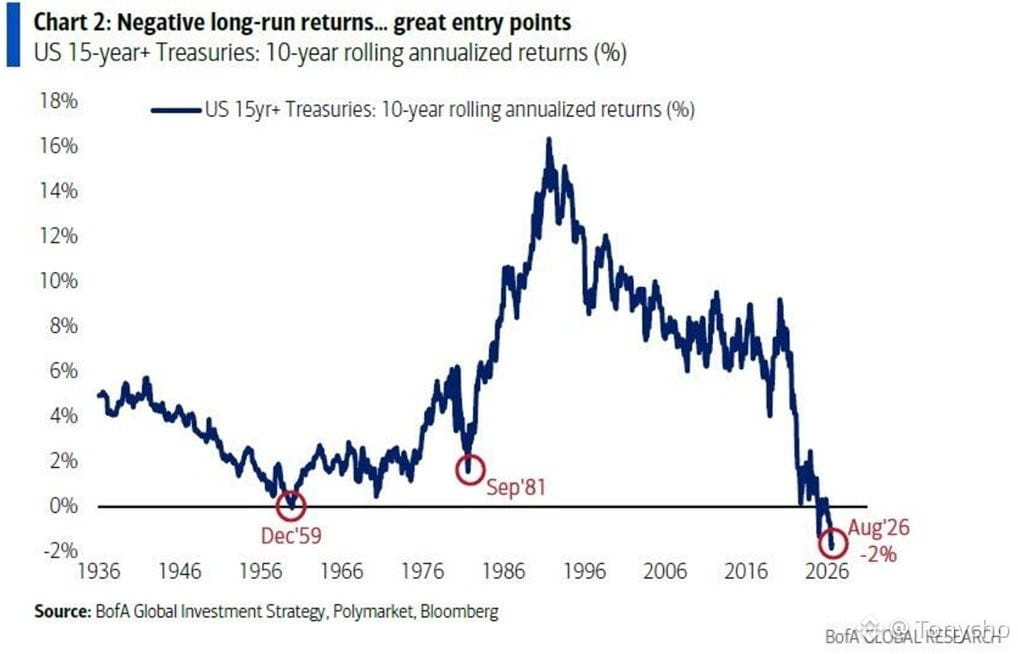
Hoy nos centraremos en una imagen (Figura 1):
El rendimiento anualizado promedio de los bonos del Tesoro de EE. UU. a 15 años o más durante los últimos 10 años fue de -2%. Desde que hay registros en 1936, solo es la segunda vez que se registra un rendimiento anualizado promedio negativo en esos 10 años. En el mismo periodo, la bolsa de EE. UU. obtuvo +15% y las materias primas +11%.
Pero el título del gráfico dice «Rendimiento negativo… un punto de entrada excelente». El mínimo histórico señalado en la gráfica solo tiene tres casos: 1959, 1981 y el actual.
La conclusión de Tony es:
El significado de esta información para los inversores en cripto, en la bolsa de EE. UU. y en oro es el mismo; no son tres historias independientes.
Si el rendimiento realmente se acerca a los máximos históricos y empieza a retroceder, eso implica que disminuye el atractivo de los activos sin riesgo. En ese caso, la dirección hacia la que probablemente se reasigne el capital es hacia activos que puedan resistir la depreciación de la moneda y que además tengan potencial de crecimiento: BTC, acciones de alta calidad y oro están dentro de esa lista de beneficiarios.
Por eso, he insistido durante mucho tiempo en que que la correlación de BTC y el oro alcance máximos históricos no es una coincidencia, sino dos «piernas» del mismo traslado de capital.
El mercado cripto, por su parte, es relativamente cauteloso:
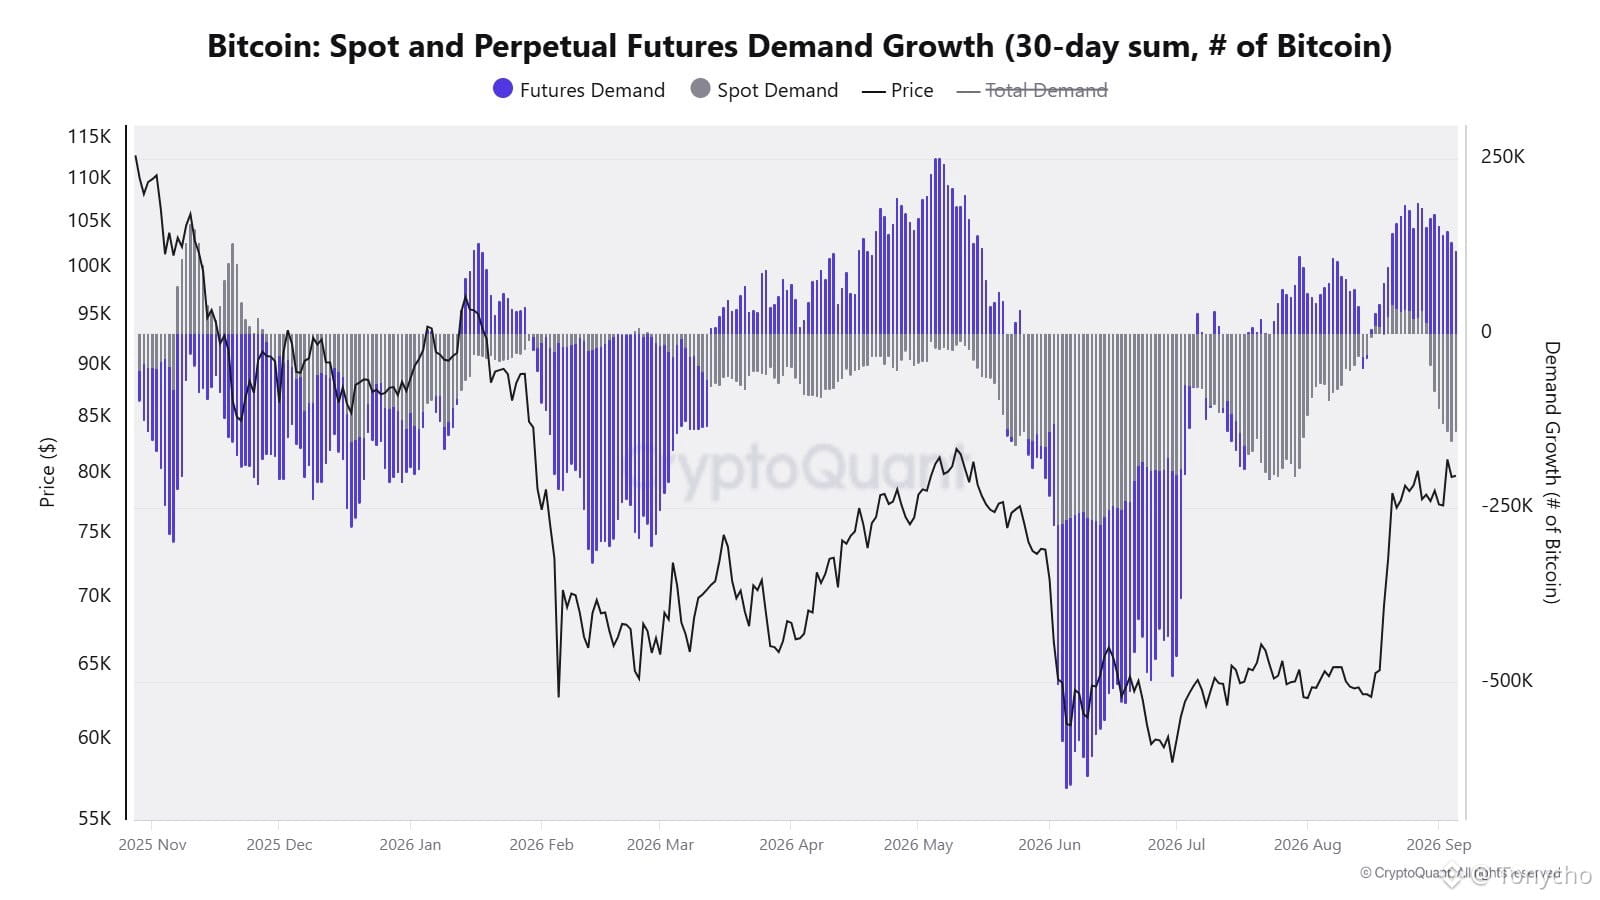
$BTC La gran muralla de órdenes de venta de la ballena aún está en 81k; $ETH la resistencia principal de 2537 no se ha superado; la demanda en contado sigue en negativo; y al no haber un soporte real de demanda, es difícil que haya un repunte alcista. (Figura 2)
Esto es ruido a corto plazo y no debería confundirse con la señal de giro macro anterior. Una es una lógica de reasignación de capital a nivel trimestral, y la otra es una batalla de oferta y demanda de contado a nivel semanal; el ritmo es distinto. En la gestión de posiciones también hay que tratarlas por separado.