
¿Qué ocurre cuando pedir prestado y prestar ya no requiere que un banco tradicional esté entre ambas partes?
Esa pregunta es una de las razones por las que Aave sigue destacando para mí en las finanzas descentralizadas. En lugar de simplemente crear otro token o plataforma de intercambio, Aave se centra en una de las funciones más fundamentales de las finanzas: prestar y pedir prestado.
En esencia, Aave es un protocolo de préstamos descentralizado donde los usuarios pueden aportar activos digitales a pools de liquidez y ganar intereses, mientras que otros usuarios pueden pedir prestados activos proporcionando garantías. El proceso se gestiona mediante contratos inteligentes en lugar de depender de una institución centralizada tradicional para aprobar cada transacción.
Lo interesante es cuánto de la infraestructura financiera puede representarse mediante reglas programables.
En las finanzas tradicionales, el préstamo implica evaluaciones de crédito, intermediarios, custodios, acuerdos legales y procesos operativos. En DeFi, el enfoque es diferente. Aave utiliza sobregarantía y mecanismos automatizados para gestionar los mercados de préstamos. Por lo general, los prestatarios necesitan depositar más valor como garantía del que pueden pedir prestado, lo que ayuda al protocolo a gestionar el riesgo asociado con activos digitales volátiles.
Este modelo crea una distinción importante entre el crédito tradicional y el préstamo descentralizado. Aave no intenta simplemente copiar un banco. En cambio, explora cómo puede verse el préstamo cuando la garantía, los cálculos de intereses y las liquidaciones se gestionan de manera transparente mediante contratos inteligentes.
Otro aspecto que considero importante es la liquidez. Un protocolo de préstamos se vuelve útil cuando hay suficiente liquidez para que proveedores y prestatarios interactúen de forma eficiente. Esto crea un efecto de red: más liquidez puede mejorar la utilidad de los mercados, mientras que los mercados útiles pueden atraer a más participantes.
Pero el préstamo DeFi no está libre de riesgos.
Las vulnerabilidades en contratos inteligentes, la volatilidad de los activos, los eventos de liquidación, la dependencia de oráculos y los cambios en las condiciones del mercado pueden afectar a los usuarios. Por lo tanto, comprender la mecánica detrás de un protocolo es mucho más importante que simplemente mirar sus depósitos totales o el precio del token.
Lo que hace que Aave me resulte interesante es el experimento más amplio que representa. Los servicios financieros no necesariamente tienen que desaparecer; algunas de sus funciones subyacentes podrían volverse programables, transparentes y accesibles mediante infraestructura descentralizada.
Si este modelo continúa madurando, el préstamo descentralizado podría convertirse en un componente importante de un sistema financiero más amplio en la cadena (on-chain), donde los activos, la liquidez y las aplicaciones financieras interactúan de manera más fluida.
La pregunta más grande no es si DeFi puede recrear el crédito tradicional. Es si la infraestructura financiera programable puede, eventualmente, proporcionar servicios que sean más accesibles, transparentes y componibles que los sistemas que usamos hoy.
¿Crees que el préstamo descentralizado eventualmente se convertirá en una herramienta financiera común, o seguirá siendo principalmente un producto nativo de las criptomonedas?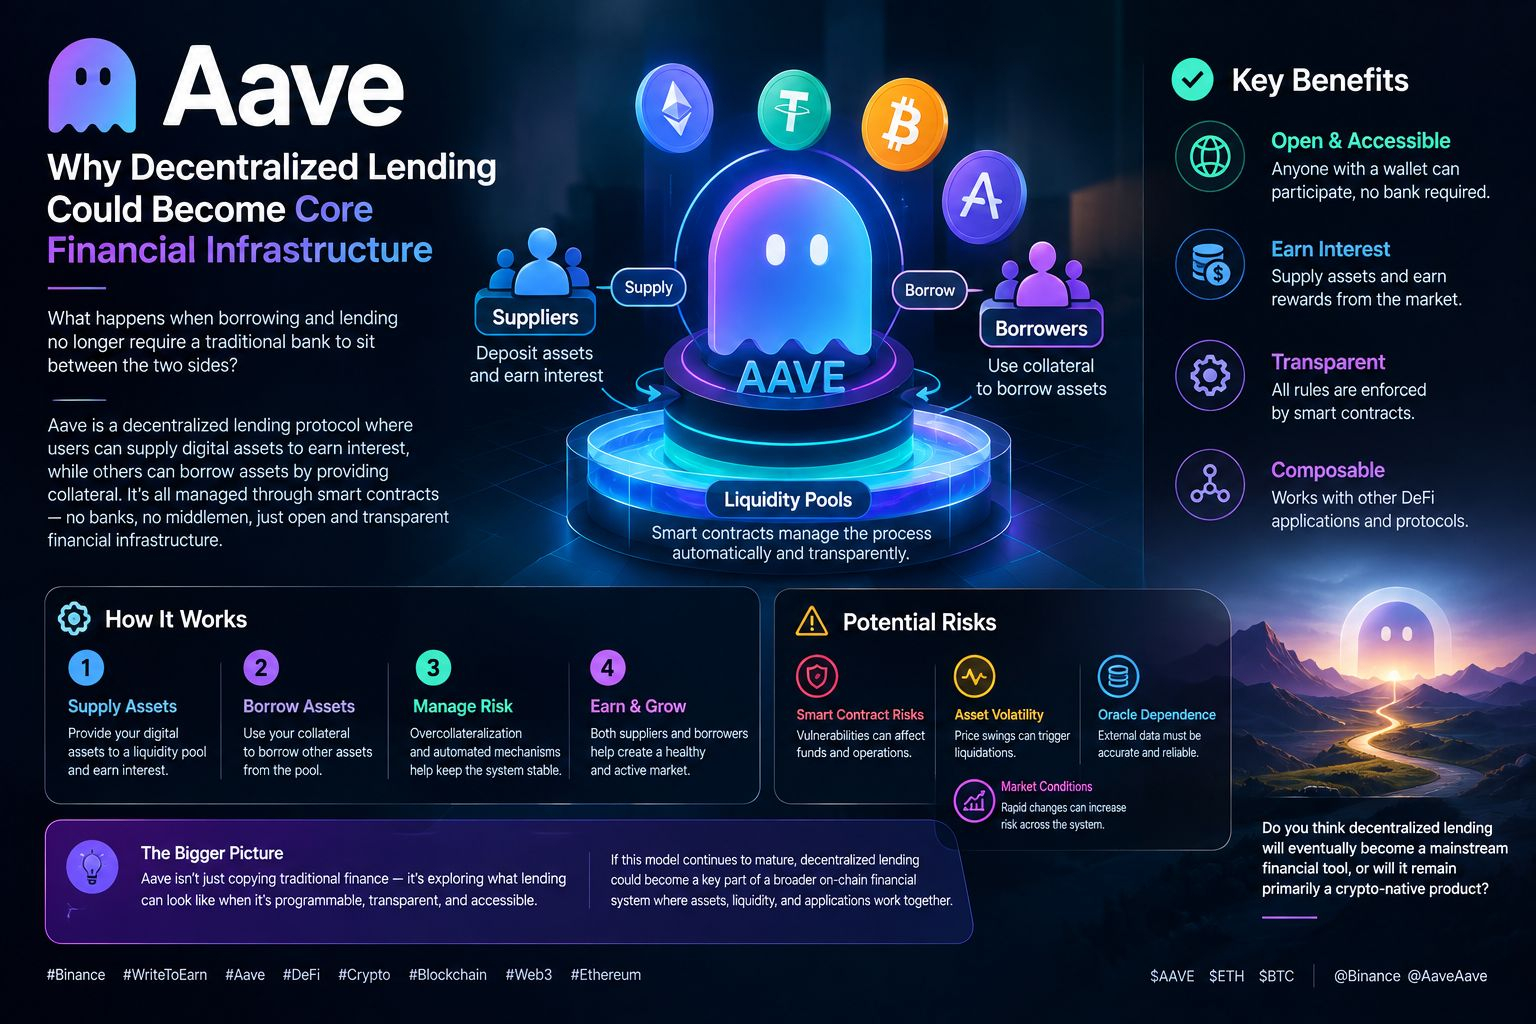
#Binance #WriteToEarn #Aave #DeFi #Crypto
$ETH $BTC $AAVE
