Los chips de memoria podrían ser la única clase de activo en la que los inversores ruegan por escasez y subidas de precios 🧠📈
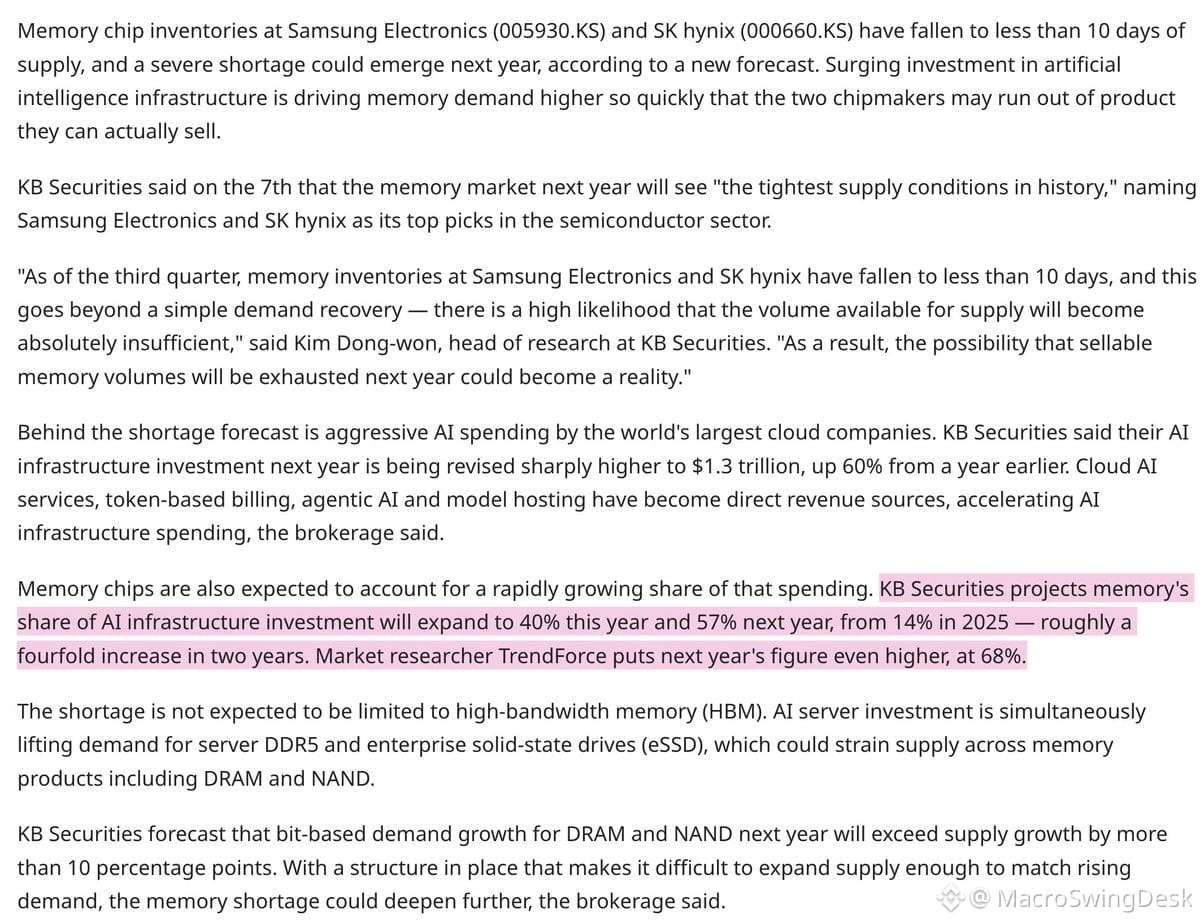
Las existencias de Samsung/$SKHY acaban de caer por debajo de 10 días de suministro. KB Securities ahora prevé "las condiciones de oferta de memoria más ajustadas de la historia" para el próximo año.
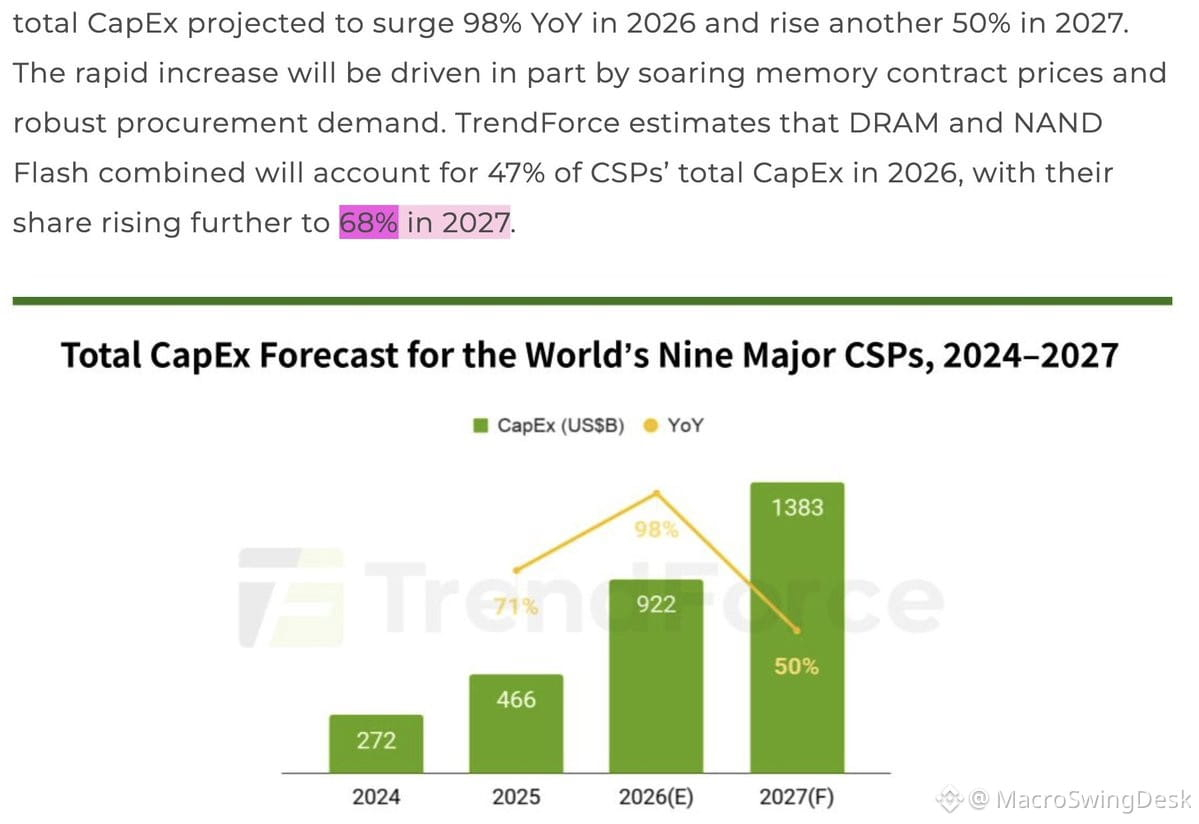
Aquí está la parte increíble: la cuota de los costes de infraestructura de IA atribuible a la memoria podría saltar del 40% este año a más del 57% el próximo. Algunas previsiones como TrendForce apuntan al 68% del capex total de los hyperscalers. Eso no es crecimiento incremental: es dominio estructural.
Tanto $SKHY como Samsung han caído un 38% desde sus máximos en los últimos 3 meses. Los ratios PER a futuro ahora están en torno a 3x las ganancias del próximo año. Si la oferta sigue tan ajustada y el gasto en infraestructura de IA sigue acelerándose, eso es una configuración profundamente asimétrica.
Phison también señaló una oferta de NAND extremadamente ajustada de cara a 2027. Algunos fabricantes chinos de módulos para consumo ya están liquidando inventario debido al fuerte aumento de los precios de la NAND, que Phison está recogiendo con descuento. Así que sí, las caídas localizadas de precios pueden coexistir con escasez más amplia, pero la tendencia macro es clara: la oferta no está manteniendo el ritmo.
La lectura para $MU y $SNDK parece constructiva. Si la memoria se convierte en el cuello de botella para escalar la infraestructura de IA, el poder de fijación de precios se desplaza con fuerza hacia el lado de la oferta. 2025-2027 podría ser un impulso de varios años para los valores de memoria si esta tesis se cumple.
Las acciones de memoria del KOSPI podrían ser ahora mismo la operación más odiada, que suele ser cuando aparece la asimetría.
Las existencias de Samsung/$SKHY acaban de caer por debajo de 10 días de suministro. KB Securities ahora prevé "las condiciones de oferta de memoria más ajustadas de la historia" para el próximo año.
Aquí está la parte increíble: la cuota de los costes de infraestructura de IA atribuible a la memoria podría saltar del 40% este año a más del 57% el próximo. Algunas previsiones como TrendForce apuntan al 68% del capex total de los hyperscalers. Eso no es crecimiento incremental: es dominio estructural.
Tanto $SKHY como Samsung han caído un 38% desde sus máximos en los últimos 3 meses. Los ratios PER a futuro ahora están en torno a 3x las ganancias del próximo año. Si la oferta sigue tan ajustada y el gasto en infraestructura de IA sigue acelerándose, eso es una configuración profundamente asimétrica.
Phison también señaló una oferta de NAND extremadamente ajustada de cara a 2027. Algunos fabricantes chinos de módulos para consumo ya están liquidando inventario debido al fuerte aumento de los precios de la NAND, que Phison está recogiendo con descuento. Así que sí, las caídas localizadas de precios pueden coexistir con escasez más amplia, pero la tendencia macro es clara: la oferta no está manteniendo el ritmo.
La lectura para $MU y $SNDK parece constructiva. Si la memoria se convierte en el cuello de botella para escalar la infraestructura de IA, el poder de fijación de precios se desplaza con fuerza hacia el lado de la oferta. 2025-2027 podría ser un impulso de varios años para los valores de memoria si esta tesis se cumple.
Las acciones de memoria del KOSPI podrían ser ahora mismo la operación más odiada, que suele ser cuando aparece la asimetría.