El negocio del puntaje crediticio recibió el viernes un golpe directo del regulador.
No fue que explotaran los resultados financieros; se abrió la grieta de la «exclusividad» en el scoring para hipotecas.
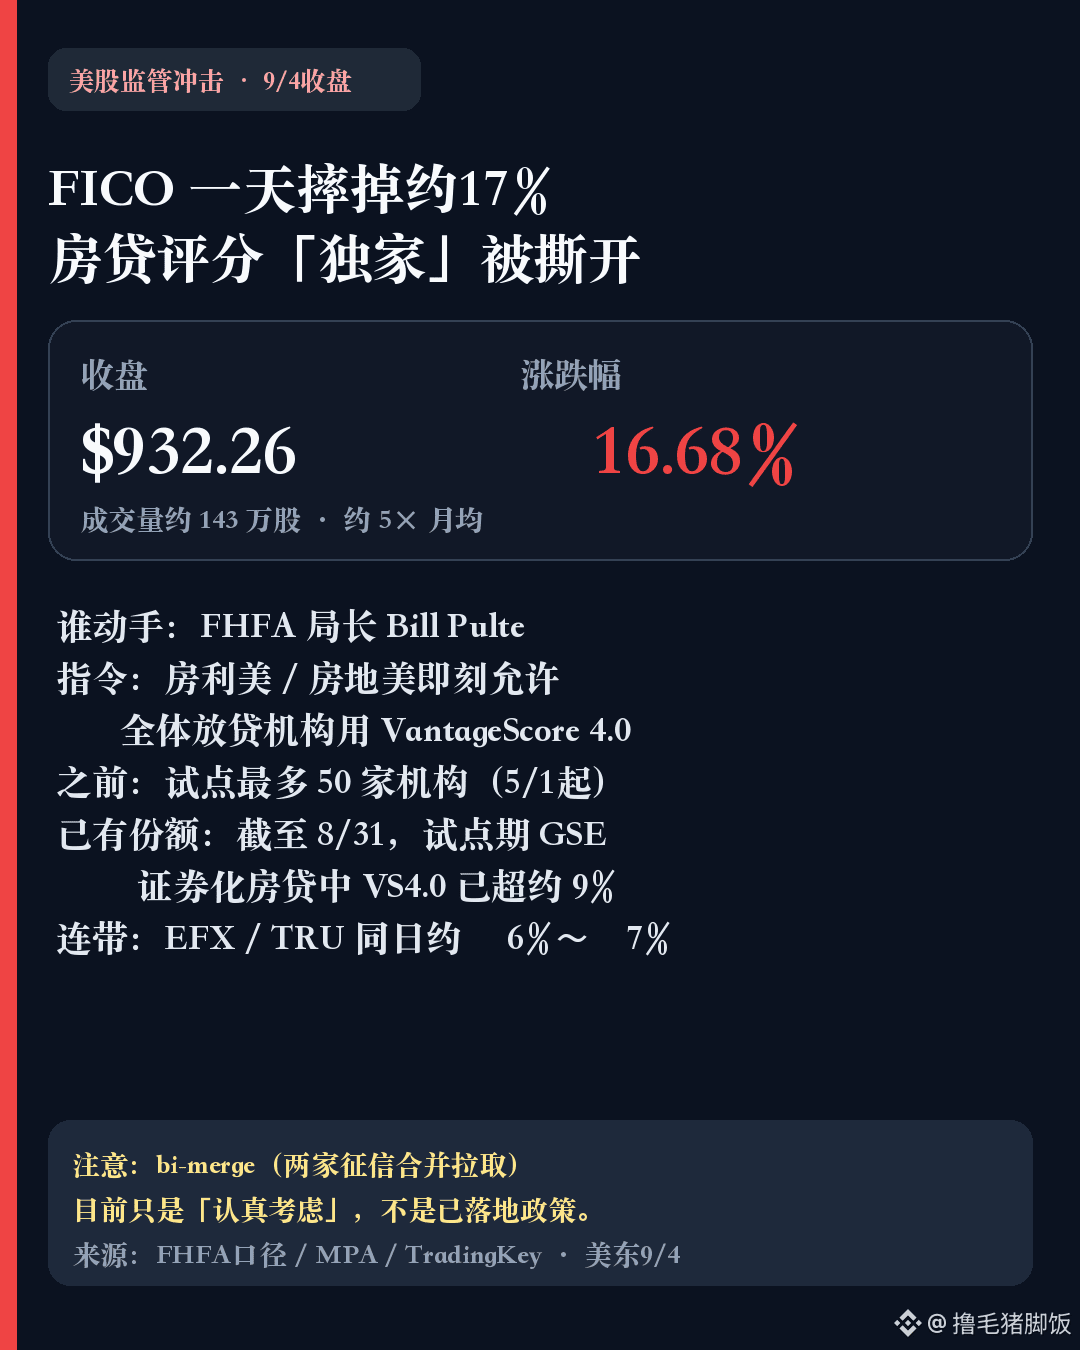
El 9/4 en la costa este de EE. UU., el director de la FHFA, Bill Pulte, anunció:
Fannie Mae y Freddie Mac permitirán de inmediato que todas las entidades prestamistas utilicen VantageScore 4.0.
Antes, el piloto era como máximo para 50 instituciones; ahora se eliminó ese techo.
Lo dijo sin rodeos: FICO disfrutó de un monopolio; se acabó.
El mercado lo descontó al instante.
FICO cerró en 932.26 dólares, aprox. −16.68%; el volumen fue de unos 1.43 millones de acciones, cerca de 5 veces el promedio mensual.
Equifax y TransUnion también cayeron alrededor de 6%–7% ese mismo día.
¿Por qué duele?
Dentro del negocio de los scores, la originación hipotecaria ya representaba una gran parte (varias fuentes lo sitúan en más del 60%).
Al cierre del periodo piloto, el 8/31, VS4.0 ya superaba aproximadamente el 9% de las hipotecas titulizadas por las dos GSE.
Si se abre más, lo que está en juego es el poder de fijación de precios y la cuota de mercado, no una gran narrativa.
Y una cosa más: el bi-merge (consulta combinada de dos burós) por ahora solo se está «considerando seriamente»; no lo tomes como algo ya implementado.
En mi opinión, esto parece más una revaluación del poder de fijación de precios que una simple descarga de emociones de un día.
Lo que habrá que vigilar después son dos cosas: la velocidad real de adopción en el lado de los prestamistas y si el precio unitario de los scores puede sostenerse.
El lunes el mercado bursátil de EE. UU. estará cerrado (Día del Trabajo), así que la verdadera nueva valoración tendrá que esperar a la apertura del martes.
Fuente: verificación cruzada de FHFA / MPA / TradingKey (cierre del 9/4 en la costa este).
No es consejo de inversión.
$FICO
No fue que explotaran los resultados financieros; se abrió la grieta de la «exclusividad» en el scoring para hipotecas.
El 9/4 en la costa este de EE. UU., el director de la FHFA, Bill Pulte, anunció:
Fannie Mae y Freddie Mac permitirán de inmediato que todas las entidades prestamistas utilicen VantageScore 4.0.
Antes, el piloto era como máximo para 50 instituciones; ahora se eliminó ese techo.
Lo dijo sin rodeos: FICO disfrutó de un monopolio; se acabó.
El mercado lo descontó al instante.
FICO cerró en 932.26 dólares, aprox. −16.68%; el volumen fue de unos 1.43 millones de acciones, cerca de 5 veces el promedio mensual.
Equifax y TransUnion también cayeron alrededor de 6%–7% ese mismo día.
¿Por qué duele?
Dentro del negocio de los scores, la originación hipotecaria ya representaba una gran parte (varias fuentes lo sitúan en más del 60%).
Al cierre del periodo piloto, el 8/31, VS4.0 ya superaba aproximadamente el 9% de las hipotecas titulizadas por las dos GSE.
Si se abre más, lo que está en juego es el poder de fijación de precios y la cuota de mercado, no una gran narrativa.
Y una cosa más: el bi-merge (consulta combinada de dos burós) por ahora solo se está «considerando seriamente»; no lo tomes como algo ya implementado.
En mi opinión, esto parece más una revaluación del poder de fijación de precios que una simple descarga de emociones de un día.
Lo que habrá que vigilar después son dos cosas: la velocidad real de adopción en el lado de los prestamistas y si el precio unitario de los scores puede sostenerse.
El lunes el mercado bursátil de EE. UU. estará cerrado (Día del Trabajo), así que la verdadera nueva valoración tendrá que esperar a la apertura del martes.
Fuente: verificación cruzada de FHFA / MPA / TradingKey (cierre del 9/4 en la costa este).
No es consejo de inversión.
$FICO