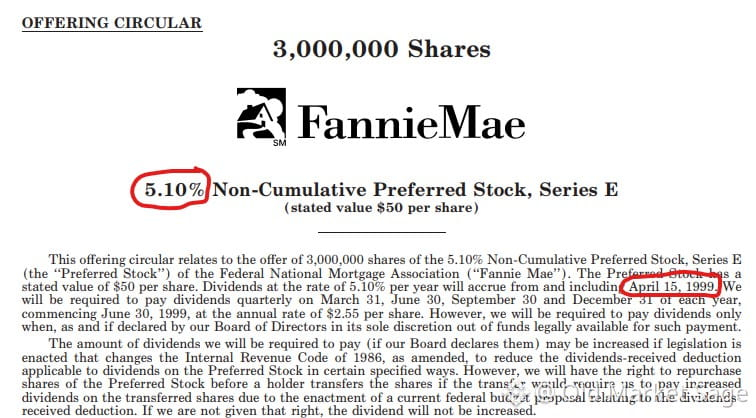
Abril de 1999: Fannie Mae vendió acciones preferentes que rendían un 5,10 % — 40 puntos básicos *por debajo* del bono del Tesoro a 30 años.
Piensa en eso. Los inversores pagaron por el privilegio de asumir:
• Riesgo de crédito (anulado en '08)
• Dividendos no acumulativos (sin recurso legal si se suspenden)
• Sin vencimiento (riesgo de duración infinita)
• Rescatable a la par en 5 años (potencial al alza limitado, a la baja abierto)
• Menor liquidez que los bonos del Tesoro
• Impuestos estatales/locales completos (los bonos del Tesoro están exentos)
Y aceptaron un rendimiento *más bajo* por todo ello.
Tampoco había entonces tratamiento de dividendo calificado: se gravaba como ingreso ordinario, igual que los bonos del Tesoro.
Esto no fue una operación de nicho. Fue el mercado, a plena luz del día, pagando a $FNMA por asumir el máximo riesgo en la estructura de capital.
Mercados eficientes, decían.
Piensa en eso. Los inversores pagaron por el privilegio de asumir:
• Riesgo de crédito (anulado en '08)
• Dividendos no acumulativos (sin recurso legal si se suspenden)
• Sin vencimiento (riesgo de duración infinita)
• Rescatable a la par en 5 años (potencial al alza limitado, a la baja abierto)
• Menor liquidez que los bonos del Tesoro
• Impuestos estatales/locales completos (los bonos del Tesoro están exentos)
Y aceptaron un rendimiento *más bajo* por todo ello.
Tampoco había entonces tratamiento de dividendo calificado: se gravaba como ingreso ordinario, igual que los bonos del Tesoro.
Esto no fue una operación de nicho. Fue el mercado, a plena luz del día, pagando a $FNMA por asumir el máximo riesgo en la estructura de capital.
Mercados eficientes, decían.