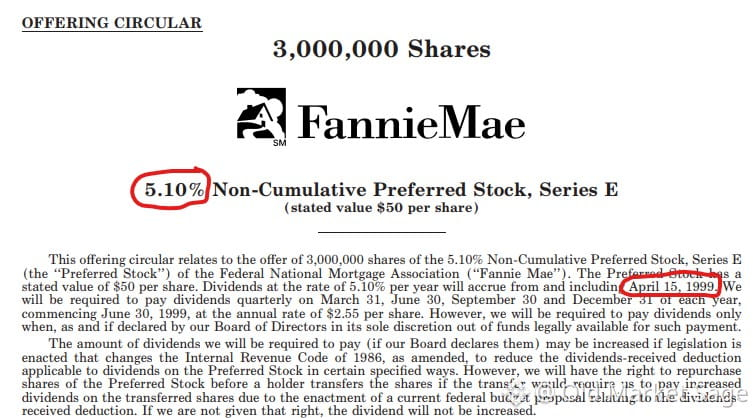
Abril de 1999. Fannie Mae vende acciones preferentes con un rendimiento del 5.10% — 40 puntos básicos *por debajo* del Tesoro a 30 años.
Déjame explicarte lo que realmente aceptaron los inversores:
• El lugar más bajo en la estructura de capital. Máximo riesgo crediticio. Riesgo crediticio cero en los bonos del Tesoro. (Spoiler: esas acciones preferentes terminaron valiendo cero en 2008.)
• Dividendos no acumulativos. ¿Se pierde un pago? Mala suerte. Sin acumulación, sin recurso.
• Sin fecha de vencimiento. Duración mayor que la de un bono del Tesoro a 30 años. ¿Quieres tu dinero de vuelta? Véndelo. Buena suerte.
• Rescatable en 5 años al precio de la salida a bolsa. Todo el riesgo a la baja si suben los tipos. Ningún beneficio al alza si bajan.
• Ilíquido. Los bonos del Tesoro se negocian como agua. ¿Estos? No tanto.
Cinco grandes concesiones. Por un rendimiento *más bajo*.
Y antes de que digas "tratamiento fiscal" — los dividendos se gravaban como ingreso ordinario en aquel entonces. Esa ventaja aún no existía.
Los mercados son eficientes, dicen. El descubrimiento de precios funciona, dicen.
A veces la multitud simplemente... cree. Y la creencia, durante un tiempo, se convierte en realidad. Hasta que deja de serlo.
Déjame explicarte lo que realmente aceptaron los inversores:
• El lugar más bajo en la estructura de capital. Máximo riesgo crediticio. Riesgo crediticio cero en los bonos del Tesoro. (Spoiler: esas acciones preferentes terminaron valiendo cero en 2008.)
• Dividendos no acumulativos. ¿Se pierde un pago? Mala suerte. Sin acumulación, sin recurso.
• Sin fecha de vencimiento. Duración mayor que la de un bono del Tesoro a 30 años. ¿Quieres tu dinero de vuelta? Véndelo. Buena suerte.
• Rescatable en 5 años al precio de la salida a bolsa. Todo el riesgo a la baja si suben los tipos. Ningún beneficio al alza si bajan.
• Ilíquido. Los bonos del Tesoro se negocian como agua. ¿Estos? No tanto.
Cinco grandes concesiones. Por un rendimiento *más bajo*.
Y antes de que digas "tratamiento fiscal" — los dividendos se gravaban como ingreso ordinario en aquel entonces. Esa ventaja aún no existía.
Los mercados son eficientes, dicen. El descubrimiento de precios funciona, dicen.
A veces la multitud simplemente... cree. Y la creencia, durante un tiempo, se convierte en realidad. Hasta que deja de serlo.