


El dólar renunció a casi dos semanas de ganancias en una sola sesión del jueves, y le bastaron nueve palabras de un gobernador de la Fed para hacerlo.
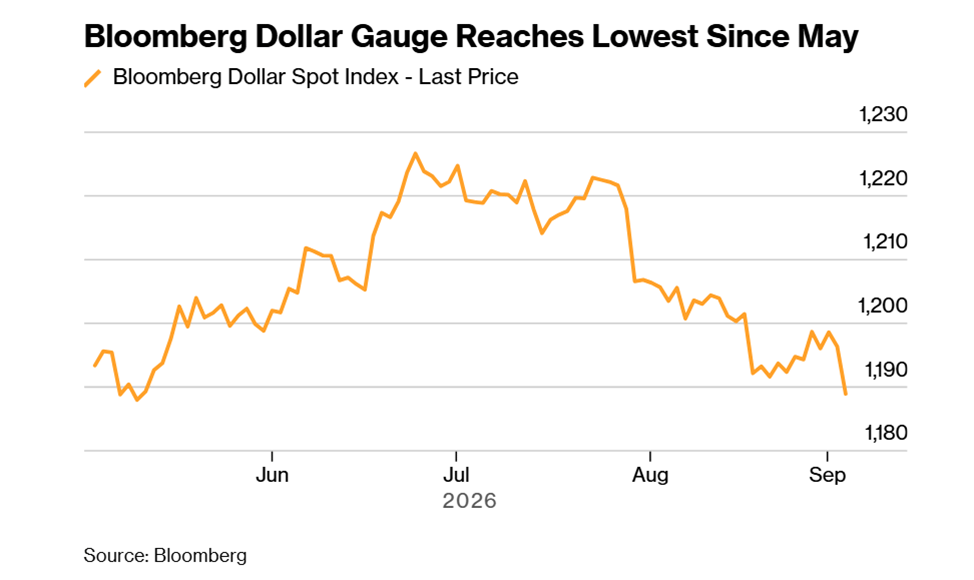
El índice del dólar estadounidense cayó por debajo de 99, su nivel más bajo en casi dos semanas, tocando un territorio visto por última vez el 26 de agosto, cuando marcó un mínimo de 98.898. El Bloomberg Dollar Spot Index cayó un 0,6% en el día, perdiendo terreno frente a todos sus pares del Grupo de los 10 a la vez. El oro subió. Bitcoin superó los 81.000 dólares. Y el yen, entre todo, tuvo su mejor jornada desde julio.
Nada de esto ocurrió en el vacío. Todo apunta al mismo trade al que Wall Street ha vuelto una y otra vez durante más de un año: la depreciación monetaria.
Waller abre la puerta, y los traders atraviesan
El gobernador de la Fed Christopher Waller fue quien causó el daño. Dijo que podría apoyar mantener el tipo de política estable si la inflación seguía avanzando hacia el objetivo del 2% de la Fed, y luego añadió la otra mitad de la frase que importaba: no haría falta mucha evidencia nueva de una presión persistente sobre los precios para devolverlo hacia una subida.
Datos recientes, dijo, mostraron algunas señales de desinflación. La carga de la prueba, en su relato, ahora recae en las cifras de inflación para justificar una subida. También restó importancia al informe de nóminas de agosto del viernes, como si no viniera al caso. La verdadera pista, sugirió, es el dato de IPC de agosto de la próxima semana.
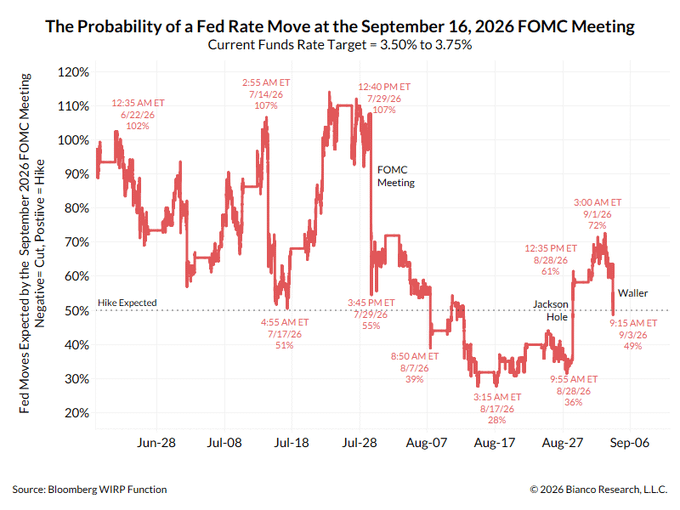
Los mercados escucharon a un gobernador inclinado hacia la paciencia en lugar de hacia elegir un bando, y recalcularon en consecuencia. Los swaps vinculados a la decisión de la Fed del 16 de septiembre pasaron a estar a unas probabilidades casi iguales de una subida de un cuarto de punto, por debajo de cerca del 70% a principios de la semana. El rendimiento del Tesoro a 2 años, sensible a la política, se suavizó hasta el 4,34%, después de haber tocado el 4,41% tan recientemente como el martes.
Un dólar que pasó el año luchando contra sí mismo
Ampliemos un poco la vista y veamos que 2026 ha sido un estudio en el cambio de rumbo. El dólar se fortaleció durante la primera mitad del año: ganó aproximadamente un 1,67% en el primer trimestre y otro 1,22% en el segundo. Luego el comercio se invirtió. Julio trajo una caída del 1,26%. Agosto añadió otra bajada del 0,49%. Dos meses seguidos perdiendo, justo cuando el relato de la depreciación volvía a encontrar su base.
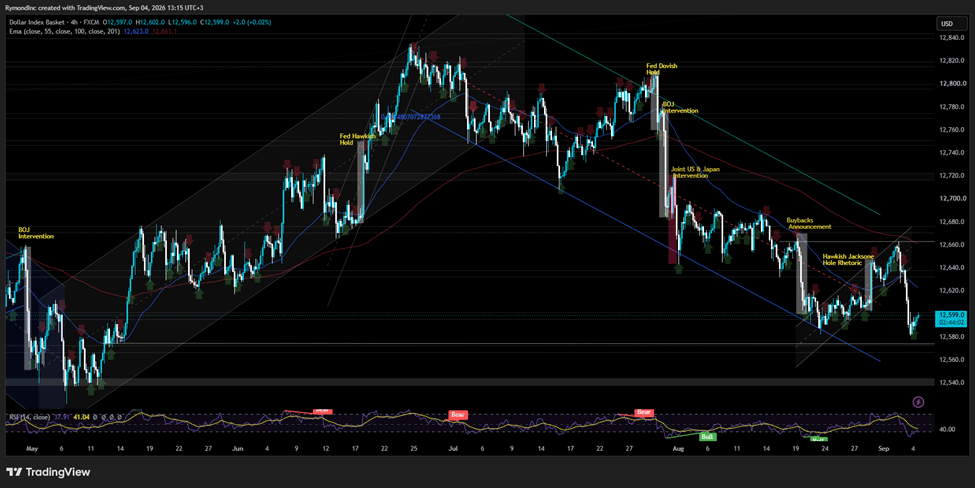
Aun así, el dólar sigue aproximadamente un 1,17% por encima de donde cerró en 2025, lo que significa que técnicamente todavía está en positivo para el año incluso después de dos meses de sangrado. Ese tipo de detalle se pierde en un jueves feo en solitario, pero importa para cualquiera que intente tomarle el pulso al cambio.
El yen encuentra su nervio
Si la caída del dólar fue el titular, el repunte del yen fue la historia de fondo. La divisa japonesa subió un 2,1% frente al billete verde, rozando un mínimo de sesión de 155,50, su nivel más fuerte desde el 3 de agosto. El movimiento se sitúa como la peor caída de un solo día del dólar frente al yen desde el 30 de julio, cuando cayó un 2,37%.
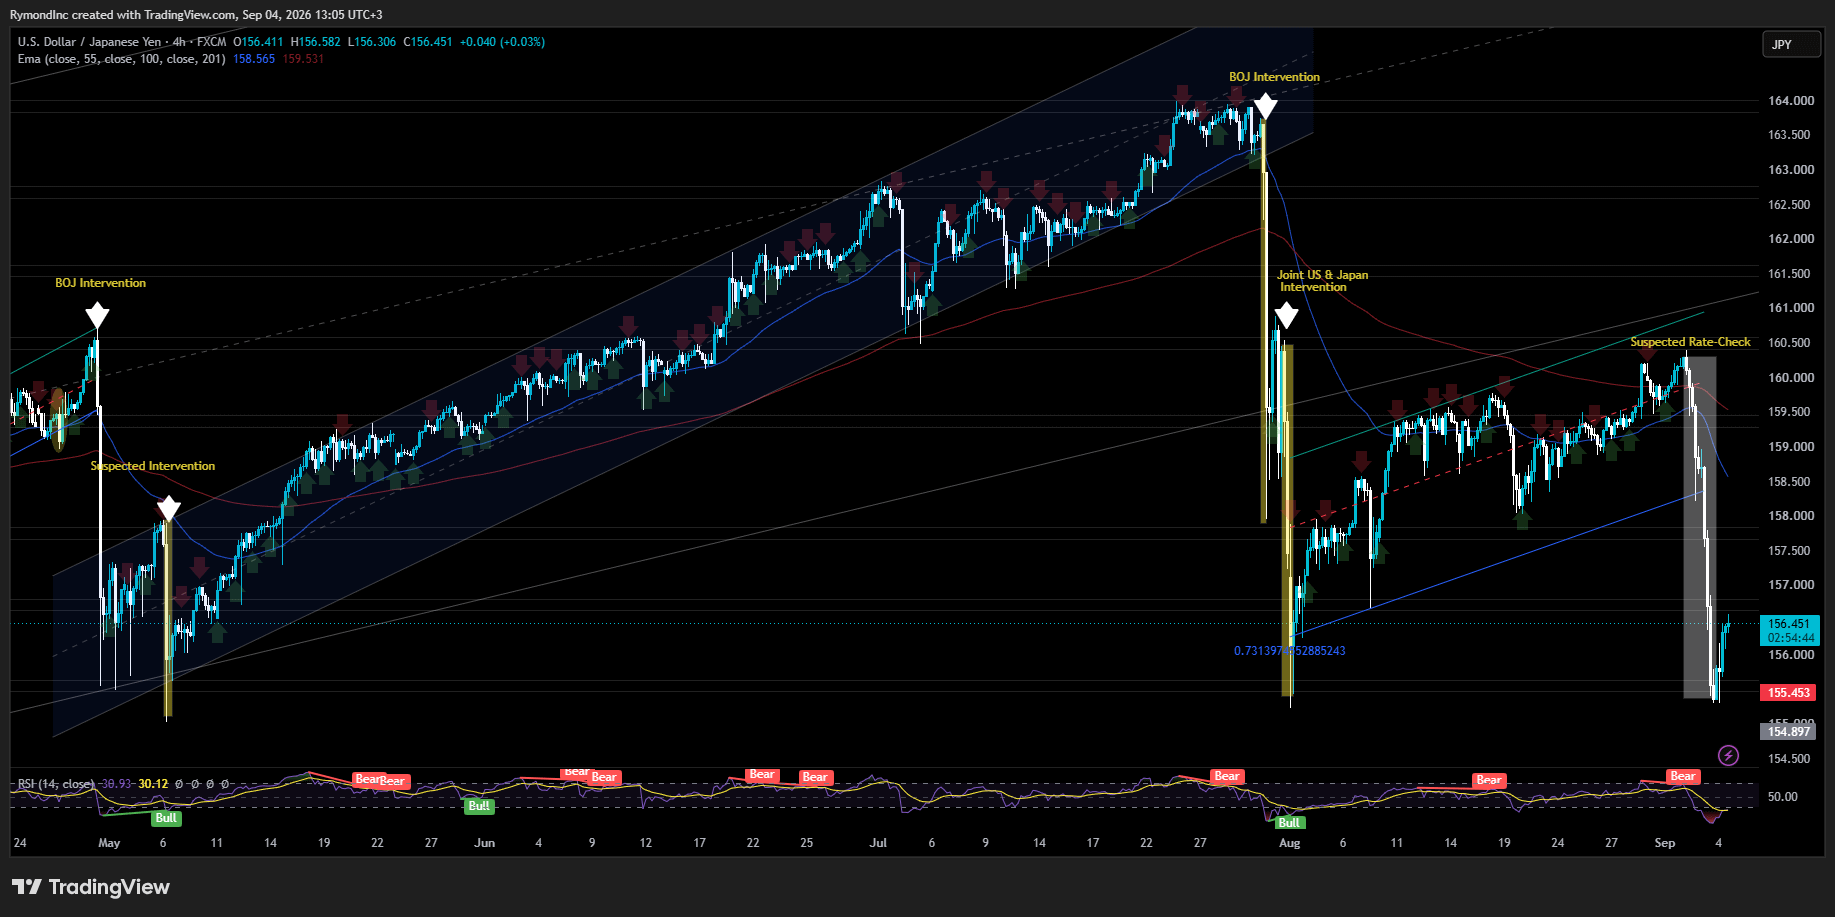
Detrás del movimiento: una carrera por deshacer operaciones de carry financiadas con yen. Estrategia en la que los inversores piden prestado yen barato y colocan esas ganancias en activos con mayor rentabilidad en otros lugares. Ese deshacer, junto con apuestas crecientes a una subida de tipos del Banco de Japón, llevó al yen a niveles no vistos desde mayo, cuando el Ministerio de Finanzas era la última vez que se sospechó que intervenía para respaldar la divisa.
El gobernador del BOJ, Kazuo Ueda, y el miembro del consejo Hajime Takata se mostraron ambos más bien firmes esta semana, y los operadores lo notaron. Nomura Securities planteó un escenario extremo en el que el BOJ aplica tres subidas de tipos consecutivas a través de diciembre si la debilidad del yen sigue acumulándose. Es un caso de cola, no el escenario base, pero los casos de cola son exactamente lo que quita el sueño a los traders de carry.
Bitcoin se abre paso de nuevo hacia máximos de cuatro meses
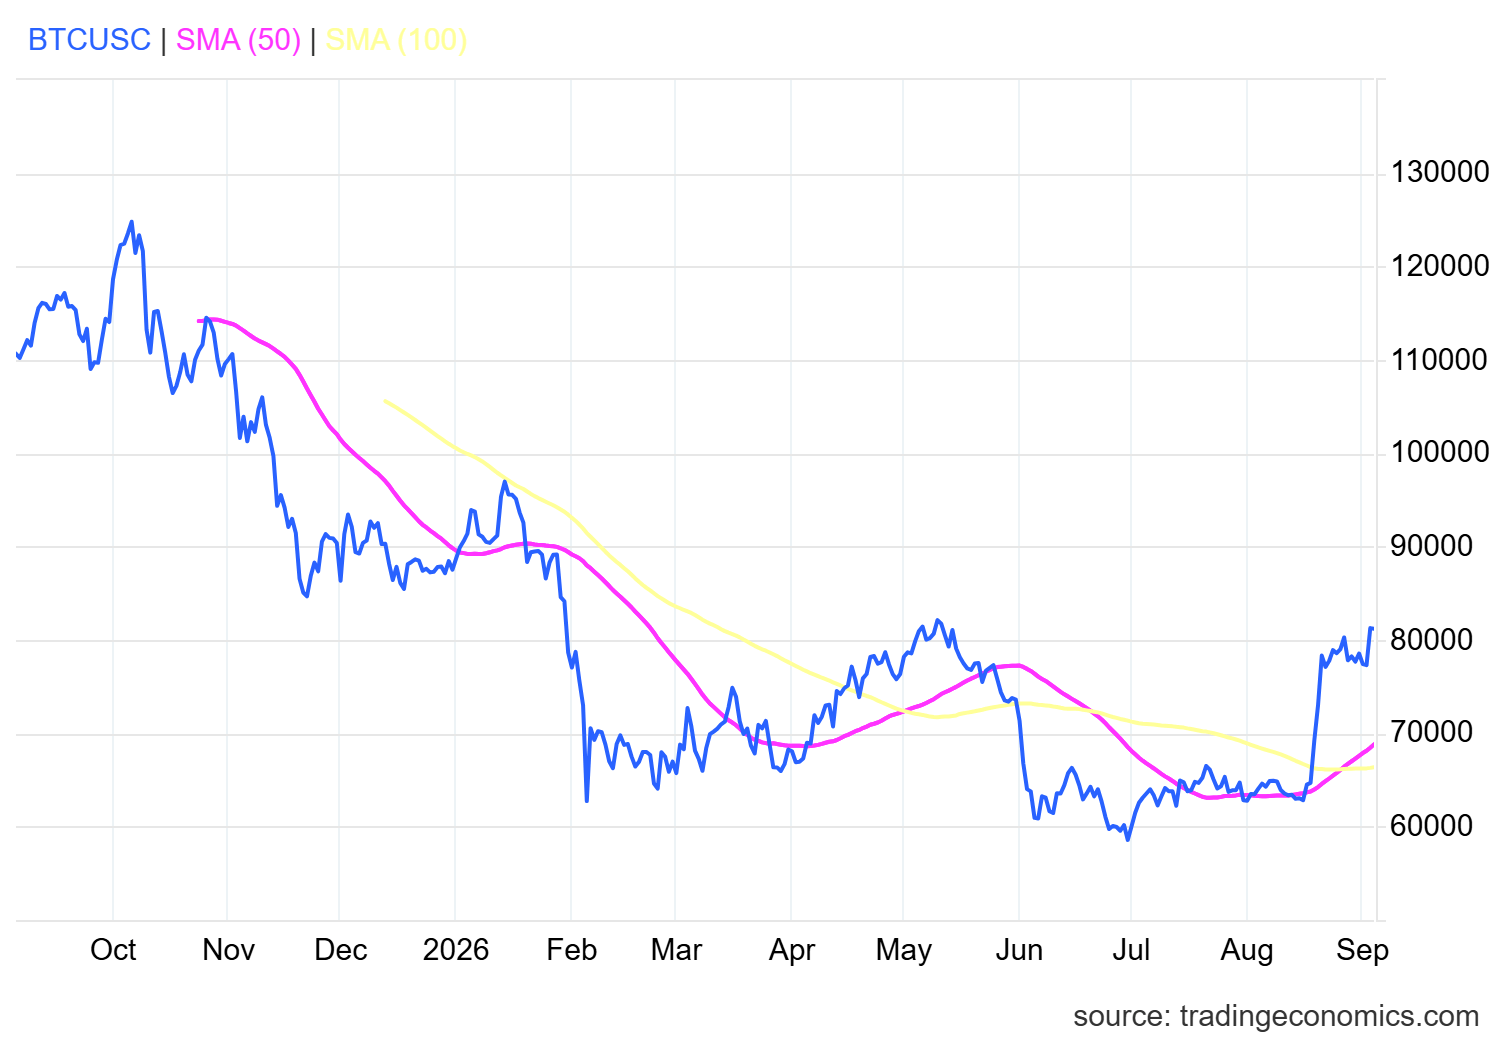
La cripto se llevó el mismo viento a favor. El bitcoin superó brevemente los 81.000 dólares el jueves, su nivel más alto en casi cuatro meses, acercándose a niveles que no se tocaban desde el 15 de mayo, cuando cotizaba hasta 81.646,67 dólares. El token ganó aproximadamente un 5% el jueves y va camino de lograr una ganancia semanal del 4%, su tercer semana consecutiva al alza. Un puñado de acciones vinculadas a cripto acompañaron la subida. El viernes llegó un pequeño retroceso: el bitcoin cotizaba alrededor de 80.849,21 dólares, un 0,5% menos que en la sesión anterior.
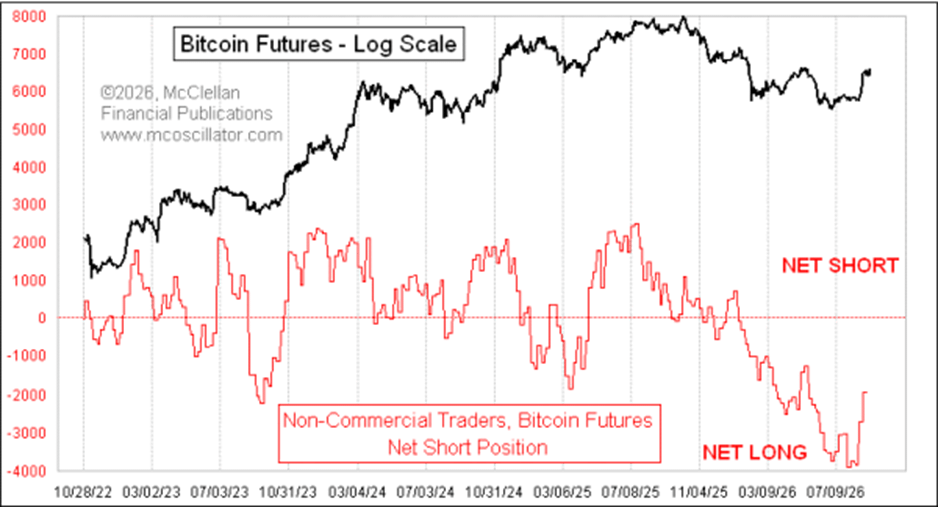
Por debajo del movimiento del precio, los datos de posicionamiento cuentan una historia alcista. La investigación de McClellan Financial Publications muestra que los traders no comerciales, el grupo de "dinero inteligente" en los futuros de bitcoin, se colocaron en una posición neta larga récord cuando los precios tocaban suelo en agosto. Desde entonces han recortado algo de esa exposición, pero el grupo sigue fuertemente neto largo, lo que deja margen para que la subida continúe antes de que el posicionamiento se convierta en un obstáculo por sí mismo.
La carrera de oro de dos días
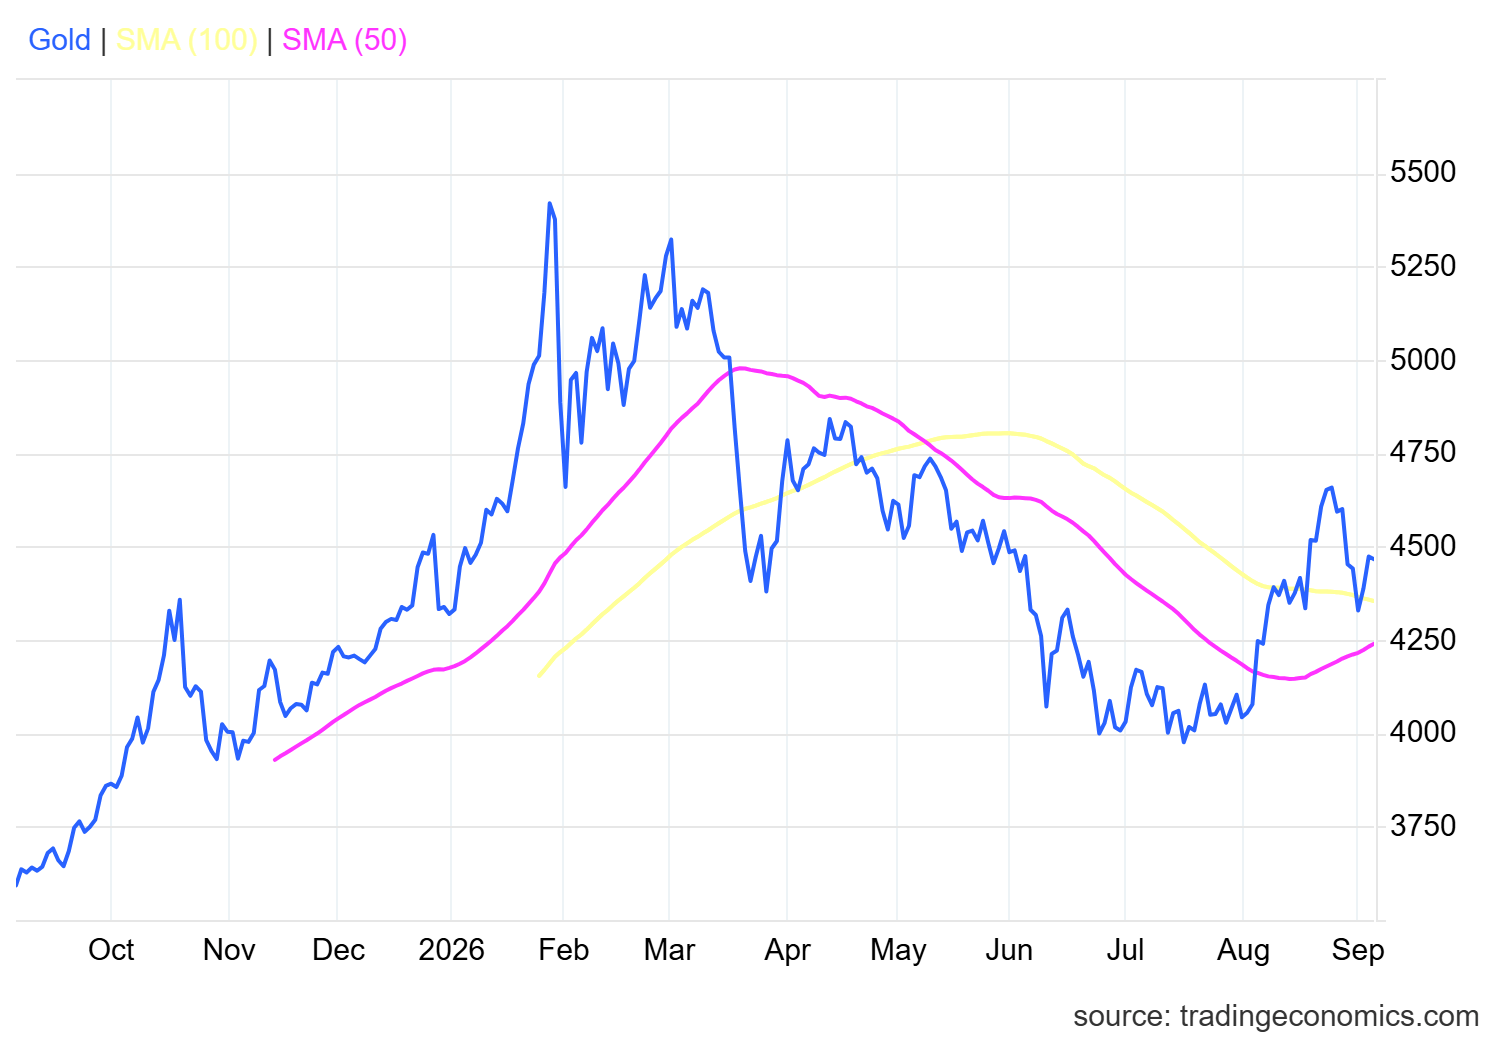
El oro se movió en la misma dirección. El metal subió un 2,11% el jueves hasta 4.480,13 dólares, encima de la ganancia del 1,34% del miércoles, y tocó un máximo intradía de 4.511 dólares durante la sesión. Los rendimientos más bajos de los bonos del Tesoro, un dólar más débil y la caída de las expectativas de una subida de tipos de la Fed contribuyeron. Para el viernes, el oro se había ajustado ligeramente a alrededor de 4.470 dólares, un 0,1% menos en el día, pero manteniéndose cerca de los máximos del jueves mientras los operadores esperaban el informe de empleos de EE. UU.
Esto nos lleva a la pregunta real que queda en el aire: ¿qué le pasa ahora al 'trade' de la depreciación?
Warsh sonó firme. El oro se lo quitó de encima de todos modos.
Una semana antes, en el Simposio Económico de Jackson Hole, el presidente de la Fed, Kevin Warsh, lanzó un mensaje que no fue precisamente moderado.
Los responsables de política, dijo, necesitan confianza en que la inflación subyacente se dirige al objetivo "de manera claramente y a un ritmo suficiente". Luego llegó la frase que se quedó: "De lo contrario, tenemos trabajo que hacer", dijo Warsh.
Ese discurso empujó al dólar más alto en los días siguientes y golpeó todo lo que el 'trade' de la depreciación necesita. Pero, según la lectura de Bloomberg del momento, la beligerancia de Warsh podría haber hecho lo contrario de lo que parecía a primera vista.
Una subida en septiembre, en este marco, tendría menos que ver con aplastar la demanda y más con anclar los rendimientos del Tesoro a largo plazo, contener la venta de bonos y mantener manejables los costes de endeudamiento del propio gobierno.
Eso hace que el movimiento sea más bien performativo que realmente restrictivo, y deja al Tesoro y a la Fed centrados en el mismo objetivo: evitar que los rendimientos a largo plazo se desboquen en espiral. Ese contexto, según el análisis de Bloomberg, sigue siendo en términos generales favorable para el oro, los metales preciosos y el 'trade' de la depreciación en conjunto.
El argumento para mantenerse alcista, de alguien que estudia el 'plomería' del mercado
Robin Brooks, economista del Brookings Institution, ha planteado una versión de ese mismo argumento. La perspectiva del oro, dice, sigue siendo alcista incluso después del giro más firme de Warsh. Si lo que está emergiendo es de verdad un acuerdo entre el Tesoro y la Fed destinado a frenar los rendimientos a largo plazo, entonces también limita la parte al alza de los tipos de interés reales, y los tipos reales son el coste principal de mantener un activo que no rinde, como el oro. A medida que la deuda de EE. UU. sigue subiendo, argumenta, esos topes de rendimiento 'de facto' solo añaden combustible al 'trade' de la depreciación en lugar de sofocarlo. "La deuda fuera de control está moviendo todo estos días, y eso va a empujar al oro más alto", escribió Brooks.
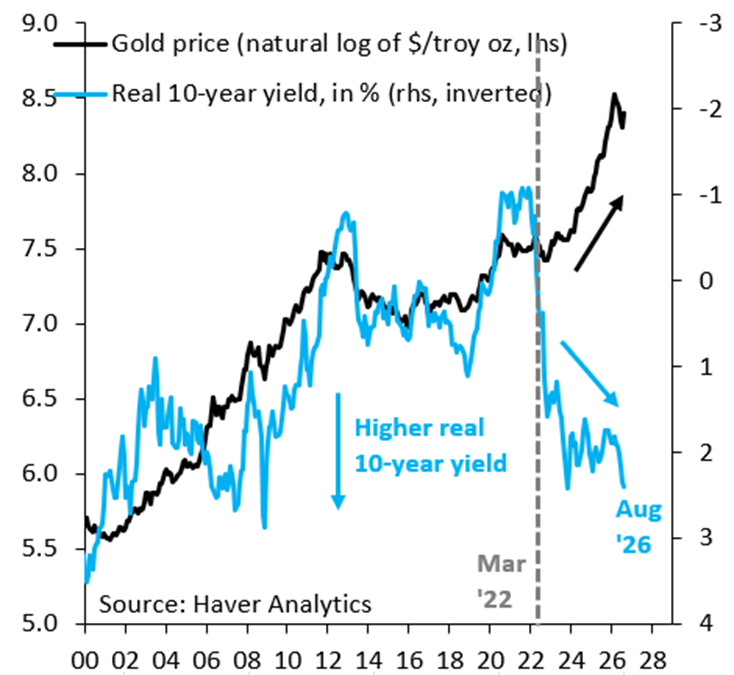
Brooks plantea el panorama más amplio a partir de cinco hilos: la antigüedad de cinco años de la venta global de bonos, su alcance en prácticamente todas las economías avanzadas, los déficits fiscales que hay debajo, el patrón creciente de intervención gubernamental para contenerla y los rendimientos reales en ascenso que siguen atrayendo a los inversores hacia activos 'duros' en primer lugar.
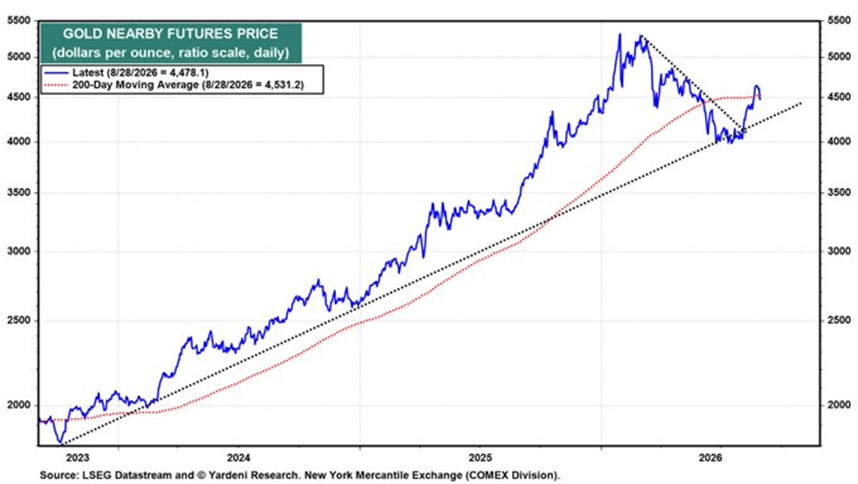
Yardeni Research, por su parte, puso cifras al daño. El oro cayó alrededor de 160 dólares la onza tras el discurso más beligerante de Warsh, y se deslizó apenas por debajo de su media móvil de 200 días. Pero la previsión de la firma para el largo plazo no se ha movido: sigue viendo al oro alcanzando 5.000 dólares a finales de año, bajo la idea de que los bancos centrales seguirán usando caídas como esta como oportunidades para mover reservas desde dólares hacia el metal precioso.
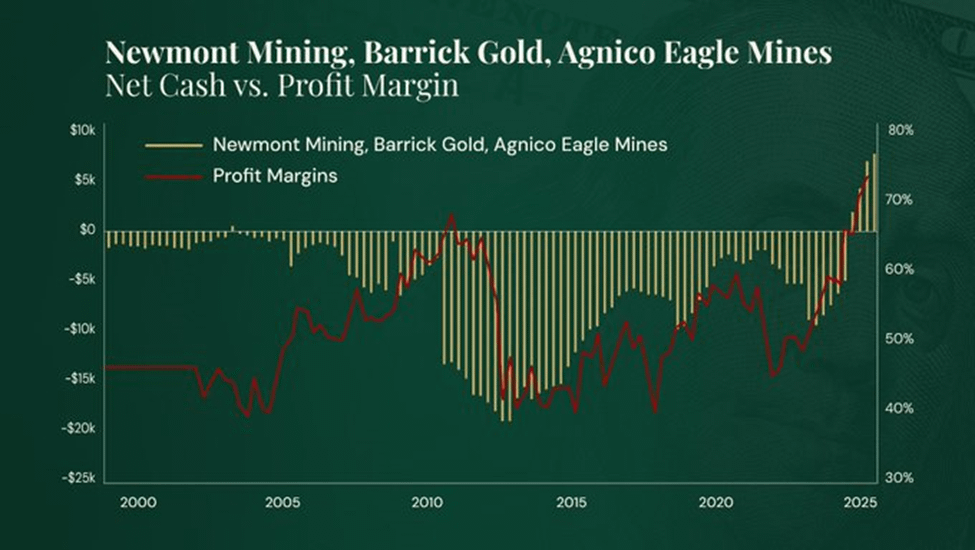
Ese tipo de demanda institucional también está empezando a aparecer en el lado corporativo de la operación. Parece que los mineros de oro entran en la fase de adquisición de un ciclo clásico de mercado alcista: las grandes se mueven primero, las junior las alcanzan y la actividad de fusiones y adquisiciones se acelera desde ahí. Barrick, Agnico Eagle y Newmont están en niveles récord de efectivo, y como las reservas se hacen más difíciles de reemplazar solo con exploración, una oleada de compras de grandes mineras quizá no esté muy lejos.
Los rendimientos al alza no empezaron la semana pasada y tampoco terminarán la próxima
Vale la pena recordar que nada de esto es nuevo. La venta global de bonos lleva construyéndose a base de sacudidas desde 2022, extendiéndose por casi todas las economías avanzadas, con unos pocos refugios de baja deuda, como Suiza y Suecia, en gran medida a salvo. Los titulares hacen que la semana pasada parezca repentina. La tendencia subyacente, en cambio, es otra cosa muy distinta.
Lo que ha cambiado es lo que lo impulsa. En 2022, el endurecimiento de los bancos centrales elevó los rendimientos del tramo inicial y arrastró con ellos los rendimientos de plazos más largos. En 2024, los rendimientos a dos años habían empezado a caer incluso mientras los rendimientos a 10 años y los futuros más largos seguían subiendo, conforme los mercados exigían más prima de riesgo y prima por plazo al mantener la duración. El tramo más reciente se ha vuelto a impulsar desde el tramo inicial; esta vez, por el discurso más firme de Jackson Hole de Warsh, que elevó las expectativas de una subida en septiembre y empujó los rendimientos al alza en toda la curva.
Sin embargo, la historia más grande es la fiscal. Los gobiernos dispararon el gasto con fuerza durante el COVID y nunca devolvieron los déficits a las normas anteriores a la pandemia. Como la política fiscal se ha ido alejando cada vez más de algo que se parezca a la disciplina, los inversores han exigido más compensación por mantener deuda pública a plazos largos. Por eso, el aumento de los rendimientos a largo plazo se ha mantenido global incluso cuando los bancos centrales dejaron de endurecerse de forma coordinada.
Los gobiernos están contraatacando, y ese es todo el punto
Los gobiernos no se han quedado de brazos cruzados mientras subían los rendimientos. El Banco Central Europeo intervino de forma agresiva en 2022 para contener los costes de endeudamiento de Italia y España, y creó el Instrumento de Protección de la Transmisión para hacerlo de nuevo si hiciera falta. El Banco de Japón sigue comprando bonos del gobierno a gran escala. El Tesoro de EE. UU. anunció recientemente su propio programa de recompra para apoyar al mercado. El hilo común es una participación gubernamental cada vez mayor destinada a frenar la escalada de los rendimientos, lo que en efecto equivale a topes artificiales de rendimiento.
Según Robin, eso importa porque los rendimientos observados podrían estar ahora muy por debajo de lo que los analistas llaman su "rendimiento sombra", el tipo que prevalecería sin toda esa intervención. Los gobiernos pueden ralentizar el ajuste. No pueden eliminar la presión subyacente. Eso convierte el proceso en una lenta combustión, que probablemente se avive periódicamente en vez de explotar de una sola vez.
Una arruga más que merece señalarse: las brechas de inflación implícita siguen contenidas en el G10. Los mercados no están descontando una reaparición importante de la inflación, lo que significa que el aumento de los rendimientos a largo plazo provino sobre todo de unos tipos reales más altos, no de temores a precios desbocados. Eso podría parecer difícil de cuadrar con la necesidad eventual de que los gobiernos inflen la deuda que no pueden afrontar de otra manera. Pero, históricamente, las brechas de inflación a largo plazo han sido malos indicadores de en qué termina realmente la inflación, así que el desfase quizá diga menos de lo que parece.
Para el 'trade' de la depreciación, ahí está la clave. Los gobiernos tienen todos los incentivos para evitar que los rendimientos suban demasiado, porque unos mayores costes de endeudamiento hacen que unas cargas de deuda que ya estaban estiradas se vuelvan aún más difíciles de llevar. Las recompras, las compras directas, las medidas de control de rendimientos: todo ello puede suprimir el síntoma. Ninguna de estas cosas toca el problema fiscal de fondo.
Por eso, apostar en corto a los bonos del gobierno directamente se ha vuelto más complicado como operación. La expresión más limpia quizá pase por las divisas y los metales preciosos: divisas más débiles a medida que los gobiernos gestionan crecimiento y deuda al mismo tiempo, y el oro y sus pares como reservas de valor en un mundo donde los responsables de política siguen apoyándose en la balanza para mantener a raya el aumento natural de los rendimientos. La venta de bonos que viene de varios años todavía tiene recorrido. La intervención del gobierno, si acaso, refuerza más el argumento del 'trade' de la depreciación que el de debilitarlo.